会员
 下载APP
11月22日,三件事同时落地。
沪深北交易所发布通知,融资保证金比例下限从100%降到80%,11月30日起实施;深交所就《创业板股票做市交易业务细则》公开征求意见,创业板做市商制度如箭在弦;沪深交易所与中国结算再推一揽子降费。
三支箭射向同一个靶心:让市场自己稳得住。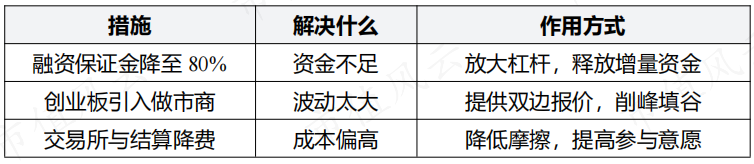
第一支箭:保证金降到80%,4000亿增量资金
融资保证金比例,是投资者融资买入时交付的保证金与融资交易金额的比值。
100%时,100万保证金最多能融100万,杠杆1倍;降到80%,同样100万保证金最多能融125万,可融资规模直接提升25%。
这是真金白银,不是喊话。
4000亿增量能拆成两块: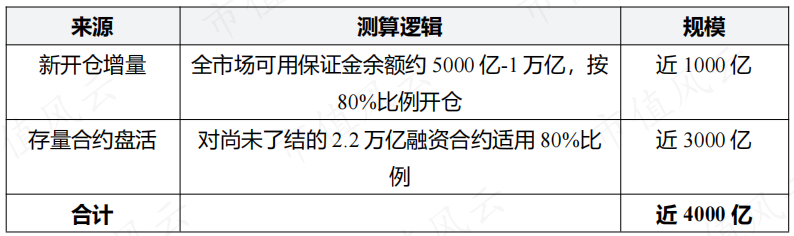
全市场融资余额约2.2万亿,这4000亿相当于把现有融资盘再放大近2成。
而且它落地的时间是明确的:11月22日发布,11月30日实施。
这8天是给市场一个可计算的预期。资金可以提前安排,券商可以提前调系统,投资者可以提前算账:政策的可预测与可执行,本身就是一种信号、一股信心。
在过去,这条政策是双向的、常态化的:
2023年8月,从100%下调到80%,起到稳市作用;
2026年1月14日,从80%上调到100%,抑制融资余额增长和市场过热;
2026年11月22日,再调回80%。
这也充分显示了这一工具的逆周期调节属性。
第二支箭:引入做市商,给创业板加"缓冲垫"
深交所就《创业板股票做市交易业务细则》公开征求意见,做市商制度如箭在弦,这是创业板第一次引入做市商制度。
为什么是创业板?
当前,“双创”是市场的核心关切。创业板聚集了大量新兴产业、未来产业和高新技术企业,技术迭代快、景气变化快、对海外波动敏感,涨得猛,跌得急。
做市商的作用,是在这种急涨急跌里加一块缓冲垫。
它持续提供买卖双边报价,市场恐慌时接单,市场狂热时卖出,用专业定价能力做逆向报价。
多家券商研究显示,做市股票的日内振幅和波动率通常低于未做市股票。
对普通投资者,这一制度有诸多优势:买卖价差收窄、成交效率提高、成交成本降低、大额订单冲击变小,最终能够增强市场内在稳定性,提升中长期资金参与创业板股票投资的意愿。
而这套制度不是从零开始试点。科创板、北交所都已经引入做市商制度,运行情况良好。此次引入是完善A股市场基础制度的关键一步,有助于形成协同效应,壮大一批专业化做市机构,减少股价大幅波动对投资者造成的损失。
第三支箭:降费,把摩擦成本压低
具体来说,沪深交易所推出新一批降费措施,包括免收交易单元使用费等,并将今年年初已实施的免收上市费、债券交易经手费等措施有效期再延长两年至2028年。中国结算明确,自2027年1月1日起至2028年12月31日,继续暂免收取绿色公司债券、科技创新公司债券和民营企业公司债券(不含可转换公司债券)发行人服务费及债券结算费。
三支箭改的都是规则:保证金比例,改的是杠杆规则;做市商制度,改的是交易机制;降费,改的是成本结构。
风云君认为:政策底不是某天出个利好,而是制度朝着一个方向持续用力。
显然,稳市场的大手还在持续加力。