会员
 下载APP
战略性矿产镍迎新机遇,“链主”力勤资源产能释放驱动成长

野村OCS和CPO纪要指引
谷歌OCS 2025年1.2万—1.5万台、2026年1.8万—2万台、2027年3.5万—4万台,其他CSP 2027年各1000—2000台,全球总需4万—5万台。
MEMS 2026年份额80%—85%、2027年60%—70%,长期40%—50%。
液晶20%—30%,384口MEMS单台10万—12万美元,MEMS芯片双颗共3.4万—3.6万,准直和透镜由光库、炬光、腾景等供。
谷歌自研、Silex代工,国内多采Preciseley。
液晶核心面板Coherent,压电Huber+Suhner 2026Q4小批,硅光损高待商用。
光模块在北美2026年800G出4500万—5000万只,DR占70%其中SiPh/EML各半、FR占30%全是EML。
1.6T需求超3000万只,因3nm DSP等材料缺,实际出1000万—1500万只,DR占70%、其中SiPh 70%。
2027年800G DR EML约350美元、SiPh 300、FR 400。
1.6T EML DR 900—950、SiPh 800—850、FR千元以上,年降低于10%。
单通道400G受200G SerDes、硅调制器限,需TFLN。
NPO 2027小批量产、2028量产。
CPO 2027年8万—10万台,主用于scale-out。
VCSEL适30—40米scale-up,但需850和1060nm的定制光纤。
OCS按MEMS成熟、液晶和压电跟踪,主要准直透镜、光纤阵列、MEMS代工替代。
1.6T缺货利好有SiPh和EML料号及DSP保障。
CPO/NPO等2027年产线验证,TFLN作400G调制可中长期观察。
野村把2027需求、份额、单价全列清,后期还看DSP到货和谷歌复购指引。
$CPO概念(G000261.BK)$
展开全文
谷歌-A(GOOGL.US)
 评论1
 点赞8
 收藏

均线到底看哪根?我只看一根
以前我屏幕上七八根均线,后来全删了,只剩一根20日线。
删完之后,我反而开始赚钱了。
不是我学得更多,是我终于肯少看一点。
为什么是20日?
一个月大约20个交易日。 这是市场里最短的一个完整周期: 月初进场的人,月底要结账。
20日线,就是这批人的成本线。
我给自己定的规矩只有两条:
线上,干活。 线下,休息。
没有第三条。
真正让我留下它的,是第三个用法。
股价回踩到20日线附近,还没跌破—— 这是我最喜欢的位置。
因为止损位特别清楚: 线在,拿着;线破了,走。 判断错了,只亏一点点。
试错成本越低,你才敢一直试下去。
但20日线不是万能的。
震荡市里它最烦人: 今天站上,明天跌破,来回打脸。
这时候它说的不是"该买该卖", 是"现在没行情"。
能听懂这一句,比会看信号值钱。
指标不是越多越好,是越用越薄。
展开全文
评论2点赞11收藏1




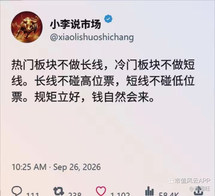

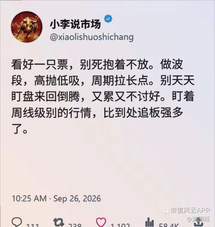
$双环传动(002472.SZ)$
我现在在网上看的电视剧是韩国的《铁拳教育》,我感觉这部电视还是挺有意思的。
为针对一些无法被教育的学生来说,只能用通过暴力的手段让这帮人迷途知返,让这帮人感到害怕。
就比如说在第二节,在某某职业高中这帮混社会的高中生,不怕铁拳教育的教官。最后这个教官把这帮坏学生崇拜的黑社会大哥都打的遍体鳞伤,最后事情圆满解决,学校重新走入平静,再也没有打架斗殴的情况了。
$双环传动(002472.SZ)$ 首先说从这家公司近四年中报销售商品,提供劳务服务收到的现金流入增速规模还是挺大的,说明这家公司的确能挣到钱,挣到真金白银。
通过计算,这家公司2026年中报经营性现金流量金额是3.59亿元。
2025年中报经营性现金流量净额是3.56亿。
2024年中报经营性现金流量净额是5.68亿。
这说明什么?说明这家公司2025年到2026年中报净现金流量净额实际上已经出现了原地踏步的表现。
通过近三年归属于母公司净利润的表现就发现了,今年中报净利润增速已经放缓,而25年和24年中报净利润增速还可以。
通过现金流量净额对比发现这家公司2024年中报的现金流净额大于净利润。
2025年中报归属于母公司的净利润已经小于经营经营性现金流量净额,这说明这家公司2025年中报净利润的含金量为0%。
同理,这家公司2026年中报净利润大于经营性现金流量净额,这不就是说明这家公司净利润的含金量实际上也是0%。
所以说这家公司并没有像某财经媒体说的这么好。
再说从资产负债表的角度来看,这家公司今年中报流动负债已经是流动资产的90%左右了,可见这家公司存在高负债的倾向。
再说从营业总收入增幅的角度来看,这这家公司近两年中报营收增幅已经出现了很明显的下降。
其中2025年中报营收是负增长,2026年中报营收是个位数增长。
再说这家公司近些年,分红募资率太低,也就是说这只股票很难吸引想挣高股息的投资者,所以说这家公司在我眼里是千疮百孔的表现。
再说5年前这家公司股东人数是3.8万,现在股东人数10.7万,也就是说这只股票现在已经变成散户扎堆的股票。
投资者要想在这只股票上挣到大钱,挣到大钱的概率为0%。
再说这家公司从20日和60日土地资金进入规模的角度来看,规模并不是很多。
所以说这家公司70%成本的筹码集中度很低,是7.23%。
但是由于这家公司自由楼层盘6个亿,也就是说这家公司集中度这个指标是不真实的。
所以说这家公司我不看好有多远滚多远,不知道大家认不认可我的说法。
展开全文
双环传动(002472.SZ)
评论4点赞2收藏菲律宾能源再度告急,菲部长又给北京打电话了:希望再次支援!
当天,能源部代理部长莎朗·加仁上了ABS-CBN电视台的节目。她当着镜头说,菲律宾已经跟“几乎所有国家”联系了一遍,找油。中国、美国、俄罗斯、日本、澳大利亚,连南美的哥伦比亚都打了电话。她还说了一个数字:全国石油储备只够撑54天。
菲律宾是个岛国,自己几乎不产油。全国九成以上的石油靠进口,其中大约八成,不管直接还是间接,都得经过霍尔木兹海峡。这条水道最窄的地方只有三十多公里。霍尔木兹海峡关闭后,油轮过不来,菲律宾的油罐子就开始见底。
菲律宾的储油设施,满打满算只能装60天的用量。也就是说,就算现在有油可买,罐子也快塞不下了。国际能源署给成员国定的安全线是90天,菲律宾连六成都够不着。54天不是安全线,是倒计时的起点。如果海峡一个月内还开不了,油从哪来?
加仁列了一份打电话的名单。俄罗斯、加拿大、美国、哥伦比亚、澳大利亚、日本,还有中国,而且显然中国是重点求助对象。因为上一次,就是中国伸出了援手。至于为啥打这么多电话,她说这叫“分散风险”。
这不是菲律宾第一次找中国帮忙。今年3月,中东局势第一次升级的时候,菲律宾就经历过一轮燃油危机。全国400多家加油站关门,柴油价格翻了快一倍,通胀冲到7.2%。
那一次,中方在自己出口管控的框架下临时开了绿灯,紧急调拨了26万桶柴油送往马尼拉,春耕时节又追加了15万吨化肥。马科斯当时在记者会上说得很清楚:中方没有趁火打劫,提供了很大的帮助。
有点意难平,因为菲律宾吧,在“侵犯邻国利益时毫无顾忌,却指望邻国在关键时刻拉自己一把”。这种左右互搏的思维,菲律宾是怎么心安理得想出来的?然后就是中国自己如何想的,总是以礼仪之邦自居道德绑架自己博自嗨,但人家该干嘛干嘛?该侵犯南海主权一点都不手软?希望菲律宾感恩,我们是不是太活于自己的文化认知内了?
菲律宾能源再度告急,菲部长又给北京打电话了:希望再次支援!
当天,能源部代理部长莎朗·加仁上了ABS-CBN电视台的节目。她当着镜头说,菲律宾已经跟“几乎所有国家”联系了一遍,找油。中国、美国、俄罗斯、日本、澳大利亚,连南美的哥伦比亚都打了电话。她还说了一个数字:全国石油储备只够撑54天。
菲律宾是个岛国,自己几乎不产油。全国九成以上的石油靠进口,其中大约八成,不管直接还是间接,都得经过霍尔木兹海峡。这条水道最窄的地方只有三十多公里。霍尔木兹海峡关闭后,油轮过不来,菲律宾的油罐子就开始见底。
菲律宾的储油设施,满打满算只能装60天的用量。也就是说,就算现在有油可买,罐子也快塞不下了。国际能源署给成员国定的安全线是90天,菲律宾连六成都够不着。54天不是安全线,是倒计时的起点。如果海峡一个月内还开不了,油从哪来?
加仁列了一份打电话的名单。俄罗斯、加拿大、美国、哥伦比亚、澳大利亚、日本,还有中国,而且显然中国是重点求助对象。因为上一次,就是中国伸出了援手。至于为啥打这么多电话,她说这叫“分散风险”。
这不是菲律宾第一次找中国帮忙。今年3月,中东局势第一次升级的时候,菲律宾就经历过一轮燃油危机。全国400多家加油站关门,柴油价格翻了快一倍,通胀冲到7.2%。
那一次,中方在自己出口管控的框架下临时开了绿灯,紧急调拨了26万桶柴油送往马尼拉,春耕时节又追加了15万吨化肥。马科斯当时在记者会上说得很清楚:中方没有趁火打劫,提供了很大的帮助。
有点意难平,因为菲律宾吧,在“侵犯邻国利益时毫无顾忌,却指望邻国在关键时刻拉自己一把”。这种左右互搏的思维,菲律宾是怎么心安理得想出来的?然后就是中国自己如何想的,总是以礼仪之邦自居道德绑架自己博自嗨,但人家该干嘛干嘛?该侵犯南海主权一点都不手软?希望菲律宾感恩,我们是不是太活于自己的文化认知内了?
展开全文
石油石化概念(G000272.BK)
评论5点赞14收藏