会员
 下载APP
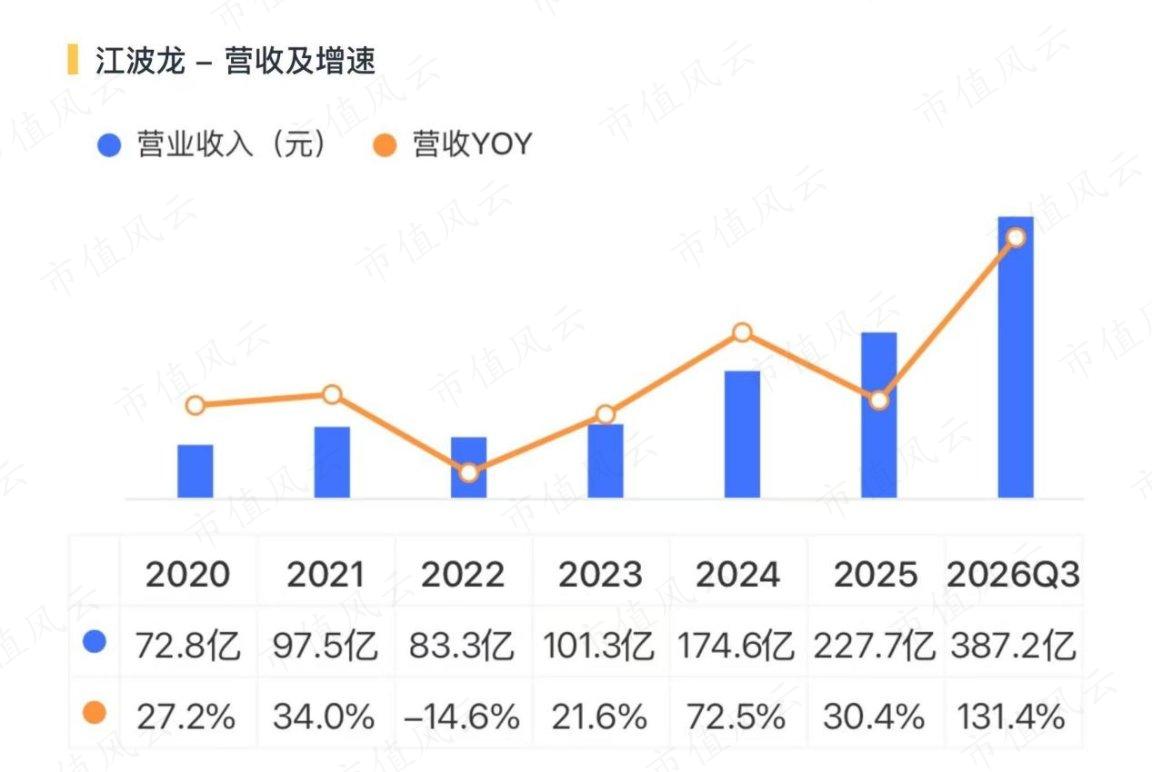
江波龙(301308.SZ,09976.HK)前三季度营收387.2亿元,同比增长131.4%;扣非净利润142.1亿元,同比增长2868%。
单看Q3,营收同比增长124%,扣非同比增长832%,同比数据依旧震撼。
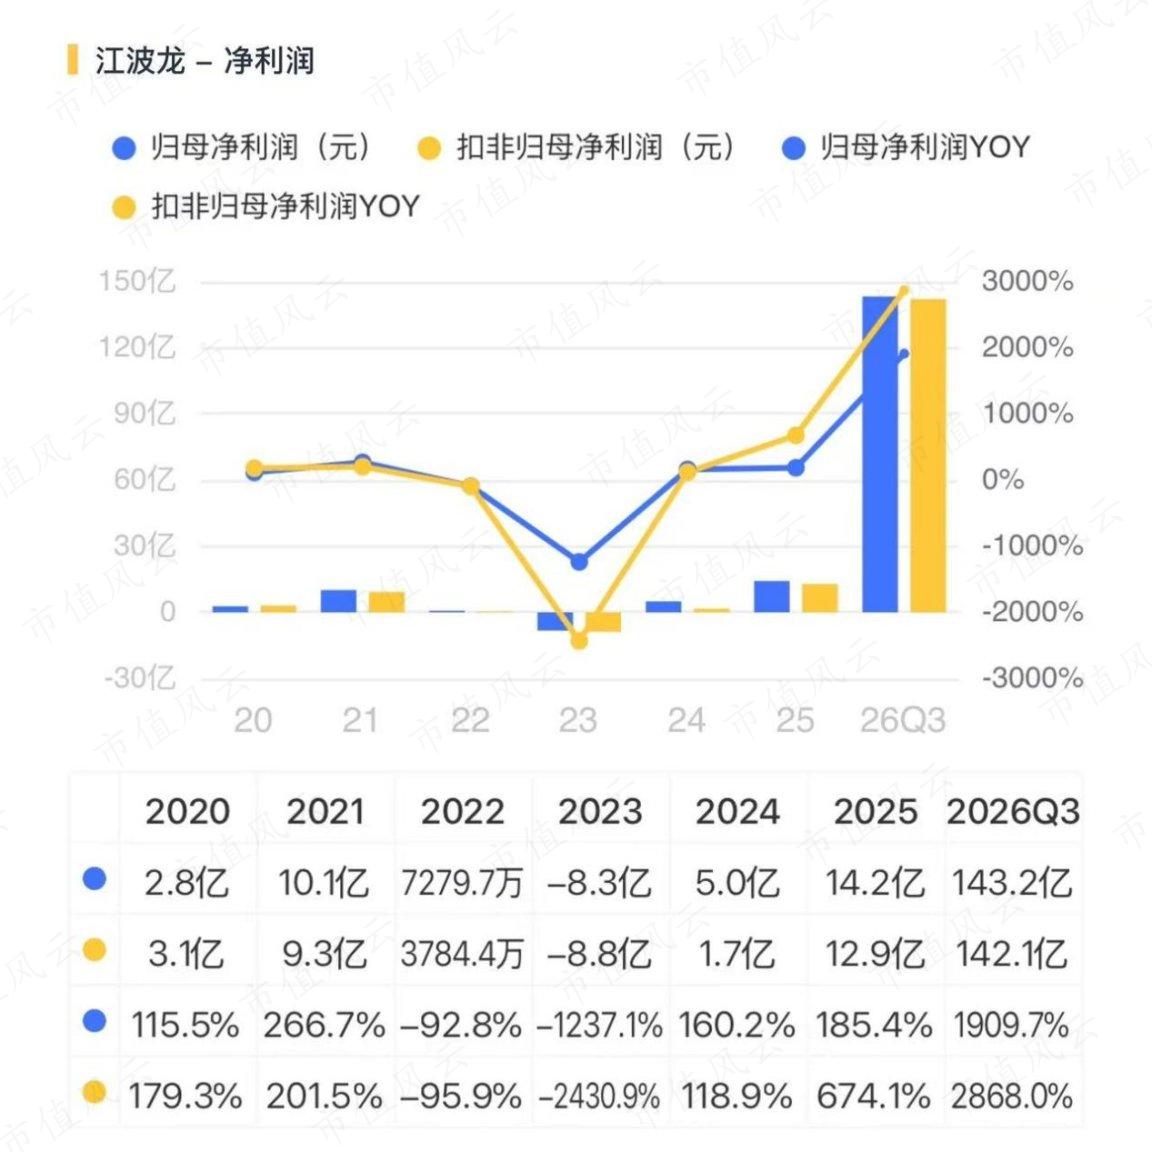
但真正值得看的不是同比,而是环比:Q3营收环比只增长3.2%,扣非净利润环比减少31.8%。收入还在小幅增长,利润却大幅收缩。
再加上Q3毛利率回落17个百分点,问题就变得很尖锐:这到底是一次性因素扰动,还是可持续的下行趋势?
要回答这个问题,得先回到江波龙怎么赚钱。
一、盈利主线来自周期价差,低价库存红利收窄
公司业务处在存储产业链组装环节,属性决定产品和服务天然缺乏高溢价基础,附加值偏低。
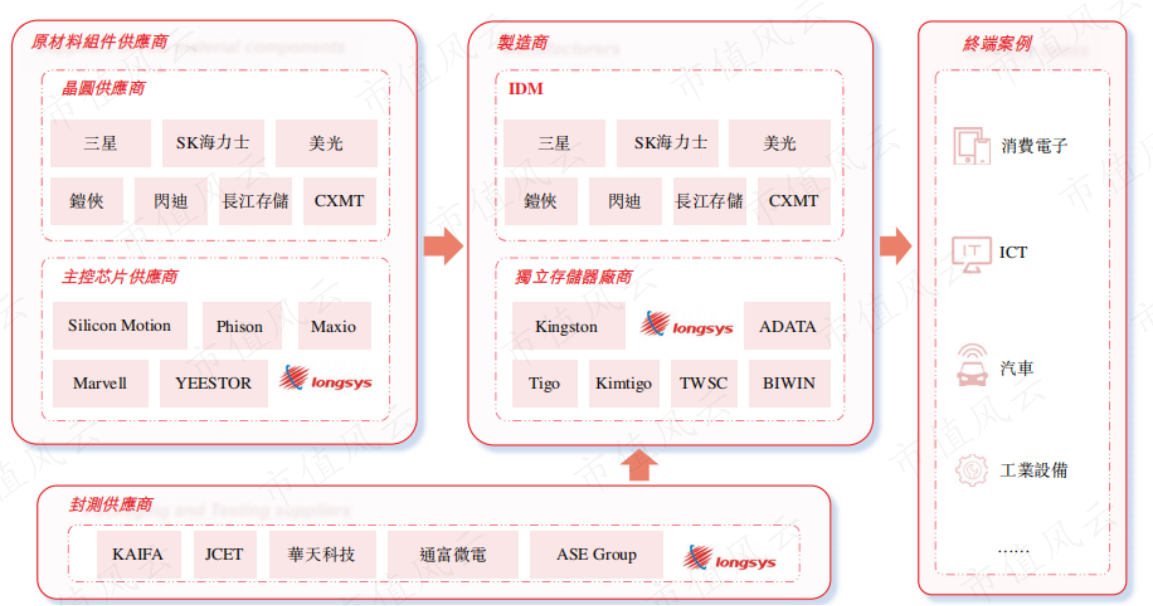
公司向三星、SK海力士、铠侠、美光、闪迪等原厂采购存储晶圆,再搭配主控芯片和固件算法,经过封装测试,做成可用于手机、PC、服务器、汽车、工业等场景的存储产品,例如嵌入式存储、固态硬盘、内存条、移动存储。
目前公司已经是全球第二大独立存储器企业、中国最大的独立存储器企业。
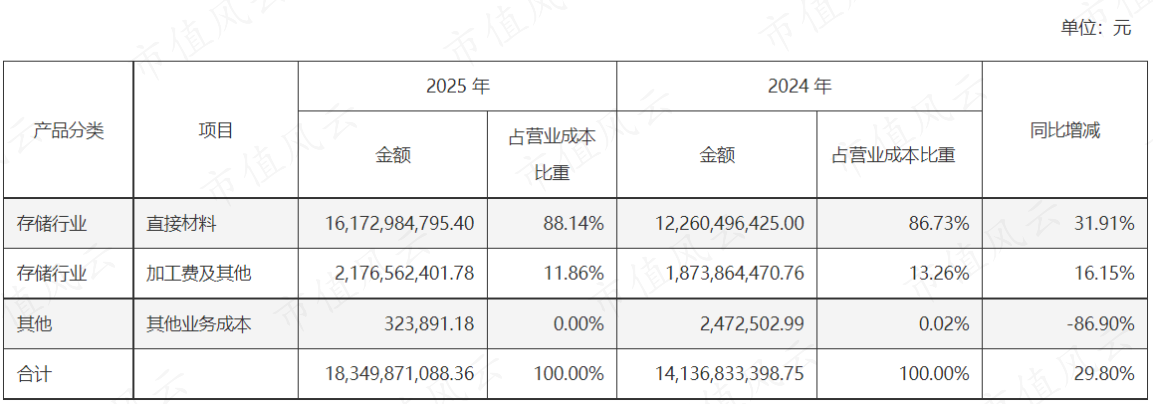
存储晶圆是成本大头,大体上占原材料的75%以上。年报显示,公司直接材料成本占比高达88%。
晶圆售价随行就市,而成本是受采购时点市场价格影响。这决定了它的利润天然带着“时间差”。价格往上,成本追不上售价,毛利率自动扩张;价格往下,售价先跌、成本后跌,毛利率自动压缩,存货还要计提跌价。
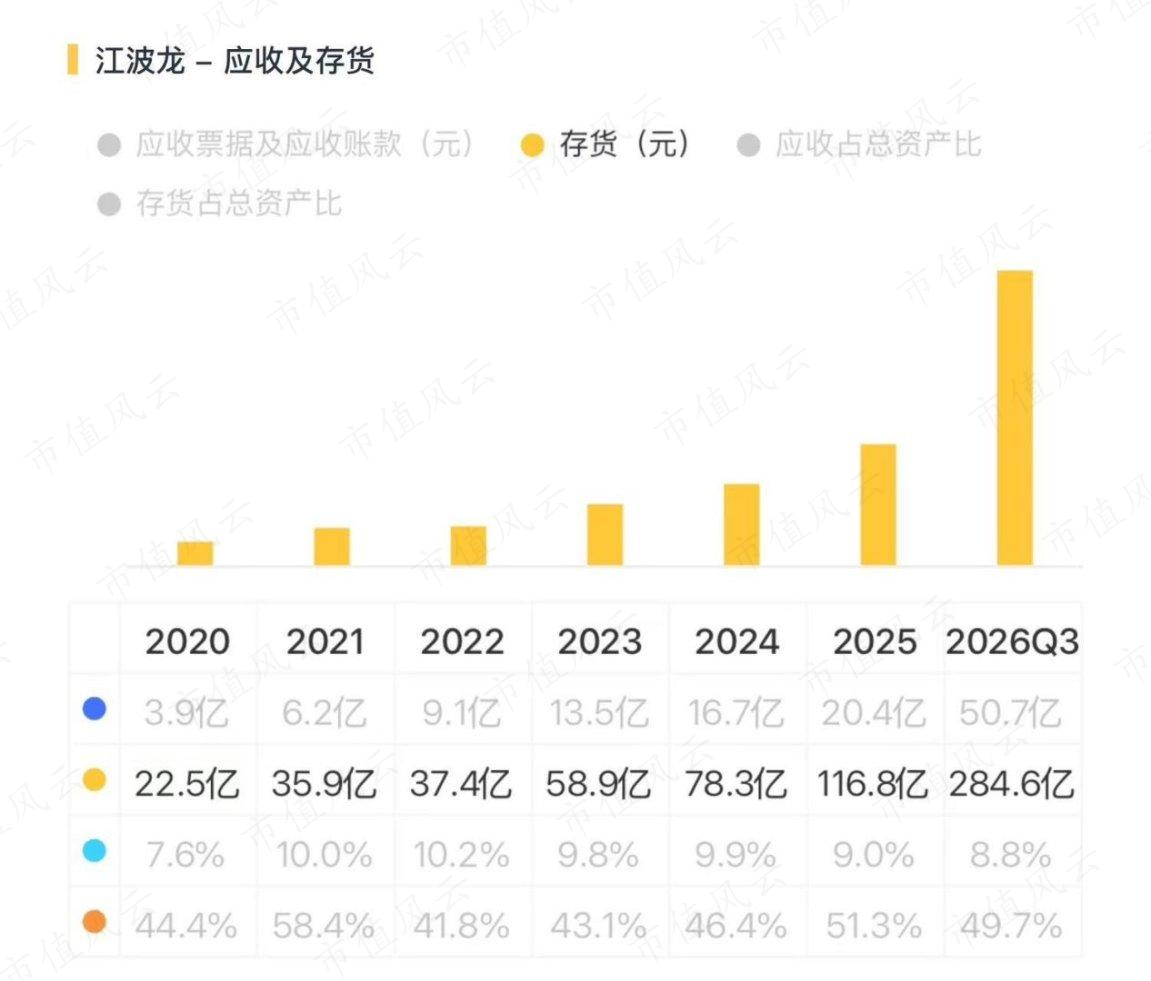
所以,存货既是利润放大器,也是风险敞口。2025年底公司存货117亿元,2026年Q3末升到285亿元,增长了143.7%,占总资产49.7%。
这也解释了这轮超级周期的利润弹性。
上一轮周期(2020-2023年),公司毛利率高点不过20%。其中2023年行业去库存,手机、PC复苏乏力,价格处在下行段。全年NAND Flash综合价格指数下跌5.9%、DRAM下跌12.7%,公司毛利率仅8.2%,扣非亏损8.8亿。
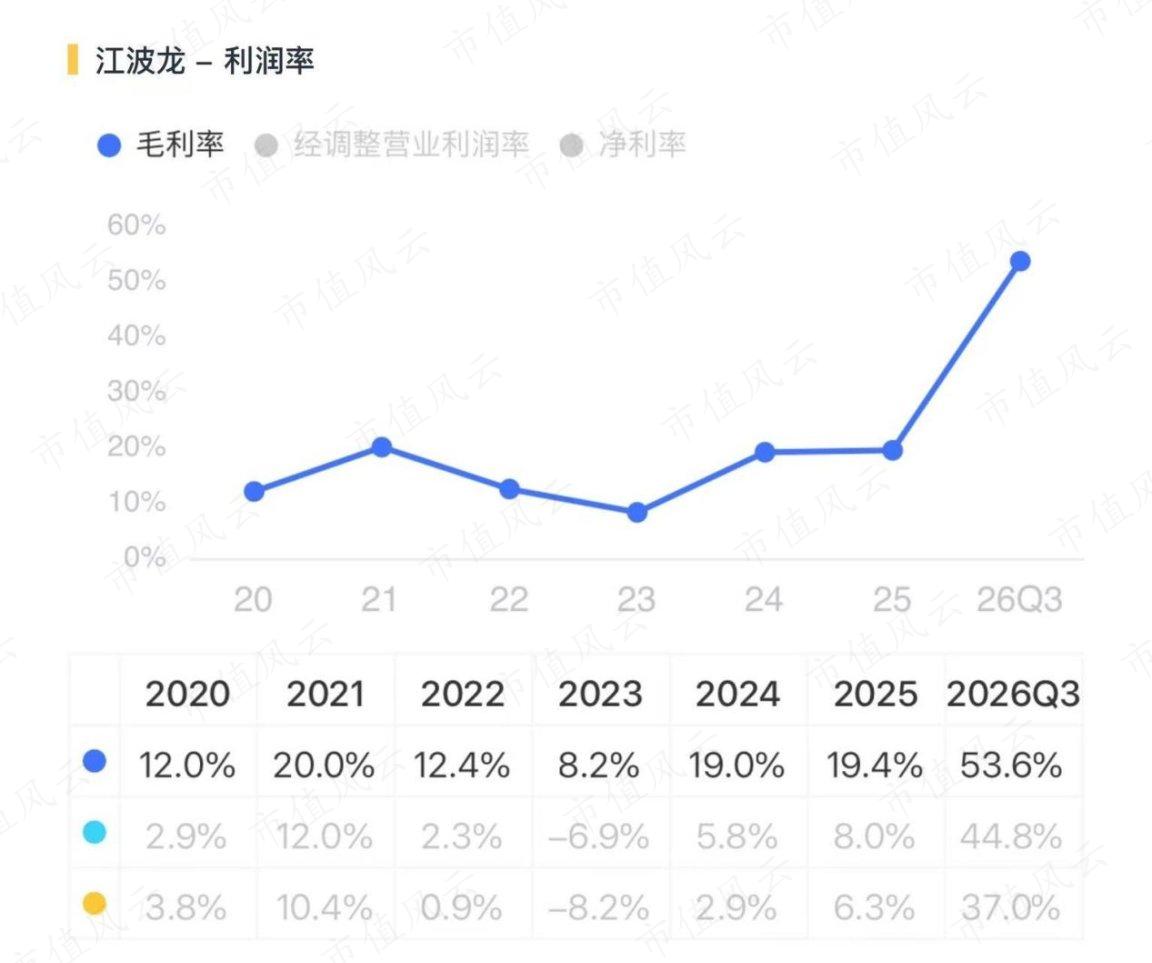
而这轮周期中,公司毛利率一度冲到超60%,但核心原因主要来自低价库存与暴涨售价之间的价差,而非核心能力跃迁形成的稳态溢价。
这轮价差究竟怎么来的?
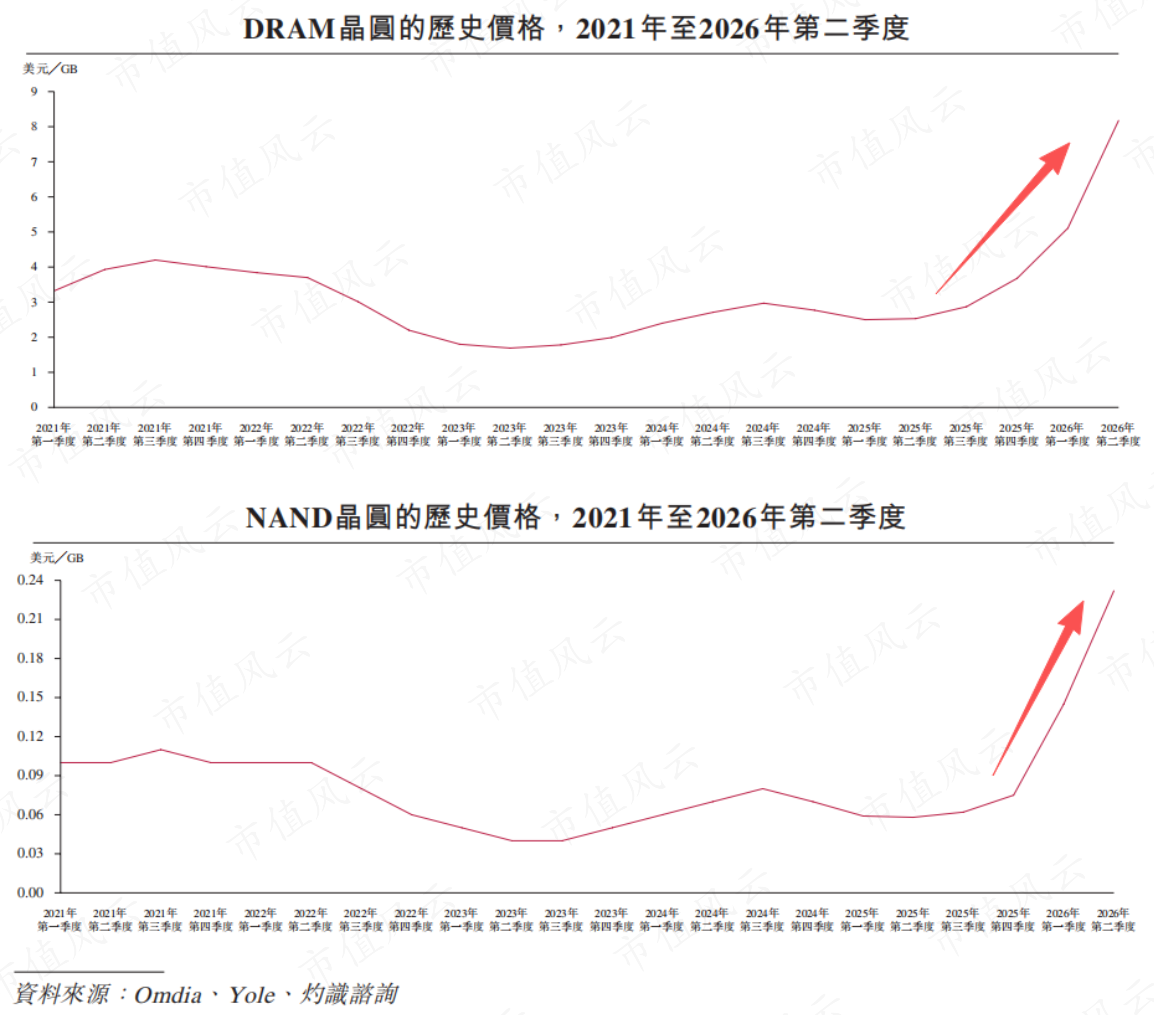
2025年下半年,AI数据中心建设加速、企业级存储需求大幅攀升,叠加HDD供应短缺等因素,带动晶圆及存储产品的价格大幅上涨。
2025年年初至12月初,DRAM价格指数上涨327.6%,NAND上涨166.3%。
今年上半年,价差被拉到最宽。公司毛利率从2025年全年的19.4%直接跳到Q1的55.5%、Q2的61.3%。
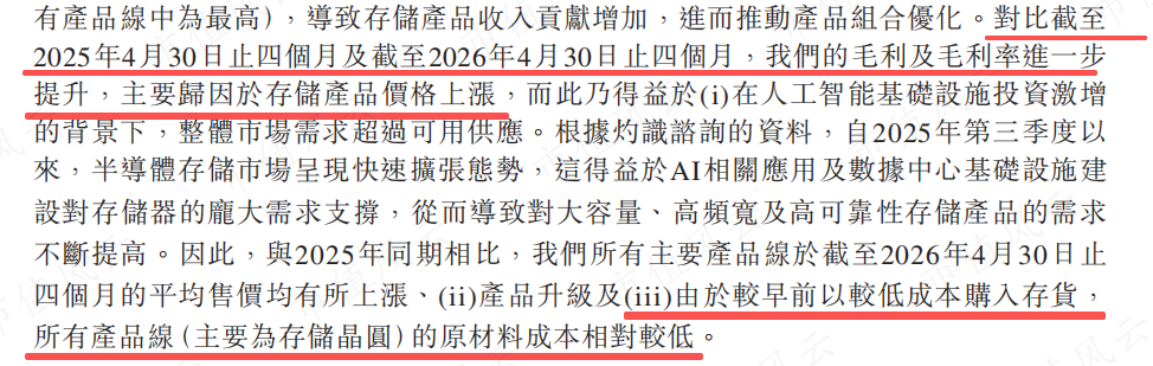
公司在港股招股书中解释,毛利率大幅提升主要来自价格上涨、早期低价囤货的利差以及产品升级。
但产品升级究竟贡献多少,并未单独披露。从量级看,价差贡献大概率远高于产品结构升级。
转折出现在Q3。公司在三季报中提到:市场供需格局仍然偏紧,但受前期较高价格基数影响,DRAM和NAND Flash价格涨幅较前期明显收窄,存储晶圆价格上涨对公司盈利的边际贡献显著趋缓。
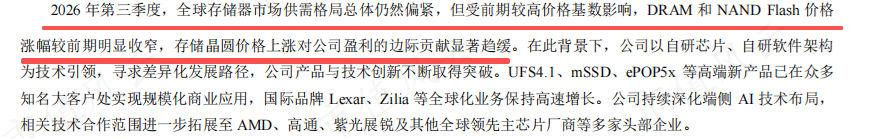
这很大程度解释了为什么Q3毛利率环比掉了16.5个百分点,售价涨幅收窄,同时低价晶圆用得差不多了,新买进来的晶圆是涨价后的成本,两头一挤,价差变小,毛利率自然回落。
虽然超级周期并未掉头,但价差最宽的阶段已经过去。Q3毛利率回落,首先是库存红利收窄的刚性冲击。
二、自研主控在端侧,企业级还在发育期
如何破局?核心路径是向更高附加值的存储方案延伸,依靠技术迭代优化产品结构。
主控芯片是存储器中最硬的环节之一,与配套固件算法一起,负责NAND闪存颗粒的数据管理,以及与CPU的数据通信,直接关系到存储器的性能、可靠性和稳定性。
公司自2020年起布局主控芯片研发。2025年开始上量,全年批量部署超1.4亿颗。目前已累计生产自主设计的主控芯片超2.8亿颗,主要应用于消费电子、智能汽车、工业控制等领域。
公司称,旗下搭载自研主控的多款产品已切入知名客户的高端产品线。
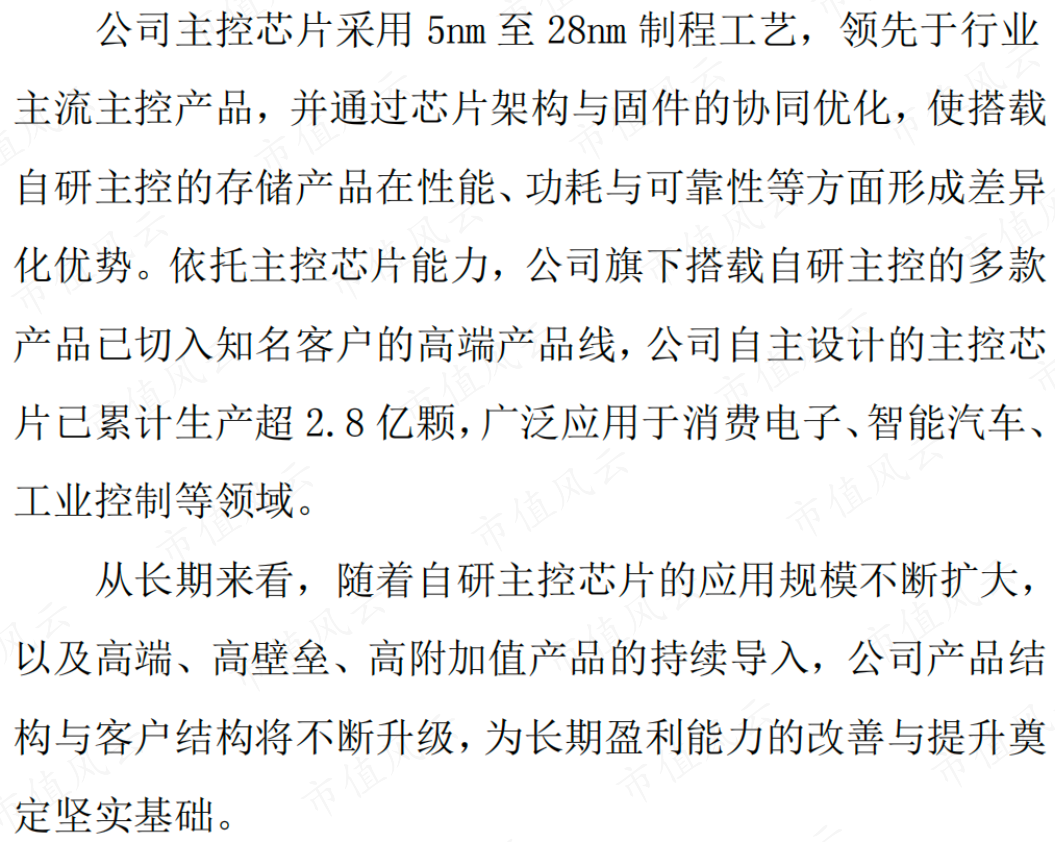
但实际上,高端产品占比多少并未披露。
从技术和商业化门槛来说,在消费级领域,AI端侧产品门槛高于普通消费存储,但整体低于企业级存储。
我们可以通过两条线索观察公司高端化的兑现程度:一条是面向端侧AI设备的产品,另一条是企业级存储业务。
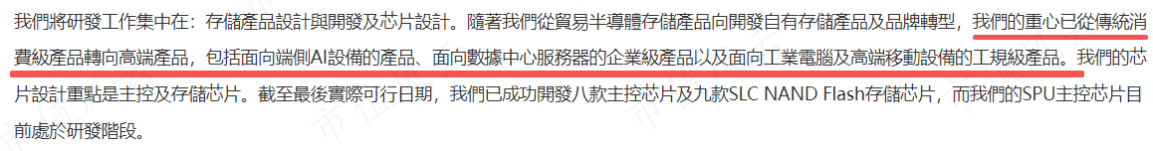
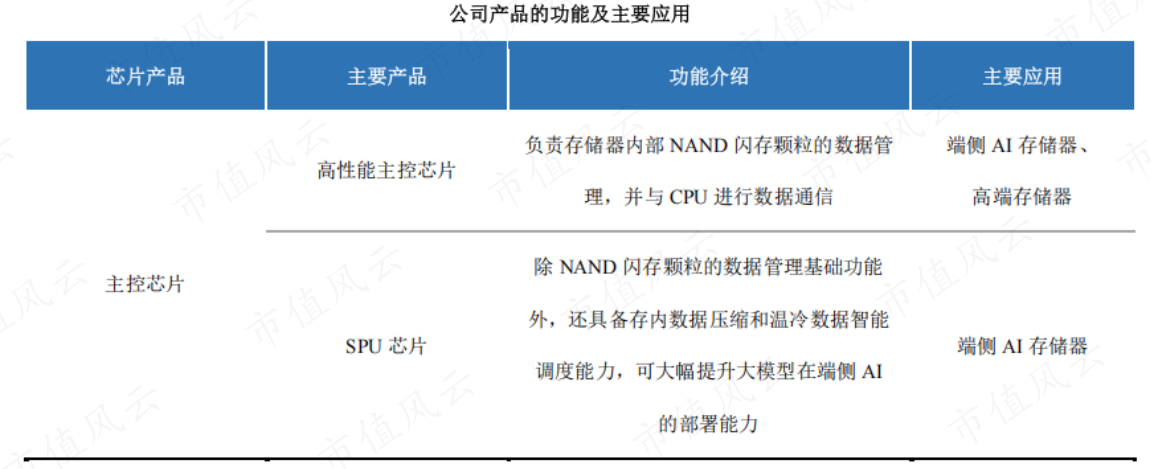
先看端侧AI方向,代表性产品SPU芯片与5nm UFS4.1主控。
二者定位存在明显差异:SPU与端侧AI结合更加紧密,是专门针对端侧AI内存墙痛点设计的专用存储处理单元,可在AI PC上将模型规模提高约3.2倍;与紫光展锐的联调甚至能让4GB DDR跑出接近8GB的体验,直接降低终端BOM成本。
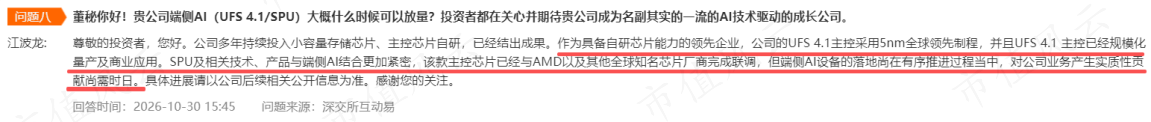
但根据互动易披露,SPU虽完成多家芯片厂商联调,相关产品落地尚在推进,暂未形成实质性业务贡献。
而UFS4.1是已规模化量产的高端通用主控,可通过软件赋能端侧AI,但端侧AI对应的出货规模没有公开拆分数据。
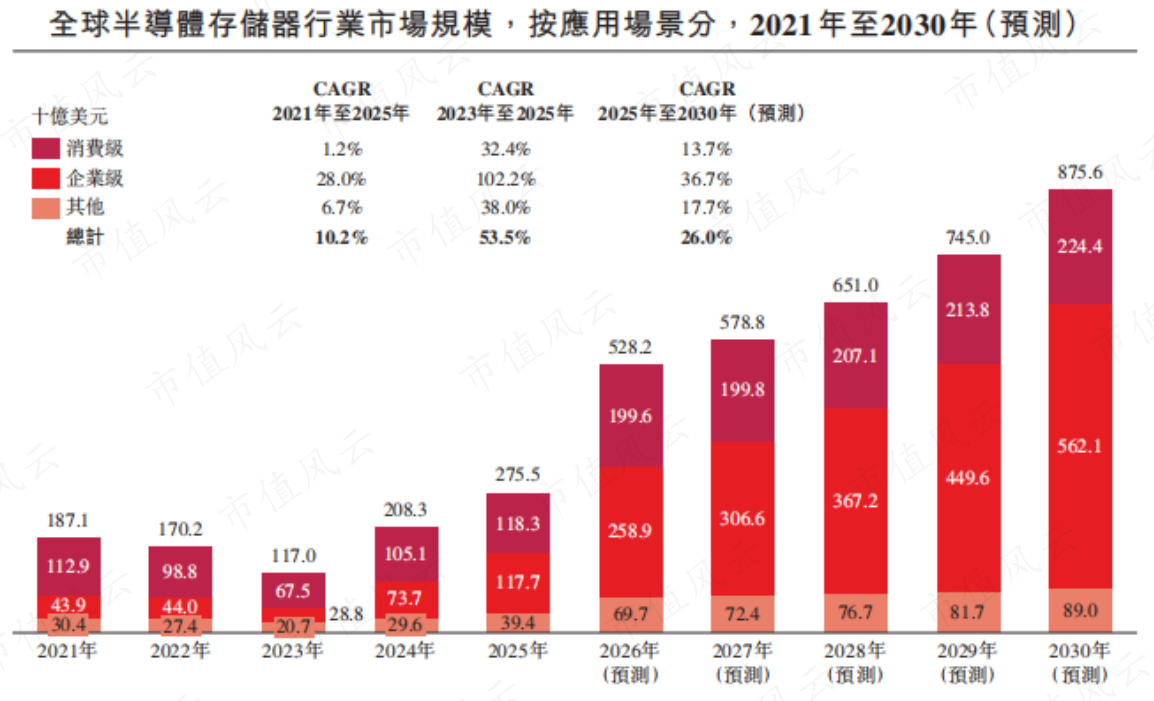
再来看企业级存储业务,主要应用于数据中心、服务器、云计算等场景。从行业空间来看,无论在绝对规模、还是增量空间上,未来企业级都将占据主导。
短板在于,公司企业级主控芯片主要依赖外部采购,附加值更多体现在系统方案集成、定制化能力上。
据年报,公司是国内少数具备“eSSD+RDIMM”产品设计、组合以及规模供应能力的企业。
2026年上半年企业级存储收入21.4亿元,同比增长208.8%。前三季度营收超40亿,占比约10%。
增速亮眼,但体量还不够大。如果企业级占比从10%提到20%,若企业级毛利率比消费级高10个百分点,对综合毛利率的贡献也只有约1个百分点的拉动。
公司消费级业务包括端侧AI设备及传统消费级产品,非消费级包括企业级及工规级产品。通过测算,非消费级主要来自企业级产品。
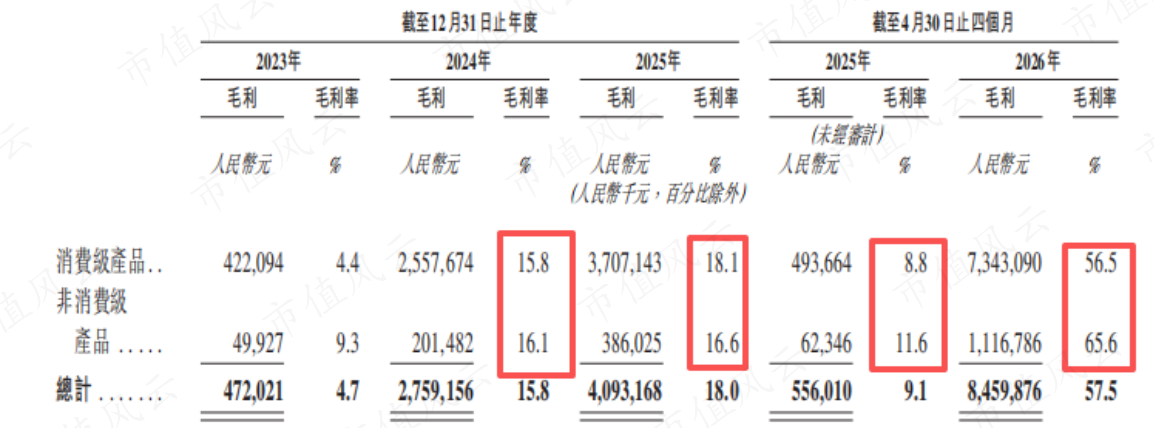
同行对比可以直观看到结构差距:德明利前三季度企业级收入82.4亿元,占总营收的29%,同时自研企业级主控也已落地交付。
对比江波龙企业级占比约10%、自研主控仍以端侧为主,这个差距客观存在。
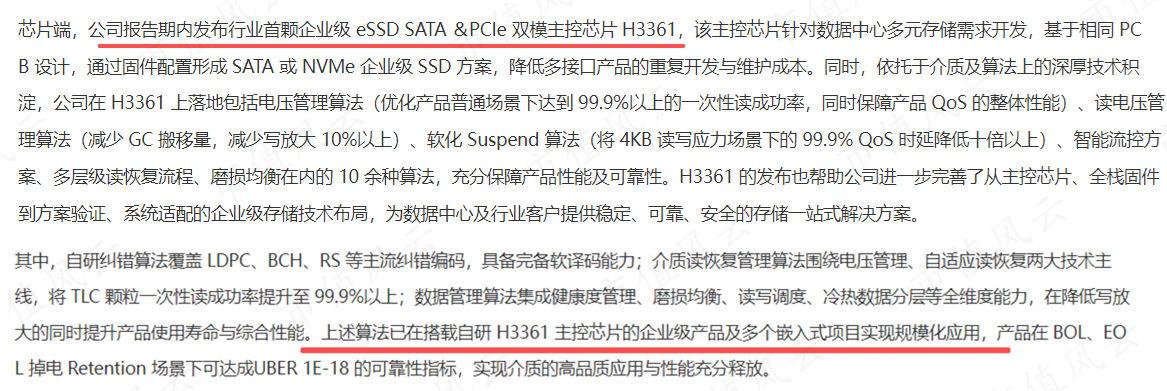
综合两条高端化路径来看:端侧AI相关产品虽已完成技术验证、部分主控实现量产,但缺少单独拆分的出货与营收数据,兑现节奏无法量化跟踪;
企业级存储是当前唯一具备可观测收入的高附加值赛道,但目前占比偏低,且企业级主控自研仍有短板。
整体来看,产品结构升级属于中长期慢变量,短期无法对冲周期带来的毛利波动。
三、基本盘在消费级,涨价抑制需求
在高端业务尚未形成业绩缓冲的阶段,公司经营完全由消费级基本盘决定。2024年,消费级营收占比高达93%,今年前四个季度占比88.4%。
分产品线来看,嵌入式存储、SSD、移动存储、内存条营收均实现大幅跃迁,营收占比分别为50%、22%、14%、13%。
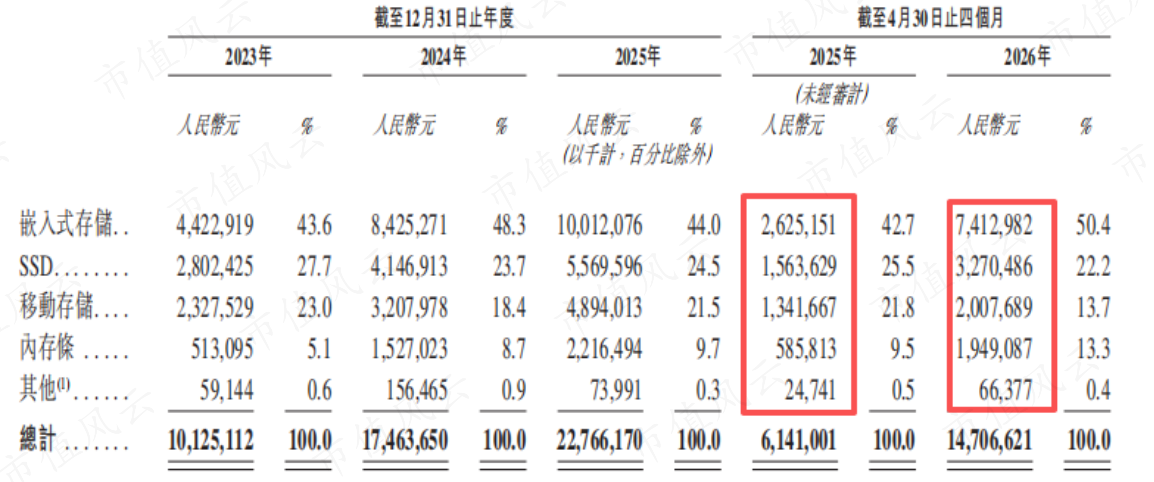
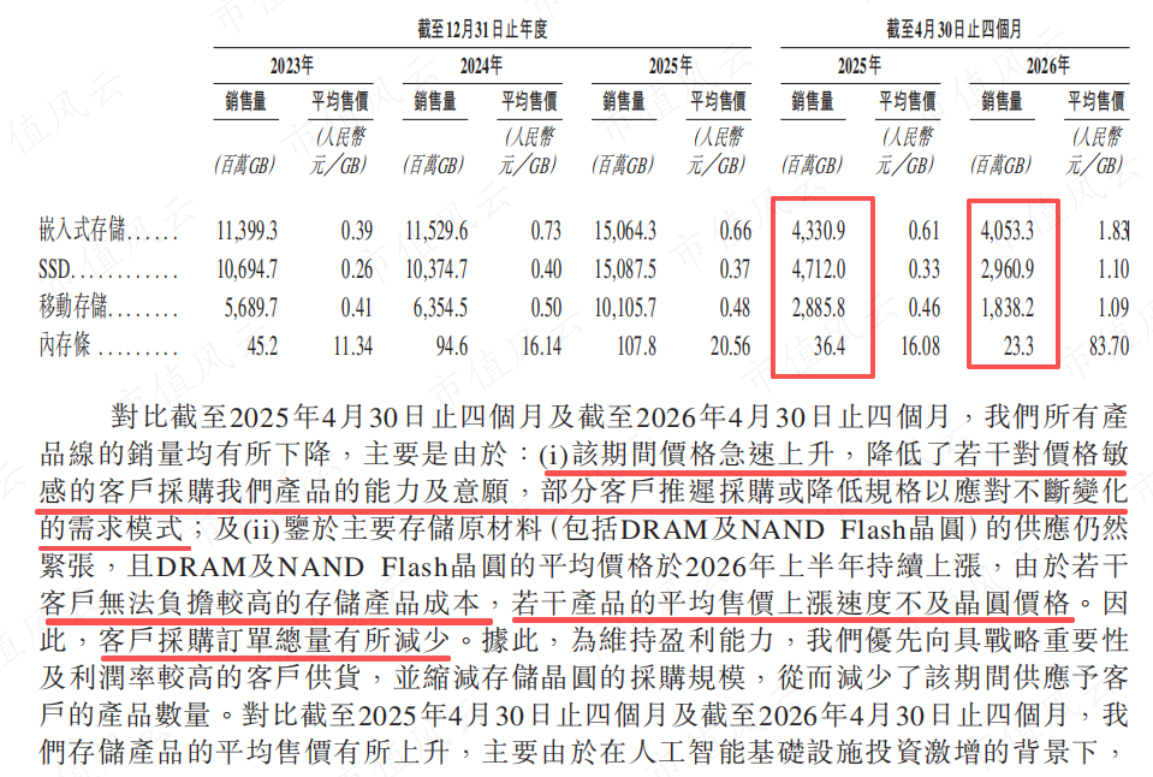
不过,今年主升是完全由价格驱动。从销量看,相比2025年上半年行业处于去库存并逐步回暖的低基数,今年前四个季度,公司产品线销量出现全线下滑。
其中SSD、移动存储、内存条下滑幅度显著,降幅接近36%~37%,嵌入式存储下滑幅度为6.4%。
公司解释有两条:一是价格急速上升,降低价格敏感客户的采购意愿,部分客户推迟采购或降低规格;二是晶圆供应紧张、价格持续上涨,公司减少晶圆采购,限制产量和可供应数量。
简言之,涨价已经对消费端需求形成压制。
下游终端数据印证了这一趋势:以PC为例,2026年第三季度全球PC出货量6270万台,同比下降20.1%,环比下降9.1%。
根据灼识咨询预测,2026年消费级存储出货量阶段性回落,由2025年6004亿GB降至4956亿GB,核心诱因就是短期价格暴涨;
待价格回归合理区间后,出货有望恢复增长,2030年回升至9339亿GB。消费级出货下滑属于短期扰动,并非长期增长逻辑被打破。
但对江波龙而言,近九成收入来自消费级应用市场,一旦下游终端无力承接高价,销量持续承压,公司盈利端的周期性波动会被进一步放大。
转向资产负债表,可以看到一分为二的信号。
积极的一面,下游客户锁货意愿较强,2026年三季度末,合同负债22.9亿元,同比增长544.7%。借助定增以及港股上市融资,公司有息负债率回落至31%左右。
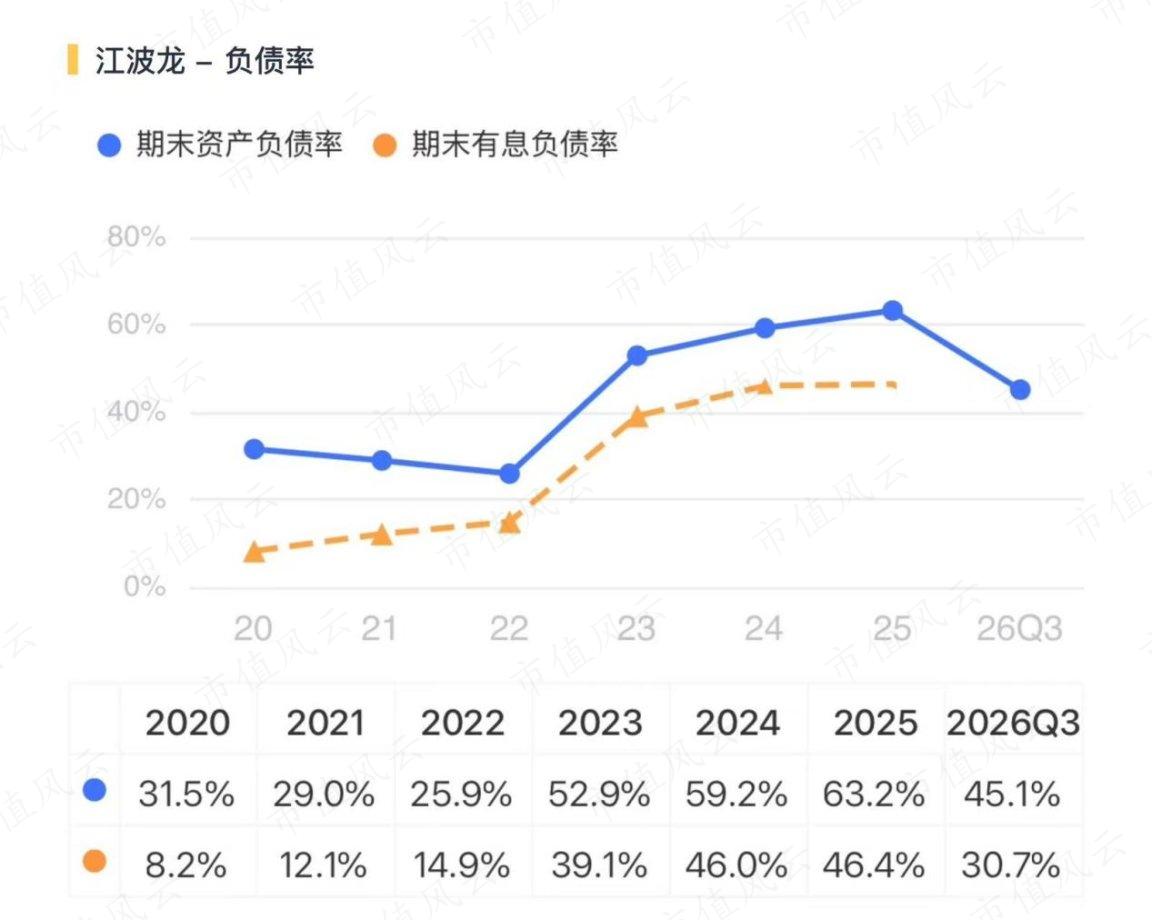
压力则集中在备货带来的资金占用:前三季度经营现金流量净流出22.7亿元。不过现金流已经出现边际改善,Q3单季经营活动现金流转正,录得8.8亿元。
结语
存储周期并未掉头,江波龙Q3盈利走弱的主要原因是依赖低价库存赚取超额价差的空间收窄。
在晶圆涨价斜率放缓、低价库存逐步出清的阶段,产品结构升级短期不足以对冲毛利率回落。
长期来看,公司盈利改善的核心落脚点仍是企业级存储放量、自研主控规模化落地,以及高附加值产品兑现溢价。
风云君认为后续值得跟踪的几个点:晶圆价格走势、企业级收入占比能否快速提高、企业级毛利率能否持续单独验证,以及自研主控落地进度和实际规模。