会员
 下载APP
想比纯债多一些收益,又不愿承担过高的股票仓位,是不少人关注“固收+”的原因。
利率处于较低水平,让这一需求更为突出。
财政部数据显示,2026年11月9日,1年期和10年期国债收益率分别为1.17%、1.59%,持续处于低息状态,债券的利息回报空间相对有限。
固收+通常以债券为底仓,再配置股票、可转债等资产,争取增加收益来源。
那么,固收底仓靠什么赚钱,不同的“+”又有哪些差别?
一、先看“固收”,收益并不固定
固收+通常以债券等固定收益资产为主要配置,常见于部分债券型基金、偏债混合型基金。具体能投什么、投多少,要看基金合同。
固收底仓里,不同资产的风险也有区别。
国债、地方政府债、政策性金融债等,通常归为利率债,价格主要受市场利率变化影响。企业债、公司债、中期票据等信用债,还要关注发行人能否按时还本付息。部分组合也会配置银行存款、同业存单等资产,兼顾收益和流动性。
这些底仓的收益,主要来自收利息和赚差价。
收利息,就是发行人按约定支付利息,前提是它能正常履约。
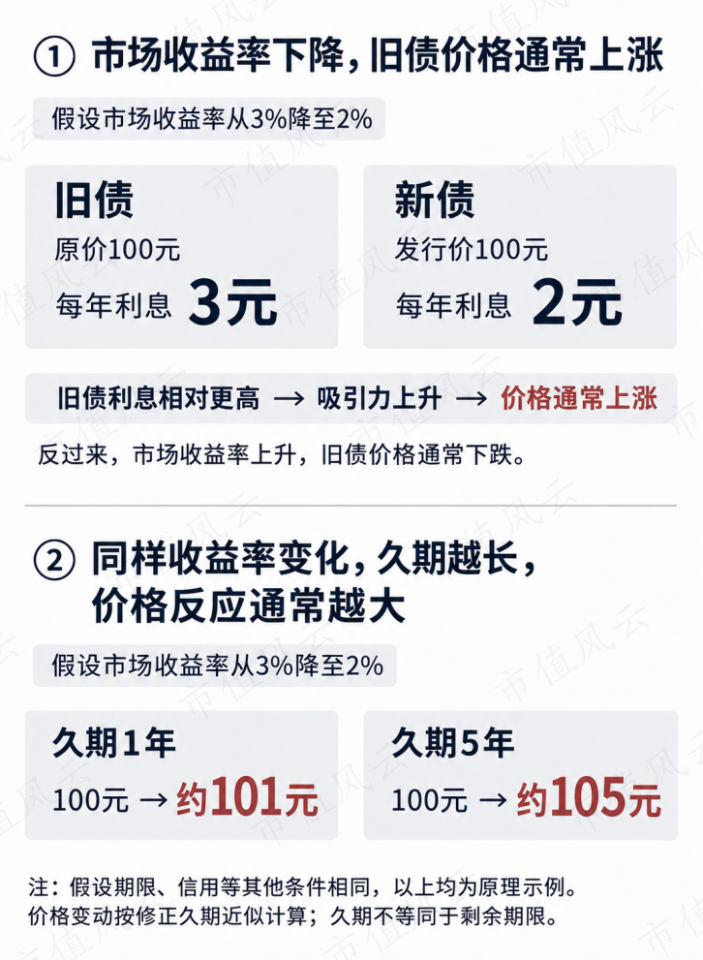
赚差价,则来自债券价格的变化。同等条件下,市场利率下降,新债的利息通常更低,旧债的利息相对更有吸引力,价格通常会上涨。反过来,市场利率上升,新债的利息更高,旧债往往需要降价才有吸引力。
衡量债券价格对利率变化有多敏感,常用的指标是“久期”。其他条件相近时,久期越长,价格受利率变化的影响通常越大。
另外,管理人有时还会借钱买债,希望多赚一些收益。但借钱要付利息,债券跌价时也可能亏得更多,资金紧张时还可能需要卖债还钱。
所以,“固定收益”不代表收益固定。即使债券正常付息,价格下跌也可能抵消利息收入,甚至造成亏损。
二、同样一个“+”,加法各不相同
固收+的差别,很大程度上取决于加了什么。股票、ETF、可转债和国债,作用和风险各有不同。
“+股票”,主要通过股价变化和分红影响组合收益,也带来股票市场的波动。
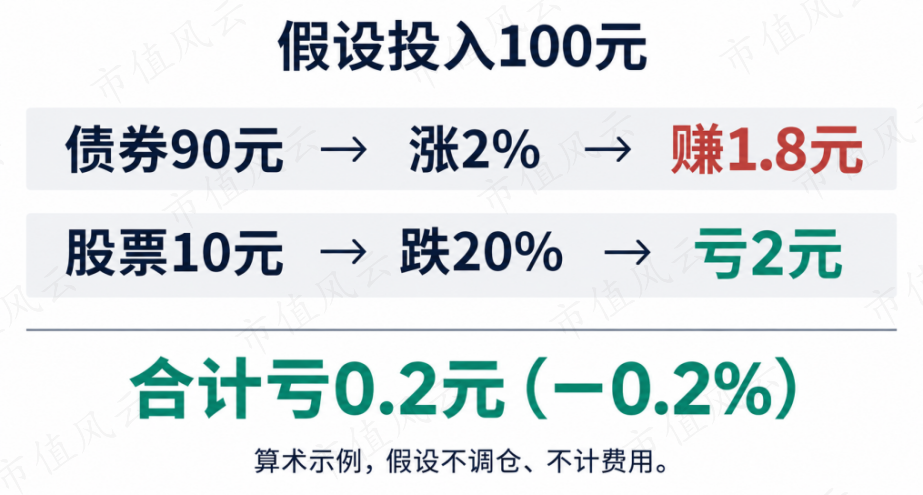
即使股票仓位不高,也可能明显影响整体表现。假设组合持有90%的债券和10%的股票,一段时间内债券上涨2%、股票下跌20%,不调仓、不考虑费用等因素,组合收益约为-0.2%。这只是算术示例,但说明了一个问题,仓位小,不代表风险影响小。
“+ETF”,要看它投资什么。
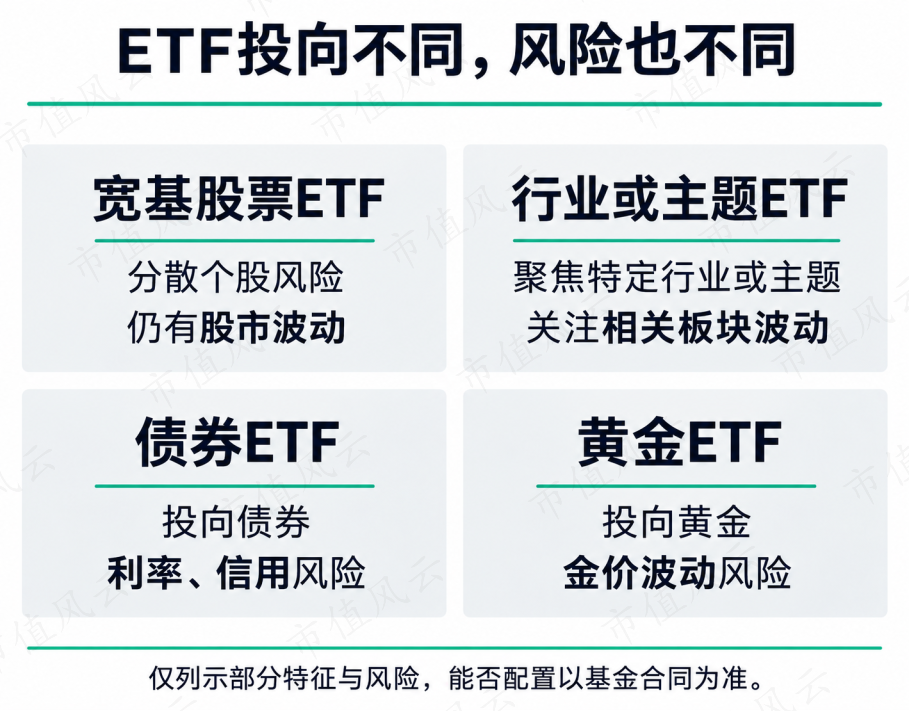
ETF可以跟踪股票、债券、黄金等不同资产。宽基股票ETF有助于分散单一个股风险,行业或主题ETF通常聚焦特定行业或投资主题。债券ETF仍有利率、信用等风险,黄金ETF主要受黄金价格变化影响。是否能够配置这些ETF,还要看基金合同。
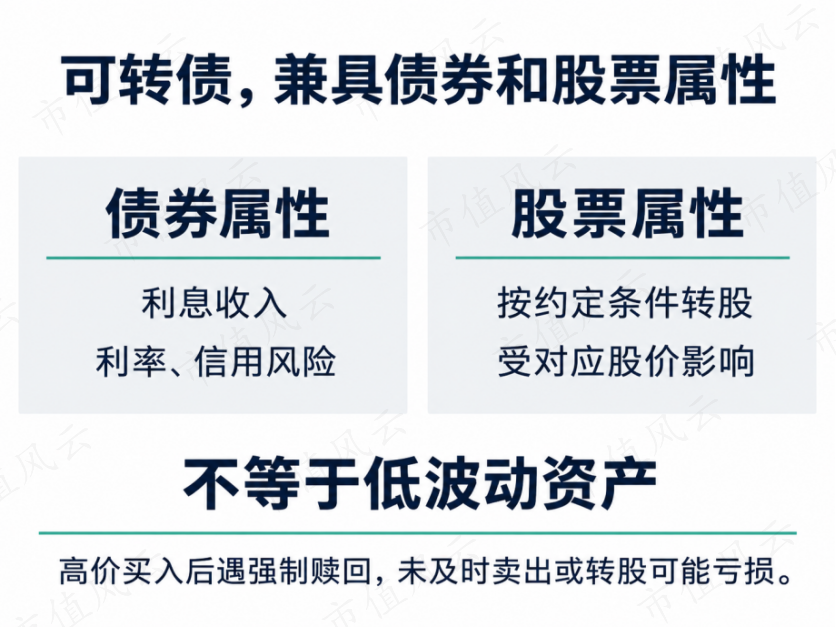
“+可转债”,增加的是兼具债券和股票属性的资产。
可转债可以按约定条件转换为股票,价格既受利率和发行人信用状况影响,也受对应股票价格、转股条款等因素影响。部分可转债的波动更接近股票,不能全部当作低波动底仓。此外,高价买入后若遇到强制赎回,未及时卖出或转股,也可能遭受损失。
“+国债”,则要区分国债现券和国债期货。
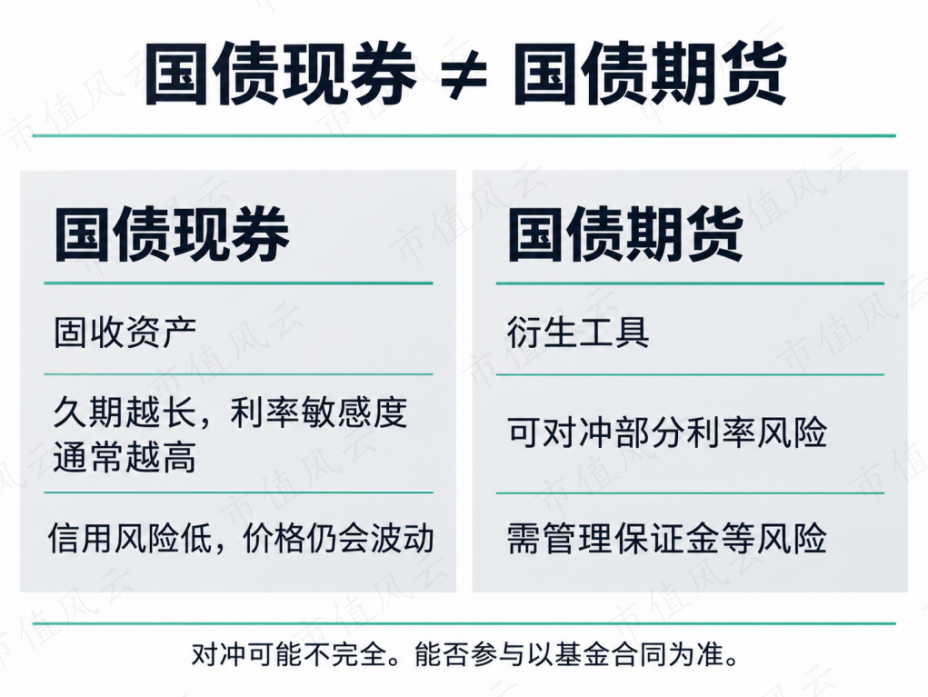
国债通常本就属于固收底仓。增加长期、超长期国债,主要改变的是组合对利率变化的敏感程度。信用风险较低,也可能出现明显的价格波动。
国债期货属于衍生工具。在合同允许的范围内,管理人可以用它对冲部分利率风险,但对冲效果未必完全,还需要管理保证金等风险。
因此,看固收+,既要看加了什么,也要看加了多少、怎样使用。这些差异,会共同影响组合的收益和波动。
三、稳健、均衡、进取,不能只看名字
固收+常有稳健型、均衡型、进取型等称呼,但不同机构的划分并不一致,也不能代替正式风险评级。理解这些差别,可以先看股票仓位。
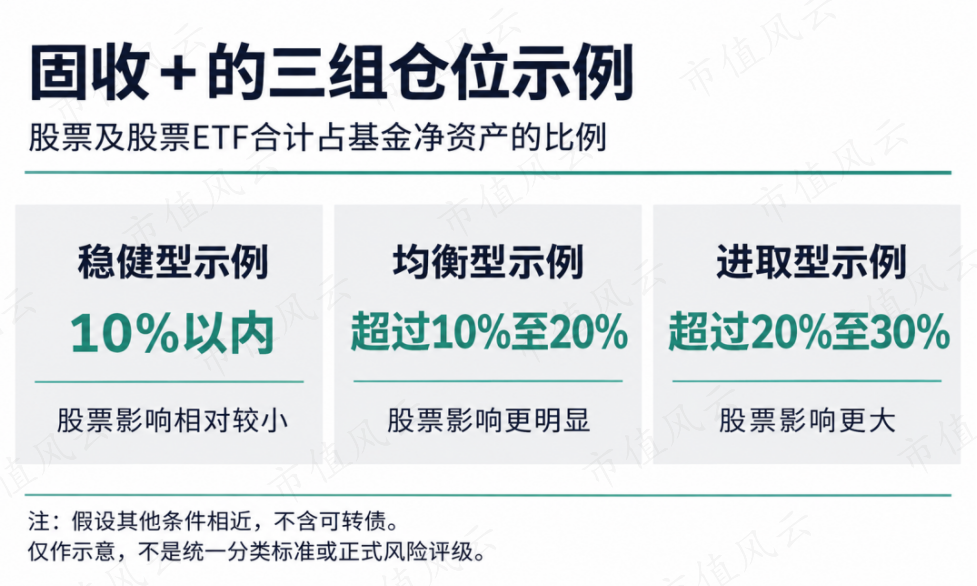
以下用三组组合举例。比例均指股票及股票ETF合计占基金净资产的比例,不包含可转债,仅作示意,不是统一分类标准。
稳健型示例,仓位在10%以内。股票市场对组合的影响通常相对较小,适合希望限制权益参与程度、同时能够接受一定净值波动的投资者。
均衡型示例,仓位超过10%、不超过20%。股票对组合收益和亏损的影响更加明显,需要投资者能够承受阶段性回撤,并留出较为充裕的持有时间。
进取型示例,仓位超过20%、不超过30%。组合对股票市场更敏感,收益弹性更大,也可能出现更深的亏损,需要更强的风险承受能力和较长的资金使用期限。
这三类没有高下之分,关键是与自己的资金用途和承受能力匹配。
不过,股票仓位只是判断风险的一个角度。同样的仓位,分散投资与集中持有少数行业,风险可能不同。可转债比例、债券久期、信用质量和杠杆水平,也要一起看。
尤其是股票仓位低、可转债占比较高的组合,未必就更稳健。可转债的股票属性会随股价和条款等因素变化,不能当作低风险债券,也不能简单按固定比例折算。
四、配置定位和持有周期,要一起考虑
固收+以债券为主,适度参与股票等资产,可以满足部分投资者在纯债与股票投资之间的配置需求。
但股债并不总是此涨彼跌,也可能同时下跌,组合配置不能消除所有风险。
是否适合参与,先看这笔钱什么时候用。
如果几个月后就要支付房款、学费,或需要随时应急,就要优先考虑流动性和本金稳定性,不能指望市场恰好在用钱前回升。
权益参与越多,通常越需要留出较长的持有时间。但一年、三年都不是保证盈利的期限,产品约定的最低持有期,规定的是何时可以赎回,并不保证届时回本或盈利。

长期持有同样需要定期检查。产品的实际仓位、投资风格是否符合预期,自己的资金用途和风险承受能力有没有变化,都比单纯等待净值回升更值得关注。
五、三个误区,比短期收益更值得看清
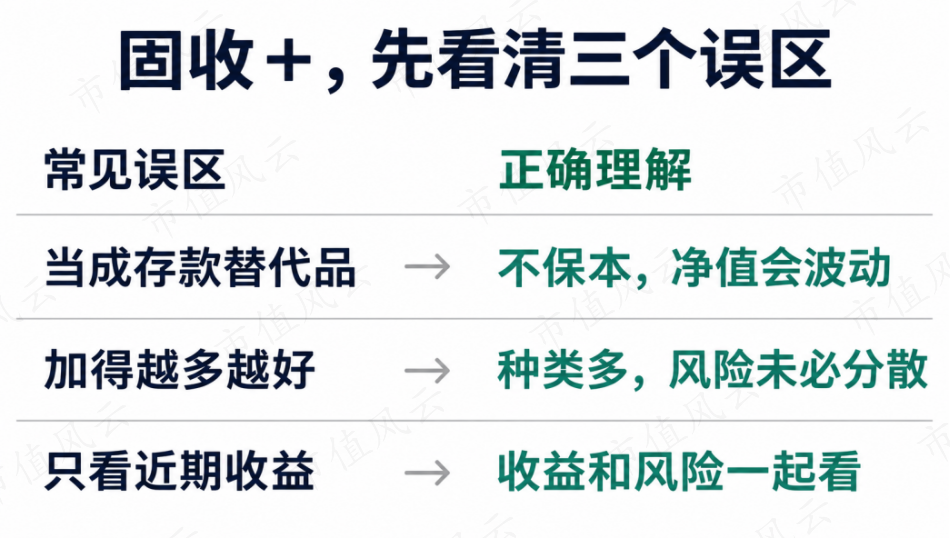
第一个误区,是把固收+当成存款替代品。
基金净值会波动,不保证本金和收益。名称里有“稳健”,也不代表不会亏损。
第二个误区,是认为“+”得越多越好。
增加股票、可转债等资产,可能丰富收益来源,也可能增加风险。如果这些资产受相似因素影响,仍可能同时下跌。种类多了,风险未必就分散了。
第三个误区,是只看近期收益。
短期表现较好,可能来自更高的股票仓位、更集中的行业配置,或更长的债券久期。比较收益,也要看承担了什么风险,市场调整时可能出现多大波动。
读懂固收+,要看清底仓投什么、增强部分加什么、各自占多少,再判断自己能否承受相应的净值变化。配置方式与自身需求是否匹配,比名字听起来是否稳健更重要。
风险提示:本文仅作投资知识普及,不构成投资建议或产品推荐。固收+不保本、不保证收益,存在本金损失风险。投资前请阅读相关法律文件,结合自身风险承受能力审慎决策。过往业绩不代表未来表现。基金有风险,投资需谨慎。