会员
 下载APP

9月份以来中国政法大学资本金融研究院原院长刘纪鹏教授密集发声,主要观点包括“中国股市在未来国家发展中,是最轻巧、最省力、最能拉动经济、带动消费、拉动高科技的唯一手段,包括对房地产的拉动”、“只要落地T+0、严控大股东持股比例、取消不合理第二类限制性股票三项改革,当前低迷的市场信心就能稳定修复、逐步回升”。
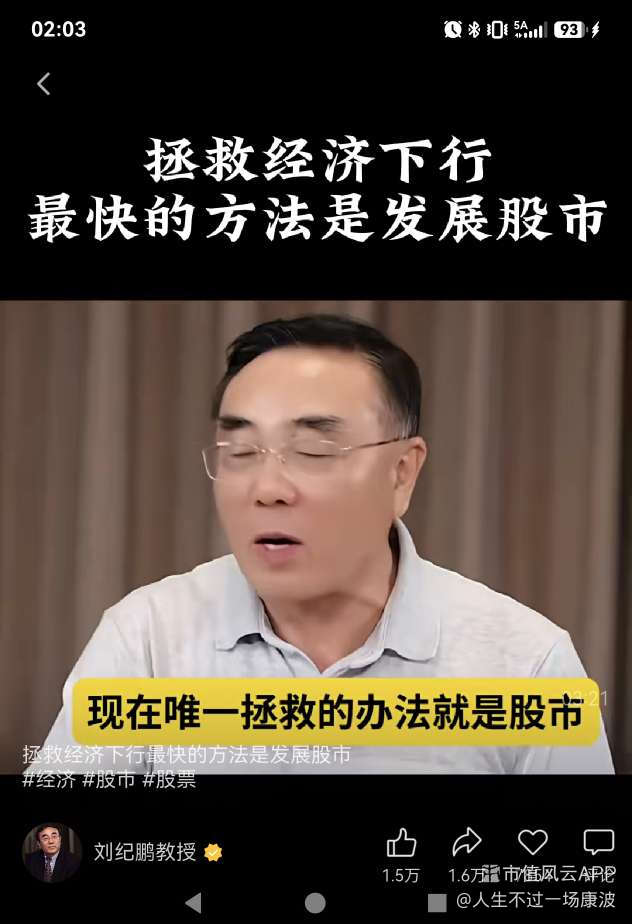
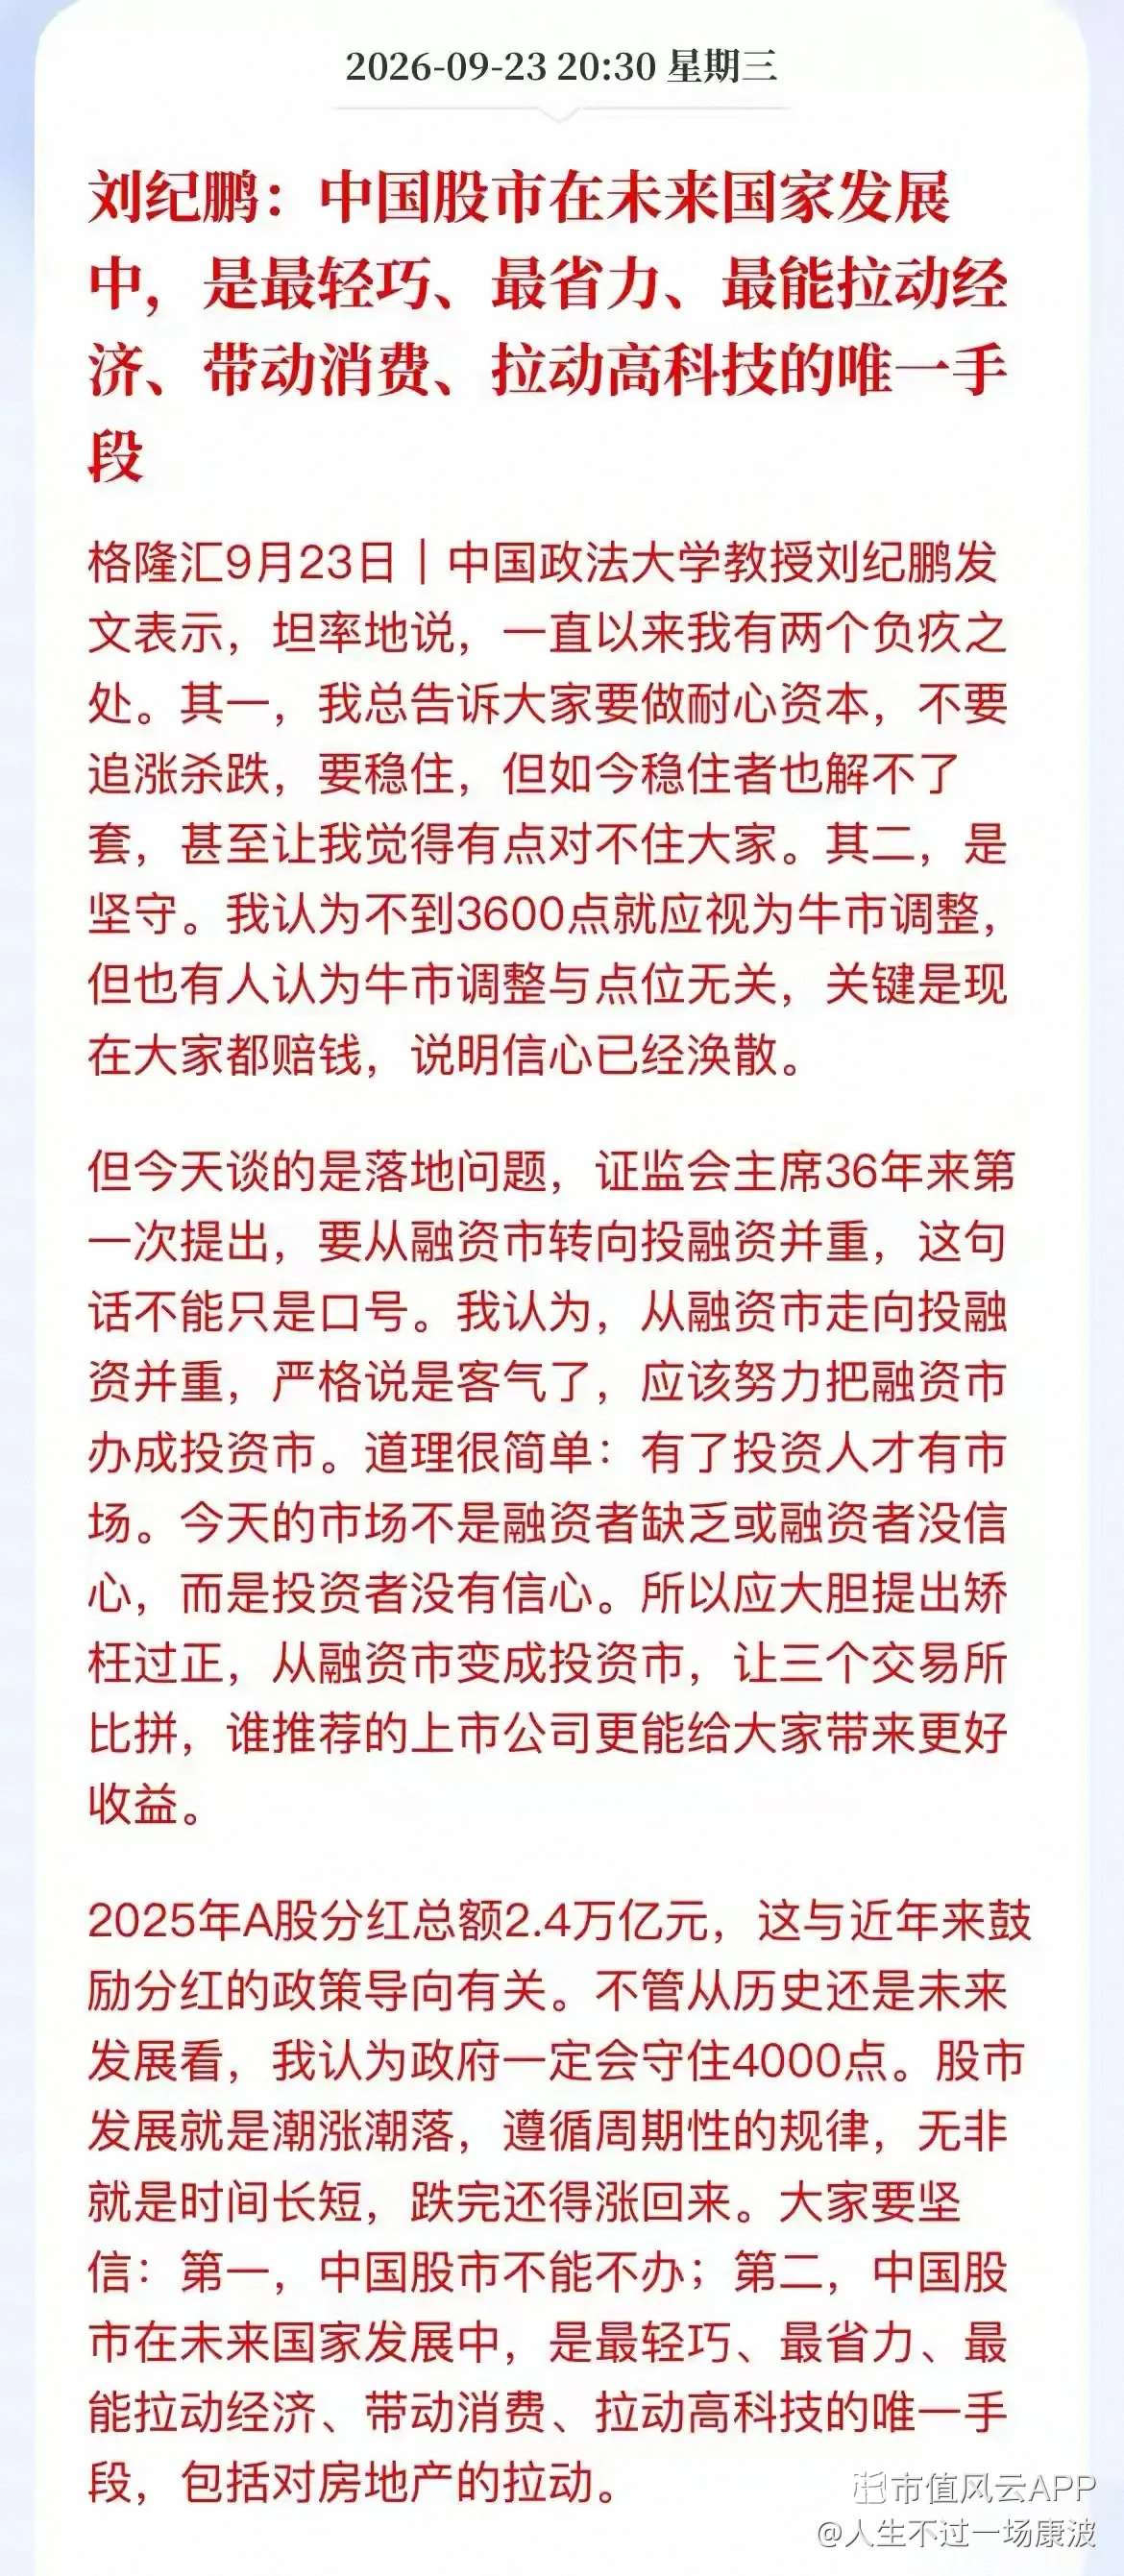
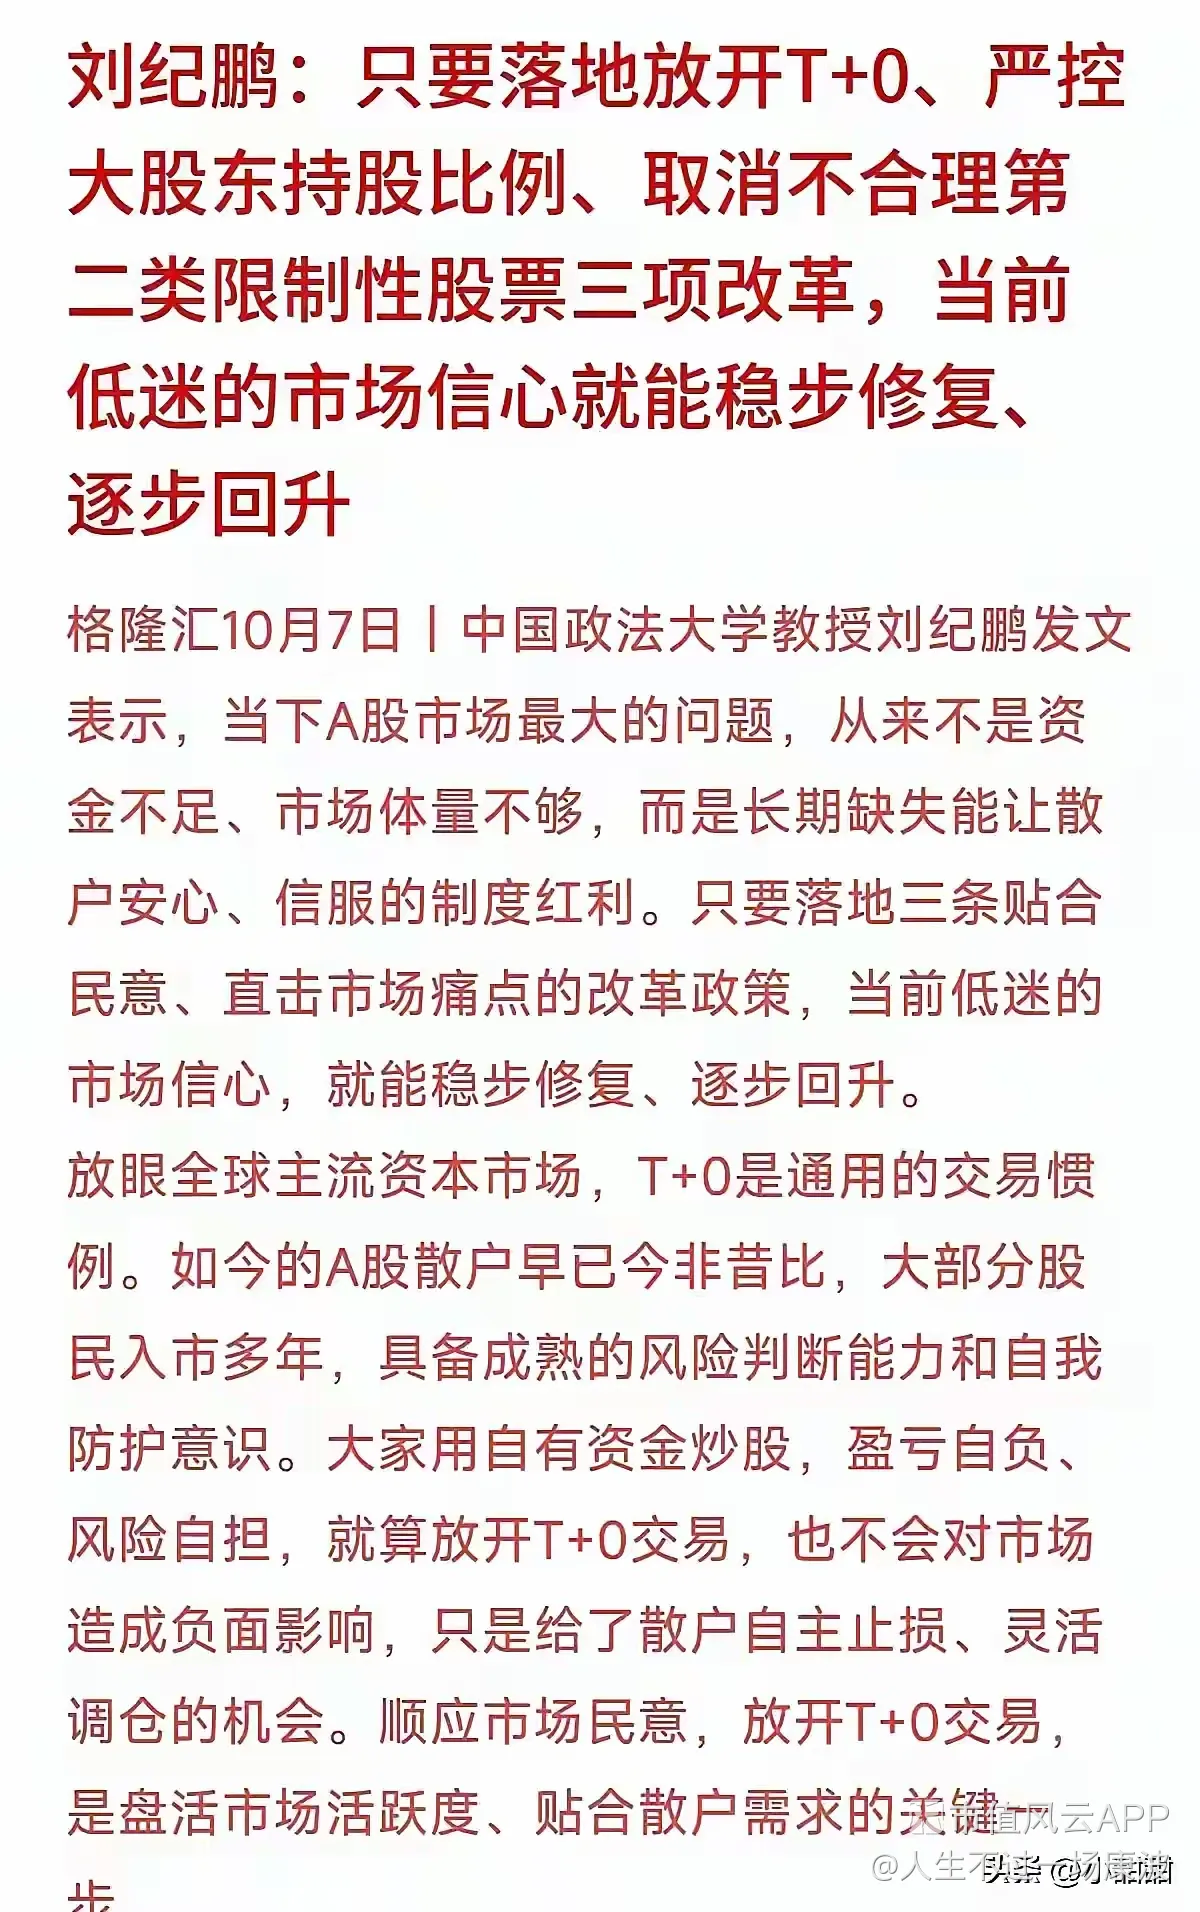
不可否认,刘纪鹏教授长期参与、关心中国证券市场,也曾经为中国证券市场做出过贡献。但关心,未必就能做好事。
刘教授的这些观点不仅违背基本的经济常识,更毫无逻辑、纯属意淫。新陈代谢是自然规律,人老了,大脑必定退化,老了就要服老,不要跑出来误导公众,更不要晚节不保,活成用忧国忧民引流的司马南。
股市,也就是教科书里的证券市场,按中国证券业协会统编教材,有三大功能:筹资-投资(为资金需求者发行证券筹集资金,同时为资金盈余者提供投资标的)、定价(证券是资本的存在形式,证券价格就是资本价格,由供求双方共同作用形成)、资本配置(通过证券价格引导资本流动,使资源从低效部门流向高效部门),按版本各异的大学专业教材,一般是五大功能:资金融通、价格发现、流动性、风险管理、信息传递。
我们来一条一条来分拆刘教授的暴论
一、股市拉动经济
经济学上这是因果倒置。索洛模型(有兴趣的可以看1987年诺贝尔经济学奖相关内容)的基本结论:储蓄与投资(包括股权融资)只能带来一次性的水平效应,长期人均增长率只由全要素生产率决定。而股市既不直接供给劳动力,也不制造技术,它做的是为已存在的资产定价、为未来的现金流贴现。
同时,我国上市公司业绩与国民经济增长并不是正相关的,2000–2014 年上市公司净利润增速与 GDP 增长的关联性仅 0.39。股市都不"反映"经济,怎么拉动?
社会财富是人类劳动在自然基质上施加形式而产生,靠分工、资本品储存、知识与人力资本四重放大器成倍扩展,并由产权、价格信号与分配结构决定这些劳动是否真的被组织起来;它最终表现为存量资产组合(生产资本+自然资本+无形资本),而货币、股价、GDP 只是这个存量的映射。
股市的本质是资产定价与权属转让的场所,不是生产要素的供给方。股价上涨本身不创造就业、技术、订单和居民收入。或者说股市的红火,实际本身并不创造财富,投资者的海量投入,仅对券商的员工收入、券商的计算机设备供应商、国家印花税等有拉动意义。
我们可以举例说明,2025年全球玩家玩《王者荣耀》花费了120亿元,这120亿元实际是财富的转移,而腾讯砸2亿元制作,则拉动了120亿元的收入。2亿元是投入,120亿元是消费。谁创造了财富?
股市,特别是二级市场,是且仅是一个财富分配场所,全球股市无一例外都是零和博弈的,这点已无需证明了吧?
比如隔壁老王中签了100股宇树科技,发行价150.80元,上市首日1100元/股落袋,他可以说我实现了399200元财富增值,但对应的,一定是有人在1100元买入了500股,那么这位买入的,对应的是334000元的亏损。所以,老王的这笔交易,实现的是财富的转移,而不是财富的创造。
按刘纪鹏教授的思路,彩票市场显然比股市拉动经济、带动消费、拉动高科技更轻巧,更容易,毕竟买股票还要动脑子,对老糊涂人士不友好,彩票买2元,保底中100元,500万元的中奖率提高到10%,全民买,每天开奖,全民发财,不就拉动消费了嘛。这里有且仅有一个小小的问题,兑奖的钱从哪里来?
说方案,手揣兜儿里,上下嘴皮子一碰,是最容易的事儿。
我想到一个故事。辛亥革命清帝退位后,中山先生北上没,袁世凯问振兴我国,中山先生有何良策?中山先生说,用10年时间,修筑20万英里(合32万公里),何愁我国不兴?袁世凯问,要花多少钱呢?中山先生说60亿银元足矣(也就是1.875万元/公里,这个数靠谱吗?京张铁路造价是4.85万/公里)。而当时全国财政总收入每年约1亿元,袁大总统也是妙人,旋即任命孙大炮“全权筹办全国铁路事务”,然后买就没有然后了。顺带说一下,2025年末全国铁路总里程是16.5万公里,将将实现中山先生110年前规划的50%。
放屁谁不会?
二、股市带动消费
中国人民银行《2019 年中国城镇居民家庭资产负债情况调查》数据:户均总资产 317.9 万元,实物资产占 79.6%;住房占总资产 59.1%(占实物资产的 74.2%),金融资产占比仅 20.4%,
而这 20.4% 里,绝大部分是存款与保险;收入最高 10% 家庭户均总资产 1204.8 万元,前 10% 家庭占有全部城镇家庭资产近一半,与最低 20% 家庭相差13倍。也就是说:中国家庭的财富锚是房子,股票只是零钱,且这点零钱高度集中在少数人手里。 而最可能因股市上涨而花钱的中低收入群体,其边际消费倾向最高、持股却最少——财富效应在起点就被分配结构掐断了。
高盛《中国居民资产负债表》数据:居民总资产约 730 万亿元,房产占比从 2021 年中的 67% 降至 2026 年一季度的 52%,同期现金与存款从 16% 升至 25%,而居民直接持股比例仅小幅上行至6%。从收入结构看:居民收入占 GDP 约 43.5%,其中劳动收入占比超 73%,财产性收入仅占 8%,且财产性收入内部长期以利息为主导。
三、"最轻巧、最省力"
这条路日本走过,韩国正在走。如果"靠股市拉动经济"真的省力,日本早就制霸全球了。
1980年代,日本股市烈火烹油,1989年末日经225达到38951峰值,但出来混总要还的,随后泡沫破裂,最低跌至6994,随后是大家耳熟能详的“失去的三十年”。
韩国存储杠杆交易爆仓后跳楼的不是一个两个,拉动丧葬经济吗?
所以“轻巧”、"省力"的真相是:成本没有消失,只是被推迟并加杠杆地转移了。 而且它对股市是非对称的——上涨时传导极弱,下跌时通过负财富效应、质押平仓、融资功能冻结、银行不良,直接拖垮实体。奥肯的漏桶原理很形象的说明了这点:钱要从一处搬到另一处,必须用一个漏桶去搬,漏出的就是效率。
四、"拉动高科技的唯一手段"
根据国家统计局《2024 年全国科技经费投入统计公报》:
2024 年全国 R&D 自有经费 36326.8 亿元,增长 8.9%,投入强度 2.69%;分主体:企业 28211.6 亿元(占 77.7%),政府属研究机构 4231.6 亿元(11.6%),高等学校 3065.5 亿元(8.4%),而同年IPO总额仅673.53亿元。二者量级差距一目了然:支持中国硬科技的主干资金来自企业自身利润、财政与国有产业基金,而不是股市募资。 股市在拉动高科技的真实作用是估值锚与激励定价器,唯一手段?大基金投入的是大消费领域吗?
)——这是"风险定价、股权财富效应、并购支付手段、创投退出通道"的价值,值得充分肯定,但它是乘数,不是本金。
另外还有反例。日、韩、台在均是在证券市场远不发达的条件下完成了半导体与制造业升级;韩国最明显,政府主导,财阀体系银行重组+大企业自主研发,而非股市红火。
五、对房地产的拉动
这种论调堪称疯狂。
首先,房地产下行的原因不是股市。 出生率持续下降、人口老龄化、城镇化拐点、居民去杠杆率、收入转弱、库存高企,是导致房地产严重供过于求的显著原因,一个供过于求的市场,价格下跌是基本规律。原因里没有股市。2015年股灾,影响当时房价快速上涨了吗?用股市拉动房地产,相当于理发治疗老年痴呆。我就问你刘教授,假如你股市里每年挣1000万,你会每年买一套房吗?我可能去旅游、招前台、甚至买车,我也不买房。
实际从历史上看,股市和楼市甚至是竞争关系。 2015 年前后的杠杆资金入市,很大程度是经营贷与消费贷违规流入股市,对企业正常贷款和按揭形成挤占,对房地产与企业部门只会是抽血。
其次,股价与房价并不相关,会有人因为万科涨停了,把他万科二手房的出让价涨10%吗?或者说万科市值增加了,就能对它开发的楼盘涨价吗?
至于T+0落地就能如何如何,不知道刘教授是怎么得出这个结论的,如果成立,那么T+0的港股,应该单边向上,而过去几年,它恰恰是全球表现最差的市场。
T+0、杠杆,这些都是工具,工具无善无恶,你不能说我买了把一万块的菜刀,我的厨艺就比国宴大师牛逼。
人老了,得服老,与其满嘴跑火车,不如发挥你的长项,积极揭露财务造假的上市公司,还能拿村委会的奖励买房,实实在在提振楼市,真要忧国忧民,与其误导大众,不如好好锻炼身体,减少对国家医保资金的挤占,这才是黄土埋到眉毛的一辈人对国家实实在在的贡献。