会员
 下载APP
第一部分 重要资讯
一、美9月CPI环比增长0.6%
美国9月消费者价格指数(CPI)同比增长3.7%,预估为3.6%,前值为3.4%。9月CPI环比增长0.6%,预估0.6%。
美国9月核心CPI同比增长2.6%,预估为2.5%,前值为2.4%。9月核心CPI环比增长0.3%,预估为0.2%,前值为0.3%。
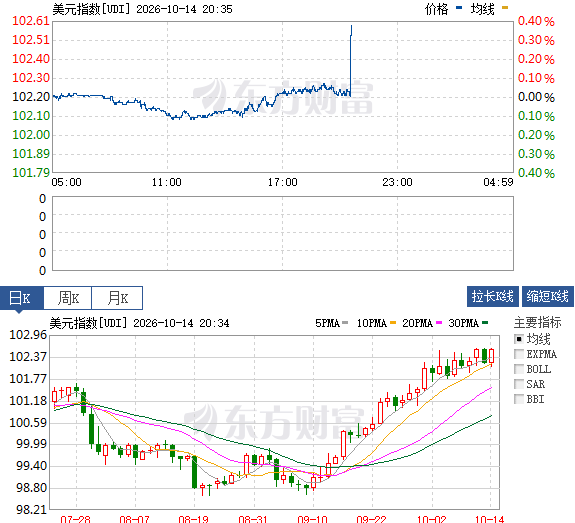
该数据公布后,美元指数随即直线拉升,这意味着美10月加息的概率有所上升。
二、前三解读央行数据
2026年9月末社会融资规模存量为468.17万亿元,同比增长7.1%。其中,对实体经济发放的人民币贷款余额279.9万亿元,同比增长4.8%;
9月末,广义货币(M2)余额359.63万亿元,同比增长7.2%。狭义货币(M1)余额116.76万亿元,同比增长3.2%。流通中货币(M0)余额15.02万亿元,同比增长10.6%。前三季度净投放现金9221亿元。
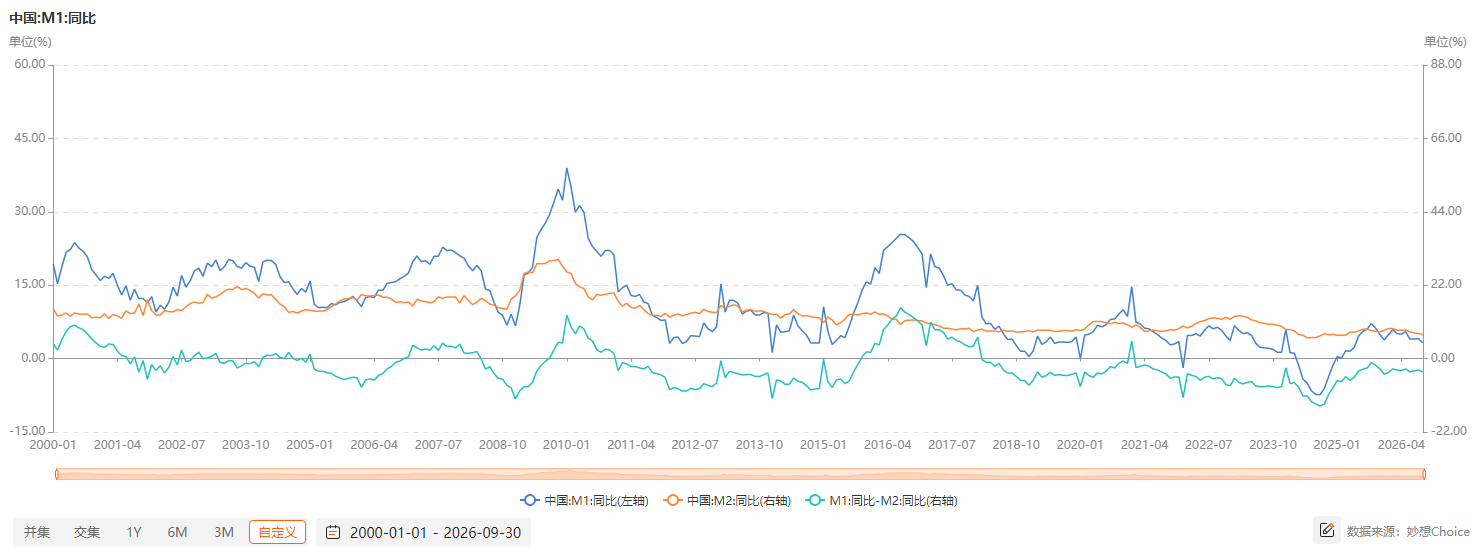
M1-M2剪刀差(负值)在扩大。
M1(狭义货币):主要包括流通中现金和企业活期存款,代表“准备随时花出去的钱”,是经济中最活跃的部分。
M2(广义货币):在M1基础上,还包括了定期存款、储蓄存款等,代表“所有的钱”,即整个社会的货币总量。
当M1增速持续低于M2增速,形成负剪刀差并扩大时,意味着资金正从活期账户向定期账户转移,从“准备花”的状态变成了“存起来”的状态。这通常表明企业和居民对未来经济预期偏谨慎,更倾向于储蓄而非消费或投资,经济活力因此减弱。
最直接的信号是有效需求不足,经济内生动力偏弱。企业活期资金不足,扩产意愿审慎;居民消费信心低迷,制约内需修复节奏。
跑了近2万亿。
9月末,本外币存款余额357.52万亿元,同比增长7.6%。月末人民币存款余额349.45万亿元,同比增长7.5%。
前三季度人民币存款增加20.76万亿元。其中,住户存款增加9.39万亿元,非金融企业存款增加3.16万亿元,财政性存款增加1.63万亿元,非银行业金融机构存款增加4.41万亿元。
值得警惕的是,8月末,非银行业金融机构存款增加6.32万亿元。
这意味着单单9月,非银金融机构的存款就少了1.91万亿!!
股市病中惊坐起,暗风吹雨入寒窗。
三、国家统计局:9月CPI同比上涨0.9% PPI同比上涨5%
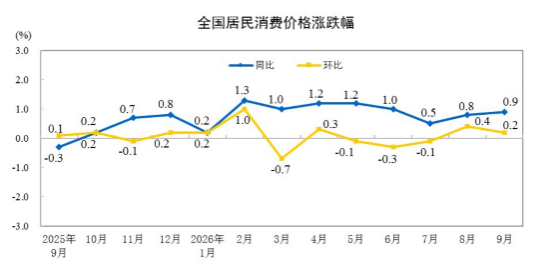
2026年9月份,全国居民消费价格同比上涨0.9%。其中,城市上涨0.9%,农村上涨0.8%;食品价格下降1.7%,非食品价格上涨1.5%;消费品价格上涨1.0%,服务价格上涨0.8%。1--—9月平均,全国居民消费价格比上年同期上涨0.9%。
9月份,全国居民消费价格环比上涨0.2%。其中,城市上涨0.2%,农村上涨0.4%;食品价格上涨0.4%,非食品价格上涨0.2%;消费品价格上涨0.5%,服务价格下降0.2%。
2026年9月份工业生产者出厂价格同比上涨5.0% 环比上涨1.2%
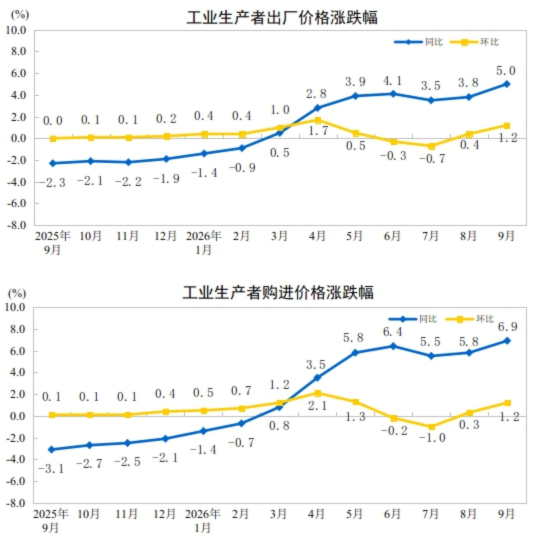
2026年9月份,全国工业生产者出厂价格同比上涨5.0%,环比上涨1.2%。工业生产者购进价格同比上涨6.9%,环比上涨1.2%。1—9月平均,工业生产者出厂价格比上年同期上涨2.3%,工业生产者购进价格上涨3.6%。
9月份,工业生产者出厂价格中,生产资料价格同比上涨6.5%,影响工业生产者出厂价格总水平上涨约5.07个百分点。其中,采掘工业价格上涨25.4%,原材料工业价格上涨9.4%,加工工业价格上涨3.4%。生活资料价格下降0.1%,影响工业生产者出厂价格总水平下降约0.03个百分点。其中,食品价格下降1.8%,衣着价格下降1.2%,一般日用品价格下降0.6%,耐用消费品价格上涨1.6%。
四、阿斯麦业绩展望积极
今天下午,全球光刻机巨头、AI风向标阿斯麦发布财报,引发全球股市大幅震荡,阿斯麦美股在夜盘交易中一度暴跌近5%,并拖累韩国股市的三星电子和SK海力士走低,韩国KOSPI指数盘中一度高达2.71%的涨幅被全部抹去。截至收盘,KOSPI指数下跌0.44%,SK海力士下跌1.66%,三星电子持平。
然而,在韩国股市收盘后没多久,阿斯麦股价开启直线拉升模式,不仅收复了全部跌幅,而且还一度涨近2%。
阿斯麦14日公布的财报显示,公司第三季度净销售额为116.6亿欧元,略低于分析师平均预期的117.2亿欧元;当季净利润达49.6亿欧元,大幅超出市场预期的41亿欧元;当季毛利率为57.5%,同样超出市场预期的56.1%。
作为全球EUV(极紫外)光刻机的绝对霸主,阿斯麦的业绩指引向来是全球晶圆厂扩产的晴雨表。阿斯麦表示,人工智能驱动的对其芯片光刻设备的需求极为旺盛,公司在2027年和2028年将无法完全满足客户需求,目前正在研究进一步扩大产能的途径。
阿斯麦预计,2026年第四季度,公司的销售额为142亿至152亿欧元,高于分析师预期的141.9亿欧元;预计第四季度毛利率约为57%,市场预期为55.4%。
该公司还上调了2026年销售预期的下限。目前,该公司预计全年净销售额在440亿至450亿欧元,此前预期的下限为430亿欧元。阿斯麦预计全年毛利率约为56%。
阿斯麦首席执行官克里斯托夫·富凯表示,公司目前看到“2028年有大量订单涌入,同时也有不少客户表现出强烈兴趣,希望提前下达2029年甚至2030年的订单”。
五、题材追踪
周三游戏股逆势大涨,富春股份20%涨停,电魂网络涨停,宝通科技、盛天网络等个股跟涨。
消息面上,据财联社,英伟达周二宣布,DLSS 5(深度学习超级采样5)3D引导神经渲染模型的性能再提升2倍,同时将模型规模缩减24%至约1.18亿个参数,4K显存占用降低20%。与3月首次公布时相比,该模型运行速度已达到当时的10倍,神经渲染环节的GPU开销降至9月版本的一半。
英伟达CEO黄仁勋表示,DLSS 5 开启图形技术领域的 “GPT 时刻”,它将人工调校的传统渲染与生成式 AI 融合,在保留艺术家创作表达所需的掌控力的同时,实现视觉真实感的重大飞跃。
英伟达举例称,使用新模型后,5080显卡在4K分辨率下运行NBA 2K27的帧数将从240帧提高至约300帧。新模型10月16日上线,支持RTX 50系列显卡。并在11月5日登陆《霍格沃茨之遗》,11月下旬登陆中国国产游戏《燕云十六声》。
值得注意的是,英伟达此次还宣布为RTX Remix加入DLSS 5,帮助经典老游戏通过AI重制焕新;微软也在周二宣布组建"Xbox Labs"实验团队,探索AI辅助游戏改造等新技术,包括反编译、重新编译和跨平台运行等方向,海外龙头的AI游戏布局明显提速。
回到国内,游戏产业的景气底色同样稳固。国家新闻出版署9月30日公布的数据显示,9月共有209款游戏获批版号,8月、9月单月发放均超200个;前三季度获批版号合计1571款,较2025年同期增长约23%,版号审批已步入常态化提速通道。中国音像与数字出版协会数据显示,2026年上半年国内游戏市场实际销售收入达1884.5亿元,同比增长12.17%。
六、其他资讯
1、千问办公发布电商版,开启邀测。
2、新凯来亮相2026湾芯展:本次参展无新产品发布 光学检测相关设备售价为亿元级。
3、特斯拉10月15号重磅发布全新Roadster,将使用SpaceX技术,或实现空中悬停。
4、松下发布电子线路板材料价格调整通知,因原材料价格持续上涨,多种类覆铜板产品价格上调200%。
5、韩国当地媒体报道:SK 海力士将 HBM4 包装设备订单推迟至明年交付。
第二部分 市场回顾
市场才反抽了1天,今天就来大冰点,接近4500只待涨,很多个股更是跌破支撑,创阶段新低。
昨天复盘提到:如果撤退不及时,又得吃大面。目前的市场困境既有流动性的原因,也有基本面的原因。在这个市场,保持清醒,别上头!赚一把就跑!每个月都有反抽机会!谁都不是谁的救世主!
没想到来得那么快。
今天进出口数据不错,海关总署今日公布的外贸数据显示,今年前三季度,我国货物贸易进出口39.94万亿元,同比增长18.8%。9月份进出口5.16万亿元,首次突破了5万亿元,增长27.5%。
从出口角度来看,以美元计,今年前三季度,我国出口总额为33707亿美元,同比增长21.3%。9月我国出口总额为4471.8亿美元,同比增长36.3%。
9月,我国外贸出口在高端制造领域高景气度进一步延续,机电产品、高新技术产品增速再上台阶,集成电路、自动数据处理设备、汽车维持同比高增,手机环比大幅走强,多品类协同发力,持续成为拉动出口增长的核心引擎。
机电产品出口2983.80亿美元,稳居出口首位,同比大幅增长43.66%,环比提升13.75%,出口占比维持高位。细分品类大多维持高增态势。
集成电路出口延续爆发态势,金额同比飙升136.00%,环比上涨10.36%;自动数据处理设备及其零部件同比大增92.93%,环比走高15.07%;汽车(包括底盘)出口同比大涨62.01%,环比上行13.20%;
手机出口环比暴涨93.03%、增幅超九成,同比同步录得14.23%的正增长。
看这样的数据,似乎基本面没啥问题啊,但是,为什么市场还跌那么狠呢?
应该是流动性的问题,某类资金从市场撤离。正好对应上9月份非银金融机构存款少了近2万亿的数据。
央行继续逆回购。
10月14日,中国人民银行发布公开市场买断式逆回购招标公告称,为保持银行体系流动性充裕,2026年10月15日,将以固定数量、利率招标、多重价位中标方式开展7000亿元买断式逆回购操作,期限为6个月(182天),到期日为2027年4月15日(遇节假日顺延)。
由于10月有5000亿元6个月期限买断式逆回购到期,明日操作后将净投放2000亿元。加上10月3个月期买断式逆回购加量续作2000亿元,10月两个期限品种买断式逆回购操作合计加量续作4000亿元。
一、市场走势回顾
10月14日,A股三大股指早盘冲高后震荡下行,尾盘维持低位震荡走势,截止收盘,上证综指下跌33.64点,跌幅0.88%报3767.23点;深证成指下跌243.11点,跌幅1.97%报12110.59点;沪深300指数下跌58.0点,跌幅1.36%报4217.68点;创业板指数下跌91.58点,跌幅3.1%报2866.76点;科创50指数下跌46.92点,跌幅3.29%报1380.26点。
全市场成交额14266亿元,较上一个交易日的16891缩量2625亿,今天的成交额创今年以来第二低的数值。
全市场979只个股上涨(前一交易日2909只),其中,涨幅超5%的个股110只(前一交易日235只);当日4496只下跌(前一交易日2486只),其中,跌幅超5%的个股325只(前一交易日83只)。
今天全天触及涨停70只,收盘封住涨停的39只(前一交70只),封板率55.4%(不含ST个股)。
每次在低位出现这个较低的封板率就意味着反抽要来了。反抽没有结束,随时会展开。
16只触及跌停,收盘11只跌停。
自然涨停连板高度四连板3只,晋级率60%;三连板1只,晋级率20%;二连板11只,晋级率19%。
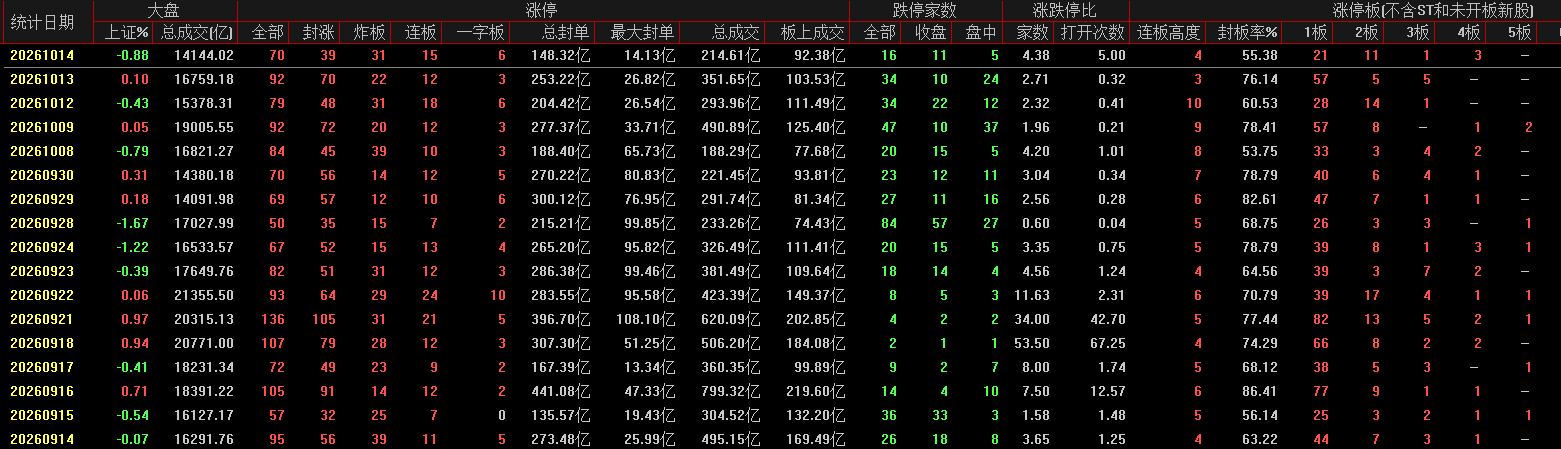
今天是绝对的大冰点,本人坚定看好短期的反抽!
反抽没有结束,随时会展开。
今天ETF两市成交额报5608亿元,较昨日6081亿元此时缩量473亿元,降幅约8%。而10月9日、10月8日分别为5033亿元、4306亿元。
显然,ETF连续3个交易日放量,今天的成交额比10月8日增加了1775亿元。
二、活跃板块
(一)油气板块涨幅居前
油气板块表现较好,中国石油、中国海油、中国石化A股均创阶段新高。中国海油涨超4%,中国石化涨近3%,中国石油涨超2%。
消息面上,WTI原油期货主力合约日内涨超1%,站上95美元/桶。
(二)PCB概念局部活跃
PCB概念延续强势,满坤科技、澳弘电子等多股封板。
消息面上,江西省宏瑞兴科技股份有限公司、松下、南亚塑胶等公司近期再度上调覆铜板(CCL)等产品价格。超声电子发布业绩预告,预计2026年前三季度归属于上市公司股东的净利润为3.40亿元至3.60亿元,同比增长90.78%至102.00%。
(三)传媒板块持续走高
传媒板块持续走高,AI漫剧方向领涨,慈文传媒、新经典走出4连板,掌阅科技7天4板,德才股份6天4板,果麦文化3天2板,富春股份20cm涨停。
消息面上,据Sensor Tower数据,字节跳动旗下短剧应用PineDrama上线约9个月后累计下载量突破1亿,日活跃用户约700万——成为海外短剧赛道增长最快的应用之一。
(四)煤炭板块逆势拉升
煤炭板块逆势拉升,郑州煤电涨停,陕西煤业创历史新高,中国神华创2007年11月以来新高。
消息面上,十一长假结束后的第一周,动力煤市场快速回归:港口5500大卡平仓价站上1000-1008元/吨,某集团港口外购5500卡上调至991元/吨。国家统计局数据显示,8月全国规上工业原煤产量3.6亿吨,同比下降7.7%,已连续三个月处于近五年同期最低水平。
三、港股情况
10月14日,港股三大指数均小幅收涨。其中,恒生指数涨0.07%,国企指数涨0.1%,恒生科技指数涨0.14%。
分板块看,节假日概念、奶制品、新消费概念、烟草概念、汽车股、食品股、体育用品、婴童用品、啤酒等消费板块普遍上扬。名创优品(09896.HK)涨5.83%,澳优(01717.HK)涨3.92%,现代牧业(01117.HK)涨3.69%,蒙牛乳业(02319.HK)涨3.58%,蔚来-SW(09866.HK)、小鹏集团-W(09868.HK)均涨超2%。
机器人概念、智能驾驶概念板块集体上涨。梅卡曼德机器人(09615.HK)涨5.00%,德昌电机控股(00179.HK)涨3.41%,知行科技(01274.HK)涨3.01%,力劲科技(00558.HK)涨2.78%,涂鸦智能-W(02391.HK)涨2.37%。
明星科网股、云办公、云计算、AI概念股等板块也涨幅靠前。美团-W(03690.HK)涨6.64%,小米集团-W(01810.HK)涨5.35%,阿里巴巴-W(09988.HK)涨3.08%,京东健康(06618.HK)涨2.54%,快手-W(01024.HK)涨1.23%,京东集团-SW(09618.HK)涨1.14%。
跌幅榜上,光通信、存储概念、功率半导体、芯片股、PCB概念等AI硬件板块继续调整。
四、异动个股资讯
富春股份:1、参股公司东阳留白影视文化有限公司系短剧《风声之双生谜局》的出品方;2、公司持续深化 “精品游戏 + 知名 IP” 战略,目前拥有《仙境传说 RO》《古剑奇谭三》《秦时明月》《梦幻龙族》等众多优秀 IP的游戏研发授权。
莱美药业:四川大学华西医院联合恩施州中心医院把全球首个铁死亡诱导剂“纳米炭铁”的人体I期临床数据,发在了顶级期刊上,标志着我国在前沿抗癌疗法领域实现全球性首创突破,率先完成铁死亡抗癌理念的临床概念性验证;公司控股子公司四川瀛瑞医药是纳米炭铁混悬注射液的研发主体,纳米炭铁在公司原有纳米炭注射液基础上开发,依靠二价铁调控肿瘤铁死亡通路,本次华西医院发布的 I 期临床数据就是该药物,当前已经推进至联合放疗的 II 期临床试验,适应症针对晚期实体瘤,属于全球首个铁死亡诱导抗癌药物。
航发科技:中国航发集团旗下发动机零部件平台,主营业务为航空发动机及燃气轮机及零部件的研产销。
冰山冷热:1、冷热产业链综合方案服务提供商;掌握全球先进的二氧化碳跨临界冷热“五合一”零碳技术,为北京冬奥会多个比赛及配套冰场、哈尔滨亚冬会三个冰上场馆提供制冷设备;2、公司主要研究数据中心液冷的冷源部分,着重研发干冷器、氟泵系统、冷水系统,部分产品已实现小批量交付。
龙江交通:公司所辖哈大分公司圆满完成冰雪旅游季等关键时期保畅任务。
哈空调:1、消息称公司同一实控人哈尔滨国资委旗下马迭尔集团是其唯一文旅平台,旗下拳头品牌哈尔滨冰雪大世界、太阳岛风景区、亚布力等;2、国内最早从事空冷业务的国有控股上市公司;公司设计、制造和销售核电站空气处理机组产品及其他工业空调产品。
万里股份:公司主要从事铅酸电池产品的研产销,产品主要应用于汽车起动启停领域,旗下特瑞电池全部投产后磷酸铁锂的设计产能将达到 10 万吨/年。
超声电子:公司M7/M8级高速覆铜板处于研发测试阶段,800G、1.6T光模块配套PCB在研究跟进中;预计前三季度净利润同比增长90.78%至102.00%
金奥博:民爆智能装备龙头企业,广东省机器人培育企业;公司拟收购汇维科技80%股权,进一步拓展军工装备领域相关业务布局。
荣丰控股:长春市地产开发商,控股股东拟向广州昕图转让29.99%股份,公司控制权拟变更。
三维化学:公司为国内设计、总承包硫磺回收装置最多的企业,公司累计已完成了各类硫磺回收装置设计、总承包合计232套,装置总规模1226万吨/年。
七 匹 狼:公司位于福建省晋江市,中国男装品牌的领先企业之一,控股股东持有沐曦集成股份比例0.39%。
引力传媒:1、领先的数字营销服务公司,字节跳动巨量引擎核心代理商;公司形成独具特色的短剧业务体系,为客户提供短剧营销投前、投中到投后的全方位服务;2、公司内部自研上线“核力 AI”的 1.0 版本、已具备“营销文案 生成”、“图片识别与生成”及“数字分身复刻及驱动”等功能应用。
星帅尔:公司拟8.4亿元收购梵宇科技100%股权,跨界布局PCB刀具装备。
韶能股份:公司前三季度净利润预增61%-75%,报告期内,公司清洁可再生能源业务通过开展“开源节流”各项工作,促使经营成果同比大幅增长
郑州煤电:1、实控人河南省国资委;公司是郑州煤炭龙头,拥有部分火电业务,参股公司复晟铝业(持股40%)拥有氧化铝粉产能;2、两大煤矿有望注入公司,未来或新增可采储量16.2亿吨。
新华文轩:四川省出版传媒行业龙头,省内义务教育阶段学生教科书唯一供货方。
安泰集团:山西省焦化行业龙头企业之一,H型钢与焦炭双主业。
华瓷股份:公司氧化锆粉体纯度最高可达99.995%,可适配新能源研磨、齿科陶瓷、MLCC等领域,向潮州三环供应的MLCC相关粉体仍处于小量验证阶段。
路畅科技:公司主要产品为智能座舱、智能辅助驾驶及智能网联相关产品,已有车道偏离预警(LDW)、前向防撞预警(FCW)等功能,LKA、AEB、ACC基于LDW、FCW结合主动控制尚在开发中。
宝鼎科技:公司前三季度净利润预增超5.3倍,覆铜板行业维持高景气。
开创国际:上海水产集团旗下,国内首批发展远洋捕捞的企业。
电魂网络:精品化网络游戏研运一体商;公司产品体系已涵盖AI游戏品类,旗下《吾家有女Ai》以AI互动玩法为核心,主打AI智能体角色养成交互体验,将AI技术深度融入精品化游戏研发运营。
富春染织:公司前三季度净利润预增1347.69%到1519.01%,投资10亿元建设PEEK材料人形机器人轻量化与半导体精密注塑项目,已投产并获行星减速器公司样件订单,切入机器人轻量化赛道。
松霖科技:公司以松霖机器人科技有限公司为平台,构建护理服务机器人、后勤服务机器人、AI陪伴机器人、人形机器人等产品体系,并与达闼公司联合研发设计人形机器人,拓展机器人业务。
掌阅科技:1、字节跳动参股,数字阅读行业龙头;公司已接入国内AI创业公司月之暗面旗下AI对话助手产品Kimi;2、公司推出海外短剧平台iDrama,现已上线数千部短剧作品,英语、日语、韩语、西班牙语、葡萄牙语等多语种版本。
美能能源:公司主营城镇燃气输配与运营。
粤宏远A:东莞市场多年经营的房地产企业,广东省合法产能最大的再生铅企业。
泰禾智能:公司工业机器人及自动化成套装备产品主要包括智能装车系统、码垛机器人等,此前阳光能源拟合计收购公司10.24%股份,同时受让控股权成为公司控股股东。