会员
 下载APP
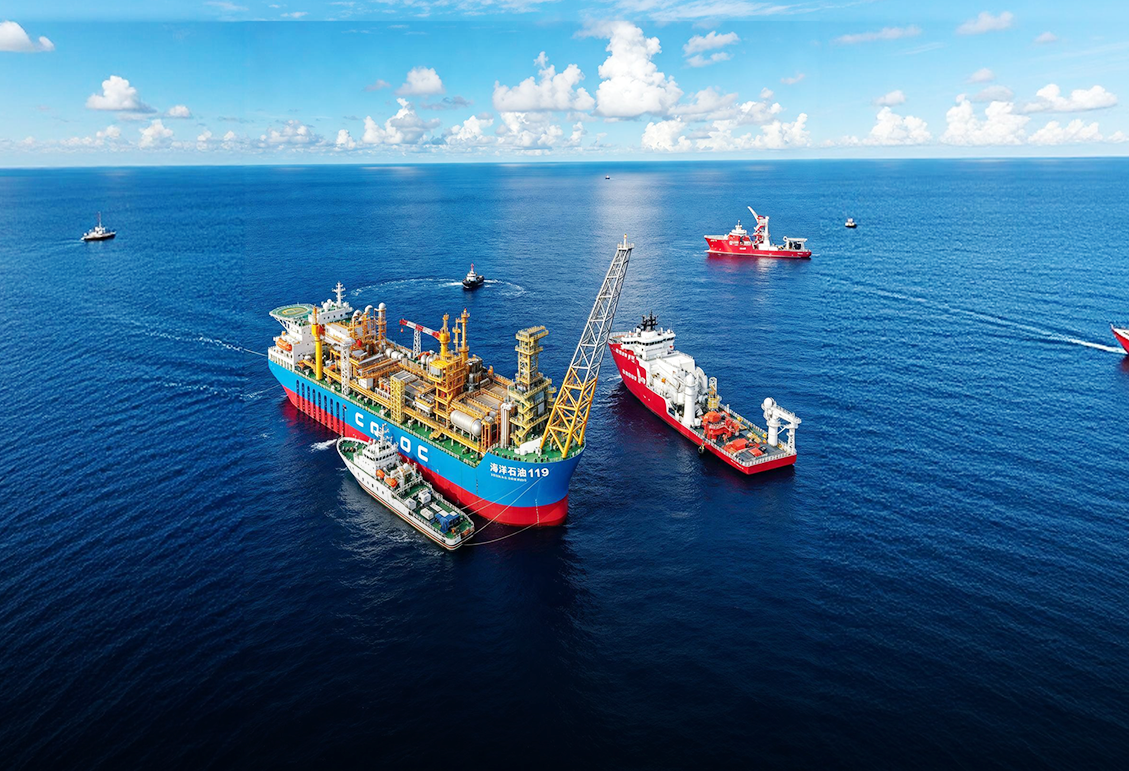
人类对海洋的想象,历来有两种:一种是“海上生明月”的浪漫,一种是“向海要油”的务实。
1982年,中国海洋石油总公司在长安街挂牌成立。彼时中国原油对外依存度还不算高,但陆地老油田的产量拐点已经隐隐可见。
四十多年后,中国72%的原油、43%的天然气需要从国外买入,而中国海洋石油,成了那个在深海里为国家“囤底气”的人。
在A股,它有个更通俗的名字:中国海油(600938.SH,海油)。而在投资者口中,它常被唤作“海油”,亲切得像唤一位家里有矿的远房亲戚。这家公司的投资价值,到底藏在哪些细节里。
一、把一桶油的成本,压进全球最低梯队
能源行业有一句老话:成本,是石油公司的最佳名片。
油价涨的时候,满世界都是“油王”;油价跌的时候,才知道谁在裸泳。2025年,布伦特原油均价同比下跌14.6%,多少油气公司利润腰斩,中国海油归母净利润1221亿元,同比只下滑了11.5%。跌得比油价少,本身就是硬实力的体现。
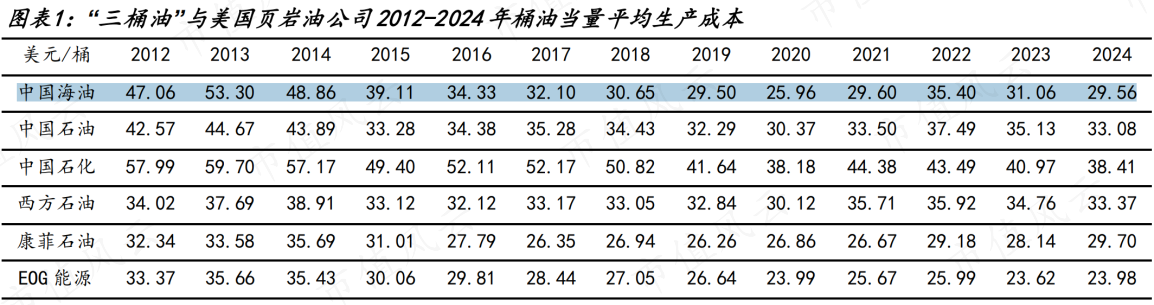
这本事的源头,在成本。2012年,中国海油桶油平均成本是47美元;2024年,这个数字变成了29.6美元。横向对比来看,近几年海油的桶油平均成本在“三桶油”中是最低的,与美国主要页岩油龙头公司的生产成本相当。
在2026年6月的投资者交流会上,公司明确表态:“低成本是长期发展的核心竞争力,公司不追求绝对的成本下降,而是在保障安全底线的前提下,有效管控成本,保持相对的成本竞争优势。”
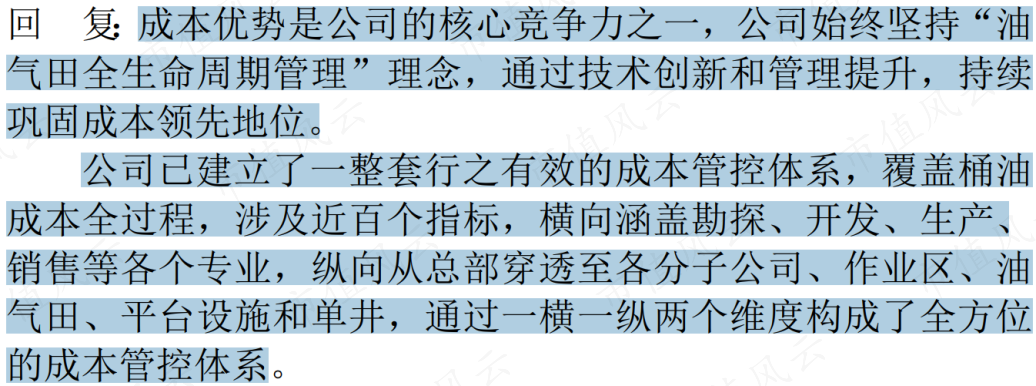
光大证券跟踪报告显示,2025年前三季度海油的桶油主要成本为27.35美元(同比下降2.8%),公司的成本管控体系已形成“全生命周期管理”理念,覆盖近百个指标,横跨勘探、开发、生产、销售全链条,纵贯总部到单井的每个节点。
这一理念意味着即便在油价上行周期、原材料成本刚性上涨的背景下,海油仍能将桶油成本控制在30美元以内,为盈利提供了充足的安全垫。
以当前布伦特油价约98美元/桶的水平计算,即便油价回落至70美元甚至60美元,海油依然能够保持可观的盈利空间。这种成本端的韧性,使中国海油在油价下行周期中展现出显著的业绩防御性。
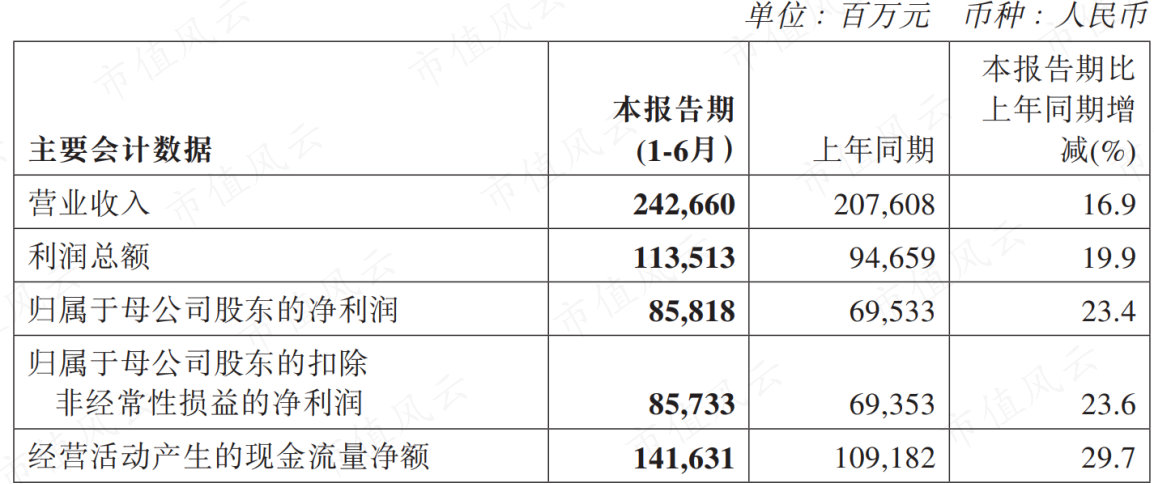
2026年上半年,受益于中东地缘冲突推动国际油价高位运行,叠加海油持续践行增储上产战略,公司实现营收2426.6亿元,同比增长16.9%;归母净利润858.2亿元,同比增长23.4%;扣非净利润857.3亿元,同比增长23.6%。
分季度看,二季度表现尤为亮眼:单季归母净利润466.7亿元,同比增长41.6%,环比增长19.2%,显示出业绩加速改善的强劲势头。上半年海油净利率达到35%,同比提升5.6个百分点,盈利能力进一步提升。
从收入构成看,油气销售收入达2061亿元,同比增长20%,几乎贡献了全部主营收入。其中石油液体销售收入1789亿元,同比增长24.2%,是收入增长的核心引擎;天然气销售收入272亿元,同比微降2.1%。
这一结构特征凸显了海油作为纯上游油气勘探开发企业的业务纯粹性:油价涨跌直接传导至公司盈利。
上半年,海油的油气净产量达398.7百万桶油当量,同比增长3.7%,刷新历史同期纪录。其中国内产量275.2百万桶油当量(同比增长3.3%),海外产量123.6百万桶油当量(同比增长4.6%),国内外产量同步增长。上半年实现石油液体均价85.5美元/桶,同比大幅提升23.6%,量价齐升驱动盈利跃上新台阶。
二、靠资源增长穿越周期
如果说成本是盾,产量就是矛。2012年,海油日产油气约89万桶油当量;2024年,这个数字接近193万桶,十二年翻了一倍。2021到2024年,原油产量年复合增速8%,天然气更是高达10.5%。
2025年,海油的油气净产量777.3百万桶油当量,同比增长7%;2026年上半年再攀新高,达到398.7百万桶油当量,国内外产量双双刷新历史纪录。
增量从哪来?国内看渤海和南海,海外看圭亚那和巴西。
海油旗下的渤海油田已是我国第一大原油生产基地,2025年渤海油田油气当量突破4000万吨;南海的“深海一号”二期全面投产,23口水下气井全部开井,年产气有望超45亿立方米。
海外更是一部“闷声发财史”:圭亚那Stabroek区块持股25%,到2030年预计8期项目齐开,总产量剑指130万桶/日;巴西Buzios是全球最大在产深水油田,2025年Buzios7、2026年Buzios8相继投产。
与全球油气巨头普遍因能源转型压力而收缩上游资本开支的趋势不同,中国海油近年的资本开支保持了高强度投入。2026年上半年,海油完成资本支出620亿元,同比增长7.6%。
高资本开支带来了可见的增长回报。勘探端,上半年海油在国内新增4个油气新发现(旅大16-1、秦皇岛30-3等);海外斩获巴西、印尼共3个勘探区块。截至2025年末,海油的净证实储量达7773百万桶油当量,储采比约为10,有力支撑未来产量增长。
值得关注的是,公司2024年资本开支达180.8亿美元,是产量水平相近的康菲石油(97亿美元)的近两倍。
这种逆周期高投入的战略定力,使中国海油在资源储备和产量增长上形成了对同业的显著优势。随着圭亚那、巴西等海外核心项目的梯次投产,2027年以后公司有望进入新一轮产量释放周期。
三、持续兑现股东回报
谈海油,绕不开分红。2022年以来,公司年度派息率稳定在45%左右。公司白纸黑字承诺:2025—2027年,全年股息支付率不低于45%。
海油在股东回报上的诚意,在2026年中期分红方案中体现得淋漓尽致。董事会决定派发中期股息每股0.94元(含税),同比提升约29%,派息总额约388亿元,股息支付率45.2%。无论是每股股息还是派息总额,均创上市以来同期最高水平。
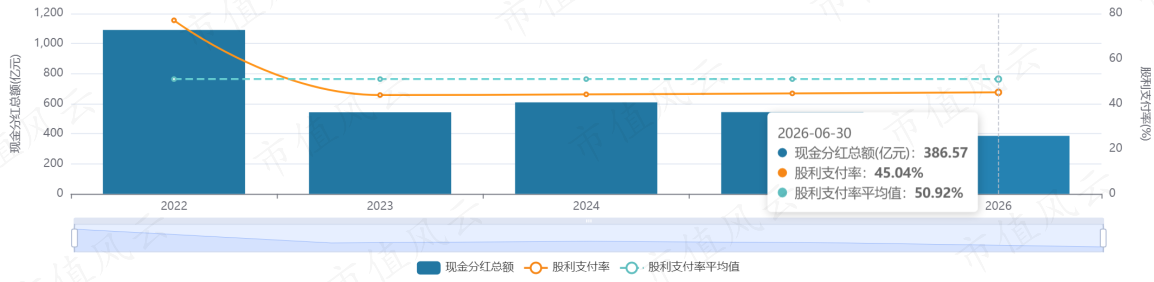
自上市以来,公司坚持每年两次现金分红,累计派息超过6000亿元人民币。截至2026年6月末,公司资本负债率仅7.3%,账上躺着3144亿元货币资金,妥妥的是“净现金公司”。
现金流方面,2026年上半年经营净流入1416亿元,同比增长29.7%。
赚钱、攒钱、分钱,三件事它都办了。在利率下行、资产荒的年代,这种“每年雷打不动给股东发红包”的体质,正是红利资产最迷人的地方。
结语
地缘扰动不断,中东局势反复,全球供应链紧绷,能源安全成了大国博弈的压舱石;国家层面,“海洋强国”战略下,海洋原油增量占全国原油增量的七成以上,中国海油不再只是一家石油公司,它是国家战略的执行者。
周期的浪打过来时,有人忙着筑墙,有人忙着造船。海油的选择是:把成本压到极致,把产量稳步做高,把分红说到做到,然后用时间,把周期的颠簸熨成一条平缓向上的曲线。
海平面之上,是惊涛骇浪;海平面之下,它正在安静地挖油、攒钱、分红。这,或许就是“现金引擎”四个字,最生动的注脚。