会员
 下载APP

2025年以来,硫磺是涨幅最突出的大宗商品之一。
2025年从年初的1691元/吨涨至年末的3661元/吨,全年涨幅116.5%,位列生意社化工类商品涨幅榜首位。
真正的加速发生在2026年,2月底美伊冲突爆发、霍尔木兹海峡航运受阻,国内港口硫磺价格持续拉涨,6月中旬最高触及11600元/吨的历史峰值,年内涨幅超过200%,约为2025年初价格的近7倍。
自7月开始,随着炼厂副产回升、滞留船货集中到港和下游需求收缩,价格快速回落。10月28日,镇江港颗粒硫磺报4800元/吨,较高位跌去近六成,但仍较2025年初上涨约1.8倍。
每生产一吨磷铵,大约要消耗0.43吨上下的硫磺,这轮涨价对磷肥企业影响最直接,正好可以借龙头云天化(600096.SH)刚发布的三季报来观察。
一、全行业最差单季:多重挤压下的利润谷底
单看数据,体感并不算好。
云天化三季度单季营业收入88.90亿,同比下降29.52%;归母净利润7.44亿,同比下降62.20%。
三季度也是业绩转折的主要发生期间。今年上半年,公司还实现了29.34亿的净利润,同比增长6.14%,二季度也环比增长5.96%。
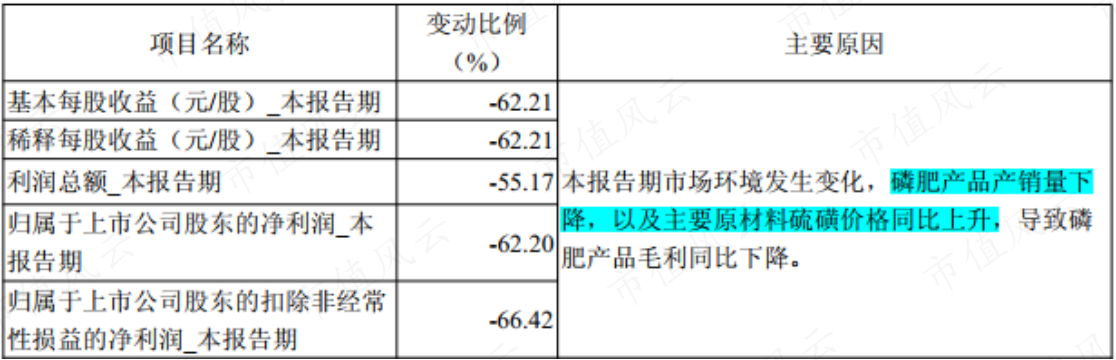
压力集中在三季度释放的原因,公司说得也很直白:磷肥产品产销量下降,叠加主要原材料硫磺价格同比上升,磷肥毛利同比下降。
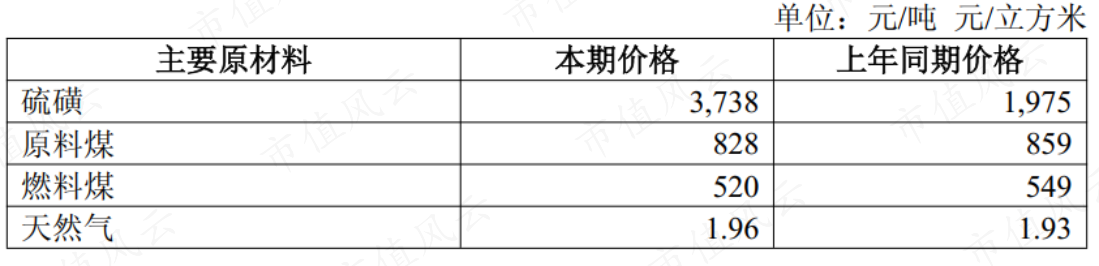
从前三季度主要原材料的采购价格看,成本端的压力高度集中于硫磺这一单品。云天化前三季度采购价格高达3,738元/吨,较上年同期大幅飙升近90%,相比之下,其他主要能源及原料的采购成本整体平稳甚至有所下行。
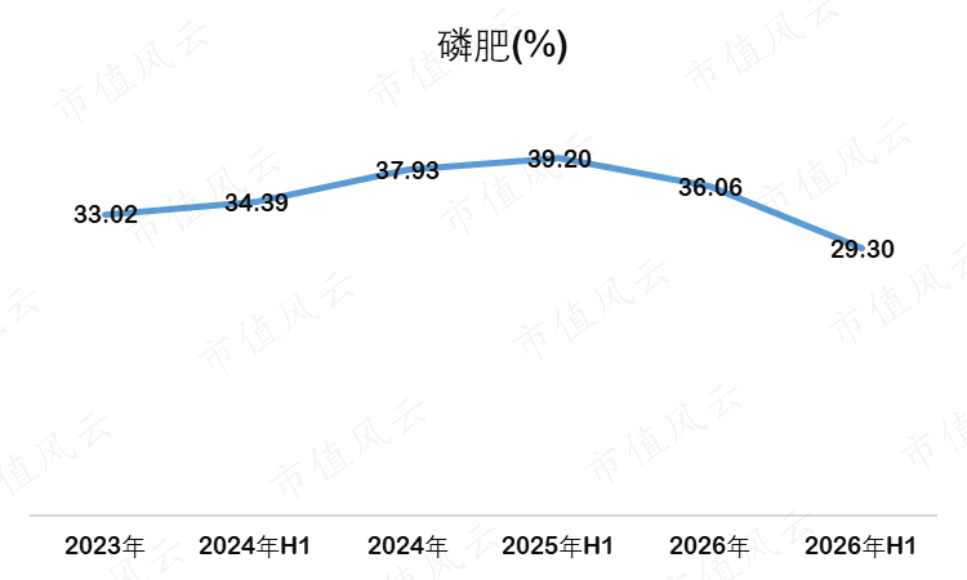
国内磷肥定价并非完全成本加成,而是政策框架下的保供指导价。2026年协会虽两轮上调指导价,但一铵累计仅上调600元/吨、二铵累计上调700元/吨。指导价的调整幅度和频率,显然难以追平成本飙升的节奏。
这意味着磷肥企业的成本被刚性抬高,但售价在保供稳价框架下温和上行,涨幅显著滞后于成本,毛利率下行。
而三季度硫磺价格回落后,下游“买涨不买跌”心态叠加观望情绪,也使磷肥和复合肥的采购需求均后移。
体现到数据上,前两个季度销量与2025年基本持平,且产销率超100%;但三季度单季63.11万吨,同比下滑56.7%、环比下滑31.2%,创近两年最低的单季销量。
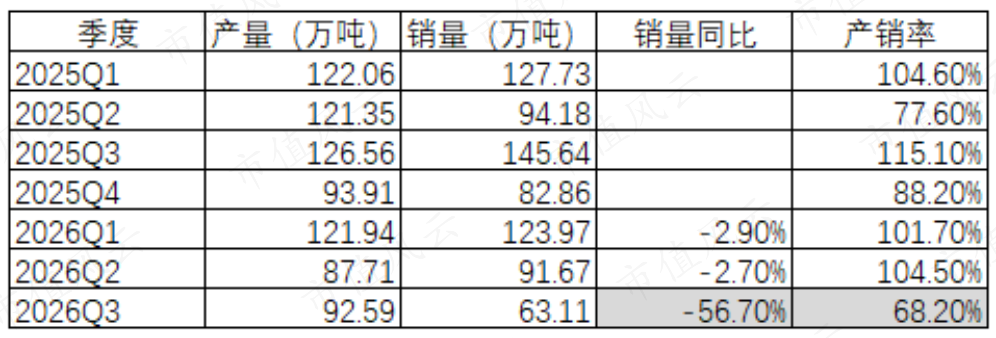
多因素导致的需求延迟与销量下滑,才是云天化三季度业绩波动的主要原因。上半年磷肥销售收入还同比增长16.7%,达81.62亿,但前三季度累计仅108.97亿,同比转为下滑12.7%,三季度对整体收入的拖累明显。
三季度也是全行业最差的单季,八家磷肥上市公司前三季度合计归母净利73.88亿元,而三季度单季只有13.05亿,占比17.7%,全行业超过八成的利润是在上半年挣的。
二、化解硫磺冲击:短期压价、中期替代、长期降敞口
本轮硫磺涨价的核心驱动在地缘政治,中东局势反复意味着价格中短期内很难回到过去的低位区间。面对这一变化,云天化的应对可以概括为三步:短期把采购成本压住,中期调整用酸结构,长期从源头削减外购敞口。
最先见效的是采购端。公司有较高比例的长协硫磺供应,同时依托战略库存动态调整采购节奏,明确表示“减少、规避硫磺非理性高位的采购量”;寻源上也加大除中东以外地区和国内硫磺的采购力度,减少对单一来源的依赖。
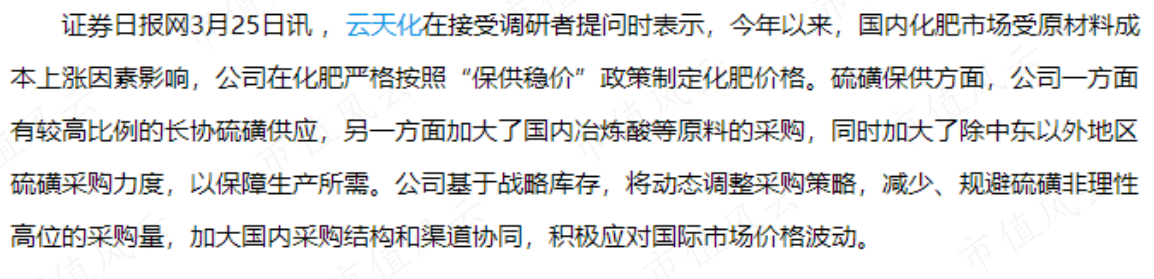
这套组合的效果在报表上是可验证的:2026年前三季度硫磺不含税采购均价3,738元/吨,约为市场6月峰值11,600元/吨的1/3,长协和战略库存的“削峰”作用明显。
采购之外,在用酸结构上做调整。云天化以成本更低的云南冶炼酸(约1600元/吨)替代部分硫磺制酸,同步优化锅炉运行弥补副产蒸汽缺口、维持热平衡,在不影响生产连续性的前提下完成用酸结构调整。
更长远的动作落在源头。2026年6月,云天化公告两套磷石膏制硫酸项目,合计年产硫酸140万吨,预计2027年投产,建成后可解决约40多万吨/年的硫磺需求;按前三季度3,738元/吨的采购均价粗算,对应采购金额约15亿。
硫磺涨价的冲击是真实的,但它冲击的是一个已经有缓冲机制、并且在主动收窄敞口的企业。
三、资源筑底,护城河未变
采购端的削峰只能解释成本为何没有失控,真正托住底盘的是资源端,这首先反映在公司磷肥之外的多产品线经营上。
作为一家综合性化肥企业,云天化目前化肥总产能超1000万吨/年,其中尿素超290万吨、磷肥555万吨、复合肥185万吨,是国内最大的化肥生产企业之一。
今年前三季度,复合肥销量148.29万吨,同比增长12.73%,均价上涨10.09%;尿素销量225.53万吨,同比增长6.17%,均价上涨4.93%;饲料级磷酸氢钙销量41.66万吨,均价5237元/吨,同比上涨24.69%。其他多数产品线量价齐升。
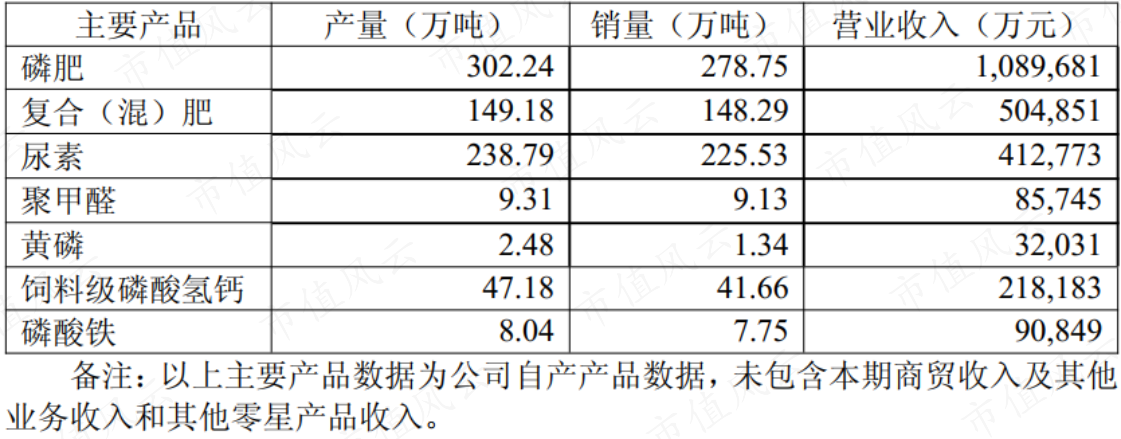
这也是云天化依托自有磷矿石、煤炭资源,将资源禀赋转化为产业链一体化优势,并进一步沉淀为差异化肥料产品体系的核心竞争力。
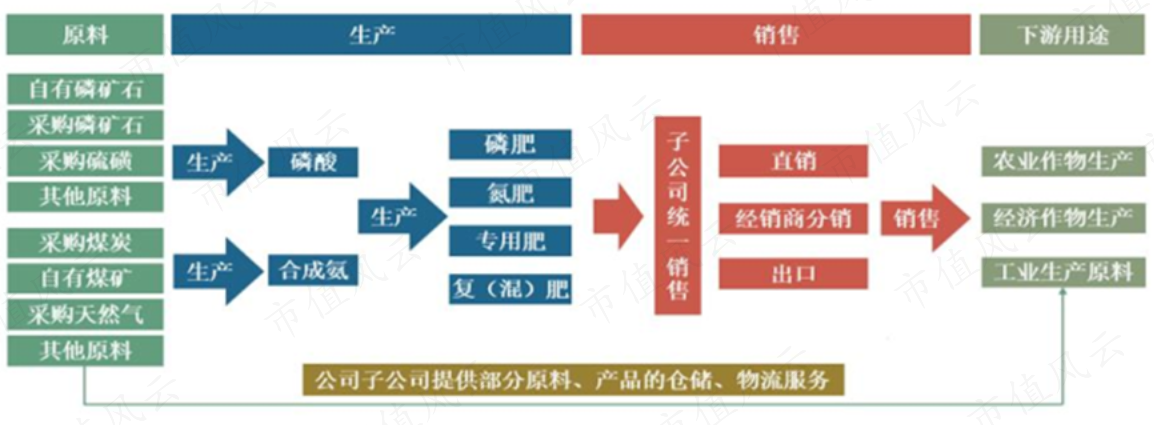
具体看,资源端由三条线构成:磷矿是磷肥成本的安全垫,合成氨和煤炭则托住氮肥及磷肥的合成氨环节。公司合成氨产能270万吨/年,自给率97%以上;在内蒙古配套400万吨/年露天煤矿,为北方基地合成氨生产提供原料。
据测算,自有磷矿较外购对应单吨约200—300元成本优势,在硫磺飙升、磷肥售价受保供和出口管控约束的第三季度,它是自有磷矿企业的利润安全垫。
云天化现有磷矿储量近8亿吨,采选规模1450万吨/年,自给率100%。其参股35%的镇雄碗厂磷矿资源量达24.38亿吨,控股股东承诺取得采矿权后3年内将控制权优先注入上市公司。
注入落地后,公司资源储备和可采年限同步拉长。上行期,资源端利润留在体内,涨价收益不外流;下行期,缓冲原料成本冲击,掌握成本主动权。
依托自有磷矿,云天化正把磷化工从肥料延伸至精细磷化工、新能源材料和伴生氟资源利用,磷酸铁是最具增量意义的新材料品种。
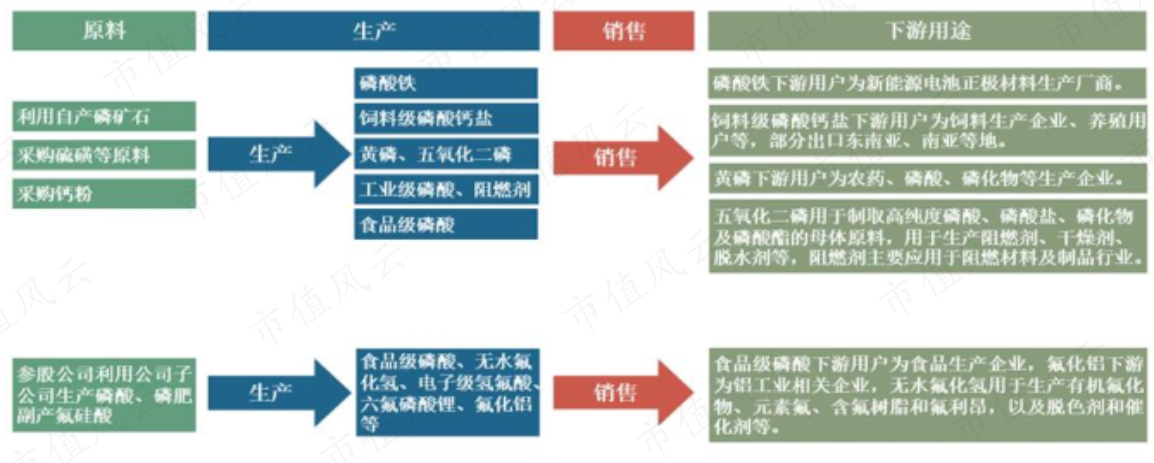
2026年云天化引入当升科技开展新能源材料战略合作,公司控股云南云聚能新材料有限公司,持有其51%股权,由该主体投建20万吨/年高性能磷酸铁新材料前驱体项目;同时参股云南友天新能源科技有限公司,持有其49%股权,双方联合推进15万吨/年磷酸铁锂技改扩建项目。两大项目均按照既定建设节奏稳步推进,持续完善“磷矿—湿法磷酸—磷酸铁—磷酸铁锂”全产业链闭环。凭借上游磷矿、合成氨、煤炭一体化资源壁垒,公司为磷酸铁及后续磷酸铁锂业务筑牢成本护城河,保障新材料板块长期盈利韧性。
云天化向下游新能源材料延伸产能,正是紧扣行业需求结构转型的大势。磷资源消费已经从传统化肥单一拉动,转向农业刚需与锂电新材料双轮驱动,上游资源禀赋将直接决定企业中长期盈利空间。
从行业层面,磷价景气仍有支撑。供给端受多因素影响新增产能投放偏慢,需求端,磷肥刚需托底,磷酸铁锂提供增量。券商普遍判断2026—2027年磷矿石供需仍偏紧,价格中枢短期难明显下移,一体化龙头优势明显。
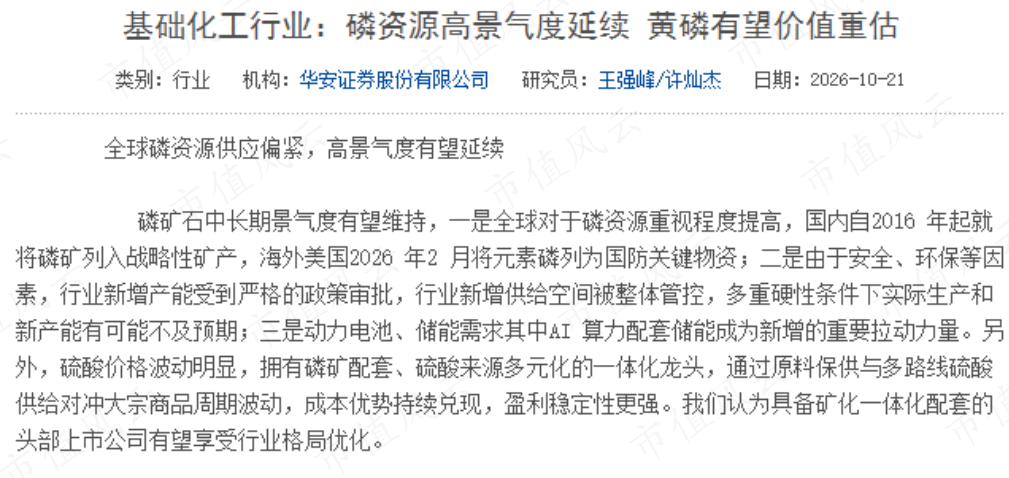
财务数据也印证了这一点:即便三季度需求短期收缩,前三季度归母净利润仍达36.78亿,排名行业第一;过去四年累计归母净利润约210亿,周期中始终处于行业头部;近三年累计现金分红(含回购)71.27亿元,分红率40.42%。
此外,云天化的毛利率也守住了20%以上的基本盘。前三季度整体销售毛利率达20.31%,对比去年同期的20.85%基本持平,公司整体盈利结构并未失血。
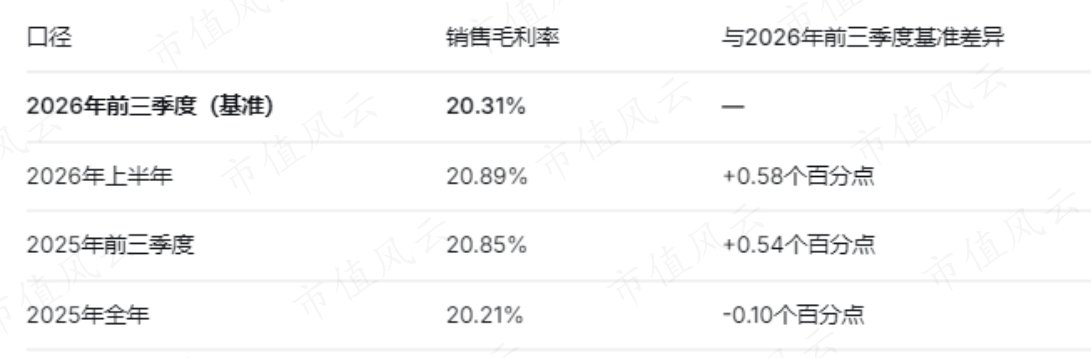
硫磺涨价对利润的冲击是真实的,三季度的回撤也不必回避。但毛利率基本盘未破,采购端有长协和库存削峰,资源端有磷矿和合成氨托底,新材料也开始贡献增量。成本冲击没有打乱这套结构,才是这份三季报更值得看的地方。