会员
 下载APP
 业绩增长超170%!华海药业还是那个原料药厂吗?
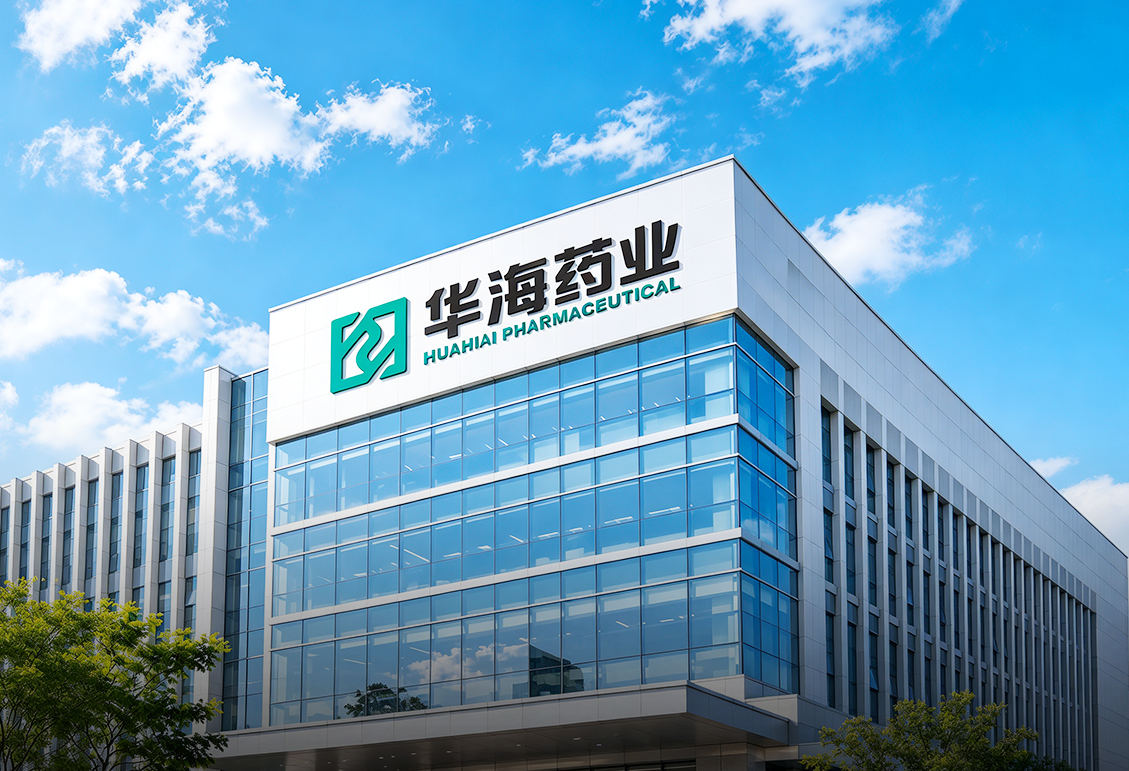
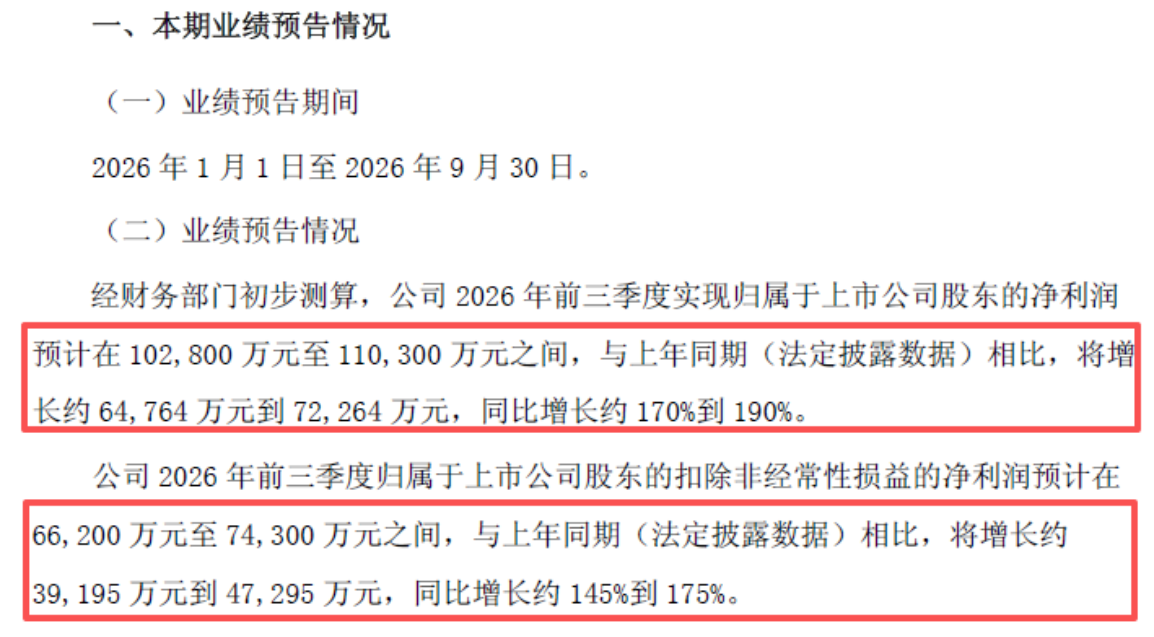
2026年10月8日,华海药业(600521.SH)披露2026年前三季度业绩预告,预计实现归母净利润10.28亿至11.03亿元,同比增长170%至190%;扣非归母净利润预计6.62亿至7.43亿元,同比增长145%至175%。
过去十几年,华海药业最鲜明的标签是“原料药出口龙头”,是全球沙坦类原料药最大的供应商之一。利润大增的背后,这家以仿制药起家的公司,正在尝试一条新的增长曲线。
一、原料药:基本盘企稳,新品接棒
华海药业的传统业务由三大板块构成:原料药、国内制剂、海外制剂。
原料药是核心根基,产品覆盖心血管类、精神障碍类、神经系统类等治疗领域,全球合作客户近1300家,主要市场头部客户覆盖率超过90%。
2026年上半年,原料药及中间体业务实现收入约20.61亿元,同比增长24.23%,其中新产品销售同比翻番。这是公司规模最大的业务板块,也是当前增长动能最强的一块,在原料药行业整体承压的背景下并不容易。
沙坦类传统品类原料药是华海的“老本行”,厄贝沙坦、缬沙坦、替米沙坦三大品种的价格从2018年基因毒杂质事件后一路下行,目前已处于历史低位。从行业信号看,部分沙坦产品价格已出现企稳甚至拐头迹象。
传统品种守住了基本盘,更大的增量弹性来自新品接棒。