会员
 下载APP
去年还在亏损的新业务,今年上半年贡献了过半净利润。图南股份(300855.SZ)从材料向航空零部件延伸,接棒效应已经显现。
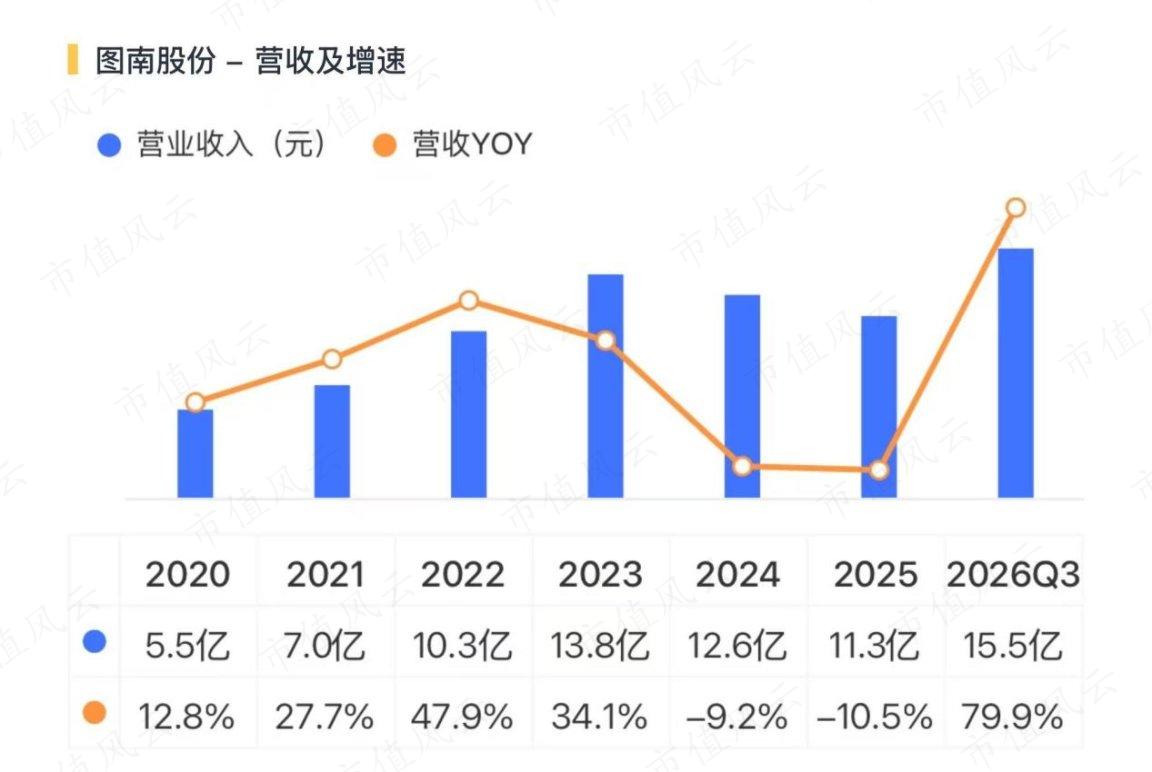
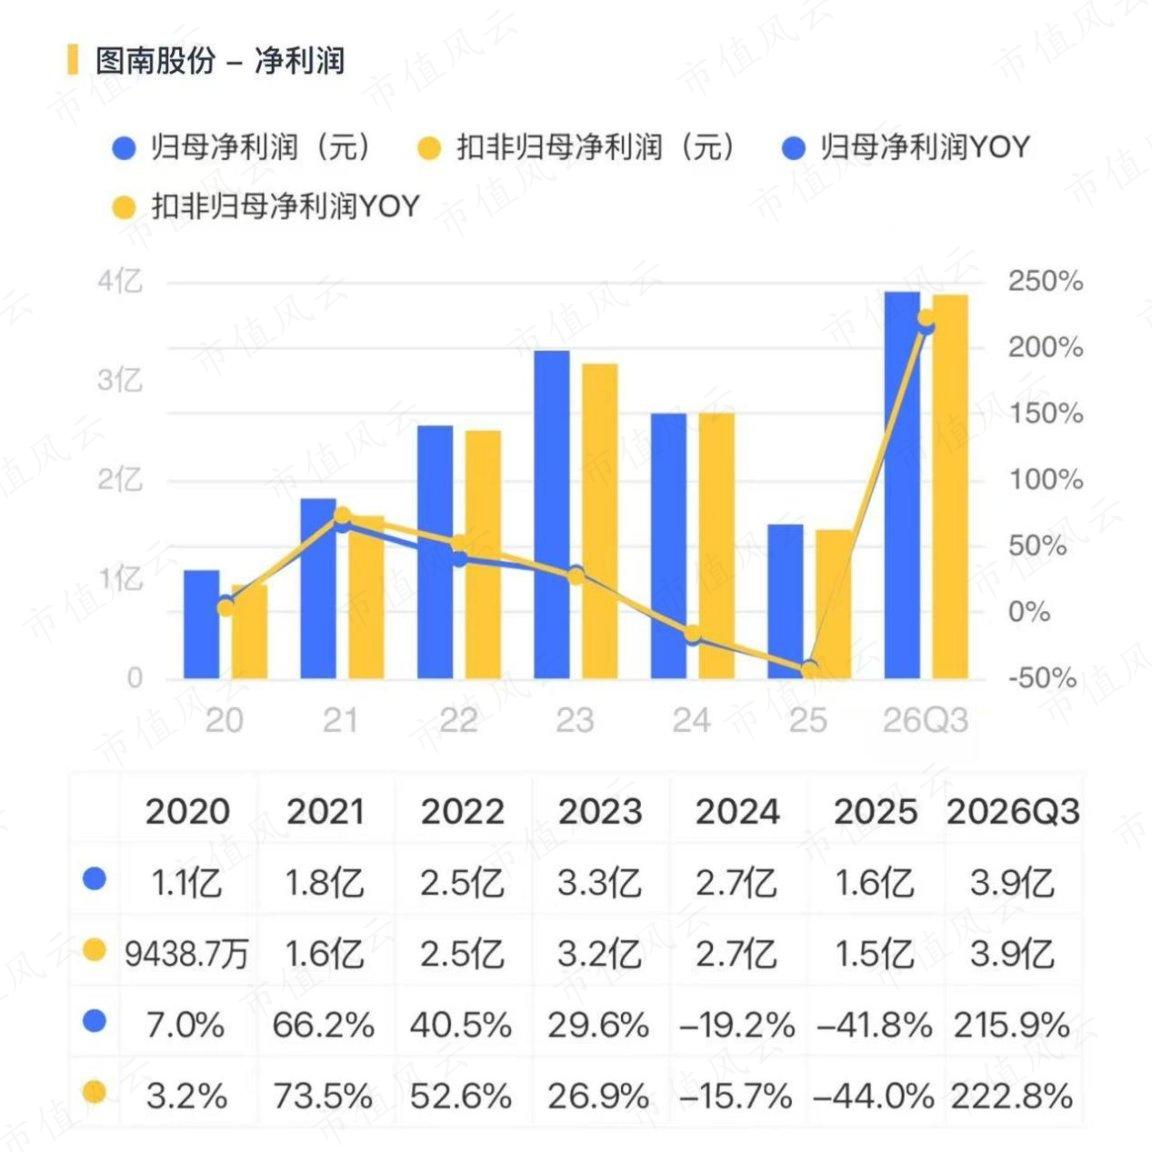
2026年前三季度,图南股份营收15.5亿元,同比增长79.9%;扣非净利润3.9亿,同比增长222.8%。
第三季度,营收5.2亿元,同比增长100.7%;扣非净利润1.4亿元,同比增长374.7%,利润增速显著跑赢营收。
一、原有业务承压,新业务赶上来了
这轮增长背后,是新产品取得客户准入、订单逐步交付的积累。
图南股份原本以高温合金材料及制品为主业,产品用于航空发动机、燃气轮机等领域,近年来通过图南智能、图南部件向航空中小零部件制造延伸。
2025年恰好处在新旧业务交接的阶段。
一边,主要客户需求波动、产品结构调整,原有业务承压。其中,铸造高温合金收入下降35.6%,毛利率下降11.2个百分点;另一边,新建零部件产线仍在爬坡,设备、人员已经投入,收入却需要经过生产交付、客户验收等环节才能确认。
当年,图南智能收入未能覆盖运营成本,亏损5238.9万元。两方面叠加,上市公司归母净利润下降41.8%。
今年上半年,铸造高温合金收入增长7.2%,变形高温合金收入下降1.1%,原有有色金属冶炼和压延加工业务收入整体下降0.9%,恢复程度仍有差异。
零部件业务则开始放量,上半年收入4.5亿元,占总营收44.0%;图南智能净利润达到8540.3万元,两家沈阳子公司的中小零部件业务对合并净利润贡献率达到58.9%。
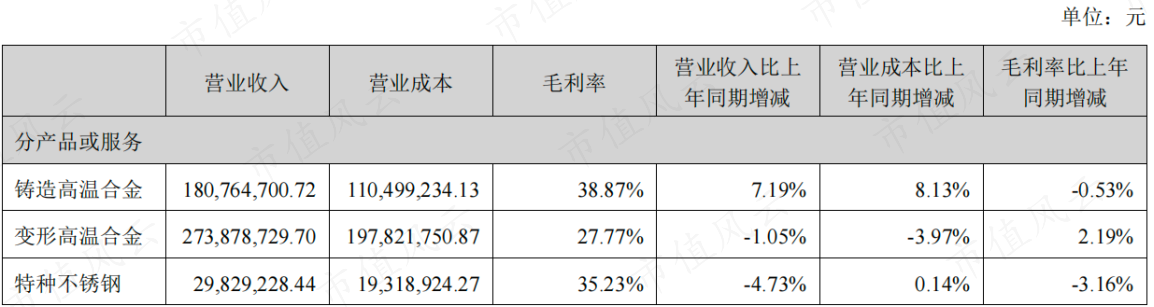
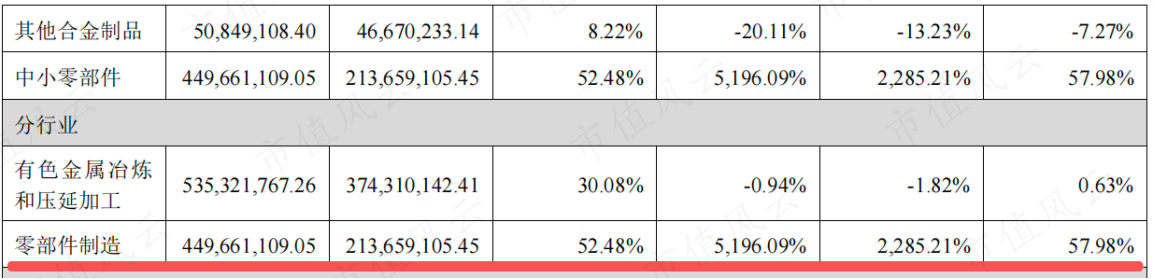
因此,此次业绩反转主要来自新增业务形成规模。收入增加、此前亏损被消化,利润增速也就明显超过营收。
二、扩产背后,是供货范围扩大
从材料到零部件,为什么能接到业务?客户准入是重要的一步。
2025年报披露,公司开展了航空紧固件、复杂结构件、作动筒、摇臂、密封件等114项典型精密零部件研制,相关产品已通过评审与认证,取得客户准入资格。
取得这些资格,公司才能承接相应产品的订单。图南此次扩产,也是在扩大能够向客户供应的产品范围,从原有材料及制品,进一步延伸到结构件、紧固件等零部件加工。
这一步有原有制造能力作为支撑。公司已建立从原材料熔炼、成型、热处理到机械加工、检验检测的流程,材料与后续加工能够衔接,便于追溯质量、控制成本,也为客户增加了配套选择。
随着零部件收入占比提高,公司的盈利水平也发生变化。上半年,中小零部件毛利率52.5%;前三季度,综合毛利率40.2%,同比提高12.2个百分点。
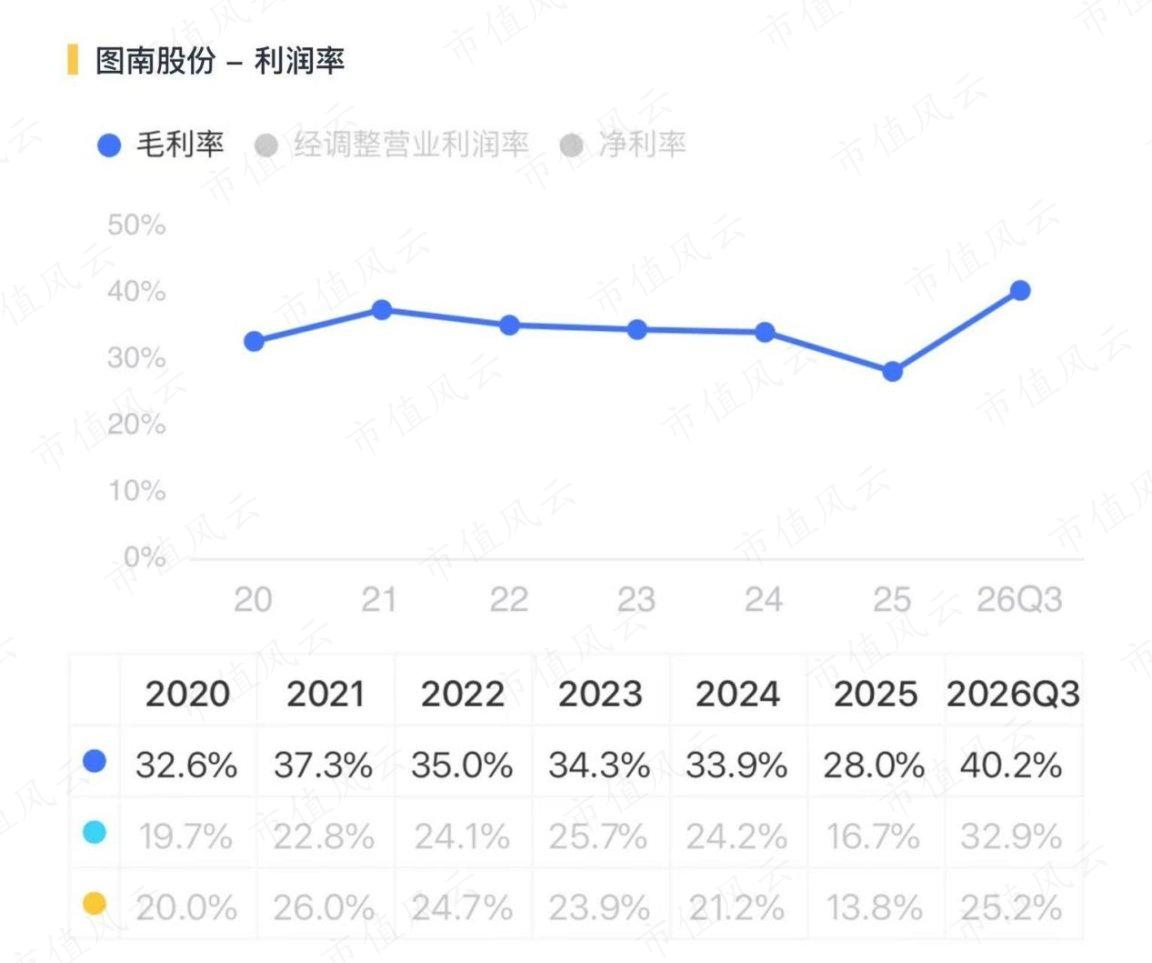
不过,52.5%的毛利率既有业务本身的盈利贡献,也受到记账方式影响。
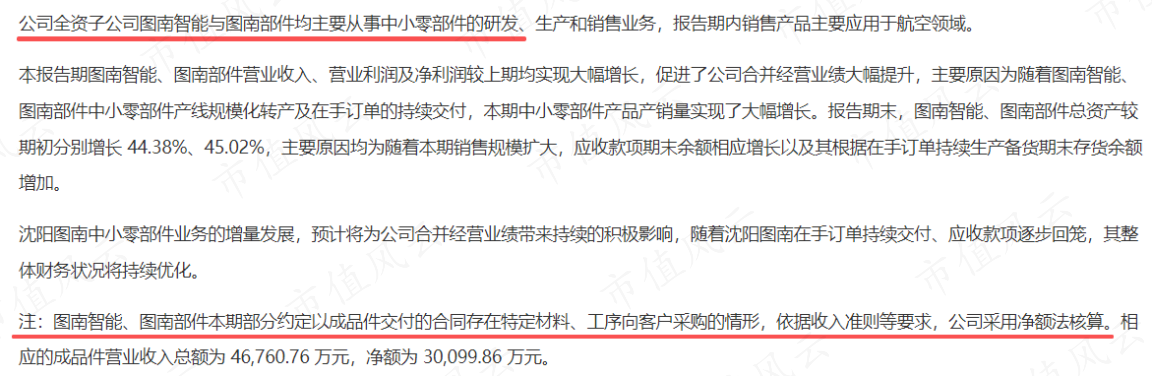
部分零部件卖给客户之前,公司也要向同一客户购买材料和加工服务,并且采用净额法核算。上半年,这批产品销售额原本为4.7亿元,扣掉向客户采购的部分,账上只记3亿元收入。
这样记账不会让公司多赚一分钱,但计算毛利率时,收入这个分母变小了,算出的比例就会更高。
三、订单较充足,现金流承压
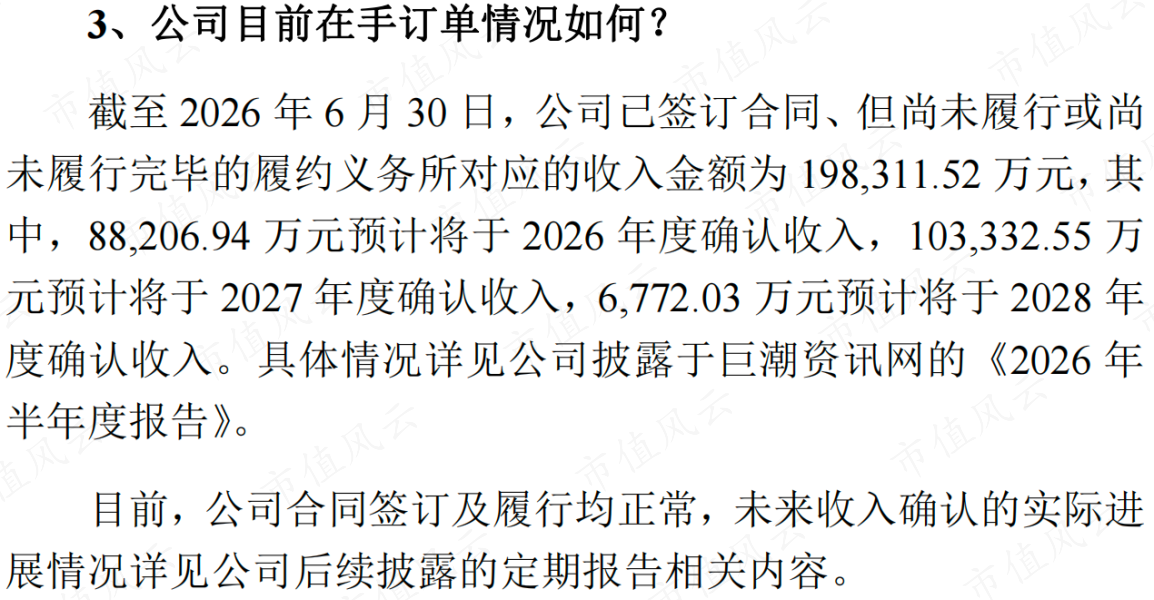
截至6月底,公司未履行完毕的合同对应收入19.8亿元,其中8.8亿元预计于2026年确认、10.3亿元预计于2027年确认,其余预计于2028年确认。
预计2027年确认的合同收入,已接近2025年全年11.3亿元的营收规模,为后续生产提供了基础。
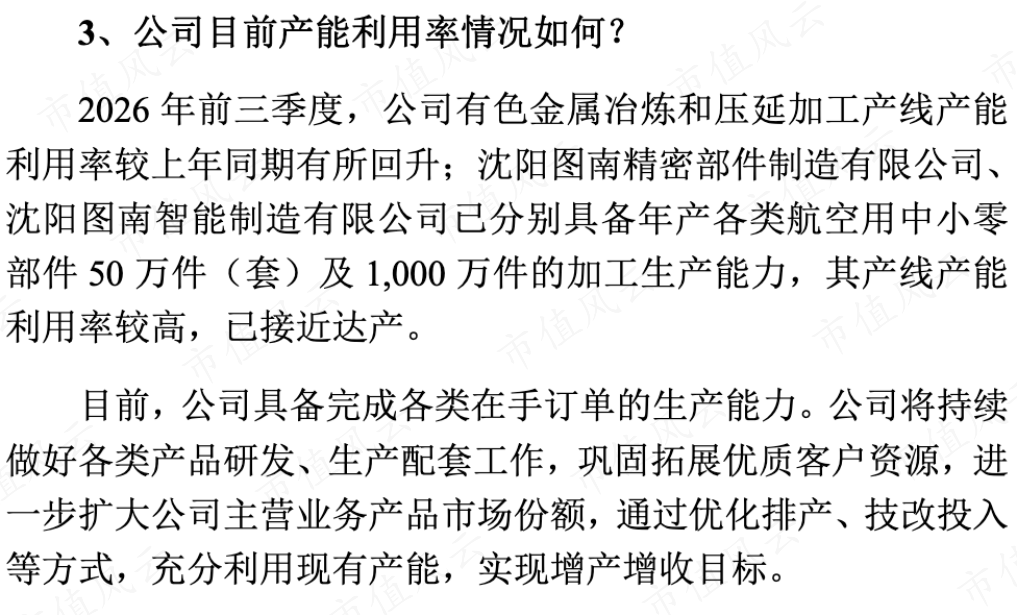
10月调研记录显示,两家沈阳子公司分别具备年产50万件(套)、1000万件航空中小零部件的加工能力,产能利用率较高,已接近达产。公司明确具备完成各类在手订单的生产能力,并计划通过优化排产、技改提高产出。
此外,公司有色金属冶炼和压延加工产线产能利用率较上年同期有所回升。
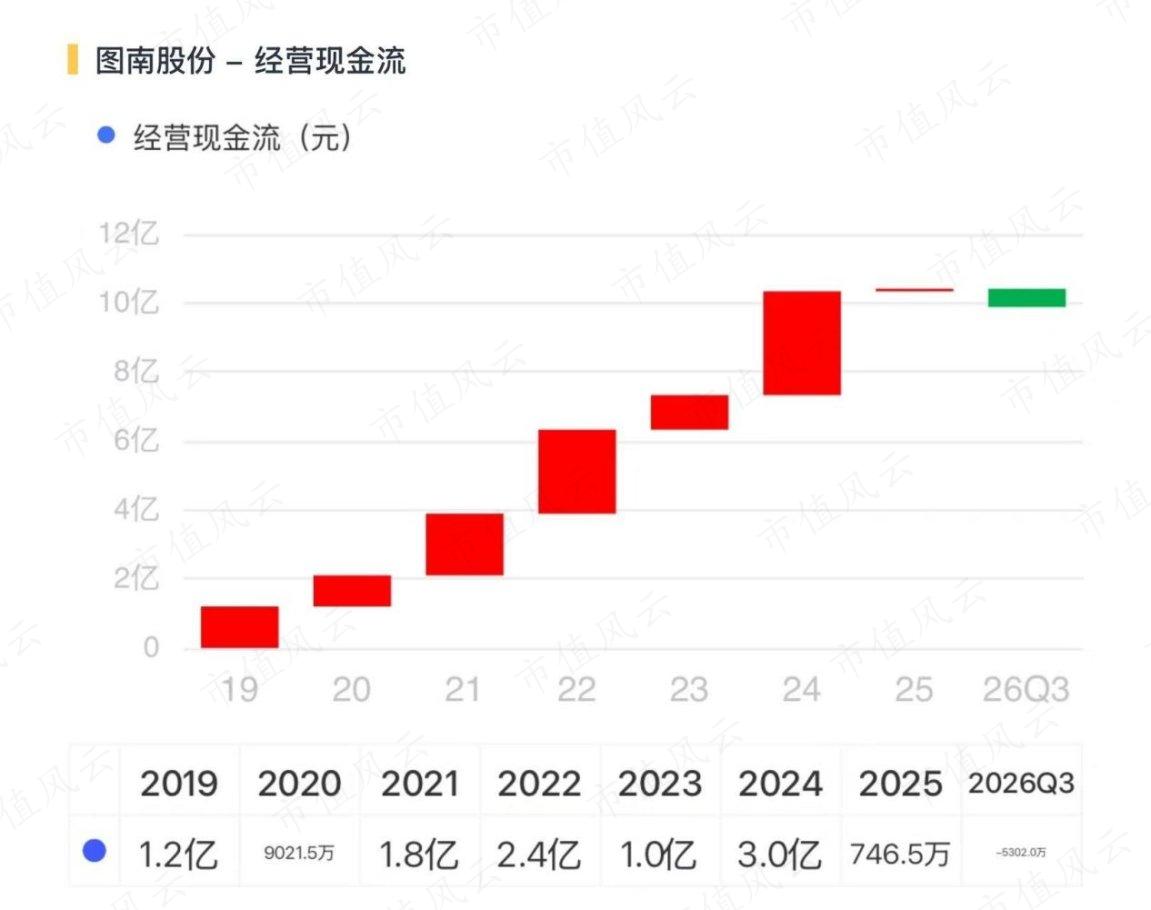
业务规模扩大,也增加了资金占用。前三季度经营现金净流出5302.0万元。公司称,备货、薪酬支出增加,部分新增应收账款仍在信用期内,回款增量未能覆盖经营支出增量。
总体来看,图南股份的三季报呈现出“传统材料业务企稳,零部件业务放量扭亏”的特征,利润弹性主要来自新业务的规模化突破。
后续值得跟踪的关键点,是中小零部件业务在接近满产状态下的订单持续性和盈利稳定性。