会员
 下载APP

2026年10月23日,朗特智能(300916.SZ)与成都奥捷通信技术有限公司及其20名股东签署《收购意向协议》,切入到热门的光互联赛道,备受市场瞩目。
此次收购,朗特智能计划收购成都奥捷51%的股权,预估价值为6.63亿,即成都奥捷整体作价为13亿,同时设定90天排他期。
风云君认为,朗特智能对成都奥捷的收购意义非凡,且交易条款在价格保护和结构设计上具有保障性和灵活性。
一、横向并购从电到光,打造第二增长曲线
朗特智能是智能控制器行业的国家高新技术企业,在智能家电控制、智能物联、储能领域,具有扎实的技术研发与核心技术储备。
公司当前现金储备充足:截至2026年6月末,货币资金10.75亿,交易性金融资产2.73亿且全部为理财产品,两项合计13.48亿。
因此,朗特智能全部以现金方式收购成都奥捷51%股权、切入高成长的赛道,谋求第二增长曲线,契合上市公司长期利益,也能提高未来的股东回报率。
为什么是光互连?
这是当下少数几个需求端确定性高于供给端的制造赛道。800G、1.6T可插拔模块放量,叠加CPO、NPO光引擎的架构演进,直接拉动高芯数MPO、低损耗FA这类无源器件的用量和单价。
成都奥捷是光通信无源光器件领域一家有真实竞争力的专精制造商,产品应用于AI超算中心、数据中心、无线通信、智能驾驶等领域,目前是中国与全球光通信行业的无源器件主流供应商,也是头部光模块厂商的重要合作伙伴。
光无源器件属于光通信系统的核心基础元器件,无需外部能源驱动即可实现对光信号的传输、分配、滤波、隔离等功能,其质量直接关系到光信号传输质量、通信设备使用寿命及运行稳定性,是光通信设备不可或缺的关键组成部分。
因而,朗特智能通过对成都奥捷的收购,可快速切入AI算力驱动下高景气的光互联赛道,实现从“电”到“光”的跨界,有望打造出高弹性的第二增长曲线,甚至都有成为主要盈利来源的可能。
历史上,中际旭创也是这么走过来的……
2016年之前的中际装备,处境与当下的朗特智能颇有相似之处。
公司主营电机绕组制造装备,2012年登陆创业板,号称“国内电机绕组装备第一股”。上市后行业需求持续低迷,2012-2016年营收长期在1亿附近波动,年均净利润仅千万级别,2015年净利润低至559万。
2016年停牌启动重大重组时,中际装备总市值仅26.7亿,当年营收1.32亿、净利润1005万、总资产6.32亿。
2016年中际装备并购苏州旭创后,自此开启盈利与市值的爆发式增长,给股东带来极高回报。
上市公司营收由2016年的1.32亿,增长至2017年并表后23.57亿、2018年51.56亿、2023年107.18亿、2025年382.40亿。
归母净利润由2016年1005万,增长至2017年1.62亿、2018年6.23亿、2023年21.74亿、2024年51.71亿、2025年107.97亿。
九年之间,营收增长约290倍,净利润增长约1070倍。2026年前三季度营收695.47亿、净利222.38亿,分别同比再高增178%和212%。
市值曲线同样陡峭:2016年停牌时市值26.7亿,峰值最高突破1.5万亿,即便经历回调当前仍有约4700亿市值,股东回报超百倍。
二、攻守兼备:业绩承诺+现金补偿+股权锁定
朗特智能收购成都奥捷,设置了较完整的价格保护机制。
从财报来看,2025年成都奥捷营业收入3.46亿,归母净利润为3691万;2026年1-7月,营业收入为3.58亿,归母净利润为5082万,均已超过去年全年水平。

以13亿整体作价计,对应2025年归母净利润3690.80万,静态市盈率35.2倍;若按2026年前7个月归母净利润5081.67万简单年化(约8711万),对应市盈率约14.9倍。
成都奥捷做了业绩承诺:2026年、2027年、2028年净利润分别不低于8000万、1.2亿、1.6亿,三年累计不低于3.6亿。根据承诺业绩测算,对应2026年、2027年、2028年的市盈率分别为16.25倍、10.8倍、8.1倍。
而且考核口径是扣除非经常性损益前后孰低的归母净利润,可以加回与主营业务相关的政府补助,但加回额累计不超过实际净利润的5%,即限定了非经常性损益的空间,更注重日常经营实际盈利情况。
再看A股同类资产的价格,七家可比公司的TTM市盈率中位数56.2倍,静态市盈率中位数99.4倍;而成都奥捷按2026年承诺利润只有16.25倍,按2025年实际利润是35.2倍。
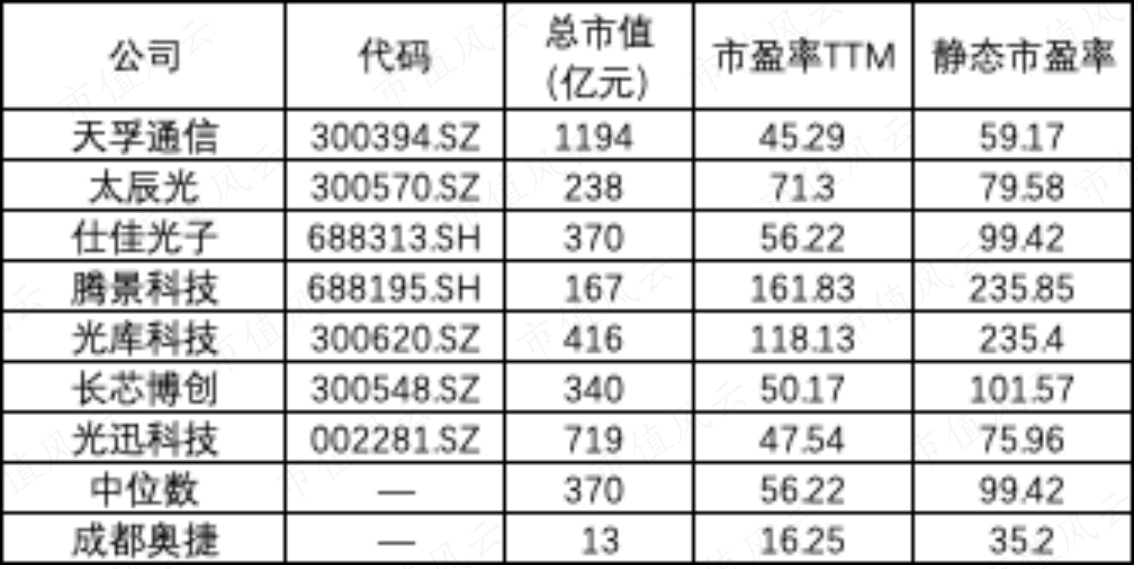
无论哪个口径,都显著低于二级市场同类资产。
此外,该并购设置业绩补偿:考核以三年累计数为准,不逐年考核;未达标则按未完成比例、以业绩承诺方已获得的股权转让价款为基数,在承诺期届满后一次性现金补偿。
同时,自交割日起至承诺期届满且补偿义务履行完毕,交易对方(成都奥捷原股东)不得转让、质押或处分其持有的49%股权,上市公司还有权以其分红优先抵偿应付补偿款。
三、利益绑定:股权互参+超额激励
最后说结构设计,这是整个并购交易里十分精妙的地方。
仅收购51%股权,有两层核心好处。
第一是刚好达到并表线,成都奥捷的收入、利润、现金流全部进入合并报表,朗特智能从“智能控制器与智能产品”的单主业公司,变成“电+光”双主业公司,对于上市公司而言,报表结构的改变,本身就具备较强的利好支撑与叙事空间。
第二是原股东保留49%的股权,仍是标的公司重要利益方。
与此同时,成都奥捷实控人王伶俐、赵忠冰夫妇出资4.18亿元,受让朗特智能1735万股,对应上市公司12%股权。
其中,24.08元/股的转让价格,较公告前一交易日收盘价存在明显折价,这是朗特智能控股股东欧阳正良以企业发展为重,为绑定产业团队而选择折价转让的结果。
且受让股份设置长达24个月的分期解锁安排,凸显本次交易着眼于长期发展、而非短期套利的战略属性。
风云君认为,在深度股权绑定之下,双方股东都有绝对动机合力做大利润。
除此之外,朗特智能还针对成都奥捷经营管理团队设置超额业绩奖励机制:若业绩承诺期内标的累计实现净利润高于承诺累计净利润,且期末不存在标的资产减值情形,便可兑现奖励,激励团队为公司和上市公司股东创造更多收益。
总结
朗特智能收购成都奥捷,交易作价以三年累计不低于3.6亿元的净利润承诺为支撑,并配套现金补偿和股权锁定,风险兜底条款较为完整;双方在股东层面也深度绑定,激励机制明确。
但对上市公司而言,更重要的是延伸到光互联的第二增长曲线,以期待创造像中际旭创一样的增长亮点,从而为股东带来更高的投资回报。