会员
 下载APP
资本市场从来不缺业绩爆冲的故事。2026年的A股半导体板块里,富瀚微(300613.SZ,公司)交出的半年度答卷,足够让很多投资者眼前一亮。从曾经深陷亏损压力的低谷,一路冲到业绩历史新高。
光鲜的数据摆在眼前,但狂欢的另一面,我们得冷静发问:这波暴涨,到底是行业周期送来的红利,还是公司实打实打开了长期成长天花板?高增背后,又埋藏着哪些不能忽略的风险?
一、从至暗时刻到半年大赚3.5亿,高增速别只看表面
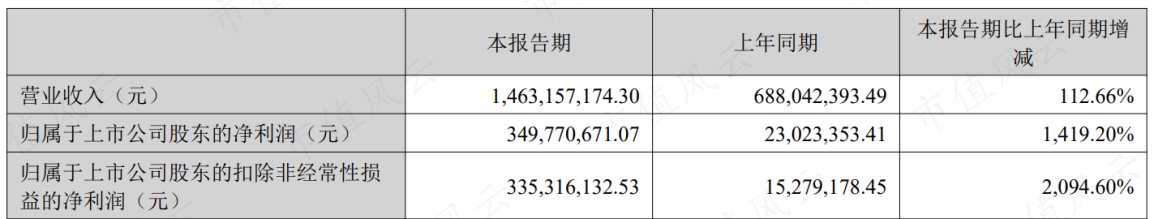
2026上半年,富瀚微营收14.6亿元,同比大涨113%;归母净利润3.5亿元,同比暴涨1419%。简单算一笔账,仅仅半年赚到的钱,已经是2025年全年利润的近三倍。
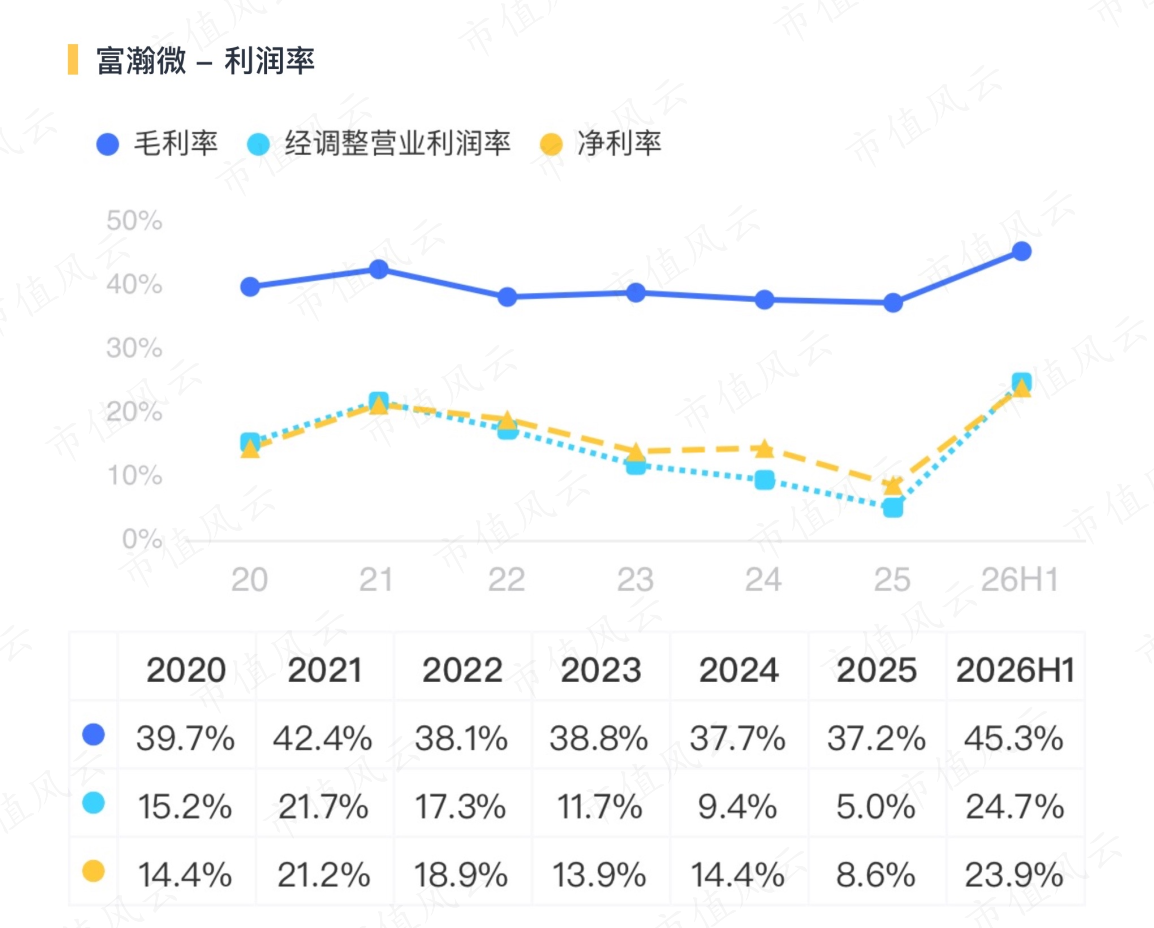
公司的毛利率从2025年的37.2%提升至2026H1的45.3%,同期,净利率由5%拉升至24.7%,盈利能力实现跨越式修复。但懂周期的投资者,第一反应不会是直接拍板叫好,而是回头看看去年同期发生了什么。
2025年上半年,可以说是富瀚微的至暗时刻。安防行业一轮漫长的去库存周期压在头上,子公司眸芯科技持续亏损,毛利率节节下探,最终只录得0.23亿元归母净利润,营业利润甚至转负。
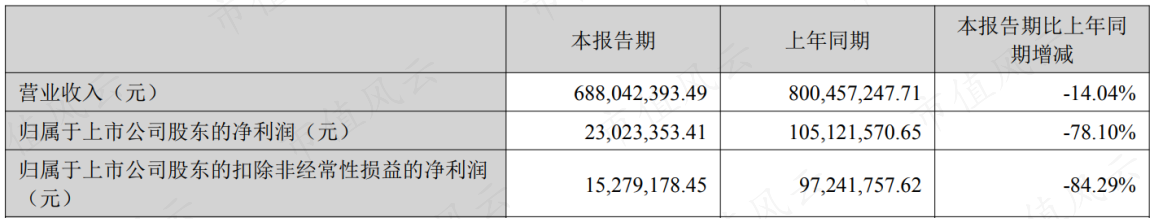
极低的去年同期基数,是今年同比数据十倍级暴涨最直接的推手。季度维度的变化更能看清景气度。2026年一季度,公司营收5.6亿元,二季度增长至9亿元,环比大涨62%,刷新单季历史记录。
上半年,公司扣非净利润3.4亿元,非经常性损益仅占4.2%,利润绝大部分来自主业经营,并非政府补贴、理财收益这类一次性收益。公司ROE从去年同期0.8%飙升到11.3%,是净利率、资产周转率同步改善的结果。
不过这份漂亮财报并非完美无瑕。一个很扎眼的矛盾出现了:账面净利润3.6亿元,但经营活动现金流净额为-0.9亿元。赚了大把账面利润,手里的现金反而在变少,这是接下来我们需要拆开看的核心疑点。
二、三大业务齐飞:压舱石、加速器与远期期权
公司业务分成智能视频、智能物联、智能出行三大板块,分别扮演着压舱石、加速器和“远期期权”的角色。这一轮反转的底层逻辑,就藏在这里。
智能视频硬件,是公司业务的基本盘,上半年贡献了60%的营收。这块业务主打安防IPC、NVR芯片,下游对接海康、大华这些安防巨头。上半年公司这块业务营收8.8亿元,同比增长120%,毛利率同比大涨9.5个百分点至45.3%。
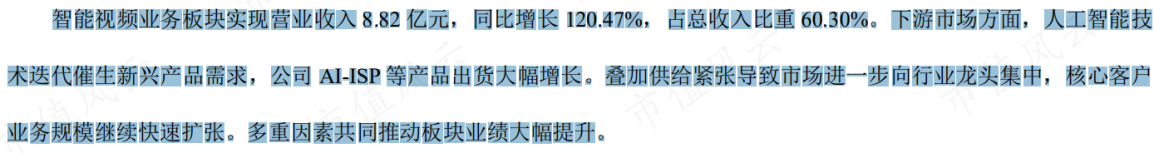
复苏主要来自两股力量:熬过2025年惨烈去库存之后,2026年AI催生新兴产品需求,下游订单蜂拥而至,公司直言上半年出现了供给紧张;另一边,存储芯片开启涨价潮,公司顺利把上游成本压力转嫁到下游,产品提价增厚利润。
同时公司搭载自研AI‑ISP的新一代芯片占比持续提升,产品往高毛利方向迭代,进一步推高板块盈利。
第二块智能物联业务,可谓是公司跑得最快的黑马板块。公司智能物联业务包含消费摄像头、AI眼镜、可穿戴设备,上半年营收3.6亿元,同比增幅179.6%,营收占比提升到25%。
公司智能物联业务毛利率更是上演惊人一跳,从上年同期的21%提升至41.7%,足足提升了20个百分点。

这块业务毛利率大幅修复,一部分来自去年上半年产品导入期留下的低基数;另一部分得益于消费AI硬件需求爆发,供需反转带来议价能力提升。
但也要泼一盆冷水:AI眼镜这类新终端现在还处在早期,出货仅数万级别。这块业务的高增速能否延续,很大程度要看消费市场能不能真正把新品的需求打开。
智能出行业务是公司布局的第二增长曲线。这块业务上半年营收1.9亿元,同比增长62%,增速相比另外两块业务温和不少,毛利率还小幅下滑1.3个百分点至45%。
车载芯片和安防逻辑不一样,前装车型的芯片价格在装车的时候就已经锁死,面对存储涨价,成本很难向下传导,这也是毛利率小幅承压的根源。
短期赚钱能力受限,但战略价值不可小觑。公司已经拿到ISO 26262车规安全认证,800万像素电子后视镜芯片已经落地头部新势力旗舰车型,德系车企也在开展导入验证。公司目标是3‑5年内,把车载业务营收占比从现在13%提升至20%以上。
简单总结:公司的智能视频业务守住基本盘吃到了行业复苏红利;智能物联业务带来高增长弹性;智能出行业务在短期则很难贡献大额收益。一稳一快一远的组合,让公司既吃到周期上行红利,也立足端侧AI、汽车电子的成长故事。
三、毛利率狂飙:涨价红利很香,但不会持久
在竞争激烈的芯片设计行业,半年时间毛利率接近抬升10个点,是相当罕见的成绩。这份成果,是涨价传导、产品升级二者共同造就,不过里面有一部分红利,是周期赋予的。
自2025下半年起,存储开启超级行情,DRAM涨幅40‑70%。对于富瀚微的SoC芯片来说,存储颗粒成本占比飙升。面对成本飞涨,公司选择按季度动态调价。
下游客户更看重供货稳定,对涨价接受度较高,同行国科微、格科微也同步开启提价,整个行业环境给调价提供了空间。这一轮提价不仅覆盖住成本,还额外赚到一部分利润。
但我们必须清醒:当前超45%的毛利率里,存储涨价贡献了相当一部分。一旦后续存储价格拐头向下,公司毛利率大概率会迎来回调。周期红利,终究有窗口期。
其次,公司搭载极光AI‑ISP引擎的新一代芯片,单价和毛利显著优于老产品。随着新品渗透率提高,提升了公司的整体毛利率。
研发上公司依旧保持高投入,上半年研发费用1.9亿元,占营收的比重13%,研发资源主要投向端侧AI芯片、AI‑ISP、车规芯片。公司首款安卓主控芯片今年二季度完成流片,预计四季度送出工程样片。
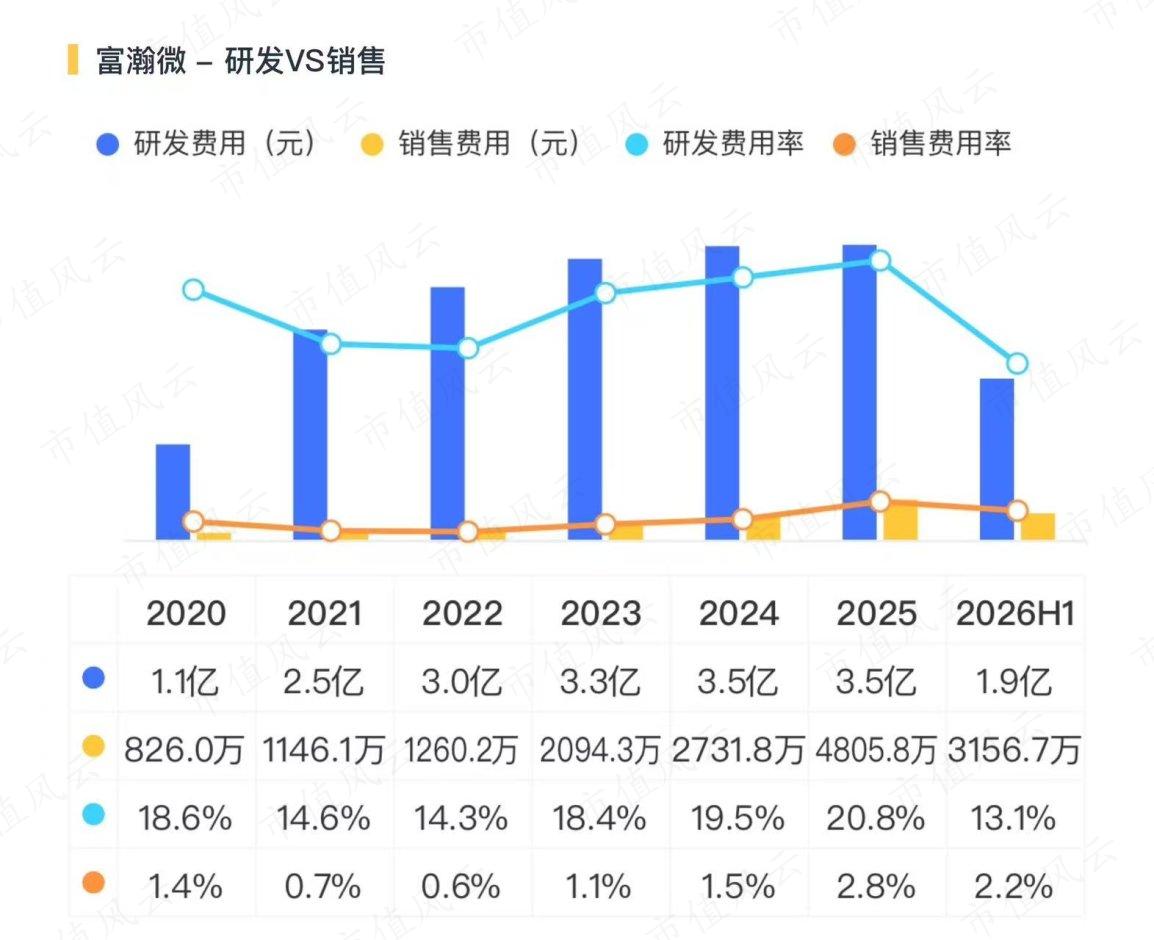
过去做视觉协处理器的富瀚微,将要下场直面高通、瑞芯微这类主芯片大厂竞争,短期不产生收入,但战略意义十足。
截至今年6月末,公司手握接近20亿元货币资金,占总资产的比重达到43%;期末有息负债率16.4%,公司现金充裕,财务结构稳健。
四、漂亮利润背后:现金流警报,存货与应收是双刃剑
回到开头那个矛盾:公司利润增速很高,经营现金流为什么是负数?
2026H1,净现比(-25%)显示,公司的利润现金含量不足,即盈利没有转化为现金,回款差、应收/存货占用较大,盈利质量不佳。

上半年,公司存货较年初增加70%,应收账款大增49%,两者合计直接把经营现金流拖入负值。
先说存货。在存储涨价的大环境下,公司选择提前锁定晶圆和存储原材料,规避后续继续涨价的风险,存货规模较年初增加3.1亿元。
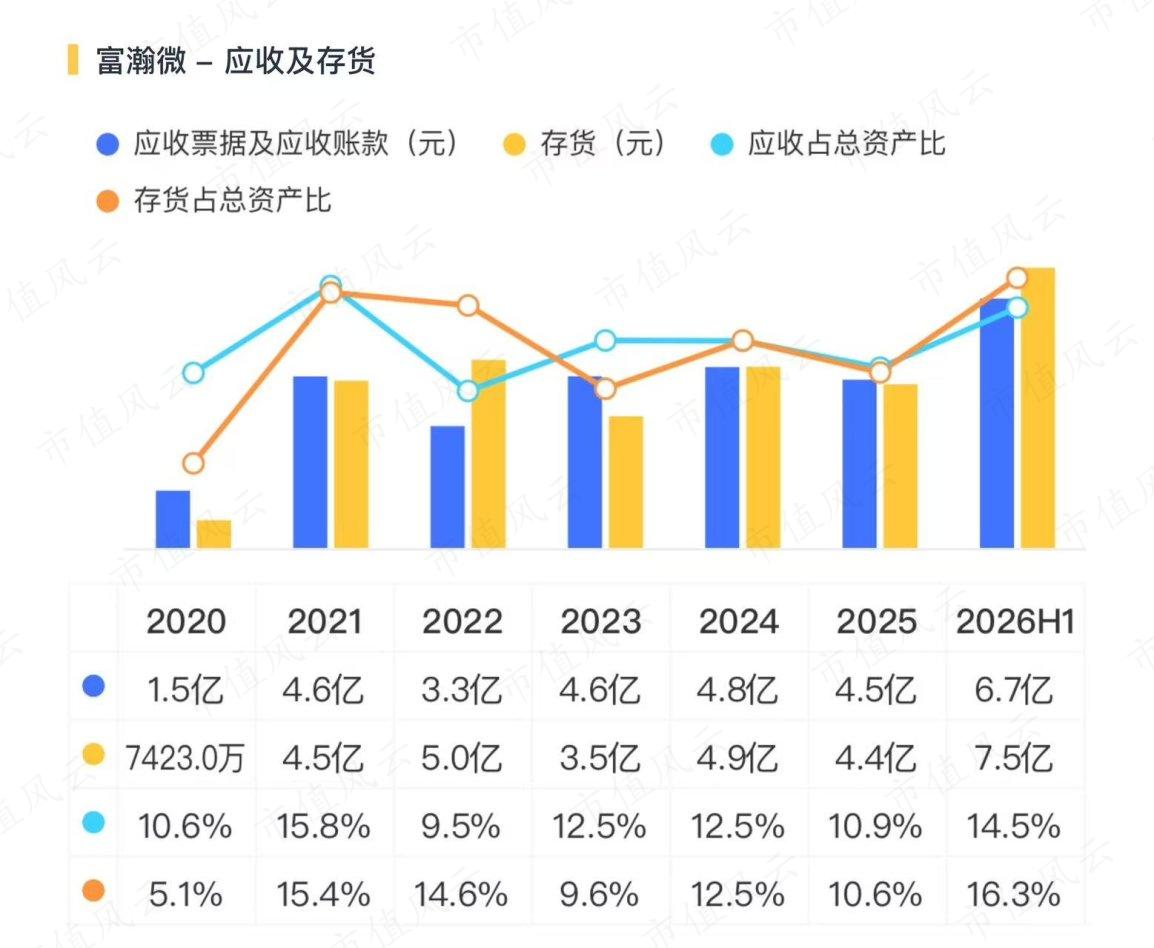
但备库是一把双刃剑。如果2027年存储新产能释放,价格转头下行,现在高价囤下的大规模存货,就要直面减值风险。
另一个风险点来自应收账款。截至2026年6月末,公司应收账款规模6.7亿元,较年初增加3.1亿元。应收账款的增加,有可能是公司为抢市场放宽信用,也可能是下游客户受涨价影响,自身现金流吃紧,回款变慢。
6.7亿的应收账款规模,接近公司半年营收的45%,后续一旦下游景气转弱,坏账隐患就会浮出水面。
这一轮资产膨胀,是典型的轻资产芯片公司的特征:资产增加主要来自应收、存货这类软资产,而非厂房设备。生意做大了,但资产质量高度绑定下游回款和存货的顺利消化。
所以往后2‑3个季度,投资者需要重点关注公司的应收账款是否可控、存货周转是否顺畅、经营现金流能不能由负转正。一旦这几项指标持续恶化,短期扩张的隐患就可能变成真正的麻烦。
结语
这一轮公司业绩爆发,存储涨价、下游补库、低基数这些周期因素贡献了大部分短期弹性;AI芯片、车载业务等结构性逻辑代表未来,但当下贡献有限。
本轮最大的变量——存储涨价,红利窗口不会无限延续。有机构预判涨价行情大概率延续到2026年末至2027年初,之后新产能释放,价格就可能见顶。到时候公司毛利率可能会承压,高价备货的存货也会迎来考验。
公司想要真正摆脱周期束缚,从周期反弹走向持续成长,就必须在存储红利消退之前,让新业务真正接过大旗。而这场大考,才刚刚开始。