会员
 下载APP
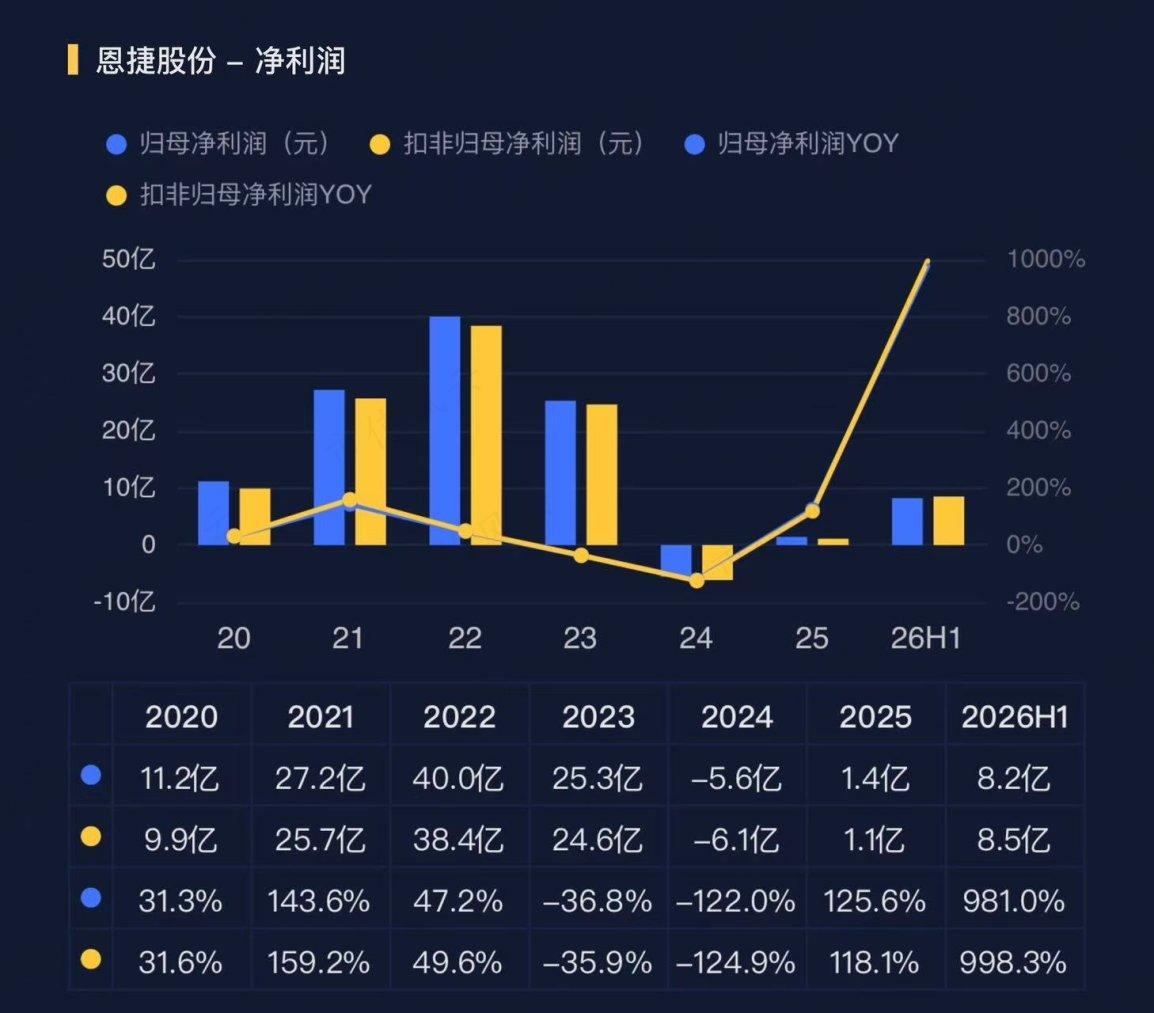
2026年10月13日晚,恩捷股份(002812.SZ)发布了业绩预增公告:预计2026年前三季度归母净利润15.4-20.5亿元,同比扭亏,预计增加16.3-21.4亿元。
这是ICU出KTV进,无缝衔接?

参考上半年的归母净利润8.2亿元,隔膜龙头的业绩修复正在从扭亏走向加速。
一、风向变了,隔膜从卷价格到抢产能
隔膜是锂电池的四大主材之一,过去两年,这个行业的关键词是价格战,产品价格一路下行,行业盈利承压。但2025年下半年以来,风向出现了变化。
下游动力电池和储能需求持续增长,单车带电量和大容量电芯拉高湿法隔膜使用量。但隔膜产能的释放周期较长,建设、客户验证、产能爬坡,每一个环节都需要时间。
且经历了2023-2025年的深度价格下行和产能出清之后,隔膜行业的扩产节奏发生变化。扩产主力仍集中在行业老玩家,其中恩捷股份基本按需求增速扩产以保持份额稳定,星源材质国内已不再扩产,新进入者较少。
一头是供给释放慢,一头是需求增长快,结果是行业产能利用率稳步抬升,2026年上半年隔膜头部企业普遍高位运行。其中恩捷股份隔膜出货量约76至77亿平,Q2出货约42亿平,环比增长约20%,预计Q3出货45-46亿平,继续增长。
2026年全球动力电池隔膜需求约291亿平,同比增长33%;储能电池隔膜需求约146亿平,同比增长40%。两者合计加上消费电池,2026年全球隔膜需求超450亿平。而2026年全年2026年主要隔膜厂商湿法产能合计只有约350亿平,紧平衡的格局短期内难以逆转。
中信建投预计,2026年三、四季度行业湿法隔膜产能利用率将分别提升至88%和98%,行业供需持续紧张。
供需关系边际收紧,价格止跌回升,这是行业最核心的变化。
隔膜价格自2025年末触底后,行业向核心客户启动分批次调价,2026年上半年主流湿法基膜价格较去年底明显修复。当前5μm隔膜供需紧缺,存在0.4-0.5元/平方米的溢价,产品结构优化成为提升盈利能力的关键因素。
据东吴证券,三季度,恩捷股份有部分客户进一步涨价10%以上,且部分二季度的涨价在三季度完整体现。
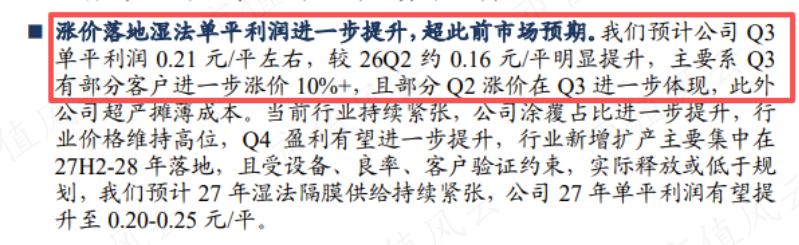
隔膜行业是锂电中游少数能够看到供需持续紧张的环节,随着电池厂月度排产加速,湿法隔膜有望继续酝酿新一轮涨价。恩捷股份这份三季报,本质上是隔膜行业从产能过剩走向供需紧平衡的周期拐点在龙头上的映射。
二、龙头地位与结构性隐忧
根据鑫椤锂电数据,2026年上半年公司国内锂电隔膜市场份额维持30%以上,连续多年位居国内首位。全球范围内,子公司上海恩捷以约28.77亿平方米的装载量位居全球第一,同比增长16%。
规模带来的成本优势、良率行业领先、以及融入全球绝大多数主流锂电池企业供应链体系,是恩捷股份的基本盘。
但隔膜行业的竞争格局正在发生微妙变化,5μm超薄隔膜是最大的结构性变量。
据证券时报报道,宁德时代已大批量使用5μm隔膜,预计2026年采购占比将超五成。EVTank白皮书指出,2025年河北金力占据5μm隔膜约2/3的市场份额,蓝科途紧随其后,二者是宁德时代5μm隔膜的主要供应商。
恩捷股份的5μm产品发货量持续增加,但在这个细分品类中仍处于加快爬坡的追赶位置,尚未建立绝对领先优势。
另一个绕不开的话题是固态电池,市场担心全固态商用后液态隔膜被替代。
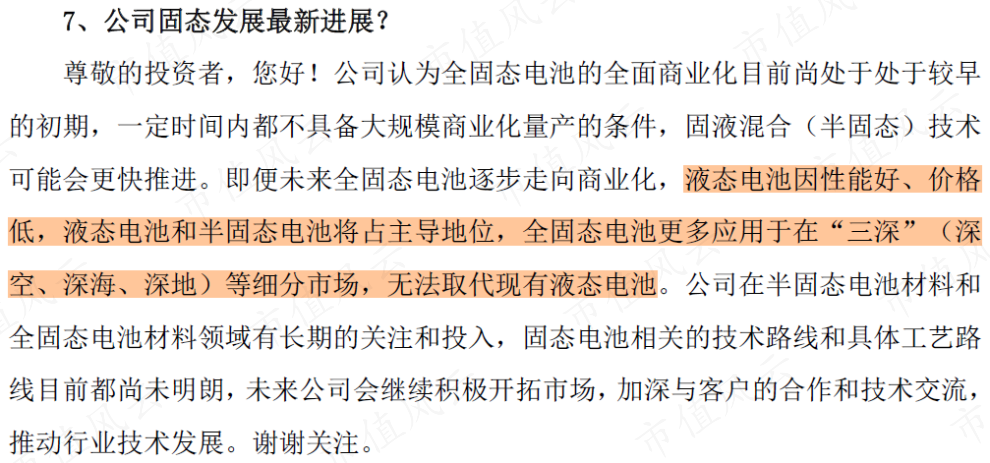
恩捷股份给出的判断是:全固态商业化目前处于较早初期,一定时间内不具备大规模量产条件,半固态可能更快推进;即便全固态逐步走向商业化,液态电池因性能好、价格低仍将占主导,全固态更多用于“三深”(深空、深海、深地)等细分市场。
作为长期技术储备,公司在固态电池材料领域也有布局。
半固态隔膜方面,下属子公司江苏三合具备量产供应能力;全固态电池材料方面,控股子公司湖南恩捷高纯硫化锂中试线已搭建完成,固态电解质10吨级产线已投产并形成小批量出货,已在玉溪规划千吨级产线。
三、新一轮扩产潮
行业回暖的信号,正在触发新一轮扩产。
恩捷股份拟投资40亿元建设年产50亿平方米隔膜项目;璞泰来计划投资56亿元建设72亿平方米产能;沧州明珠拟33.8亿元新增24亿平方米湿法产能;佛塑科技9月公告合计投资约71.58亿元建设两大隔膜项目。
中国塑料加工工业协会对此发出了警示:隔膜行业应警惕盲目扩产和低水平重复建设风险,行业阶段性回暖并不意味着所有新增产能都能顺利消化。