会员
 下载APP
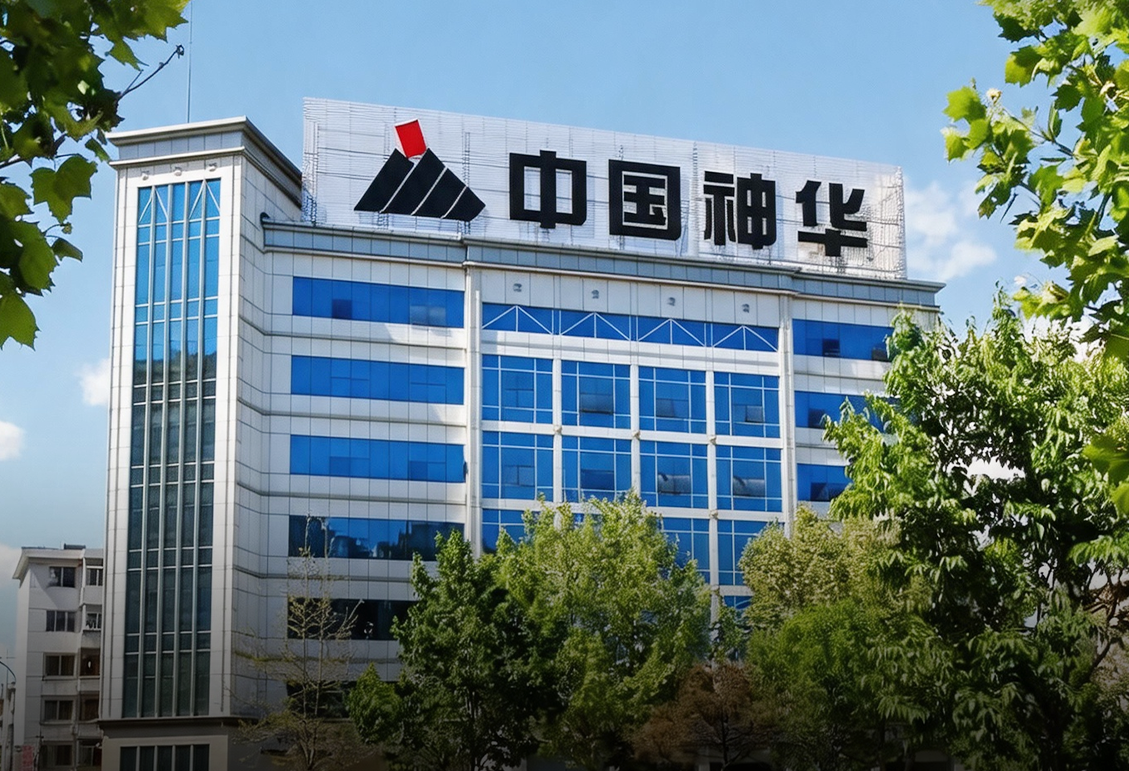
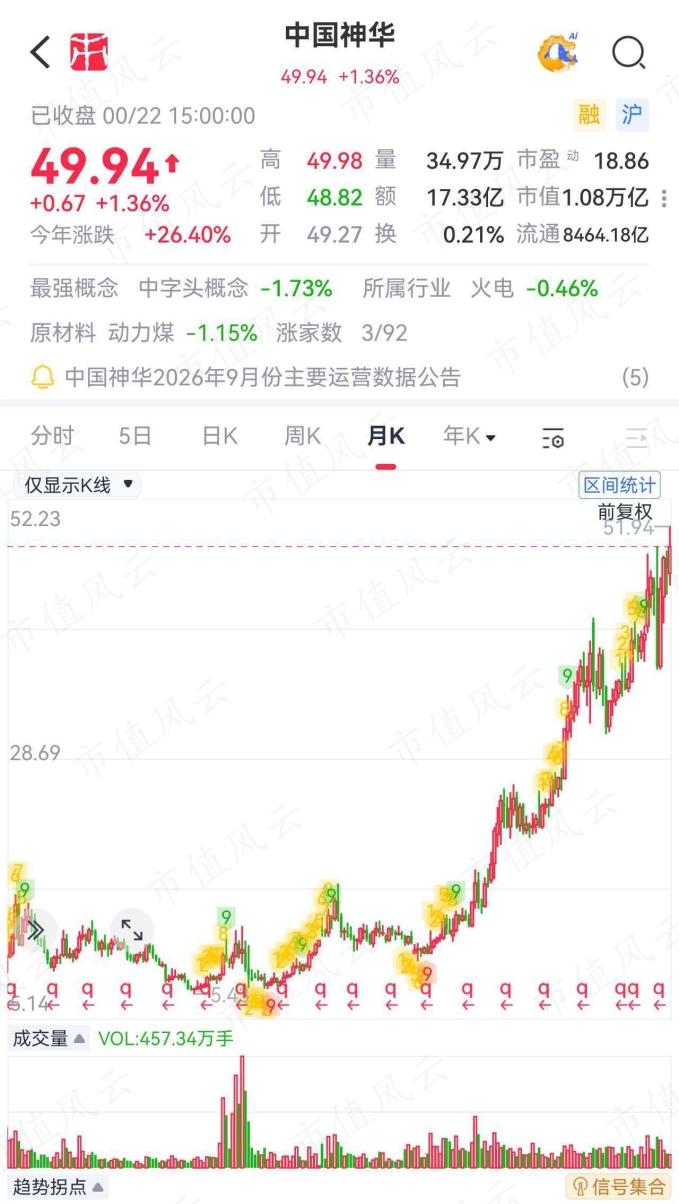
2026年10月,当资本市场的聚光灯牢牢锁定AI算力、大模型与半导体芯片时,一家被贴了十几年“夕阳产业”标签的公司,股价悄悄摸到了51.94元,创下自2007年A股上市以来的历史新高,总市值稳稳站上万亿关口。
这家公司,正是煤炭巨头中国神华(601088.SH)。
一、供需紧箍咒,AI算力重塑煤电需求
要回答这个问题,得先从2026年的煤炭行情说起。
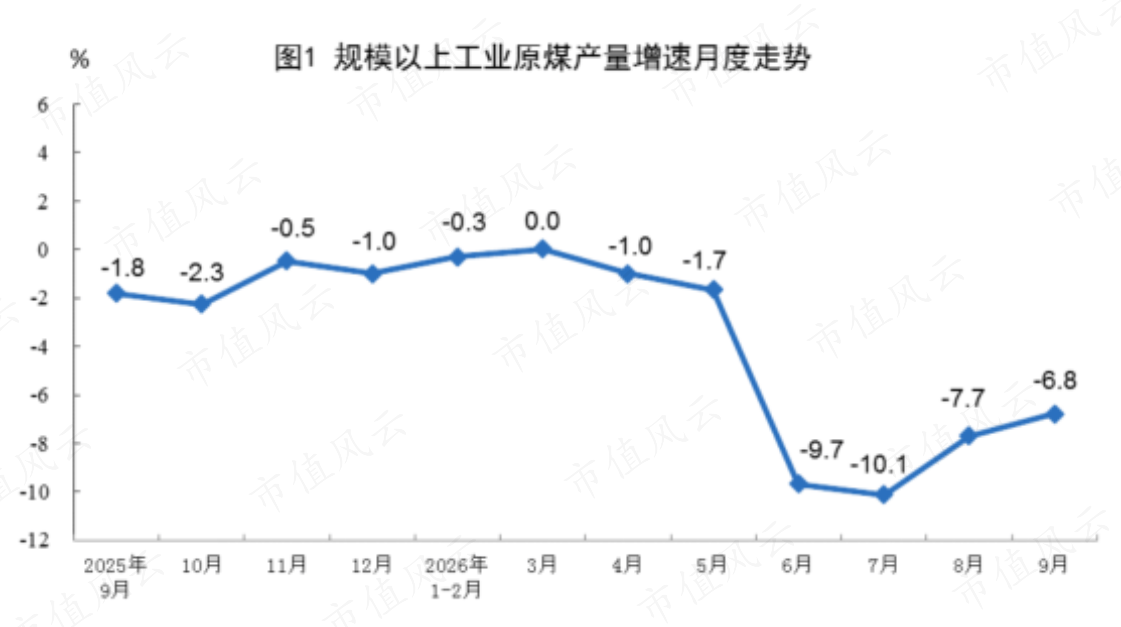
供给端,紧箍咒越念越紧。受安监趋严及复产节奏缓慢影响,2026年前三季度全国规上工业原煤产量同比下降3.5%。山西作为核心产区,部分煤矿复产不及预期;叠加海外印尼煤炭出口政策收紧,8月出口量创下五年新低,进口煤补充效应减弱。
而在需求端,一股不可忽视的新力量正在重塑电力消费结构:AI算力。年初至今,全国互联网数据服务业用电量增速超四成,“算力的尽头是电力”正在从行业口号变成实打实的用电负荷。
由于新能源发电具有天然的波动性与间歇性,要为庞大的AI算力中心提供全天候、高可靠性的兜底保供,煤电依然是不可替代的“压舱石”。
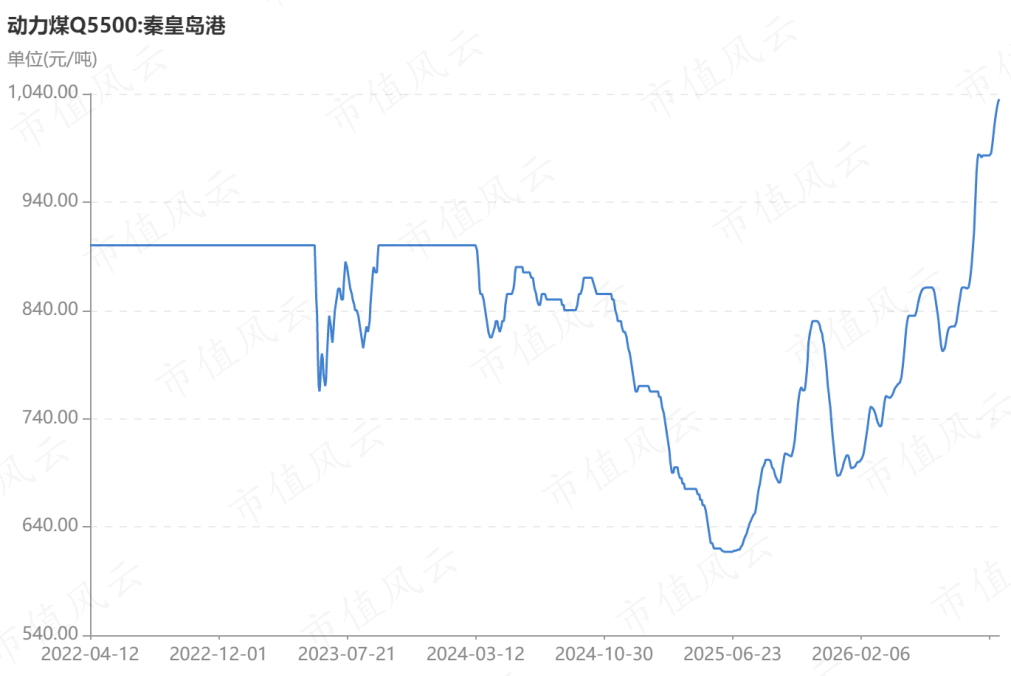
供需偏紧的格局直接反映在价格上。进入10月,受冬储补库与供给收缩双重驱动,秦皇岛港5500大卡动力煤现货价时隔三年重新站上千元关口,报收1035元/吨,较年初大涨50%。
更重要的是,随着容量电价机制落地,煤电的收入结构正从单纯的“卖电量”向“卖容量”转变。只要顶峰时段顶得上,少发电也有钱拿,这意味着煤电资产的盈利确定性被大幅拔高。
二、煤电路港航化”全闭环,熨平周期的终极武器
行业风口只是外因,中国神华能独享万亿市值的内因,在于其构建了独一无二的“煤电路港航化”全产业链闭环。
普通煤企靠天吃饭,煤价跌就亏。而中国神华早已不是一家纯挖煤的公司,它手里攥着煤炭、电力、铁路、港口、航运、煤化工六块业务,每一块都在同一个盘子里转。
这套闭环的精妙之处在于内部对冲。煤价上涨,煤炭板块大赚;煤价下跌,旗下电厂和化工厂的燃料成本骤降,利润反向补给。公司还控制着2408公里自有铁路和2.7亿吨装船能力的黄骅港,煤炭从井下到电厂,全程不被中间商赚差价。
2026年上半年,在煤价波动的环境下,公司煤化工分部毛利率飙升至28.8%,利润由亏转盈狂赚21.32亿元;自产煤单位生产成本反而同比下降4.1%至155元/吨。
配合高达77%以上的长协煤比例,现货市场的暴涨暴跌被长协机制和内部消化层层过滤,最终沉淀为极其稳定的利润和现金流。
2026年上半年,公司实现营收1893.4亿元,同比增长7.9%;归母净利润287.1亿元,同比增长4.1%,保持稳健态势。
现金流方面,2020年至今,公司累计赚得经营性现金流近6000亿元,扣除资本开支后,余下的自由现金流也高达3730亿元,为股东回报奠定了坚实基础。
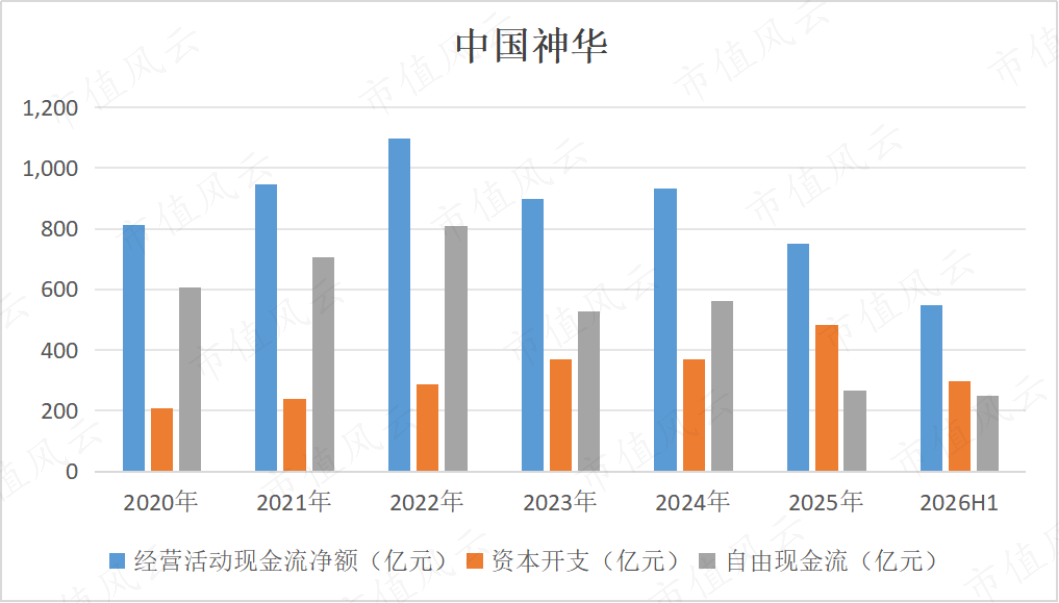
2026年中期,公司每股派息0.98元,合计派现超212亿元,占上半年净利润的74%。上市至今,公司已累计分红超5300亿元,年均分红率超60%。
公司在2025-2027年度股东回报规划中还明确承诺,每年以现金方式分配的利润不少于当年归母净利润的65%。

在无风险利率逼近1.6%的当下,这种每年稳定输出4%左右股息率的“类债资产”,自然成了长线资金的避风港。
此外,今年上半年,中国神华还作价约1336亿元,将控股股东旗下12家优质资产收入囊中。重组完成后,公司煤炭可采储量翻倍至358亿吨,可采年限长达近50年,特别是新疆准东等超级露天煤矿的注入,直接锁定了未来数十年的低成本产能。
手里有粮,心中不慌,优质粮仓的注入相当于给公司未来的股东回报上了保险。
在能源转型的长河中,煤炭或许终会触及天花板,但在那一天到来之前,这家把产业链玩到极致、把分红写进制度的企业,依然是A股最踏实的“印钞机”。