会员
 下载APP
巴菲特说过:别人恐慌时贪婪,别人贪婪时恐慌。
近期的A股显然已经陷入了恐慌,直到10月23日。
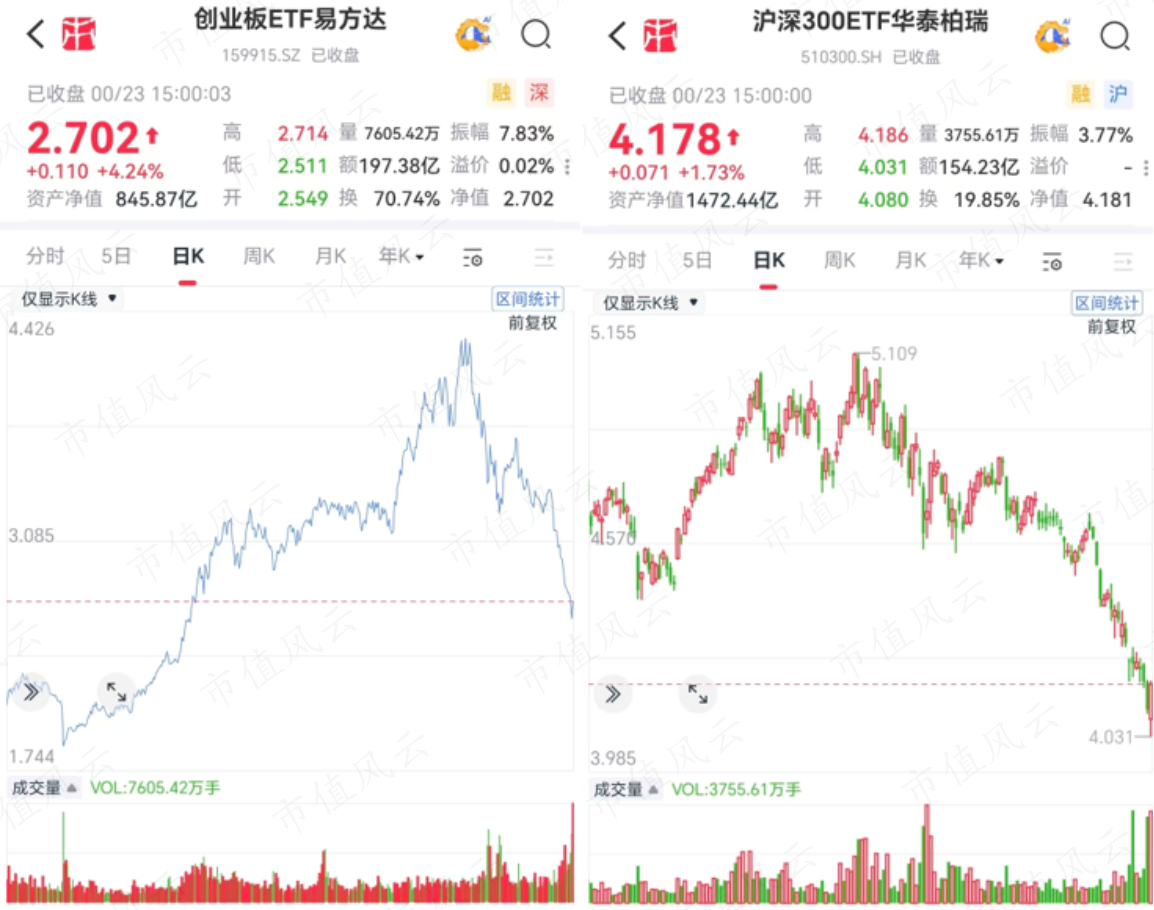
这一天,A股各宽基指数出现了盛况空前的集体大反攻,宽基ETF被大资金坚决承接,权重股利好消息释放和重点板块回暖相互配合,给持续羸弱的市场注入了一剂强行针。
我们看到了一套非常精准的“托举”组合拳:利空情绪洗盘+重要指数托底+利好消息卡点+重点板块联动。
全市场的成交额直接逼近2万亿元,从重点指数的相关ETF也能看到,大资金在这个位置的出手是毫不含糊的,尤其是创业板ETF易方达(159915.SZ)的成交额更是创2025年以来新高。
为什么周五能出现如此凌厉的反攻呢?
简言之:数据表明了指数当前的位置不应看空。
一、市场经历了什么?跌速创历史之最!
(一)创业板指、科创50跌幅走出历史极端值
先看一组市值风云手工统计的数据。
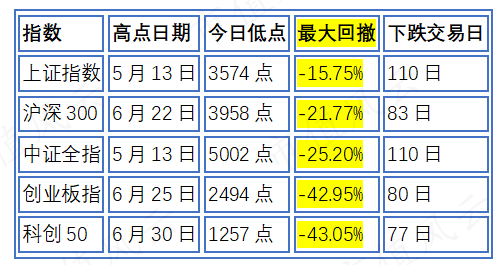
用2010年以来的120个交易日滚动回撤比较:
中证全指本轮-25.2%,处于历史约95%极端分位;
创业板指-42.95%,处于约99.3%极端分位,历史上只有2015年股灾阶段明显更差;
科创50本轮-43.05%,是指数发布以来最严重的120日级别回撤;
上证指数只有约85%极端分位,说明权重、银行对指数有明显缓冲,真正的下杀主要发生在成长和科技内部。
这意味着如果讨论全市场尤其成长风格,当前已经不是一般调整,而是进入历次中级底部常见的极端回撤区。
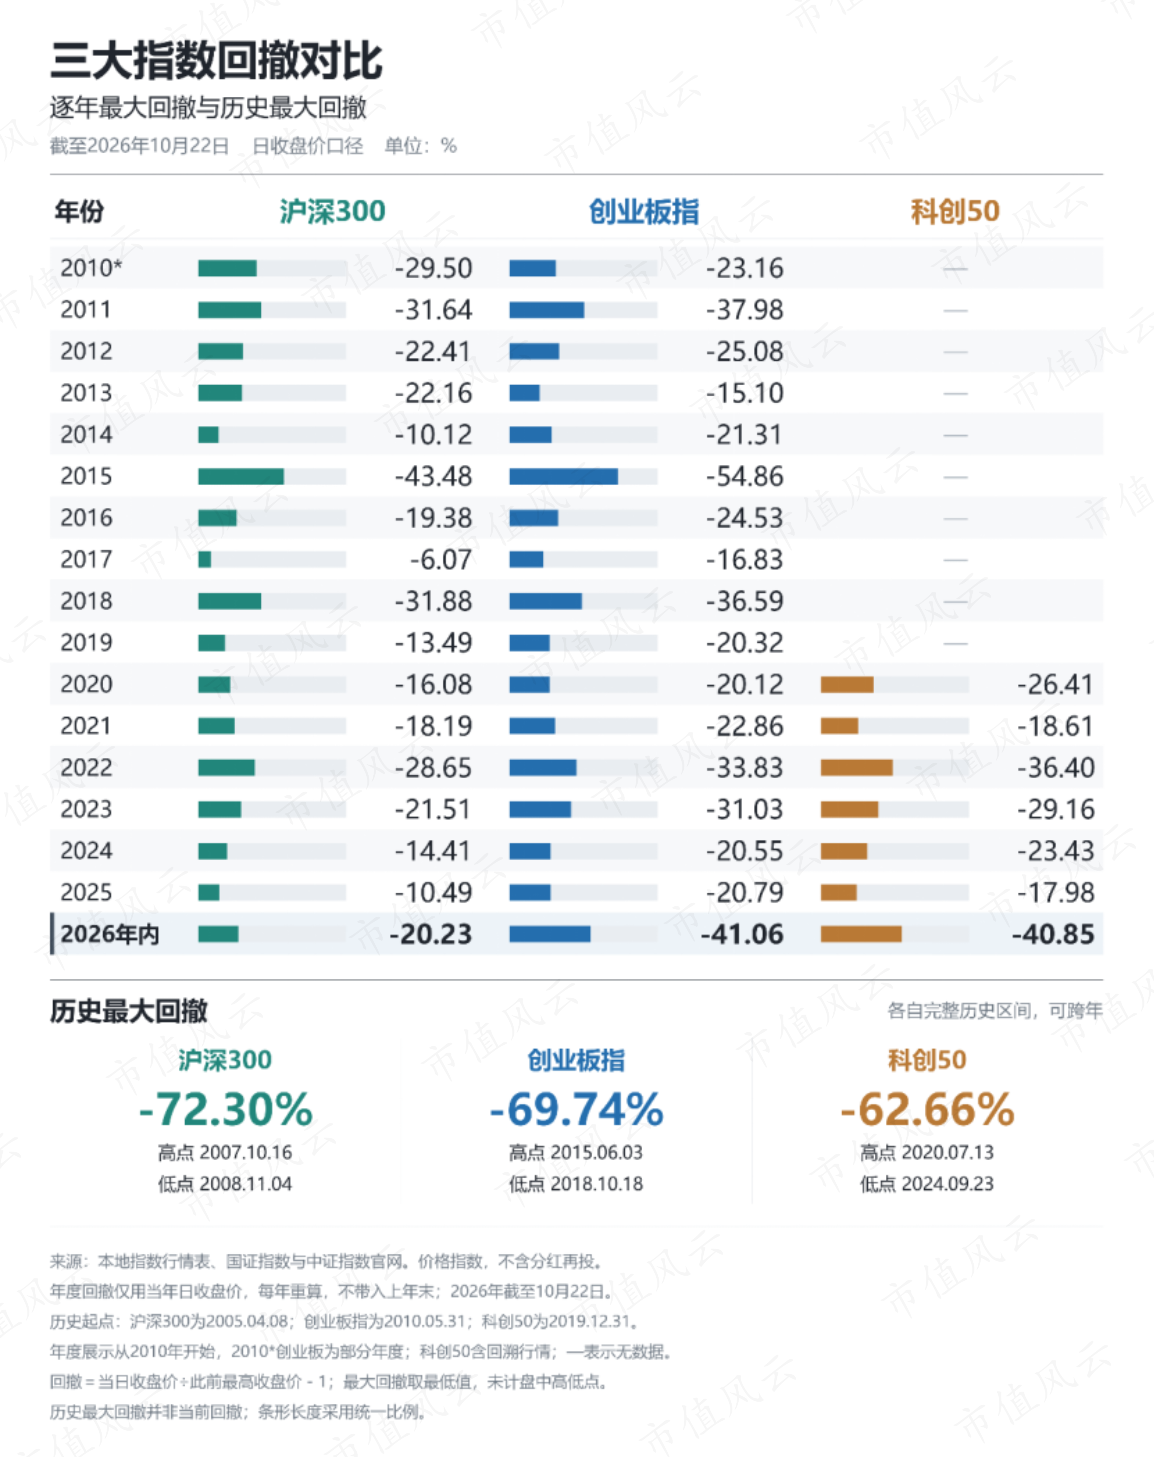
这与东方财富Choice统计的数据大致相当,截至2026年10月22日,创业板指从年内高点回撤41%,科创50的年内最大回撤达到41%,沪深300则为20%。
无论哪个数据来源,从逐年最大回撤来看,创业板今年的年度最大回撤已经超过2016年以来的其他年份,仅次于2015年。科创50指数同样创下自上市以来年内最大回撤的记录。
这个位置大谈风险,和高位时完全无视风险同样可笑,却又极可能是同一拨人。
我们不仅要看下跌的幅度,还要看下跌速度。
沪深300在82天内下跌了20.23%,历史上算上这次有10次,但是除了2008年和2015年,其他下跌阶段的最终跌幅都在-26%以内。
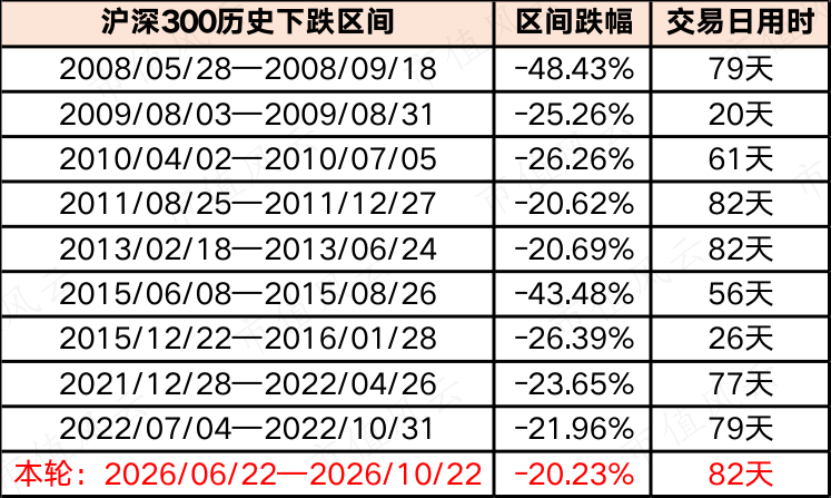
而在创业板指的历史统计中,同等时间内下跌速度比这轮更快只有2015年。本轮虽然没有2015年那么急,但在不到四个月的时间里回撤超过四成,已经进入创业板历史上极其罕见的快速深跌区间。
此外,风云君习惯用黄金分割线来判断市场的支撑位和阻力位。如果把本轮牛市中2024年2月和2026年6月的位置视为底部和顶部,周五沪深300指数刚好在50%分位附近开启反击。中证500也呈现类似的情况。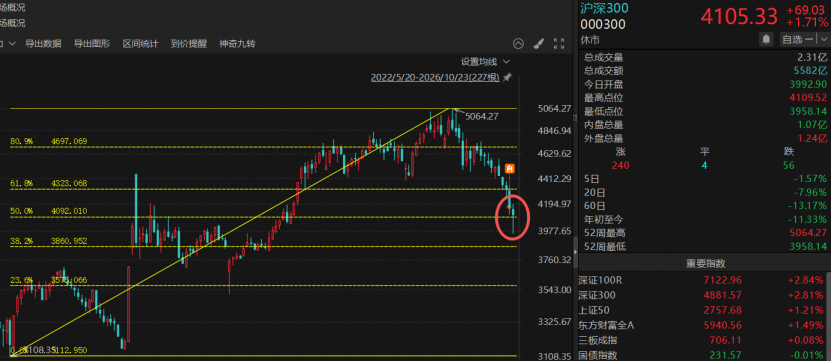
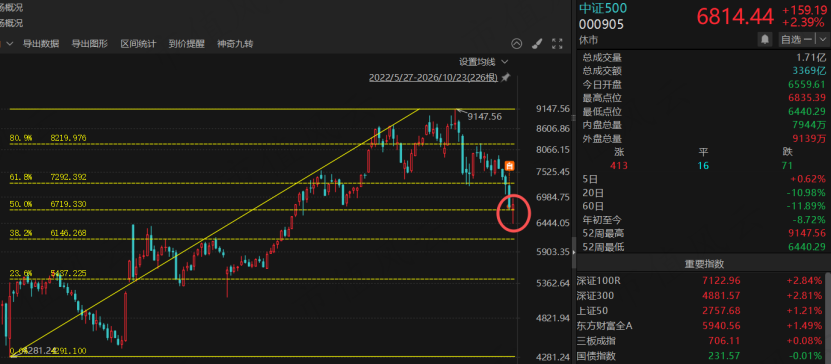
而创业板指的前期下跌幅度更大,周五下探至38.2%分位(2586点附近)就立马开启反击。
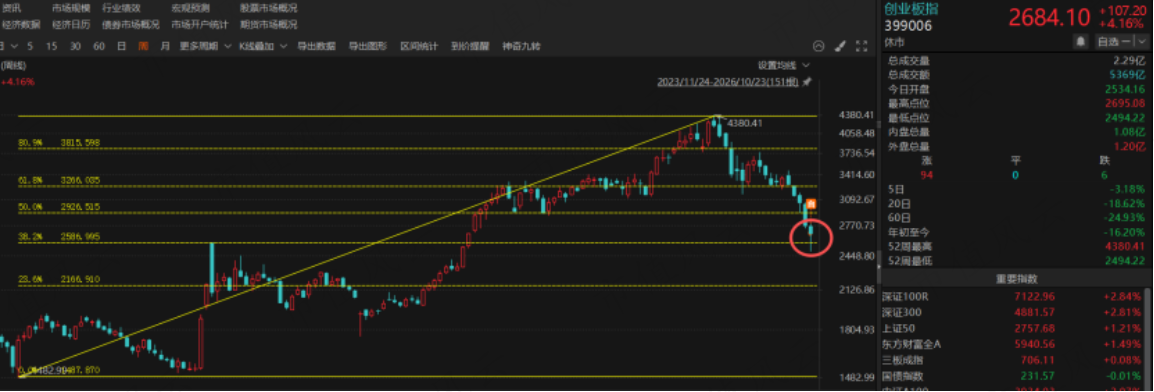
因此,风云君判断在当前区间,市场继续出现大跌的概率已经很小。
除了回撤,风云君还看了指数偏离200日均线的程度。均线可以理解为过去200个交易日收盘价的平均水平。指数距离它越远,说明近期价格与过去一段时间的运行水平拉开了越大的差距。
我们重点观察创业板的情况。在10月22日,创业板指收于2576.9点,200日均线为3504.73点,向下偏离幅度达到26.47%。
根据历史统计,在此前3780个交易日中,只有16天的向下偏离达到或超过当前水平,占比约0.42%。历史完整案例只有2012年、2016年、2018年和2022年的4次,随后60个交易日全部上涨,平均涨幅12.41%,中位数13.29%。
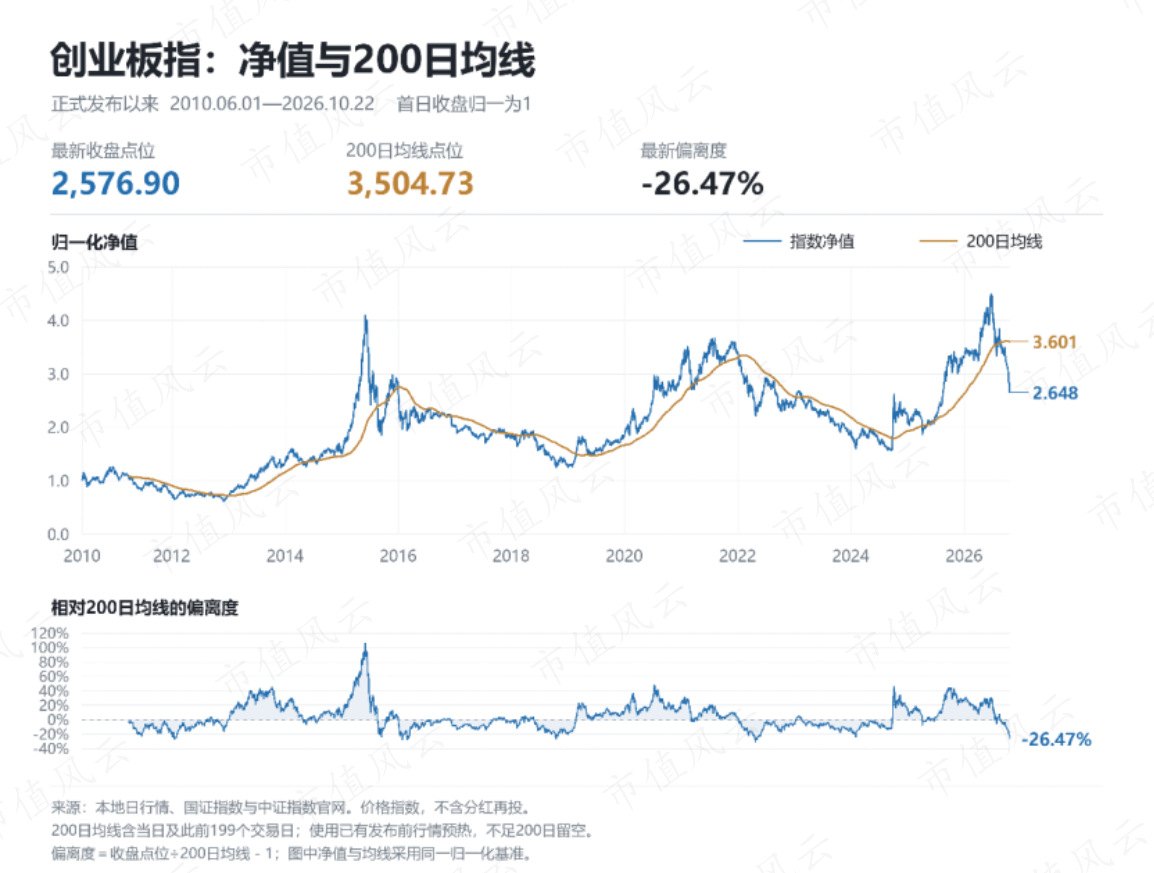
综上所述,对指数目前位置的理性判断是,沪深300、创业板已经走到历史上比较少见的深度偏离区间,后续修复值得关注。
二、机会在哪儿?资产之间偏离度已达极值
(一)股债偏离程度达到近5年极端值
如果我们用不同资产的相对强度做一个对比,还会发现一些非常有趣的现象。
下图是十年国债ETF国泰(511260.SH)相对沪深300ETF华泰柏瑞的近60个交易日表现,然后放到过去3年和5年的历史中比较,观察股债之间的强弱差距是否走到了极端。
分位越高,说明长债近期相对越强,分位越低,说明长债近期相对越弱,双方涨跌幅的后续表现可能会发生再平衡。
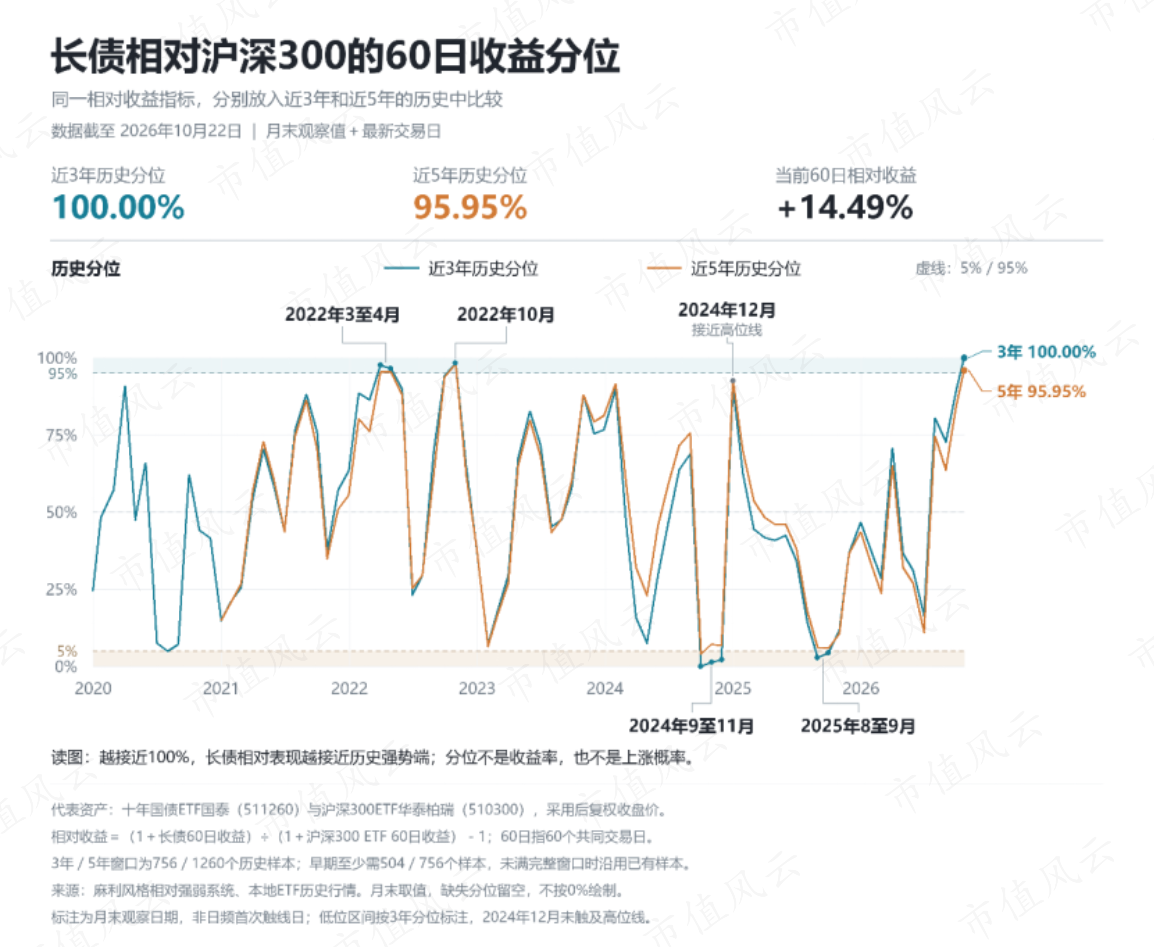
截至10月22日,3年、5年分位分别达到100%和95.95%,60日相对收益为14.49%,说明十年国债的表现相对沪深300ETF已经进入历史极端强势的状态。
2022年3至4月、10月也出现过两条分位线同时超过95%的情况。以当年4月底、10月底为起点,随后60个交易日,沪深300ETF分别上涨5.8%、16.04%,长债ETF则上涨0.99%、下跌0.94%,股票的表现重新占优。
(二)标普500与沪深300的“相爱相杀”
标普500指数是判断美股表现的主流标准。下图观察的是美股与A股的相对强弱,把两者近60个交易日的表现差异,放进过去3年和5年的历史中比较。分位越高,意味着标普500近期相对沪深300越强。
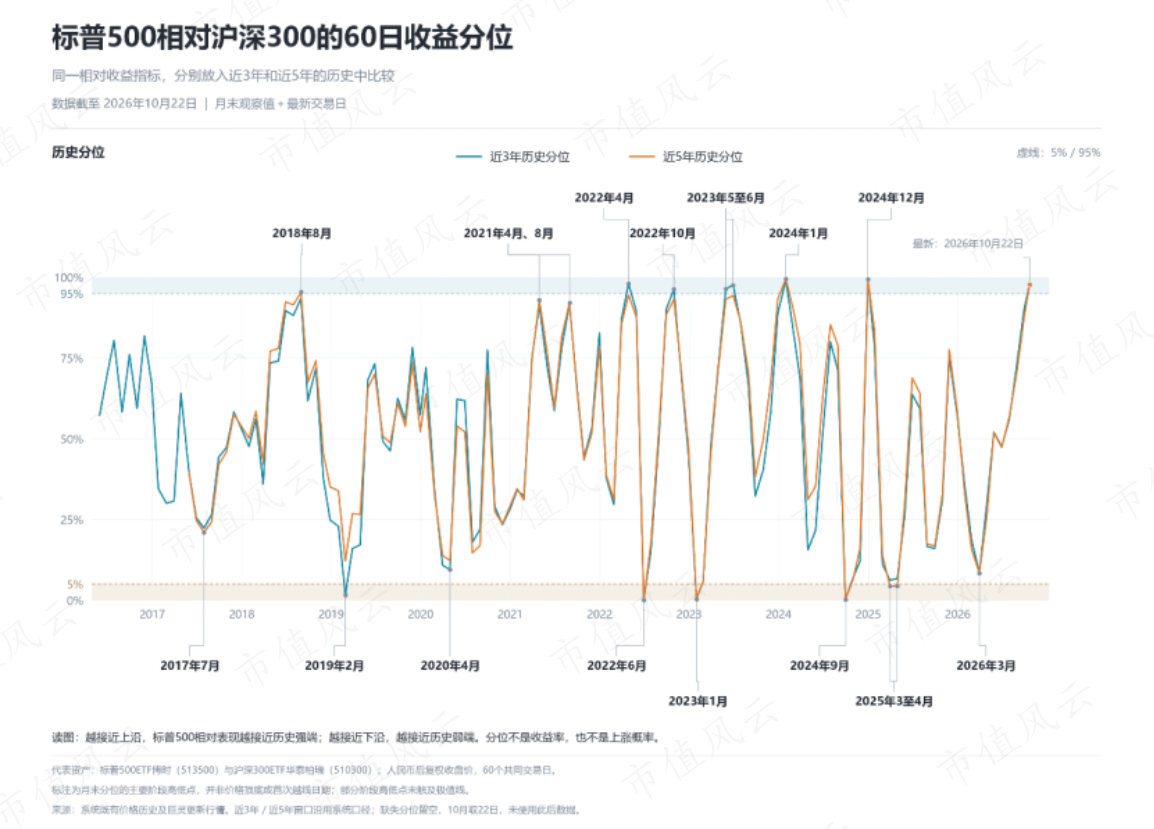
截至10月22日,两条分位线均超过95%。回到历史,最近的两次是2024年1月底和12月底也曾出现类似情况。随后60个交易日,沪深300ETF华泰柏瑞分别上涨11.15%、下跌1.34%。
2024年12月底这次虽然是收跌,但在2025年1月中旬至3月中旬累计上涨超7%,表现不差。
但是,标普500ETF同期则分别上涨6.27%、下跌12.26%,A股均相对占优。
综上所述,通过沪深300与十年国债、标普500的相对表现,沪深300当前的收益分位已经是历史极端水平,与两类资产的收益再平衡大概率会出现。
(三)创业板与中证红利的相对强弱值得跟踪
在A股内部,我们一般会认为成长与红利是“跷跷板”的关系,双方经常是你方唱罢我登场。
那么,比较成长与红利的相对收益差,就是一个不错的判断风格是否进入极端状态的方法。
下图用创业板全收益指数的30日涨跌幅,减去中证红利全收益指数的同期涨跌幅,观察成长与红利风格谁在领先。数值为正,表示创业板占优;为负,则是红利领先。
截至10月22日,创业板近30个交易日下跌22.12%,中证红利下跌3.57%,收益差为负18.55个百分点,已经接近负20个百分点的观察线。
这段时间,两类资产都在下跌,只是红利明显更抗跌,但也说明双方的收益差逼近历史极端水平,创业板具备修复动力。
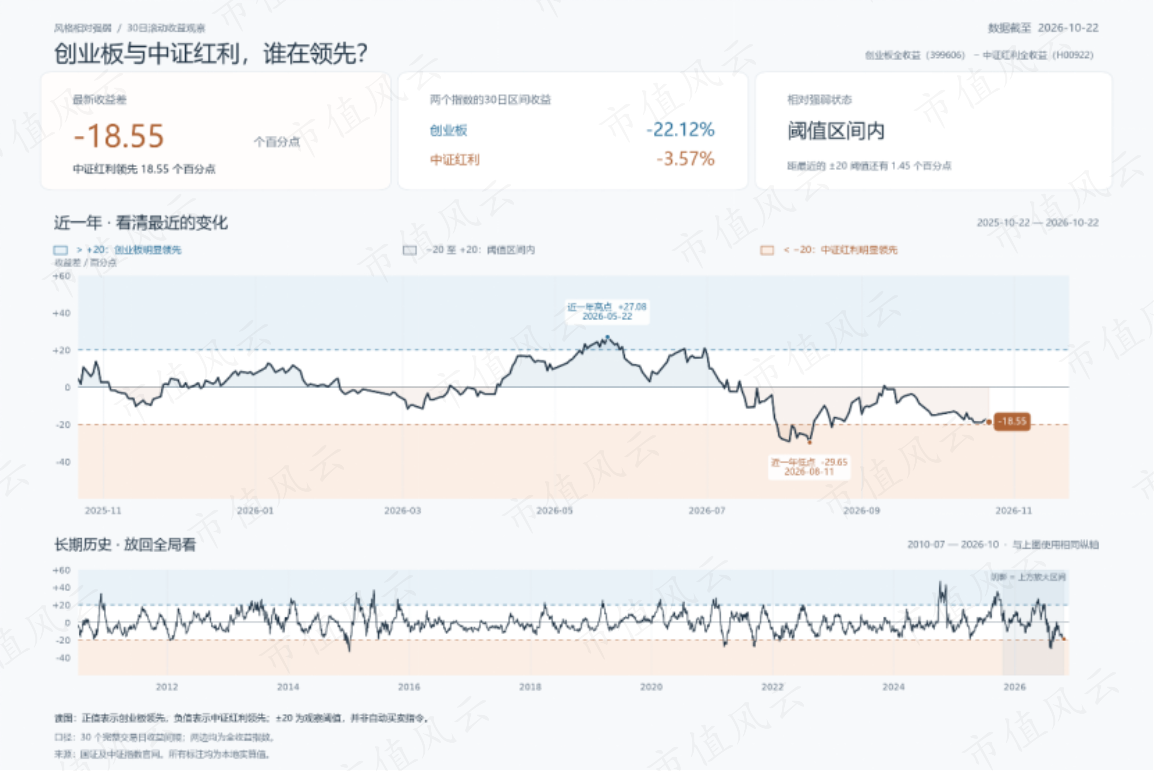
值得一提的是,根据历史统计,创业板与中证红利的30日收益差首次跌破-20个百分点后,未来60日创业板平均上涨6.34%。
比如,今年5月22日,创业板还领先红利27.08个百分点,标志着双方的关系进入历史高位极端状态,随后发生风格再平衡,即创业板开始大跌,红利风格崛起。
到了8月11日,红利持续上涨,创业板继续大跌,30日收益差反而下跌至-29.65个百分点,进入历史低位极端状态。这说明,这种对双方风格的判断具备一定的实战价值。
当然,这里还是要做一个风险提示,这个指标适合帮助观察风格失衡,不宜单独用来判断买卖时点。
(四)股债性价比同样凸显股市价值
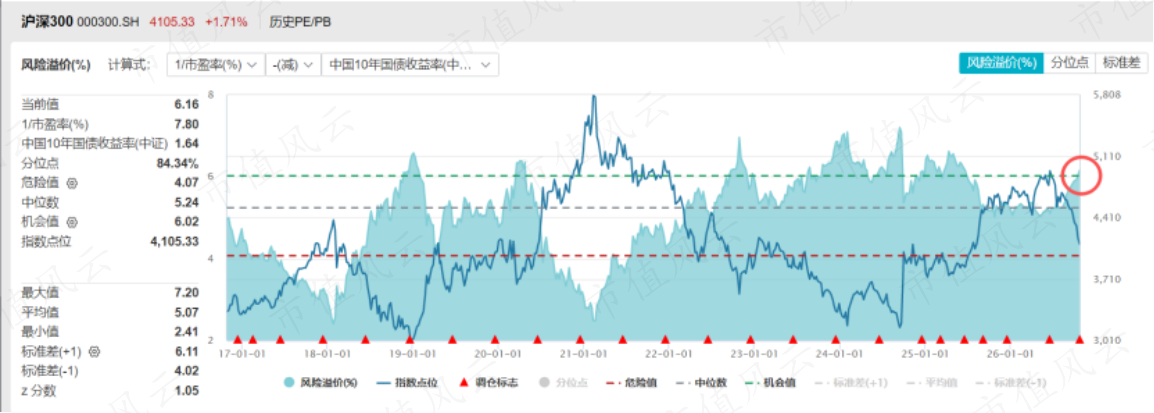
从风险溢价的角度来看,沪深300、中证500等宽基指数已经出现不错的性价比。
风险溢价是1/指数的市盈率(TTM)-十年国债收益率,从而衡量股债性价比的关系。
根据Wind统计,沪深300指数的当前值为6.16,超过最近十年的机会值6.02,说明权益类资产已经进入高性价比区间。
中证800同样出现类似的情况,当前值5.27超过了最近十年的机会值5.24。
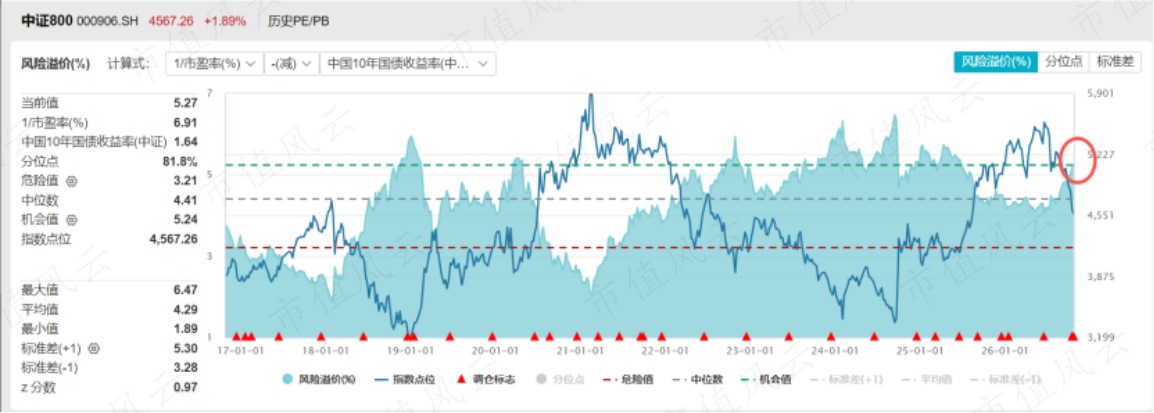
从股债性价比的角度来看,投资者此时应该开始关注权益类资产的潜在长期收益。
三、接下来怎么走?聪明钱在买买买!
喜马拉雅资本创始人李录最近在美国哥伦比亚大学的演讲中提到:投资是关乎预测未来的,而未来本质上不可预测,所以你必须始终要求一个安全边际,帮你在做判断时守住下行风险。
投资者总是在买入“做错”和没买“错过”之间权衡,那么暴跌后你更应该担心的是什么?
情绪总会慢半拍,是跟随情绪,还是克服情绪?是等一致性预期形成,还是在混沌中做出判断?
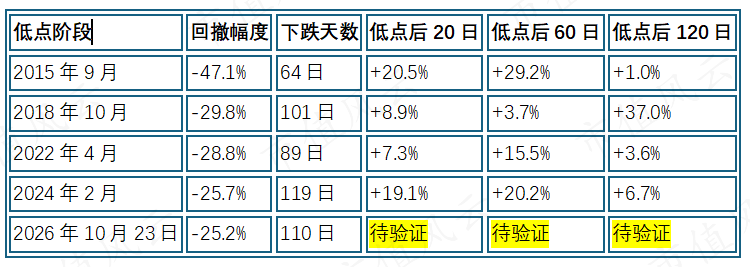
参看中证全指,此前四轮分别发生在2015年9月、2018年10月、2022年4月,以及2024年2月,回撤幅度及下跌天数除了股灾级别的2015年9月那轮达到47.1%和短短64天,其他三轮与当前有较高的可比性。
但是无论我们看哪一轮,低点后20日、60日以及120日,相关指数都取得了正收益。
最后,还是从风云君最关注的ETF资金流入情况来观察大资金的抄底规模。
大资金通过买入宽基ETF来实现托市的目的早已是行业内公开的秘密。于是,通过把各只宽基ETF的净申赎资金统计起来,我们就能知道各只宽基指数有多少资金出现流入。
先看总额,自9月初以来,ETF的申赎净流入基本为正,从10月15日开始明显加大力度,每日申赎净流入金额均超过200亿,10月22日和23日的净流入金额分别达595亿和650亿,和2026年7月的流入强度基本相同。
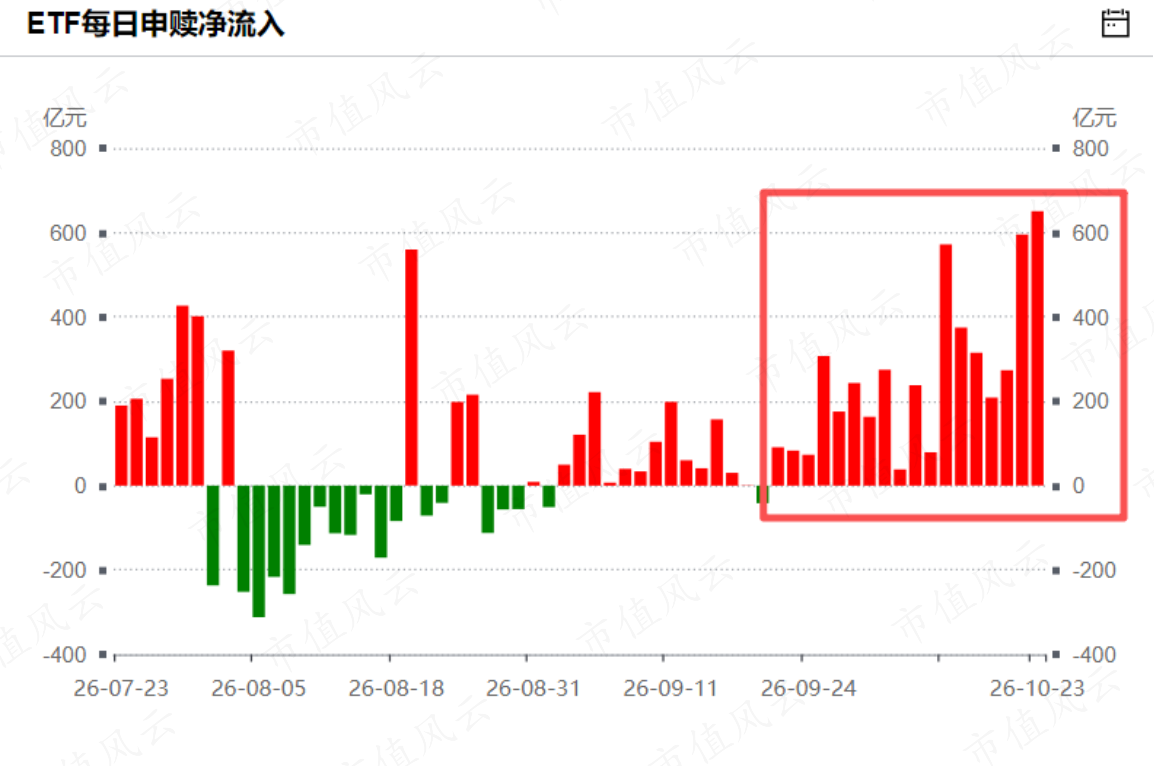
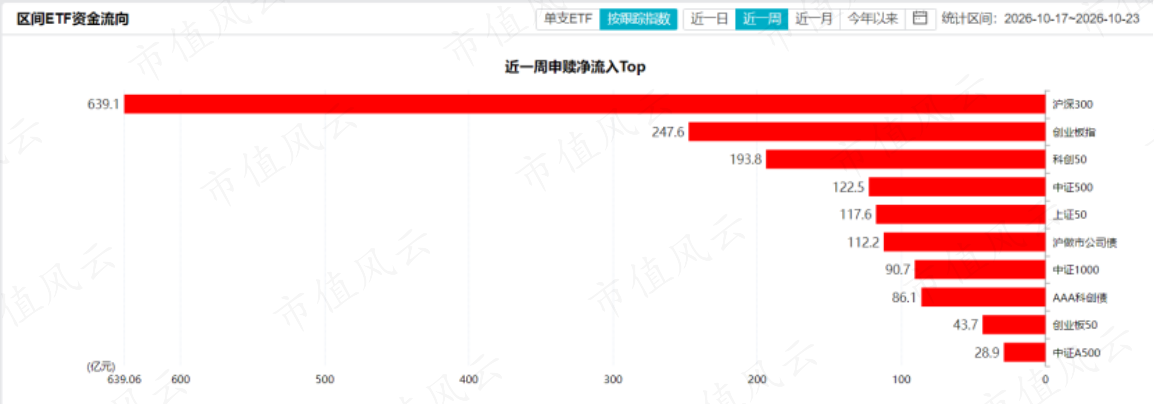
具体到主流宽基指数,本周沪深300指数净流入合计639亿元,创业板指和科创50净流入合计441.4亿元。自9月22日以来,沪深300指数净流入已超1100亿元。这表明大资金正以真金白银入市,在实现托市目标的同时,还能逢低吸纳低价筹码,可谓一举多得。
结语
从市场跌幅、跌速,到不同资产的相对强弱、股债性价比,再到宽基ETF的资金流入,风云君看到的是:经过这轮调整,市场的价格和情绪已经发生明显变化,股票市场的配置吸引力正在提升。
历史上的极端偏离,有时通过快速反弹修复,有时则需要反复震荡、拉长时间消化。
因此,当前位置更值得做的,不是继续被下跌带来的恐惧牵着走,也不是被一根大阳线催着追高,而是重新审视自己的持仓:哪些资产已经进入值得配置的价格区间,准备持有多久,又能承受多大的波动。
数据的价值,不是告诉我们哪一天就是最低点,而是让判断有依据,让行动有准备。市场越是剧烈波动,越需要用计划代替情绪,用配置节奏应对不确定性。
底部往往要回头才能确认,但对机会的研究,一定不要等到所有人都恢复信心才开始。