会员
 下载APP
文丨王宗耀 编辑丨承承
低价订单交付致盈利承压,政策加码打开海风空间,下半年风电有望迎量利拐点。
2026年是“十五五”规划的开局之年,国内风电行业正式告别以往靠抢装冲规模的粗放发展模式,步入稳节奏、重质量的全新发展阶段。从上半年行业运行情况来看,全国风电装机稳步扩容,产业链订单交付有序落地,A股风电上市企业整体营收实现稳健增长。但亮眼的营收数据背后,行业“增收不增利”的结构性问题愈发突出,多数企业盈利空间被压缩,个股业绩分化明显,更有5家产业链企业陷入亏损困境。那么,风电的拐点何时到来?
风电行业收入稳步抬升
依托国内新能源转型持续提速、海陆风电项目常态化落地,2026年上半年,国内风电产业整体走势稳健。根据国家能源局公开数据,上半年全国风电新增并网容量3862万千瓦,其中陆上风电扛起主力大旗,新增3778万千瓦,海上风电新增84万千瓦;截至6月底,全国风电累计并网容量达6.79亿千瓦,同比增长18.5%。同期全国风电累计发电量5984亿千瓦时,机组平均利用率稳定在90.9%,行业消纳情况整体良好。
行业整体发展稳健,直接带动A股风电上市公司营收增长。据Wind数据,A股风电行业50家成分股2026年上半年合计实现营收3290亿元,较去年同期3007亿元同比增长9.40%。在市场格局方面,龙头企业凭借资源、技术、资金的综合优势,继续主导国内风电市场,行业前十家企业的营收合计占行业总营收的64.06%,与去年同期64.16%占比数据基本持平。
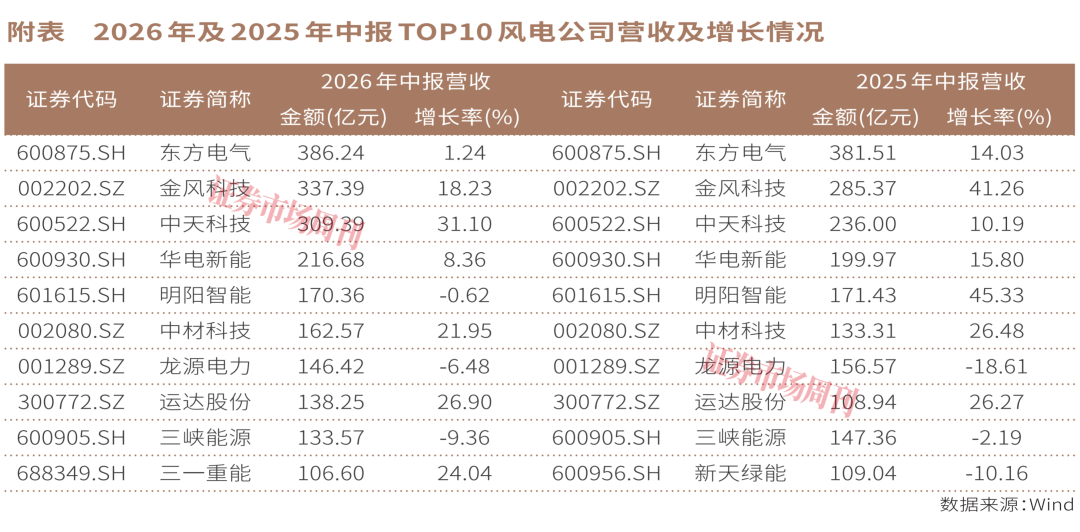
值得指出的是,行业增长红利已经不再普惠所有企业。据Wind数据,去年同期有35家企业实现营收正增长,而今年上半年仅有27家;去年营收翻倍的公司尚有5家,今年仅有2家,分别是川能动力和电气风电,中期营收同比增速为124.78%、112.27%。
川能动力给出的增长理由主要有三点:一是公司把握锂产品市场价格上行机遇,有序组织生产经营,公司锂电业务产品销售数量、销售价格同比增长,锂电业务收入、利润同比大幅上升;二是上年同期因国家电网改造等因素送出受限、部分风电项目配合国网停电检修等原因导致发电量减少,本期上述影响减弱;三是公司兴隆、堵格二期、淌塘三期等风电项目部分投产发电,公司的投运风力发电装机规模有所增长。
盈利分化显著
相较于营收的稳步增长,风电行业今年上半年的盈利表现却不及预期。
统计数据显示,2026年上半年50家风电成分股合计净利润333亿元,较去年同期378亿元同比下滑11.98%;盈利企业数量从48家缩减至45家,电气风电、中船科技、运达股份等5家企业出现不同程度亏损,产业链整体盈利压力全面凸显。
产业链上游的风电运营商是本次行业盈利下滑的重灾区。龙头企业华电新能上半年规模持续扩张,实现营业总收入217亿元,同比增长8.36%,期末风电装机达到4499万千瓦,市占率同比提升0.43个百分点,新增、在建项目储备充足。然而规模扩张并未带来利润增长,公司上半年净利润44.96亿元,同比大幅下滑33.70%。
导致华电新能业绩下滑主要有三大因素:一是新能源全面参与电力市场化交易,叠加部分区域风光资源偏弱、机组利用小时数下降,上网电价有所回落,项目度电收益持续缩水;二是联营企业投资收益同比减少7.8亿元,从投资端拖累整体业绩;三是陆上风电增值税即征即退优惠政策退出,直接导致公司利润减少2.58亿元。这是当前国内风电运营企业面临的共性难题:政策红利逐步退坡、市场化竞价愈发激烈,存量项目的盈利空间被持续压缩。
产业链中游的整机制造企业,则深陷“量增利减”的困境,订单交付越多,盈利压力反而越大。以电气风电为例,其上半年营收直接翻倍,但净利润却亏损5.46亿元,增收不增利的问题十分突出,背后的原因主要在于订单结构失衡:上半年高毛利的海上风电项目交付占比大幅下滑,低毛利的陆上项目成为交付主力,直接拉低公司整体毛利率,再叠加自持风场发电收入同比减少26.19%,最终出现营收大涨、业绩亏损的局面。
运达股份的基本面表现同样体现了行业“量增利减”的现实。今年上半年,运达股份风机对外销量同比大增41.65%,销售收入突破125亿元,但公司依然亏损2.52亿元。半年报披露,公司亏损核心源于多重因素叠加:本期交付多为2024年—2025年价格战低谷期的低价存量订单,叠加原材料涨价、海运成本上升、美元汇率波动冲击出口业务,同时公司计提大额风机三包运维费用、存货跌价损失,进一步压缩利润空间,最终导致风电板块毛利率同比下降3.68%。
除上述公司外,中船科技、海力风电等企业也受到行业内卷、原材料涨价、海风报价下行等影响出现亏损,制造端盈利压力全面凸显。
当然,行业也并非全线承压,部分企业凭借精准的业务布局和精细化成本管控,实现逆势盈利高增,进一步拉大了行业业绩差距。比如东方电气在上半年营收仅微增1.24%至386亿元情况下,净利润同比大增28.96%至26.58亿元。分析其业绩亮眼的原因,是风电设备主业毛利率稳步修复,叠加水电、火电装备业务稳健盈利形成有力支撑,同时多重正向财务因素加持:公司本期毛利率同比提升0.36个百分点至15.82%,参股企业投资收益、股票公允价值变动合计增收2.64亿元,资产减值损失同比减少1.68亿元,多重利好共同推动利润大幅攀升。
与东方电气相比,川能动力则是依靠“新能源电力+锂电材料”双主业优势,净利润同比大增130.73%。一边是风电光伏新项目并网投产、售电量稳步提升;另一边是锂电产品量价齐升,成功对冲风电行业单一业务的盈利压力。
长期成长逻辑确立
虽然风电行业整体利润表现不及预期,但2026年密集落地的“十五五”顶层政策,已经为行业未来五年的高质量发展划定清晰路径。
今年6月—7月,国家接连出台《新型能源体系建设“十五五”规划》《可再生能源发展“十五五”规划》两大核心文件,搭建起风电行业全新的发展框架。顶层规划明确了风电的主力电源定位,通过量化增长目标,彻底打开行业增量空间。
政策明确,2030年风电、光伏合计装机比重将突破50%,成为我国电力装机的核心主体,非化石能源发电量占比同步超50%。针对市场关注度最高的海上风电,政策给出明确量化指标:“十五五”期间海上风电新增开工规模约1亿千瓦,2030年累计装机突破1亿千瓦。同时,国家明确布局渤海、黄海、东海、南海四大海域海上风电基地,大力推进深远海风电规模化开发,鼓励风电与海洋牧场、海底算力、海水淡化等业态融合发展,探索海上能源岛新模式,为塔筒、桩基、海工装备等全产业链带来长期增量市场。
除了顶层扩容规划,一系列配套政策也从需求、交易、消纳多维度完善行业生态,逐步化解行业短期盈利痛点。
比如在绿电消纳与需求端,今年4月落地的消纳责任新规,将石化、化工两大高耗能行业纳入绿电强制消费范围,同时提高算力枢纽绿电使用比例,通过刚性考核持续拉动绿电刚需;5月推出的多用户绿电直连政策,打破传统单一用户对接模式,支持工业园区、算力集群抱团配套风电项目,以用电需求匹配新能源装机、实现就近消纳,激活了分散式风电的下沉市场。持续加码的“双碳”考核,也倒逼地方政府、高耗能企业加大绿电采购力度,为风电项目收益稳定提供长期保障。
电力市场化改革的持续深化,也在重塑风电行业的盈利体系。全国统一电力市场建设提速,打破区域交易壁垒,推动风电全面参与现货、中长期、辅助服务市场,拓宽了风电的收益渠道。同时,海上风电增值税即征即退50%的政策延续至2027年底,精准对冲深远海项目建设成本高、投资周期长的行业痛点;AI与能源融合、算电协同等新政落地,推动风电就地消纳、拓展非电应用场景,进一步丰富了风电的价值变现方式。
正是在政策持续引导下,风电产业从“拼规模、抢增量”转向“提质量、降成本”。资料显示,20兆瓦级大容量机组、16兆瓦漂浮式风电平台、超高压柔性直流输电等核心技术目前已实现工程化落地,海上风电开发从传统浅海单桩模式,拓展到导管架、漂浮式基础等多元路径,技术壁垒和单项目价值量持续提升;陆上风机聚焦复杂工况定制化研发,数字化智能运维全面普及,持续压低全生命周期度电成本。
政策持续加持下,风电行业已彻底告别野蛮生长,迈入技术驱动、质量优先、多元赋能的高质量发展新阶段。
券商研报积极看多
结合券商最新研报来看,随着装机拐点到来、前期低价订单逐步出清、政策红利持续释放,行业下半年有望迎来量利齐升的修复行情。
兴业证券在研报中表示,上半年国内风电需求阶段性承压,下半年已现明显拐点,风机盈利回升可期。装机维度看,今年1月—7月风电新增装机47.07GW,同比下降12%,主要受去年抢装潮形成的高基数影响。今年7月单月新增装机8.45GW,同比增长270%,四季度是传统装机旺季,因此看好下半年装机需求持续放量。招标维度看,2026年上半年国内风电招标容量合计47.33GW(含机组/框采/技改/(E)PC),同比下降23%,但7月以来,央国企框采/集采领衔释放风机需求,1月—8月国内风电招标容量合计87.64GW(含机组/框采/技改/(E)PC),同比-1%,修复至去年同期水平,对明后年装机形成支撑。价格维度看,国内陆风机组中标均价持续回暖,1月—8月国内风机中标均价(含塔筒)为2056元,较2025年全年上涨约5%,整机制造端毛利率已现修复。
国金证券也表示,6月以来,国内风电装机出现明显拐点,进入下半年常规装机旺季,叠加上游原材料成本压力逐步减弱,看好板块收入、盈利在下半年逐步实现修复。
东吴证券则在研报中指出:海风方向,2026年装机确定性增强叠加深远海进展基础上,远期空间确立,相关海风标的有望享受盈利和估值的同步上调;陆风方向,2026年风机企业交付涨价后订单,盈利弹性较大。
总之,2026年上半年风电行业的“增收不增利”,只是产业转型升级的短期阵痛,并非赛道成长见顶。在“十五五”政策全面护航、技术持续迭代、全球需求扩容的多重红利加持下,风电行业中拥有核心竞争力的优质企业,将持续穿越行业周期,稳步兑现成长价值。
(本文已刊发于9月26日出版的《证券市场周刊》。文中提及个股仅为举例分析,不作投资建议。)