会员
 下载APP

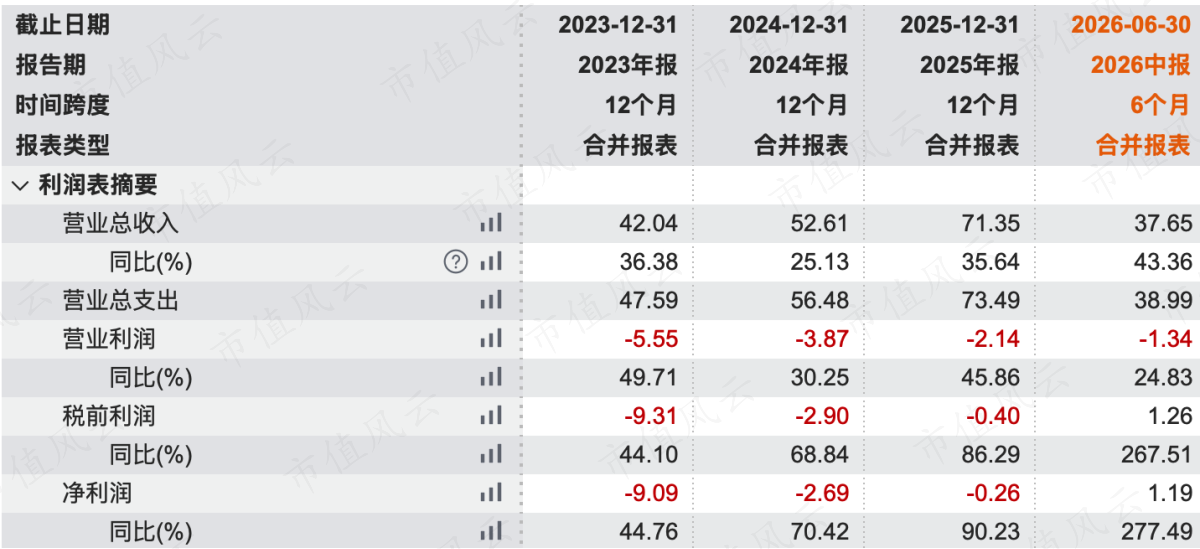
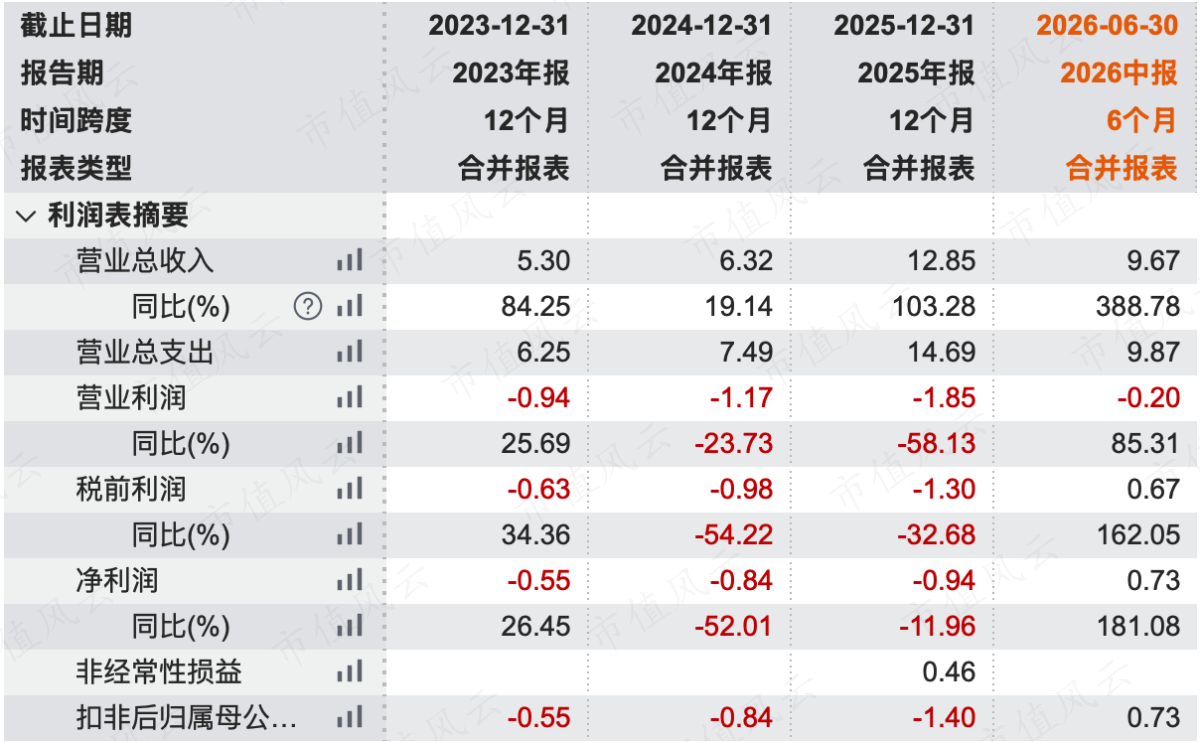
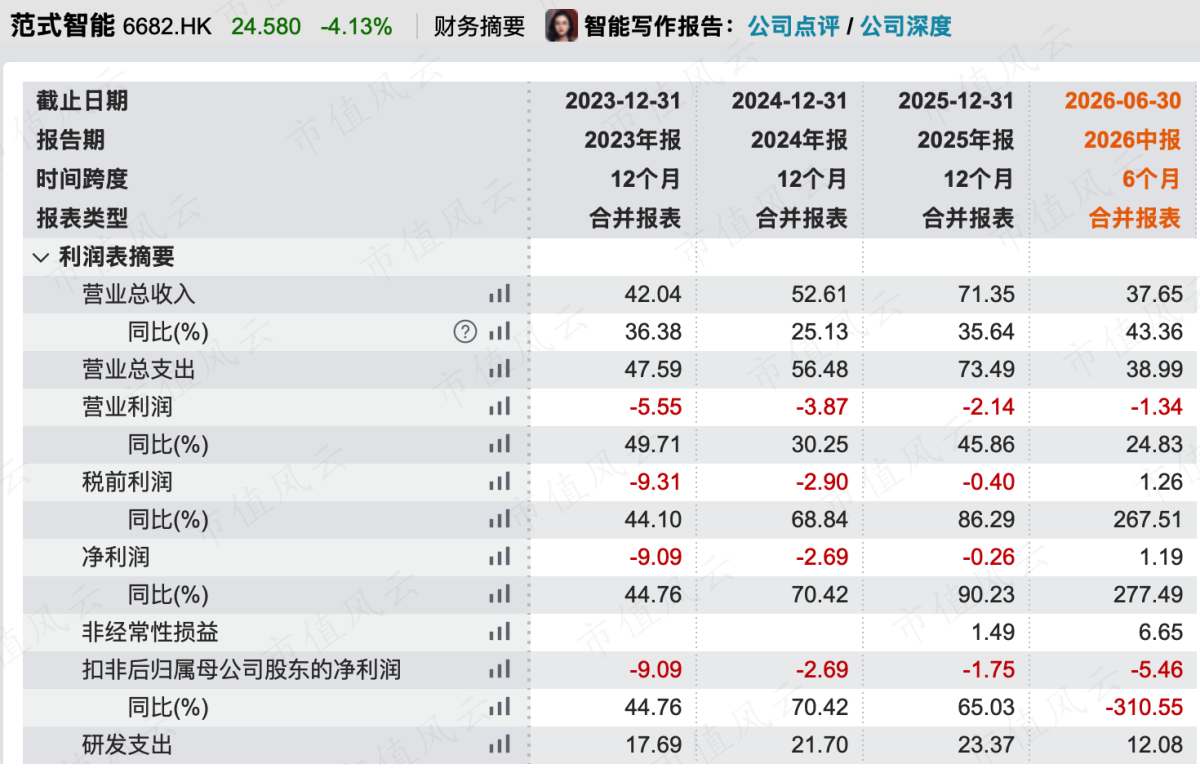
2026年9月4日范式智能(6682.HK)披露了2026年中报业绩:收入37.65亿,同比增长43.36%,增速较2025年全年的35.6%明显抬升;净利润为1.19亿,相比过去多年第一次成功转正,实现扭亏为盈。
但作为AI公司,为什么股价不随AI大涨,反而最近一年持续下跌呢?
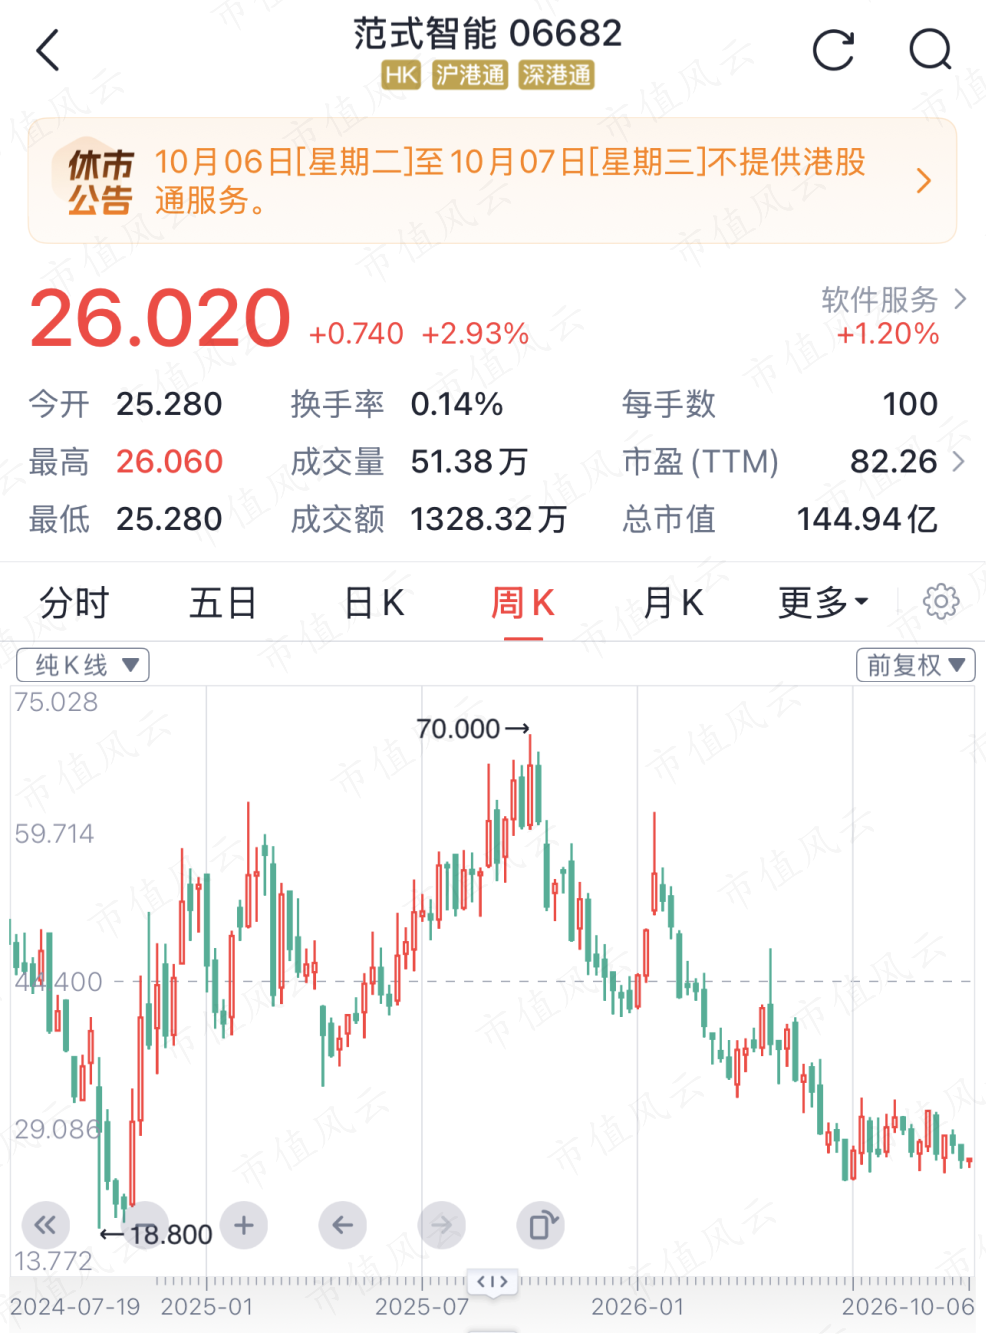
截至2026年10月6日,范式智能市值仅145亿港币,远远比不上连财务数据不如它的迅策(3317.HK),迅策市值最高超过上千亿,如今还有303亿港元。
更不用说大模型的智谱(2513.HK)和MINIMAX(00100.HK)。
这令不少投资者疑惑。
一、估值锚:软件公司还是算力基础设施平台?
核心是市场给的定位差异,即使是AI领域各细分赛道也不同:
(1)讯策被市场认为是实时数据基础设施,赛道窄、壁垒高、竞争者极少,定位为卖“水电”的,按基建估值;
(2)智谱、MINIMAX则对标海外OpenAI,想象空间无限,国内极度稀缺,仅2–3家,被市场认为是卖“底层系统”的,按时代级垄断资产估值;
(3)而范式智能做企业AI开发平台、决策AI,偏项目制、交付重、竞争激烈,市场把它定位为卖“工具”的,按企业软件/IT企业估值。
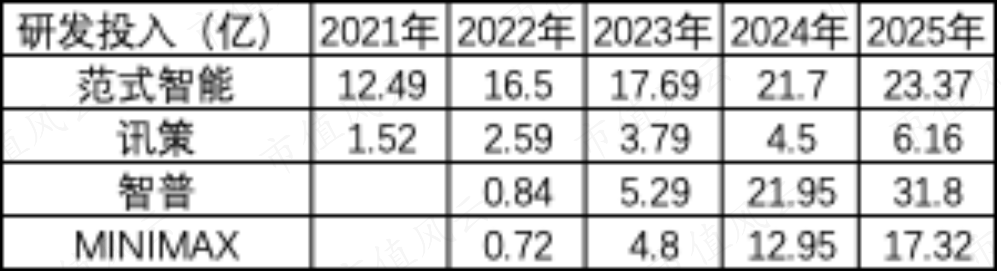
因为属于企业定制需求软件,多做一个项目就要多招一些人,很难做到边际成本为零,所以即使范式智能研发投入很大,市场依然不给高估值,但公司研发里也包含许多硬件设施,不是纯软件开发费用。
年初时市场开始担忧AI大模型的快速迭代会颠覆软件行业现有业务模式,中美大量软件公司股价均出现大幅下跌。范式智能正因处于这一受冲击的软件赛道定位,股价随之走弱,这也正是它与大模型公司股价走势截然相反的核心原因。
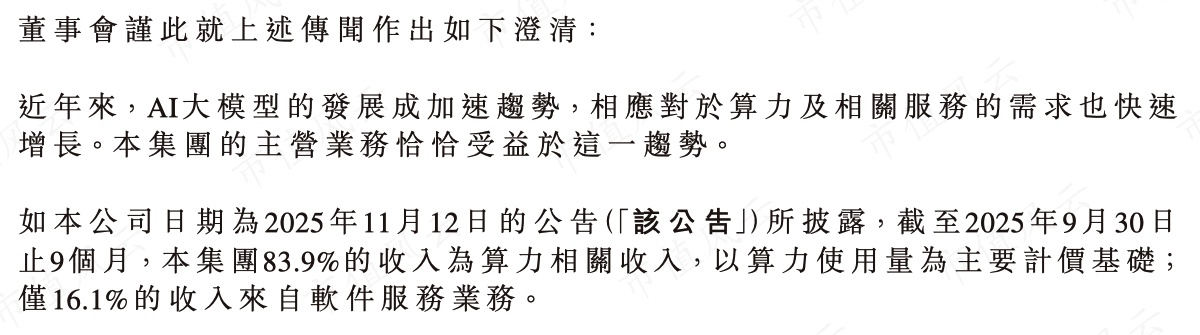
以致公司2月不得不公告澄清,表示受益于AI的发展而不是AI的冲击:83.9%的收入都是跟算力相关,以算力使用量为主要计价基础;只有16.1%的收入来自软件服务业务。
因此,市场争论最重要的问题在于,范式智能究竟是一家AI软件股还是AI基础设施?这也是决定公司估值高低的核心因素。
有些市场观点认为公司是AI基础设施公司,比如将范式智能类比为国外的Hugging Face,定位均为连接“芯片—大模型—用户”中间层的公司。
2026年9月3日,英伟达正式宣布以129.3亿美元收购Hugging Face,PS高达86倍,Hugging Face是全球最大、最活跃的AI社区和模型中心,是连接模型开发者与使用者的核心桥梁,其中拥有超过1300万用户、托管超过303万个模型。
国产算力碎片化(昇腾、寒武纪、昆仑芯、沐曦、海光、壁仞、摩尔线程等),每家的算子库、运行时、编译器都不同,芯片厂商只适配自家,没有厂商有动机为竞品做适配。
所以在跨芯片适配这件事上,结构性地只有一个位置留给中立第三方,范式智能正是瞄准了这一空白。
公司定位不在价格战最激烈的公有云MaaS主战场竞争——火山引擎、阿里云、百度智能云已占据该市场调用量主要份额,而是切入两个更窄但更有壁垒的口子:国产异构算力的适配调度层与企业私有化部署的交付层。
截至2026年9月30日,范式智能信创模盒社区认证适配AI模型总数,正式突破30万,均可在国产算力平台稳定运行。
二、如何理解范式智能?
这些年以来,范式智能业务一直在改变,从早期为客户搭建私有化模型,到算力资源管理、算力效率优化,再到现阶段实现异构算力与多类大模型的适配兼容,试图打造一座“Token工厂”。
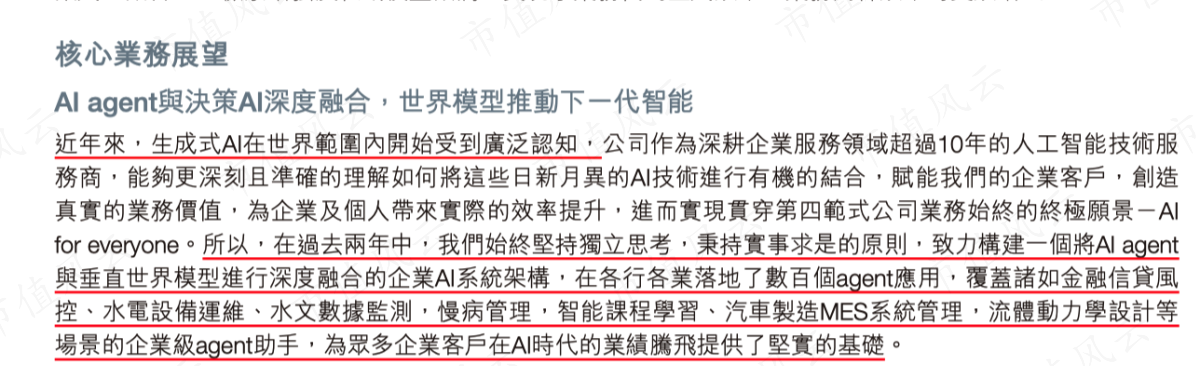
2026年1月公司又战略升级,确立了以“AI Agent+世界模型”为核心的技术路线,开启“AI+X”的产业新生态,不是TO B企业软件,还有更大的TO C业务。
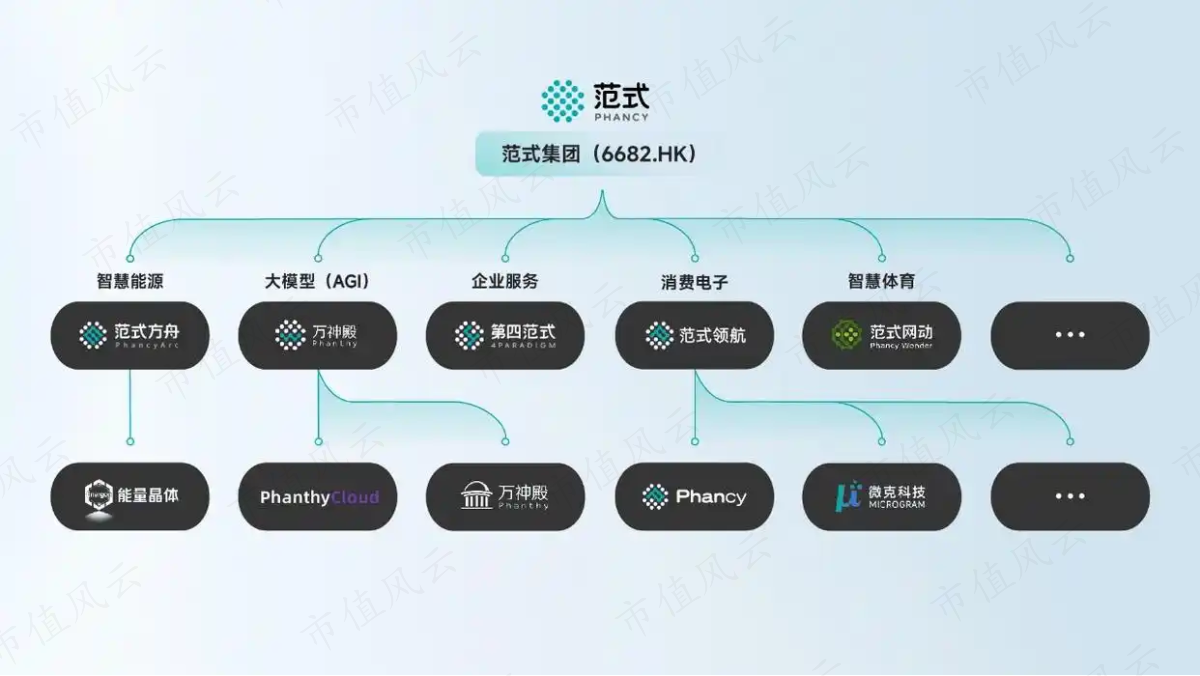
很多投资者对范式业务的不断变化感到困惑,认为公司还没想清楚做什么,但如果放在AI行业不断演进变化、商业模式不断摸索的环境之下去理解就能想通,即使阿里巴巴、腾讯、字节跳动这些巨头,也在不断调整方向和产品去试探市场。
回到核心的问题,风云君认为范式智能公告所言属实,公司是一家AI基础设施公司,只是面临与阿里、腾讯一样的问题,即硬件投入成本和产出收益的不确定性,特别在AI硬件成本不断上涨的情况之下。
而随着范式智能业务的变化,风云君认为本质上已经类似于“云出租”服务器的公司,2026年最大的变化是资产端从轻变重。
2025年全年购建固定资产,只有2.67亿,2026年上半年就花了22.37亿,其中物业及设备(主要是算力服务器)从年初2.91亿元增至年中16.62亿。
再加上算力相关预付款项28.01亿,以期末口径计算,算力相关前置投入合计约44.6亿,服务器购买的投资与融资动作频繁。
2026年4月29日完成配售15.56亿,80%将用于推进基于异构GPU的异构AI算力设备建设,为高速增长的API业务提供基础设施支撑;剩余20%中,40%用于全球业务扩张,60%用于潜在收购支持新兴业务的技术服务提供商。
2026年4月30日,公司随即公告拟以4亿购买GPU服务器及相关配件,用于模型推理及训练,全部投入API业务。
年初借款仅2.02亿,上半年借款总额16.6亿,新增14.58亿;2026年8月7日与华夏金融租赁订立售后回租,服务器及配件转让价款6.9亿,租期60个月。
因此,AI硬件大规模投入的代价就是现金流变差,只能靠融资续血:2026年上半年,经营现金流净额-23.60亿,上年同期-4.39亿;投资活动净流出10.72亿,上年同期为净流入3.66亿。
经有关媒体梳理,单是股权融资,范式智能上市前2015-2021年(A-D轮融资),共计75亿人民币左右,IPO融资10亿港元,2025年两次配售27亿港元,2026年配售15.56亿港元,按汇率折算已经累计融资120亿元了,逼近如今市值123亿(144亿港元)。
三、算力需求大涨,API成为第二增长曲线
算力服务器投入加大的原因,是业务与需求的增长。
2023年-2025年范式智能的收入分别为42.04亿、52.61亿、71.35亿,风云君认为其中不只是软件,相当部分还有给客户交付的硬件,即AI服务器,所以收入远远比纯软件公司收入高。
这只是会计核算的不同,不影响净利润,2024年和2025年毛利率不断下跌的原因,应该也是收入中硬件占比提高了。
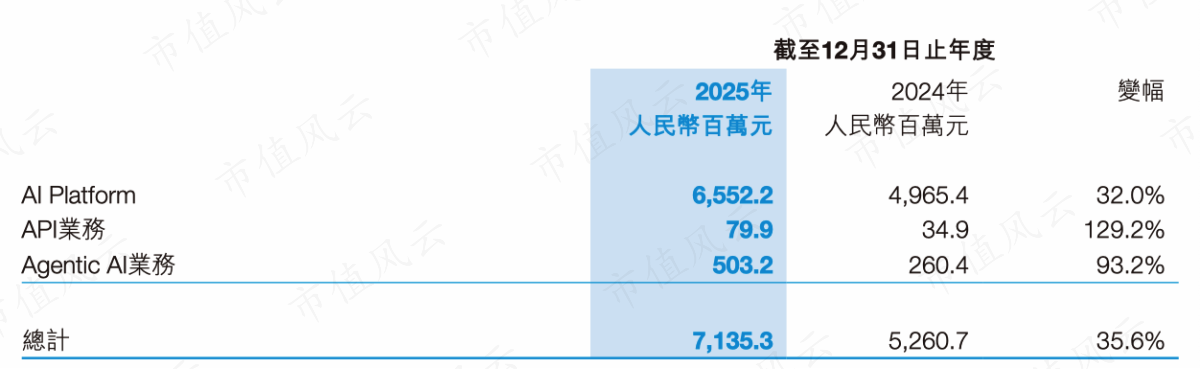
2025年,范式智能第一次调整收入分为三类,包括AI平台、API和Agentic AI,其中AI平台是底座,API是触达,Agentic AI是深入行业痛点的尖刀:
(1)AI Platform(PaaS)为核心驱动力,2025年收入为65.52亿,同比增长32%;
(2)API业务最有希望和弹性,爆发式增长的流量池,2025年0.799亿,同比增长129%;
(3)Agentic AI业务按结果付费,无需重复投入大量研发,边际成本为零复制应用到各行各业,目前主要是电力,2025年收入为5.03亿,同比增长93.2%。
2026年上半年,范式智能收入为37.65亿,同比增长43.4%:归母净利润1.19亿,成功转正,但主要来自于投资公司因为估值上涨带来的投资收益,剔除该因素后,公司上半年经营亏损约3.13亿。
从收入结构来看,三大引擎明显由算力需求带动。
第一大业务AI Platform仍是基本盘,占比82.0%,收入30.88亿元,同比增长30.0%,在手订单来源于此业务,值得注意的是,期末在手订单70亿,相比去年同期大涨400%,但环比1季度超89亿有所下滑。
API业务异军突起成为第二大业务,也是唯一真正的增量来源,API(模型即服务,MaaS)收入4.64亿,同比增长861%,占总收入比重从去年同期的1.8%跃升至12.3%。
客户Token调用量同比增长约620%,期末可用算力资源扩容至2.8万PFLOPS,服务器购买主要用于此业务。
第三大业务Agentic AI只有略微增长,收入2.14亿元,同比增长4.9%,占比由7.8%降至5.7%。公司解释为聚焦能源、影视场景、"按结果付费"模式尚在打磨,此前战略股权投资欢喜传媒计划,10月1日终止了。
总结
综上所述,范式智能估值给这么低,市场偏见取决于两方面:
市场对的地方(股价低迷)在于范式智能的确有很大业务是定制项目软件、收入涵盖硬件有水分、硬件成本高企、以及多次融资导致股份稀释……
错的地方在于给范式智能企业软件的定位和估值,其实公司战略是AI+,本质上是AGI解决方案提供商,包括现在做的AI平台、API、Agentic AI,都是围绕此战略来做。
在AI发展的大浪潮之下,范式智能的收入预计还会持续增长,特别是与token相关的API业务。
此前范式智能对AI的发展趋势已经看得很清楚,2024年年报就提前指出应用端AI agent的出现。
从2026年中报数据来看,范式智能对AI服务器采购的增加,其实是赌下游算力需求的爆发增长,但这也是一把双刃剑:只要需求旺盛,就能承接需求,收入超预期增长;但如果需求停滞,必定会带来固定资产的低效利用和高折旧费。