会员
 下载APP
2026年9月的A股,如果要选一只最拧巴的股票,超声电子(000823.SZ)绝对排得上号。
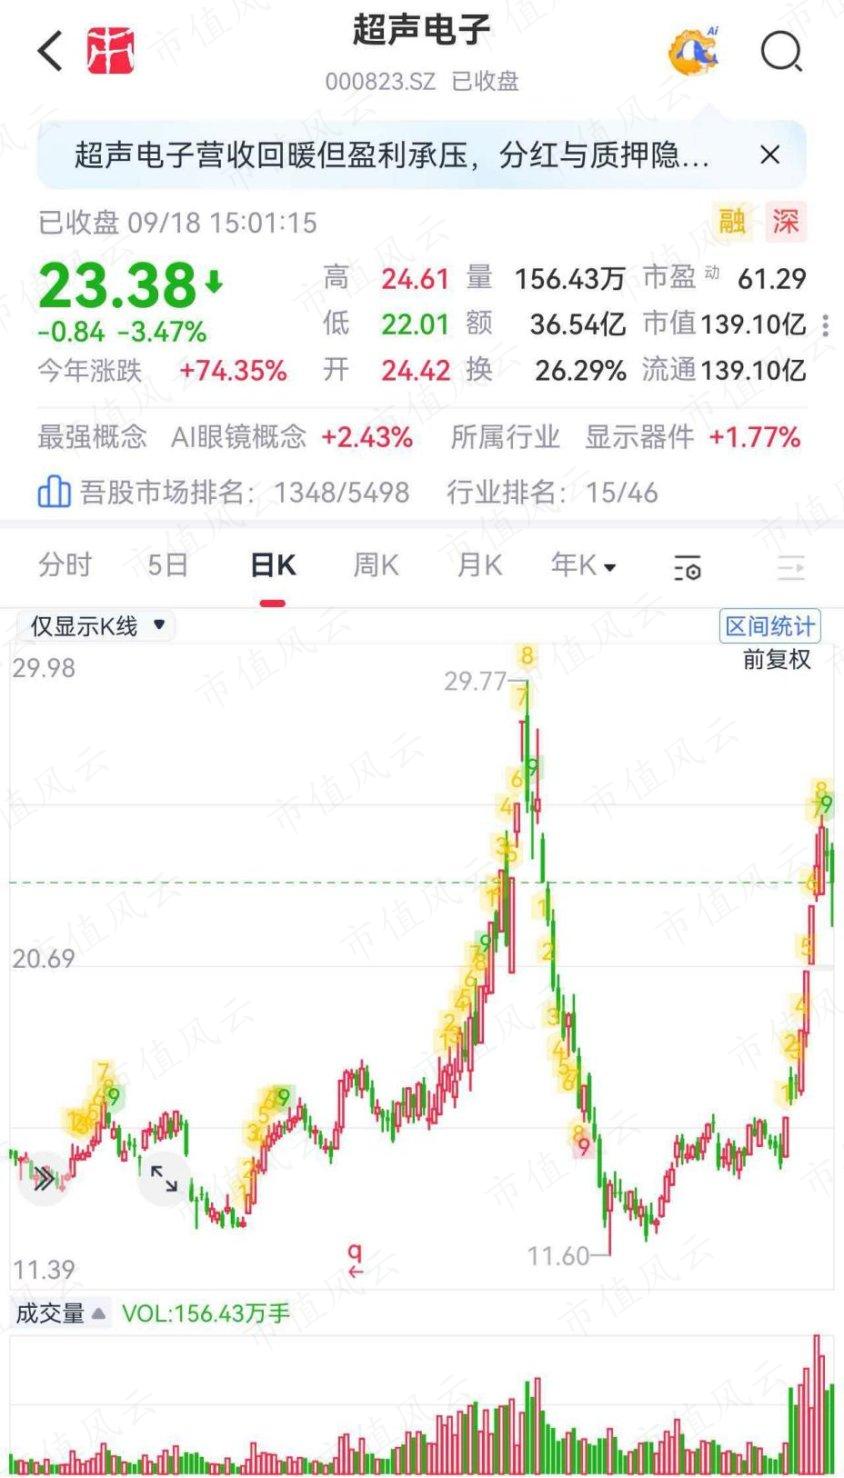
9月7日到16日,短短8个交易日内,公司股价累计飙涨73.36%,连续触发异动公告。公司亲自下场“泼冷水”否认市场传闻,结果市场充耳不闻,转头就是一个涨停板。
9月15日那天,换手率干到40.42%,单日成交57.94亿元,对于一家市值仅百亿出头的公司而言,这般交投活跃度堪称在资本市场上“疯狂蹦迪”。
一、传闻点燃行情,辟谣反成助燃剂
故事的起点,是一则流传甚广的市场传闻:“超声电子高频板通过英伟达认证。”
在AI算力硬件赛道持续火热的2026年,这句话的含金量无异于拿到了一张通往未来金矿的VIP入场券。资金闻风而动,超声电子在6天内斩获4个涨停板,一跃成为算力板块的人气龙头。
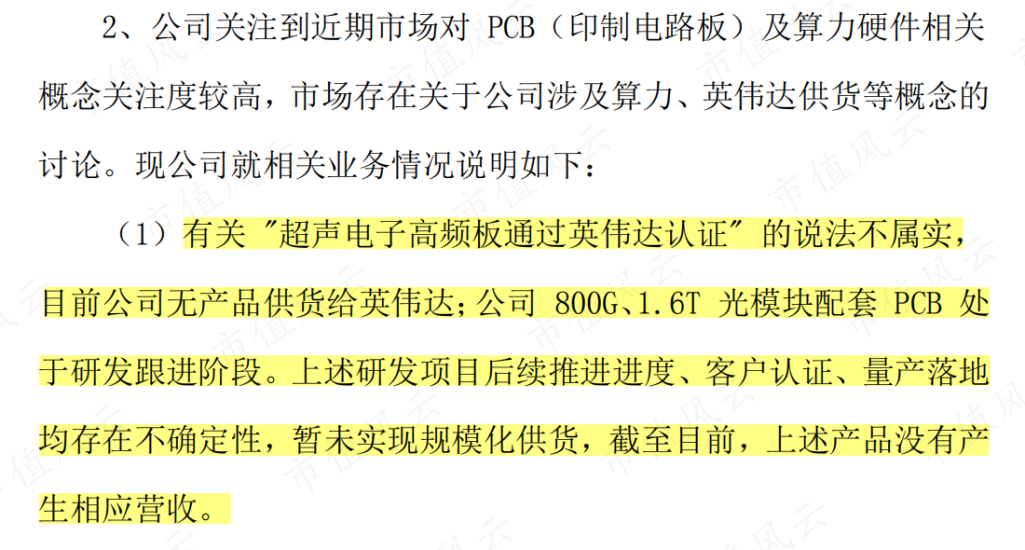
9月13日和16日,超声电子连发两份股票交易异常波动公告,措辞一次比一次明确:市场传言“超声电子高频板通过英伟达认证”说法不属实,并坦言目前公司无任何产品供货给英伟达。
就连市场热炒的800G、1.6T光模块配套PCB,公司也交了底:目前仍处于研发跟进阶段,客户认证、量产落地均存在不确定性,暂未实现规模化供货,没有产生相应营收。
更何况,在AI领域,“能做”和“能卖”是两回事,中间隔着一整个供应链认证周期,客户验证要时间,量产爬坡要时间,良率提升也要时间。市场传闻与公司实际之间,隔着的绝不是一层一捅就破的窗户纸,而是一堵实实在在的厚墙。
二、增收不增利,基本面拉跨
剥掉概念炒作的外衣,超声电子的真实财务面貌也并不光鲜。
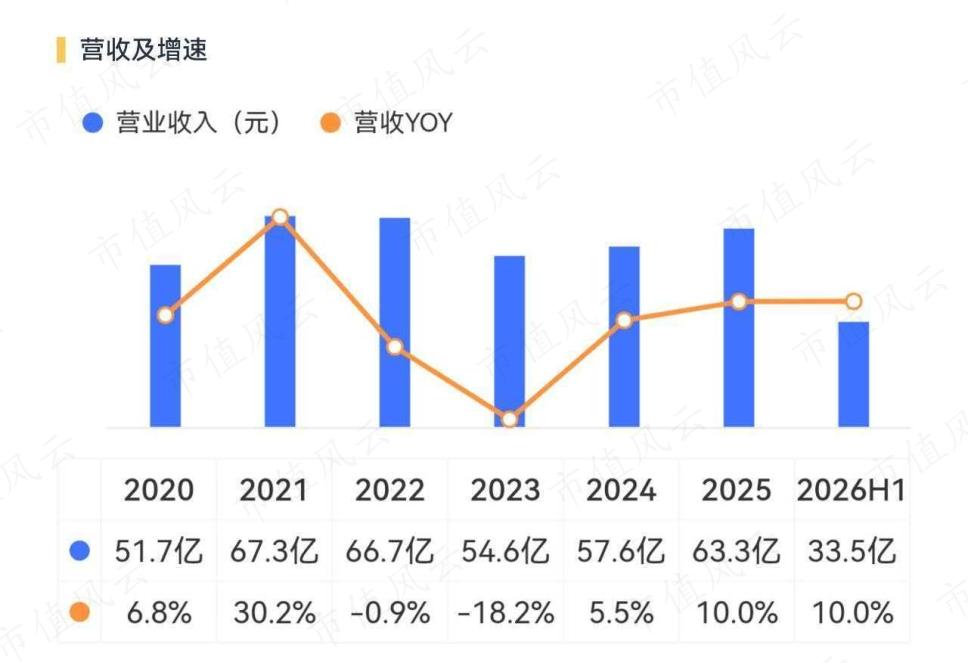
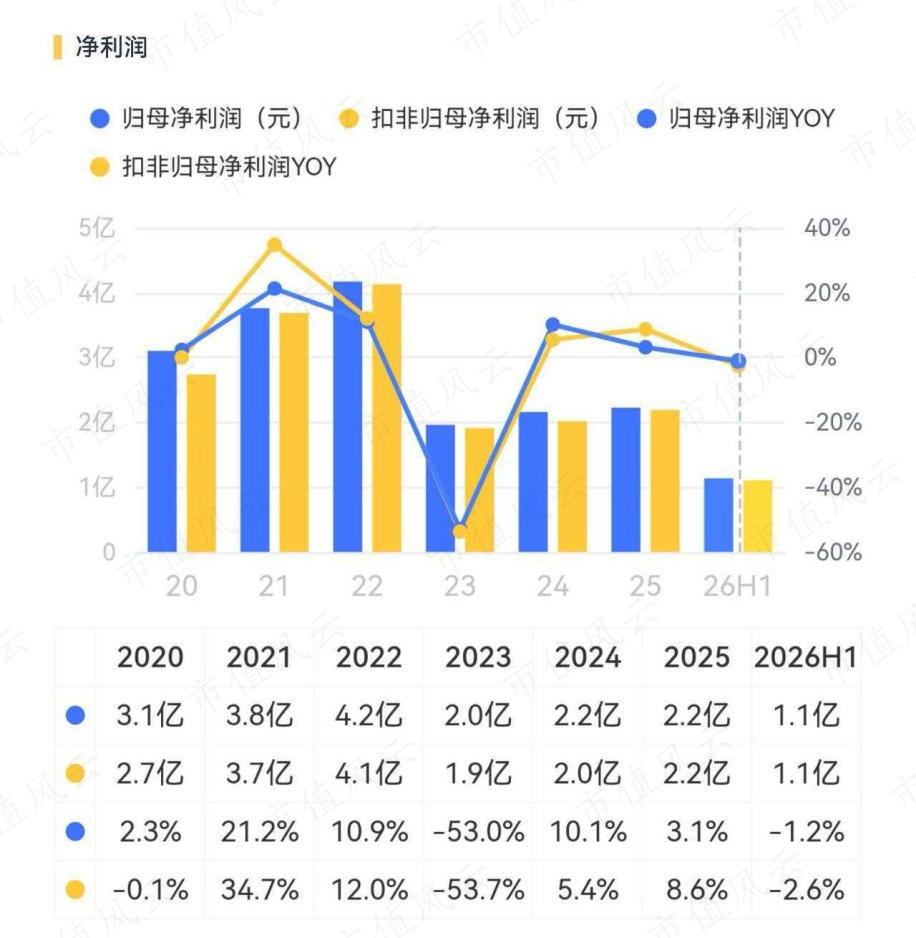
2026年上半年,公司交出了一份典型的“增收不增利”成绩单:营收33.5亿元,同比增长10%;而归母净利润仅1.1亿元,同比下跌1.2%。
利润被吞噬的直接原因有两个:一是上游铜、金等核心原材料价格大幅上涨,而下游价格传导存在滞后,导致公司毛利率下滑至16.32%,同比下滑近1个百分点。
二是境外收入占比约40%,汇率波动带来巨额汇兑损失,上半年财务费用暴增408.91%至5509万元,其中仅汇兑损失就高达4010万元,几乎吃掉了当期净利润的四成。
但这仅仅是表层的周期性阵痛。若将时间轴拉长,超声电子面临的则是更深层的结构性困境。
自2021年营收触及67.3亿元的历史峰值后,公司规模便陷入了长期停滞,2023年至2025年营收始终在50多亿元的区间内徘徊,未能重返高峰。
利润端的萎缩更为惨烈,归母净利润从2022年的巅峰4.2亿元一路下滑,近两年更是停滞在2.2亿元左右不见起色,较高点近乎腰斩。
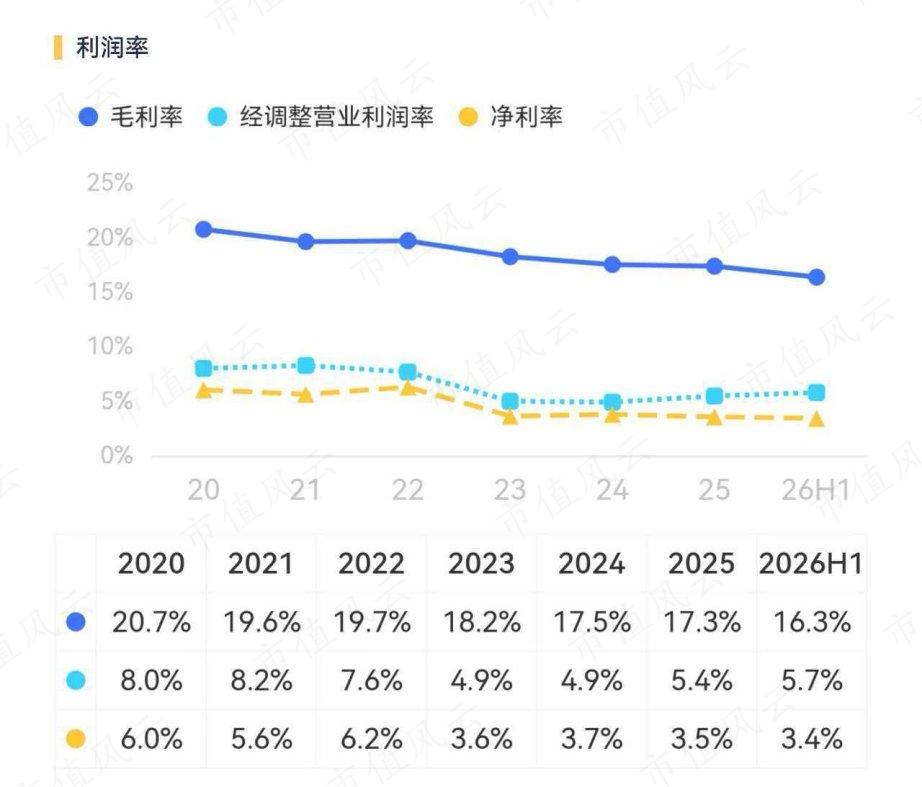
与之相伴的是盈利质量的持续恶化,2020年至今,毛利率从20.7%连降至16.3%,净利率更是长期在4%左右的微薄水平苦苦挣扎。
造成这种局面的根源,在于业务结构的错位与高端化转型的迟滞。
作为第一大主业的印制线路板,虽然今年上半年营收15.51亿元,在总营收中的占比达46.27%,但产品仍以中低阶为主,在高多层、高阶HDI等AI算力驱动的高附加值领域缺乏核心竞争力。
当行业头部厂商如沪电股份、深南电路凭借技术壁垒将毛利率做到30%甚至40%以上时,超声电子PCB业务的毛利率仅有13.78%,且同比还在下降。
第二大业务液晶显示器同样增长乏力,营收微降0.08%至8.48亿元,相关子公司净利润更是暴跌64.42%。
真正高毛利(毛利率67.94%)的超声电子仪器业务体量太小,今年上半年营收仅1.68亿元,营收占比仅5%,独木难支,无法拉动整体盘子。
而增速最快的覆铜板业务虽受益于涨价周期,营收大涨52.46%至7.85亿元,但产品仍以常规中高Tg为主,高端占比不高,毛利率仅11.92%,难以形成持续的利润支撑,也撑不起公司大局。
简言之,超声电子正处于一个尴尬的切换期,高毛利的业务做不大,做大的业务不赚钱;传统业务失速且利润微薄,高端产品线尚未兑现且投入巨大。
在技术迭代日新月异的算力硬件赛道,这段“青黄不接”的空窗期,正是公司营收停滞、利润腰斩的根本症结所在。在高端产品线真正转化为收入和利润之前,这家老牌国企的基本面修复之路,依然漫长。