会员
 下载APP
借钱这件事,最怕的不是借得多,而是利息越滚越大,收入增长跟不上。
个人如此,国家也一样。
当下,美债规模已经突破40万亿美元,更麻烦的是利率,美债利率普遍在4%以上。债务多,利率又高,两头一挤,光是付利息就成了财政难以承受之重。
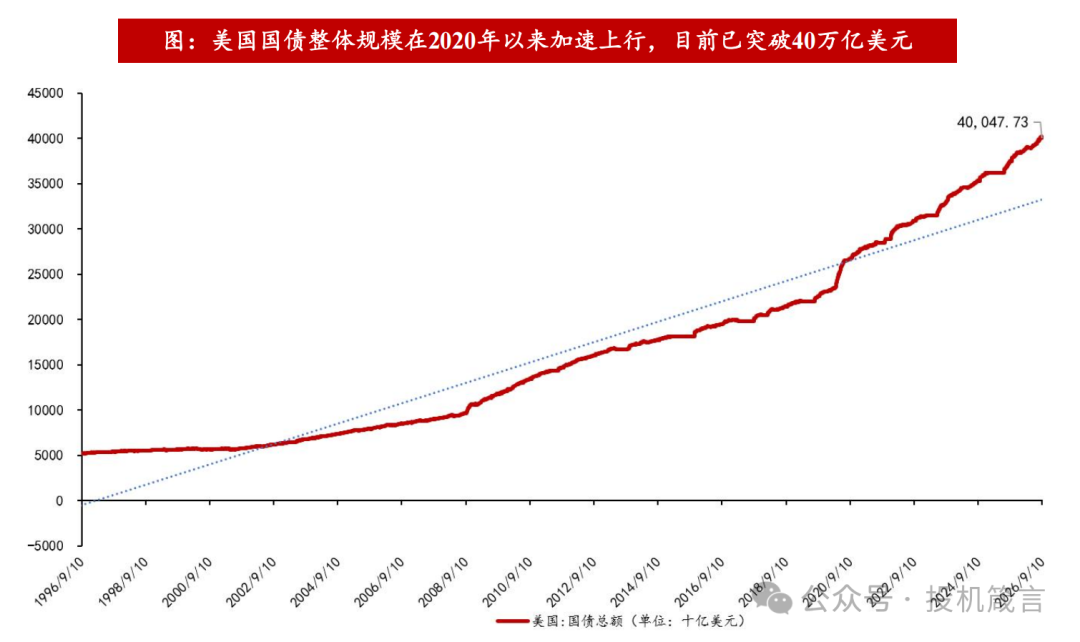
具体体现,主要有三点:
1、规模大。
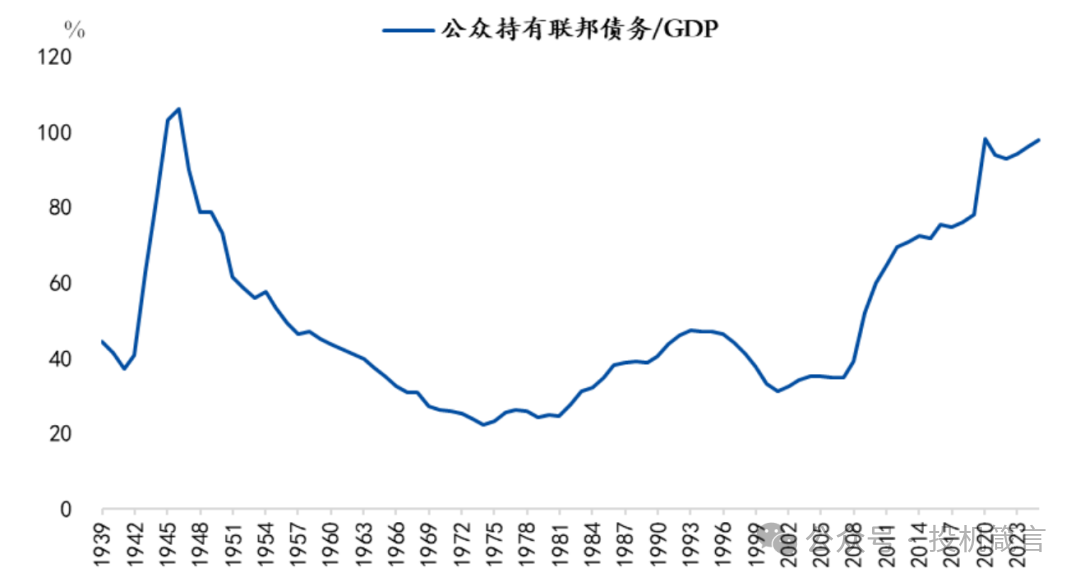
按国际货币基金组织的测算,到今年底,美国政府总债务对GDP的比例会到125.8%,这个口径包括了政府内部持有和地方债务。这个水平,已经靠近意大利、希腊这些出了名的高债务国家。
如果单看公众持有的联邦债务,历史峰值出现在1946年,也就是二战刚结束的时候,占GDP的106%。现在还没超过,但按美国国会预算办公室的测算,五年之内大概率会达到并且超过。
2、旁氏债务。
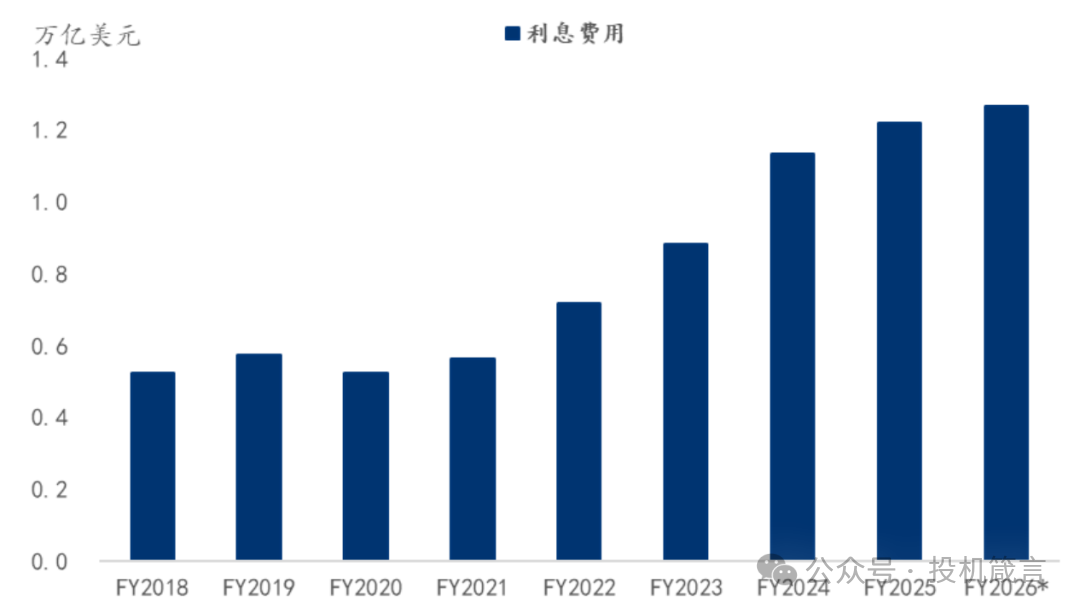
财政赤字里的钱,越来越多不是用来办事的,是用来还旧账利息的。利息是刚性支出,到期必须付,赖不掉。债务规模在涨,存量债务的利率也在涨,净利息支出必然往上走。
往后看三年、五年,这个压力只会越来越大。美国财政部今年的报告里,已经写上了“不可持续”四个字。
3、高利率。
债务高本身不可怕,可怕的是高债务遇上高利率。欧债危机的时候,市场也担心过欧猪五国的债务问题,但那是通缩和低利率环境,欧央行一出手,再融资成本压得住,问题就还可控。
今天美国的处境不同,利率在4%以上,借新还旧的成本降不下来。
接下来的问题是,这么高的债务,历史上是怎么化解的?
美国历史上有两次高债务压力的成功化解。
第一次是二战之后。
当时的债务是打仗打出来的,军费是外生支出,战争一停,支出立刻收缩,1947年美国就出现了财政盈余。再加上马歇尔计划推动欧洲和日本复苏,美国作为唯一本土没受战争创伤的经济体,出口和经济在全球范围扩张,债务压力很快就被增长消化了。
第二次是1990年代。
当时是和平时期的结构性赤字,麻烦主要来自利率。1970到1980年代美债利率一路走高,累积到1990年代,存量债务的利息负担到了顶峰,但当时的债务率其实不高,峰值也就48%左右。后来两党达成预算协议控制支出,又赶上互联网、信息技术、生物医药这一轮新技术革命,经济好、通胀低,1998年到2001年美国连续四年财政盈余。
那么这一次,能复制前两次的经验吗?
恐怕很难。有三个不一样:
第一,支出性质不一样。
二战时的军费是外生的,战争结束就有了停战日,支出可以戛然而止。今天的美国财政支出是内生的,福利要发,利息要付,没有停战日。哪怕地缘冲突结束了,财政状况也不会自动改善。
第二,政治环境不一样。
1990年代两党还能坐下来签预算协议,今天美国的政治极化程度前所未有,想就削减开支达成共识,难。
第三,经济底色不一样。
1990年代是经济好、通胀低的黄金组合,增长红利直接修复了财政。今天AI确实在驱动增长,但通胀水平比那时候高。通胀高,意味着利率很难大幅下行,债务的利息成本压不下去。
既然这么困难,美联储会不会出手相救?
如果把美联储放进长历史里观察,你会发现一个现象,美债利率的低点,恰恰出现在美国政府加杠杆加得最猛的时候。
为什么呢?因为那时候美联储会配合财政。
比如1942年,为了支持财政部发行胜利债券为战争融资,美联储公开承诺把3个月国库券利率钉在0.375%,同时把长期国债利率的上限设在2.5%。这个安排让政府可以低成本大量发债,代价是美联储资产负债表里的政府债券比例快速上升。
再比如2020年上半年,疫情冲击最猛烈的时候,美债利率降到了一百多年来的最低点,正好对应美联储资产负债表接近历史最高,也是美国债务率的一个高点。应对次贷危机、欧债危机、疫情冲击,美联储从结果上都配合了财政。
问题是,2020年到现在的几年间,美国债务率继续上行,美联储却没有再扩表,甚至还会缩表。央行不接盘,利率就只能由市场说了算。供给端,赤字和利息支出是美债的源头,减不下来;需求端,中国这些年在趋势上减持美债,日本这个第一大买家的买入也在放缓,全球央行在持续买黄金。供多需少,利率自然易上难下。
更何况,现在这位美联储主席沃什,历史上就是个明确的鹰派,2011年因为跟主张宽松的伯南克、耶伦合不来而辞职。如今他还要反复确认通胀目标,来捍卫联储的独立性,姿态上很难轻易转鸽。其实谁当主席差别都不大,形势比人强。
后面,美国会不会爆发债务危机?
经典的债务危机长什么样?
汇率贬值,利率上行,风险资产下跌,经济陷入滞胀或衰退。1970年代末就是一个例子,卡特提名的美联储主席米勒,任职一年多就被调任,那几年联储独立性丧失,通胀失控,最后靠沃尔克上任才收拾住局面。
这种剧本在美国重演的概率,我认为不高。原因要回到1971年。
那一年美国宣布关闭黄金窗口,布雷顿森林体系崩塌。欧洲财长在罗马的会议上指责美国向外输出通胀,美国财长康纳利回了一句名言,"我的美元,你们的问题"。
这句话背后是一个朴素的道理,一种货币要当国际货币,就得权利和义务对等,愿意承担相应的责任。如果只想享受发债的便利,不愿承担稳定的责任,信用就会松动。这也是为什么这些年全球央行一边增持黄金,一边在边际上减持美债。
对美国来说,美元体系出问题时,它可以把代价转嫁给别人。比如次贷危机,美国是震中,但伤得最重的是欧洲。它未必能拿到好结果,但总能拿到一个不那么坏的结果。
所以真正需要警惕的,可能不是美国,而是其他经济体。债务的窟窿填不上,压力就会沿着汇率、利差、贸易通道往外传。今天的很多政策,关税、稳定币、地缘动作,放到这个框架里看,客观上都起到了把问题往外引的作用。
当然,概率不高不等于没有。真正的风险信号是1970年代那个剧本,通胀失控加上联储独立性丧失,两个条件同时出现,才要往最坏处想。
最后聊聊资产。
大多数人看美债,盯着的是十年期。其实更灵敏的是两年期,它直接跟着非农和通胀两个数据走。通胀居高难下,地缘冲突又推高油价,两年期美债利率就压不下去。
对黄金,中期逻辑是顺的。财政纪律松了,全球央行只能把货币的锚往黄金上挪,这是各国央行持续买金的根本原因。但短期要承认,这两年黄金跟两年期美债利率的相关性不低,利率居高不下,金价就会阶段性承压。
相比于美联储什么时候降息,更重要的是,美国的财政纪律还能不能重建。前者是几个月的事,后者是十年的事。而十年的问题,往往才是定价的根。
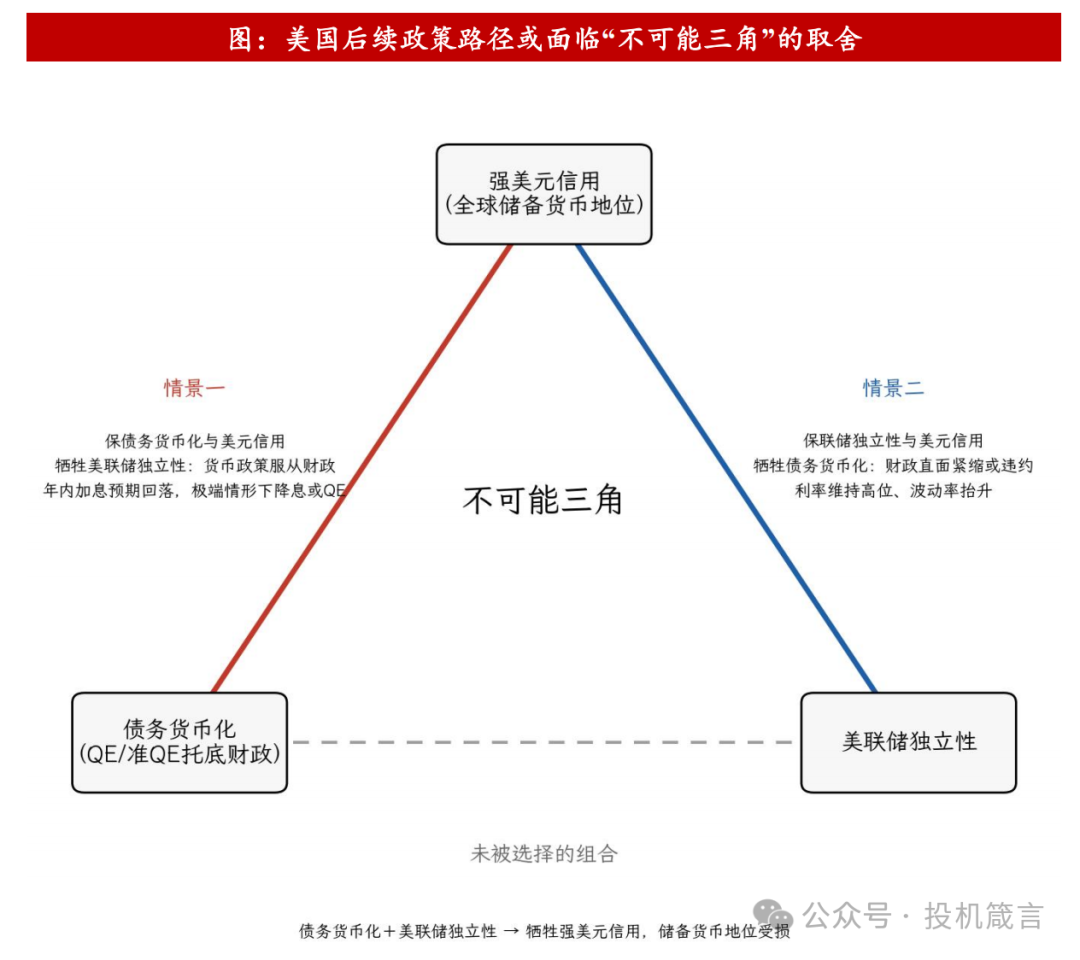
经济学里有个不可能三角,说的是汇率稳定、资本自由流动、货币政策独立,三者不可兼得。今天的美国,也有自己的不可能三角。
那就是,债务货币化,美联储独立性,强美元信用。所谓债务货币化,说白了,就是财政发债,央行印钱买。
为什么只能三选二呢?
因为这三件事的特点不一样。
财政可持续是硬约束,它决定美元信用这个慢变量。慢变量的意思,是趋势一旦形成,就很难掉头。信用这东西,攒起来要几十年,垮起来不算快,可一旦开始垮,就很难回头。比如民国的法币,早年也是硬通货,后来财政透支多了,印得太多,就没人再认了。
美联储独立性是快变量。快变量的意思,是可以临时做戏。它能表演,能拖延,必要时还能假戏真做。
强美元信用是慢变量,趋势上被债务一点点消耗,但短期内,紧缩的姿态摆出来,它还能反弹一下。
想明白这一层,美联储能走哪几条路,就清楚了。无非两条。
第一条,保债务货币化和美元信用。那就得在独立性上做文章,姿态上独立,嘴上偏鹰,行动上暧昧,用口头的强硬,给财政换腾挪的空间。比如眼下,沃什一遍遍重申通胀目标,捍卫联储独立性。戏做得越足,手里留的余地就越大。
第二条,保独立性和美元信用。那就得按住债务货币化,让财政自己去直面利率、发行和融资成本的硬约束。这是沃尔克当年的做法,代价是财政和经济先脱一层皮。
目前看,美国走的是第一条。姿态是演给市场的,余地是留给财政的。
这条路能走多久呢?不看美联储的态度,看美元信用这个慢变量,还剩多少余量。