会员
 下载APP
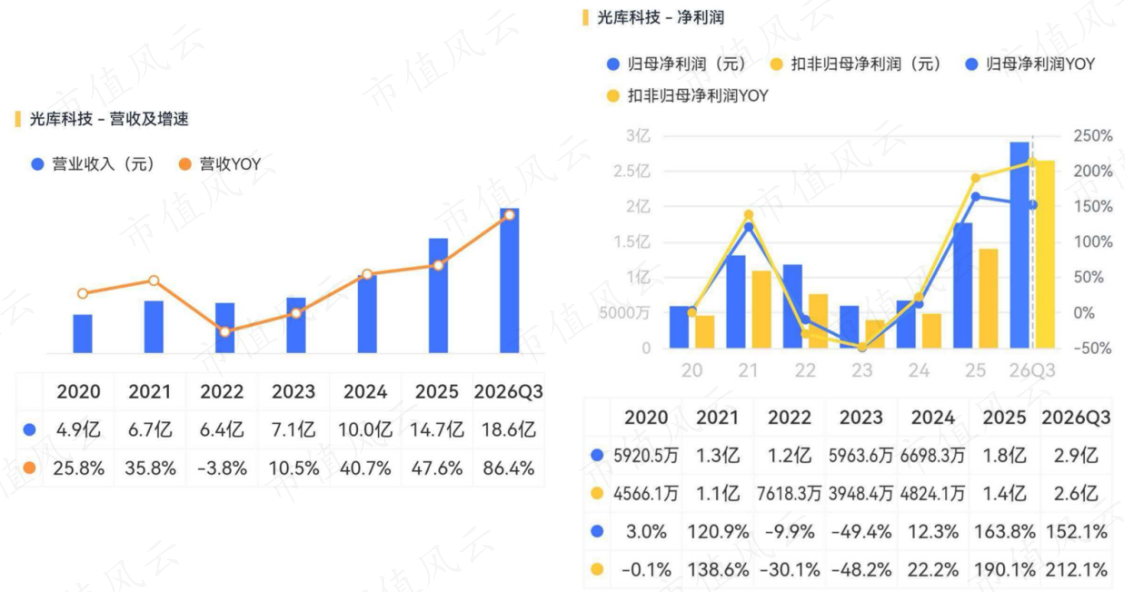
2026年三季报披露正式收官,风云君的老朋友光库科技(300620.SZ)交出了一份不俗的成绩单:前三季度,公司实现营收18.61亿元,同比增长86.41%;归母净利润2.91亿元,同比高增152.1%,双双远超上年全年水平。
单看第三季度,营收8.29亿元,同比翻了一倍多;扣非净利润1.33亿元,同比更是暴增超200%!
一、乘AI东风,单季扣非净利润暴增超200%
光库科技处在光通信产业链,做的是链条上游那些不起眼但少一颗就出不了货的小东西:隔离器、光纤阵列(FAU)、MPO连接器、铌酸锂调制器。
特别是薄膜铌酸锂,作为高速光模块和光电共封装架构的心脏,目前全球具备晶圆级完整量产能力的企业屈指可数,光库科技在国内高端市场基本处于绝对垄断地位。
2026年这波AI数据中心建设潮,把高速光模块的需求拉爆了,光库科技自然吃到了这波红利。
随着光模块速率从800G向1.6T甚至更高速率切换,其速率每升一级,对高精度、多通道光连接器件的用量和价值量就往上跳一档,FAU在光模块里的BOM占比从10%-15%直接蹿到30%,单价从15-20美元涨到60-100美元。
薄膜铌酸锂调制器市场更是被看好,预计市场规模从2025年的3500多万美元,一路涨到2032年的7.4亿美元;OCS和CPO市场也都在朝着百亿美元规模狂奔。
这是结构性通胀,你升级我涨价,公司靠技术稀缺卡位咽喉要道和深度嵌入海外头部大厂供应链。
反映在财务数据上,今年上半年,公司光通讯器件收入6.02亿元,同比增长115.04%;毛利率39.36%,同比提升近13个百分点,这也从侧面说明公司卖得更贵、更高端,产品结构在升级。
光纤激光器件也没掉链子,上半年收入同比增长近50%,毛利率也稳步提升。
第三季度,业绩延续增长势头,特别是扣非净利润同比高增208%、环比增长39%,毛利率同比提升近3个百分点,也是产品结构优化、高附加值产品放量的直接体现。
值得一提的是,今年上半年公司境外收入5.88亿元,同比高增近120%,占比达到57.02%,较上年末提升了7个百分点。海外业务增长迅猛,全球化布局正在收获果实。
二、630%高溢价收购,填补光通信版图
内增之外,光库科技最近盯上了苏州安捷讯光电科技股份有限公司(以下简称“安捷讯”)。
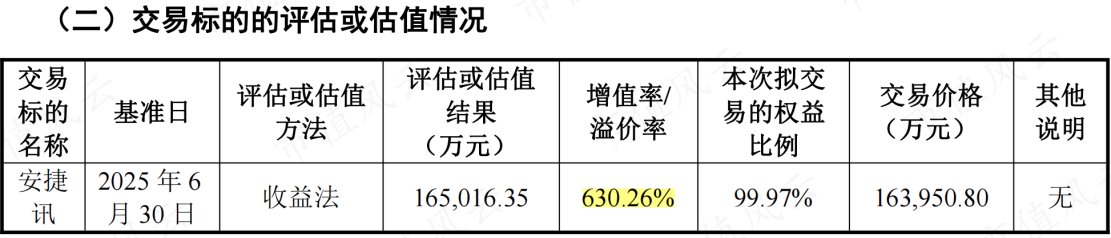
光库科技打算通过发行股份、可转债加上现金的方式,拿下安捷讯99.97%的股份,对价合计16.4亿元。
注:具体支付方式为4.92亿元现金对价,6.56亿元股份对价,4.92亿元可转债对价。
以2025年6月30日为基准,安捷讯账面净资产2.26亿元,这笔收购的溢价率高达630%!
如此大手笔的收购,标的公司质地如何呢?
安捷讯主营光无源器件,特别是高速光模块组件和光互联产品,拥有不错的交付能力,这从业绩上可以体现。
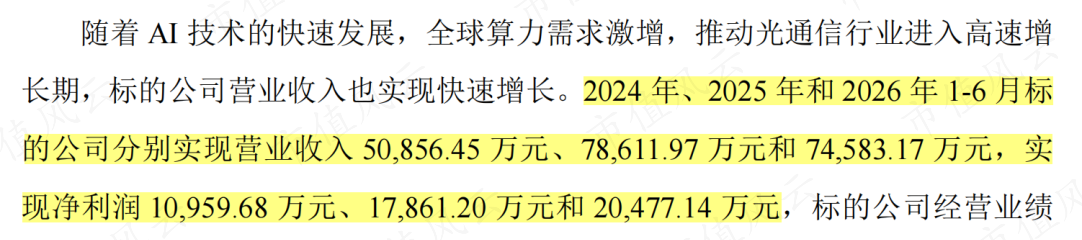
2024年营收5.09亿,净利1.1亿;2025年营收涨到7.86亿,净利1.79亿;到了2026年上半年,半年就赚了2.05亿,比光库科技同期自己的利润还要高出5700万元。
对方还给出了业绩承诺:2026到2027年,累计净利润不低于3.41亿元。
光库科技的收购逻辑很清晰,其原有的核心能力集中在有源器件,代表性资产是薄膜铌酸锂调制器,技术指标达到国际领先水平,单器件支持1.6Tbps传输速率。
但光互联的完整链条,需要有源和无源两条腿走路,调制器解决信号转换,FAU、MPO等无源器件解决光信号的物理连接和分配。安捷讯补上的,正是后者。
产品层面的互补是最直接的。收购完成后,光库科技的产品矩阵将从“光芯片—有源器件”延伸到“无源组件”,能够为下游客户提供从有源到无源的一站式光通信器件方案。
这在CPO、1.6T光模块等下一代架构对集成度要求越来越高的趋势下,具有实际的客户价值。如今的客户越来越倾向于减少供应商数量、要求模组化配套能力,谁能在同一张BOM表上覆盖更多高价值品类,谁就更难被替换。
产能和客户资源的协同是第二层。光库科技自身在泰国已有布局,安捷讯的泰国工厂也已投产,双方海外基地可以形成供应链协同。
客户端的重叠度也提供了交叉导入的可能,安捷讯的客户名单覆盖中际旭创、烽火科技、海信宽带等头部模块厂,产品终端进入英伟达、谷歌、亚马逊的数据中心体系,这些也是光库科技有源器件的目标客户。
同时,安捷讯数千个通过认证的产品型号,意味着头部大厂的准入壁垒已经替光库科技趟平了。光库的调制器和保偏FAU要进这些客户的供应链,原本需要以年计的认证周期和产线调试,收购完成后可以直接借道安捷讯的既有通道和产能底座放量。
但安捷讯不是没有裂缝的,其大客户集中度极高,2026年上半年前五大客户收入占比97.63%,其中仅第一大客户一家就占了81.63%,其业绩弹性很大程度上绑定在单一客户的排产节奏上。
一旦下游客户调整供应商份额、切换技术路线、或者自身增速放缓,安捷讯的业绩难免会受到影响。
此外,这笔630%的高溢价并购也意味着商誉风险。技术迭代能否持续领先,整合期的文化摩擦、管理半径的拉长、两家公司在供应链和客户资源上的重叠与冲突,都需要时间消化。