会员
 下载APP
满囤按:
最近一直研究红利复投,好久没聊科创板了。
老股友知道满囤是最早在市值风云喊科创板牛市的人。
从低点635.74涨到高点2255.25,牛市得以验证。然而之后开始迅速大幅回撤至1390,科创板牛市结束了吗?
满囤用真金白银坚守$科创50ETF华夏(588000.SH)$ 的行动表明了态度,没有!
至于原因,同修们可以参看下面的文字。
科创50上一次站在100倍市盈率以上,是2021年。那之后,指数从高点一路回撤超过60%,估值被压到35倍左右。四年后,这个数字又回到了119倍。
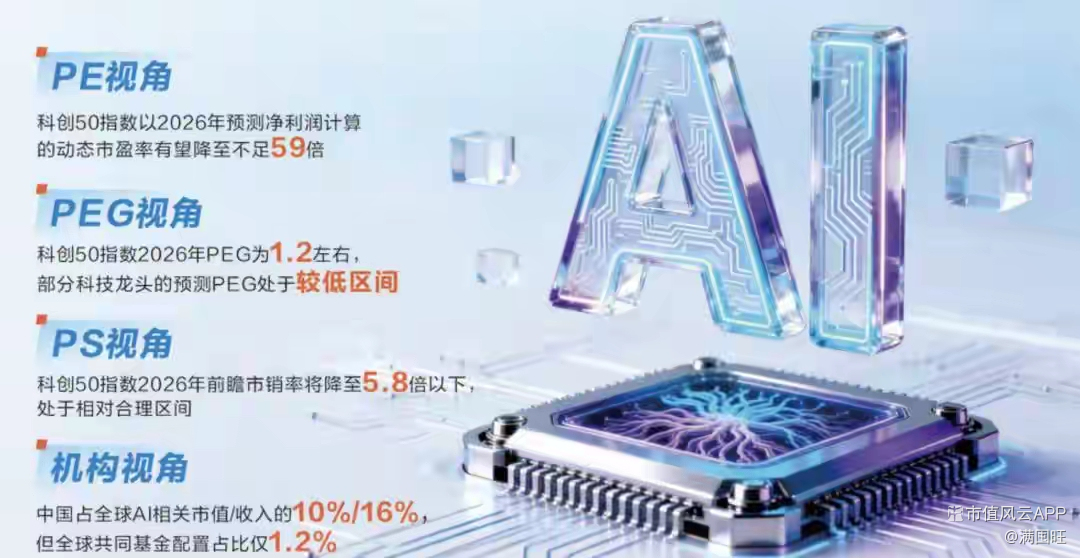
带有AI芯片视觉元素的科创估值主题设计图
同一个指数、相近的估值,两套统计口径却给出相反的信号:按最近一年算,它只在20%分位;把窗口拉到近十年,分位就跳到80%以上。要算这次还剩多少调整空间,得先看清楚上一次那60%多的回撤,到底是被什么推下去的。
上一次百倍PE,后来跌回了35倍
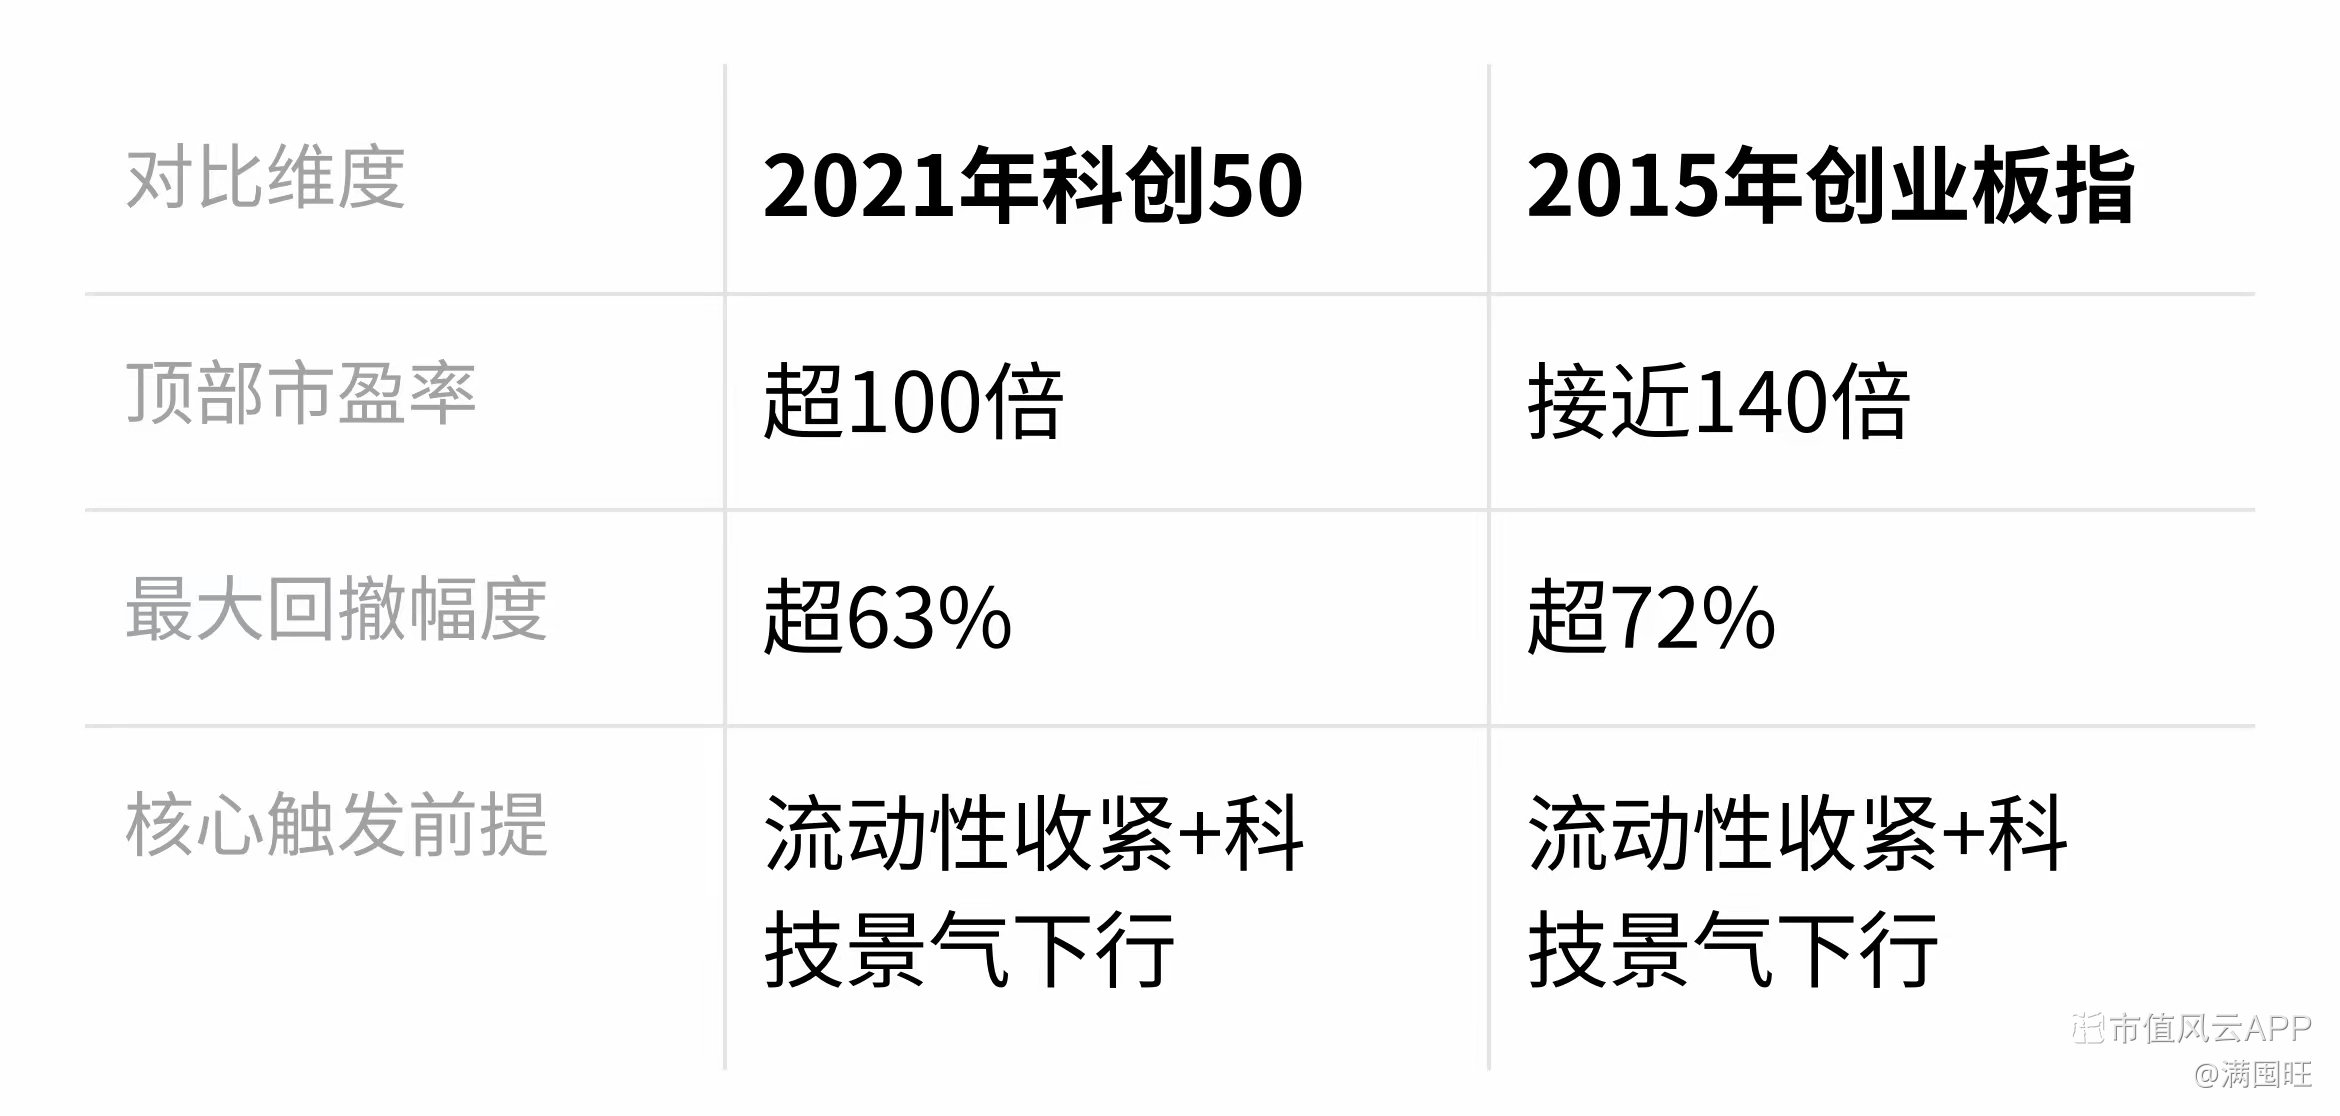
科创50有过一次完整的百倍估值周期。2021年,指数市盈率一度超过100倍,而多数成分股还处在未盈利或微利状态,估值几乎全靠叙事支撑。转折从2021年下半年开始,到2024年2月见底,指数从高点的最大回撤超过63%,估值最终落到35倍PE附近。
那轮下跌背后是两件事同时发生:美联储开启激进加息,全球流动性大幅收紧;全球半导体周期下行、消费电子需求疲软。
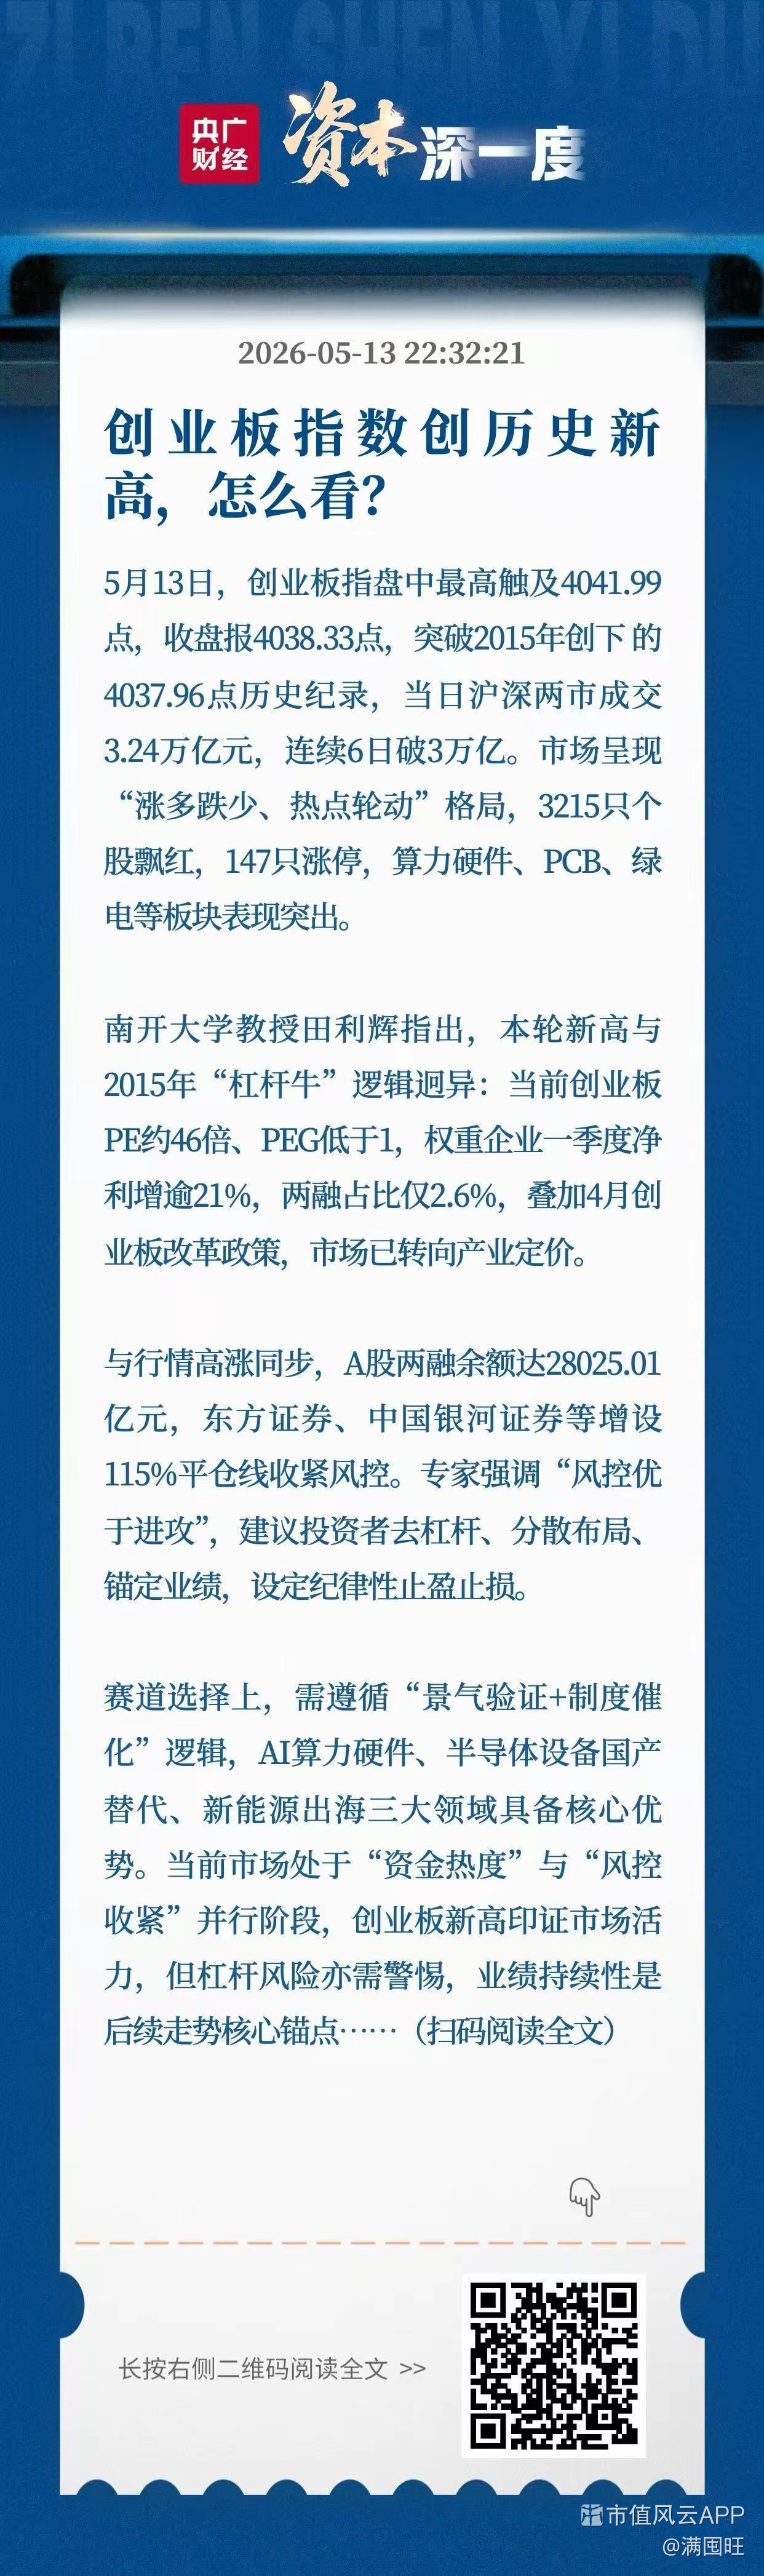
再往前找坐标,是2015年的创业板指。当年6月见顶时,创业板指滚动市盈率一度接近140倍,靠场外配资推动,两融占流通市值比高达4.73%。之后指数从3753.9点跌到1020.78点,跌幅超72%。
两次调整幅度不一样,一个超63%,一个超72%,但共同前提是一致的:流动性全面收紧,叠加科技产业景气系统性下行。这两个条件,才是历史级深度回撤真正的开关。
这一次,几个变量反了过来
把这两个坐标拉回当下,会看到三处关键的不同。
第一处是盈利。2015年那轮,创业板成分股业绩严重分化,每个季度至少有四分之一的企业营业利润同比下滑;2021年那轮,多数科创50成分股未盈利或微利。而现在,2026年上半年科创板公司合计净利润1448.87亿元,同比增长437.6%,净利润总额已经超过上年全年水平。
第二处是流动性,方向正好相反。2021年的调整伴随美联储激进加息;而当前全球主要云厂商2026年资本开支指引同比增速超过77%。
第三处是估值和盈利的匹配度。机构一致预测2026年科创50净利润同比增速达80.93%,按这个预测计算,动态市盈率将从170多倍回落到不足59倍,对应PEG约1.2。
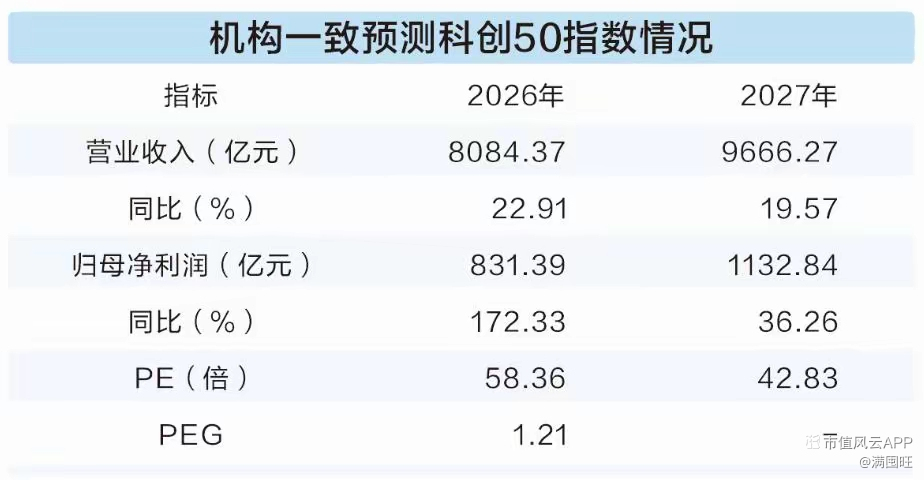
机构一致预测科创50指数核心经营指标统计表
历史类比值钱的地方,恰恰在于识别这次哪里不一样。如果"流动性收紧+景气下行"的双杀前提不成立,那么照搬历史最大回撤幅度来测算剩余空间,就会失真。
剩余空间有多大,答案在三季报里
那还剩多少调整空间?先看当前调整已经走到哪一步。
2026年第三季度,科创50单季下跌约31%,创下历史单季度最大跌幅。到10月9日,指数PE降到119.22,处于近1年20%分位,区间下限就是119.22。
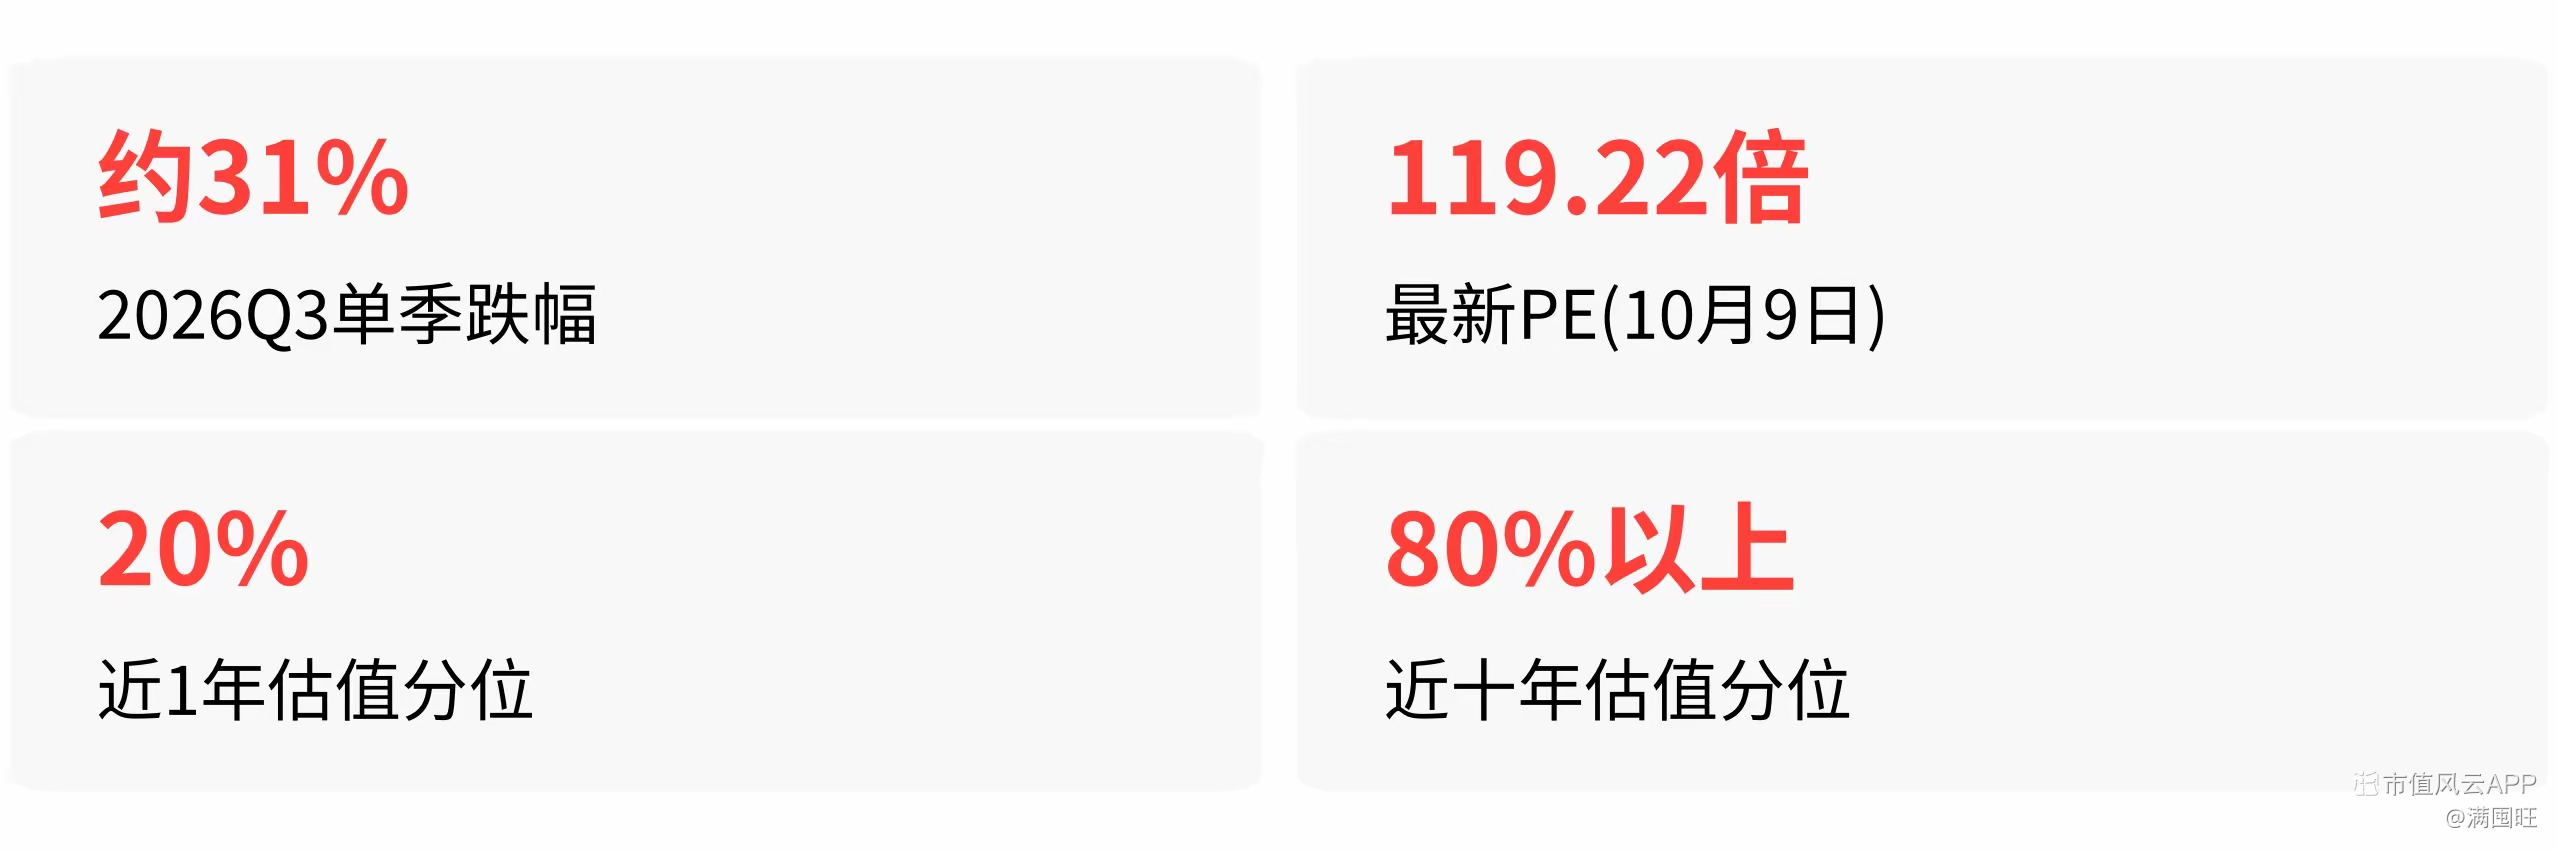
需要留意的是,"80%以上分位"这类高位读数,来自把统计窗口拉到近十年的长区间。这个区间里包含了科创板成立初期成分股普遍微利甚至亏损时的高估值数据;一旦剔除亏损成分股,科创50的实际滚动市盈率只有80倍出头,中位数约61倍。
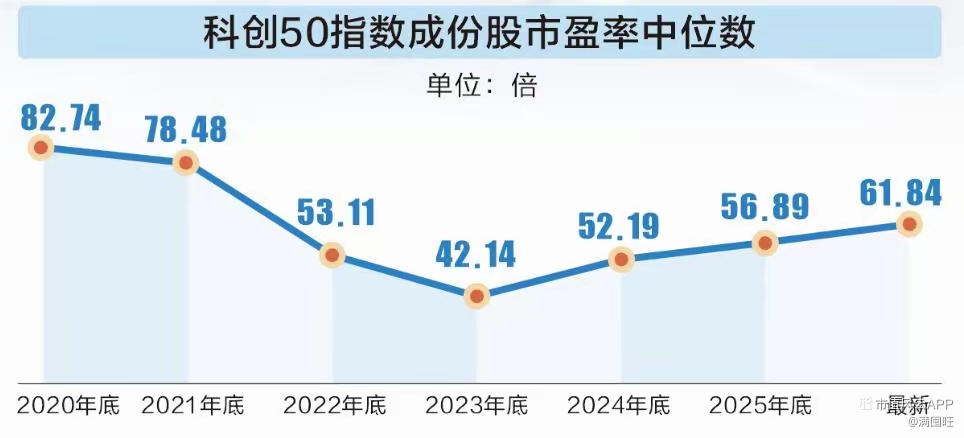
科创50成分股市盈率中位数历年走势折线图
所以这个高位的分位数,指示效力要打个折扣。
真正决定剩余空间的,是10月的业绩验证。科创板三季报法定披露截止日是10月31日,首家披露的金盘科技定在10月14日。截至10月9日,科创板仅芯联集成发布了前三季度业绩预告,预计营收77.66亿元、同比增长43.23%,归母净利润6.81亿元、同比扭亏。
历史给出的从来是规律,不是剧本。两次历史级深度回撤的开关——流动性全面收紧、科技景气系统性下行——目前都还没有被按下,所以这次调整的性质更接近景气上行中的阶段性震荡,而不是行情终结级别的估值回归。
但这个判断并非没有条件:如果10年期美债收益率继续在高位压制长久期资产,或者AI算力资本开支出现下修,历史那套剧本就可能重新启动。盈利能不能持续兑现、外部流动性会不会反转,这两个变量会决定最终答案。
#好文分享
2026.10.24