会员
 下载APP


同一家矿企,两次卖给上市公司,估值一次比一次高;同一笔股权,先卖给自家信托、再转手卖给上市公司,价格层层加码。究竟是产业整合,还是为融资设计的资本局?
2025年11月7日,国城矿业(000688.SZ)公告拟以31.68亿收购控股股东旗下的国城实业60%股权;2026年5月22日,再次公告拟以23.68亿元收购剩余40%股权,根据8月19日最新公告,国城实业剩余40%股权已过户至国城矿业。
同一实控人控制,同一家公司,两次交易,间隔仅半年,增值3.33亿,为什么不一次卖完?
更诡异的是中间还插了一手:2026年1月,控股股东国城集团先将这40%股权作价21.12亿卖给自己出资参与的信托计划,5个月后上市公司再作价23.68亿从信托手里买回来。同一笔股权,为什么倒了一手,就能加价2.56亿?
一、捡漏大神:10亿抄底55亿卖出
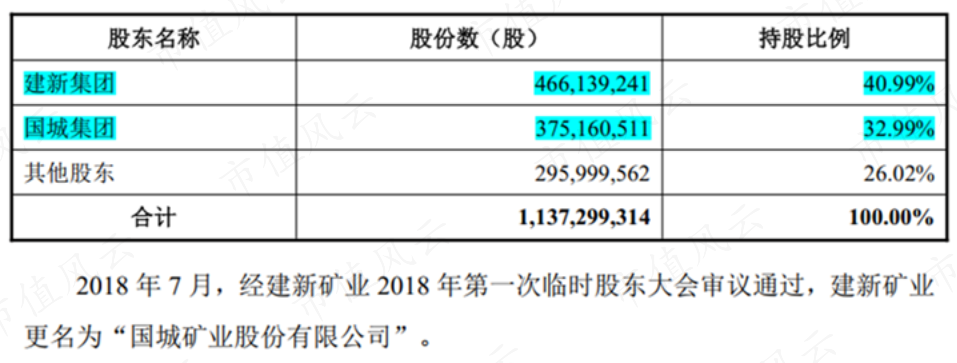
国城矿业前身为建新矿业,2017年底,国城集团以50亿参与建新集团破产重整,并继续耗资约36.65亿将持股比例提升至73.97%,拿到国城矿业控制权。
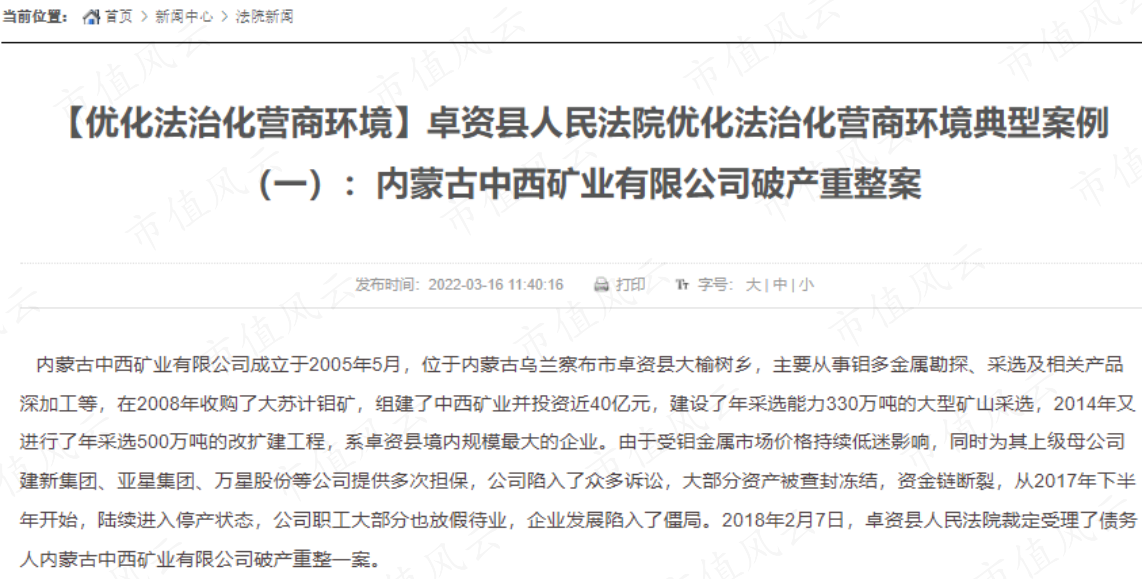
受建新集团债务危机波及及行情低迷,旗下另一个产业内蒙古中西矿业有限公司(以下简称“中西矿业”)同样资金链断裂,2018年2月向法院申请破产重整。
中西矿业核心资产为内蒙古卓资县大苏计钼矿,钼金属量14.48万吨,属于全国资源规模居前列的超大型钼矿床,在此之前已累计投入近40亿。
2019年,国城集团又参与了中西矿业的破产重整,仅以10.42亿拿下其100%股权,将其更名为国城实业。而按照国城矿业最终支付的55.36亿的总对价,国城集团抄底中西矿业的投资收益率高达454%。
一座投资40亿的矿山,因市场低谷和母公司债务危机,被国城集团抄底、重生,在钼价上行周期中年净利润超10亿,最终55.36亿卖给上市公司。从这个角度,我们看到的是一个敢于逆周期下注,出手果决的国城集团。
真人不露相,国城集团一出手就是百亿的大手笔,又是何方神圣。
二、超15倍杠杆,一群大佬,托举一个人
2017年9月26日,国城集团成立,它的成立只有一个目的:参与建新集团的破产重整。
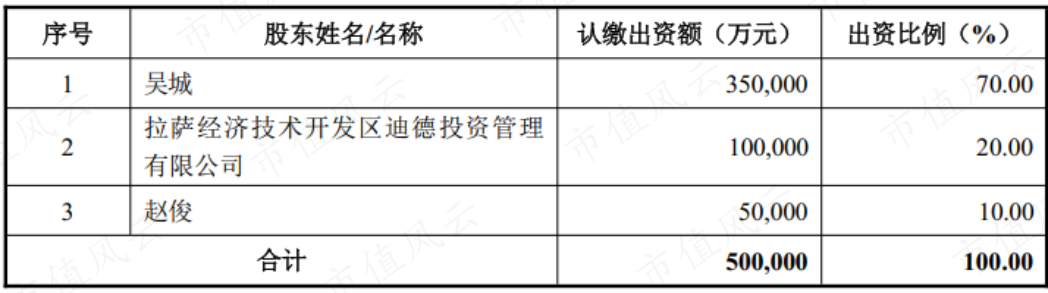
国城集团成立时,吴城是实控人,持股70%。吴城24岁时已出任宁波镇海鑫焱泰不锈钢有限公司执行董事,此后担任过银帝集团高级顾问、首席战略官。作为老东家,银帝集团还成为国城集团股东,持有第二大股东拉萨迪德100%股权。
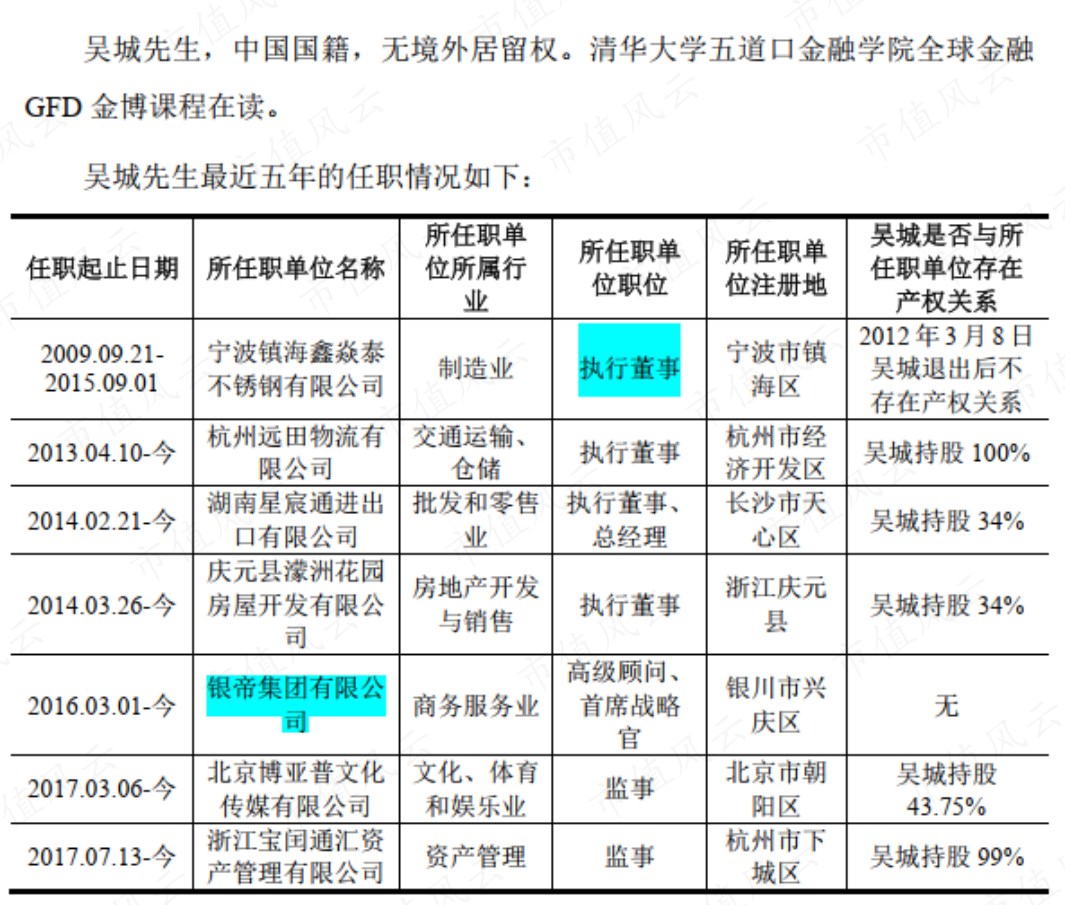
庆元县政府官网曾在一篇报道中这样介绍吴城:“85后,16岁就离家外出创业。”从16岁到24岁,这8年发生了什么,公开信息是缺失的,但吴老板出手就是百亿。
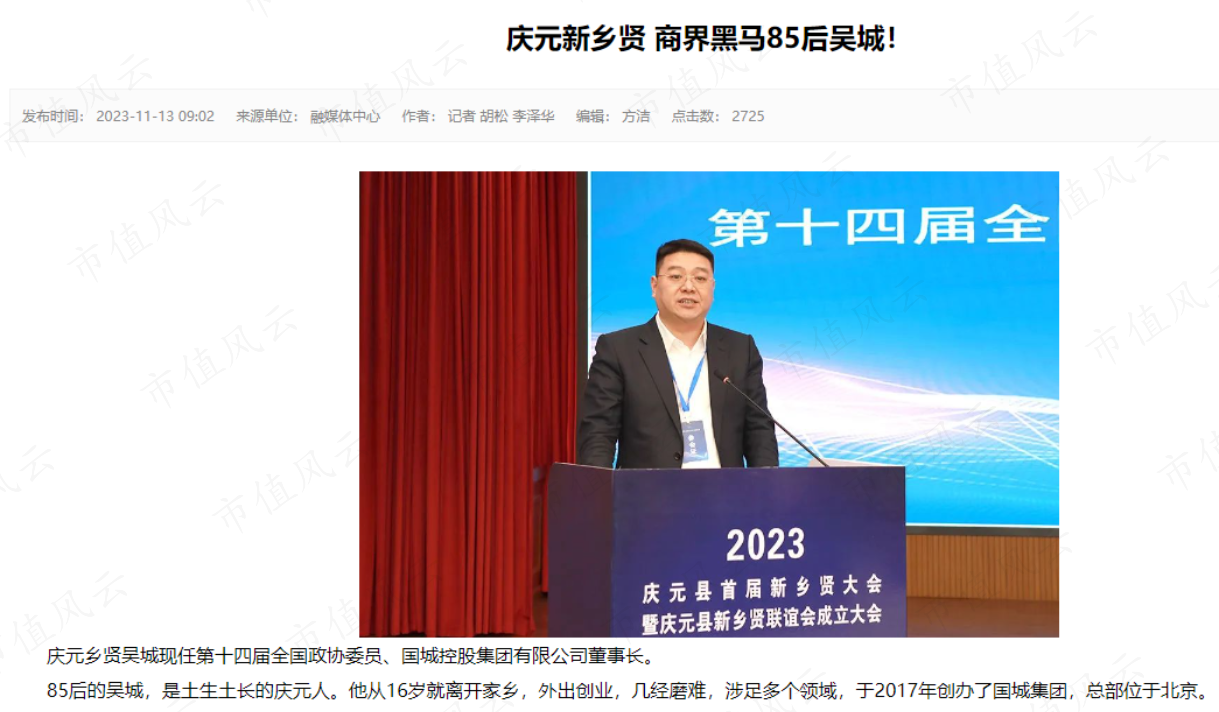
成立第三个月,浙江浙商产融控股有限公司(以下简称“浙商产融”)通过受让老股形式进来,并一度最多持有国城集团近20%股权。
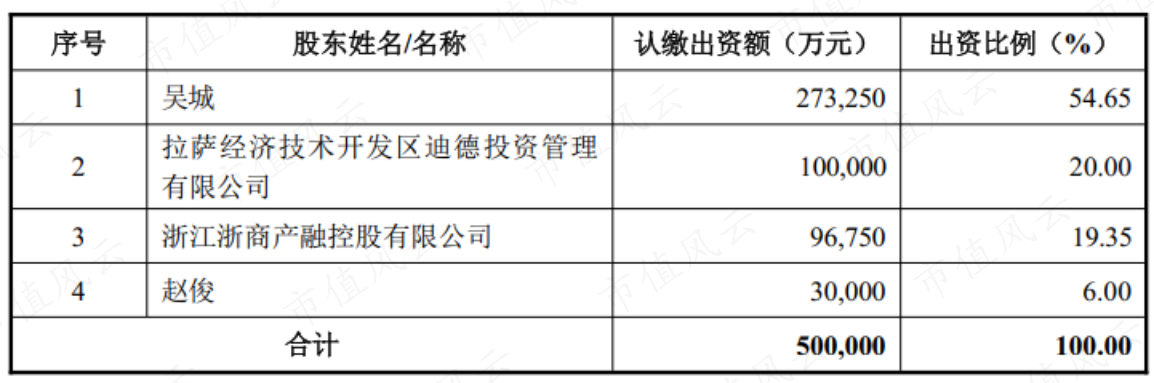
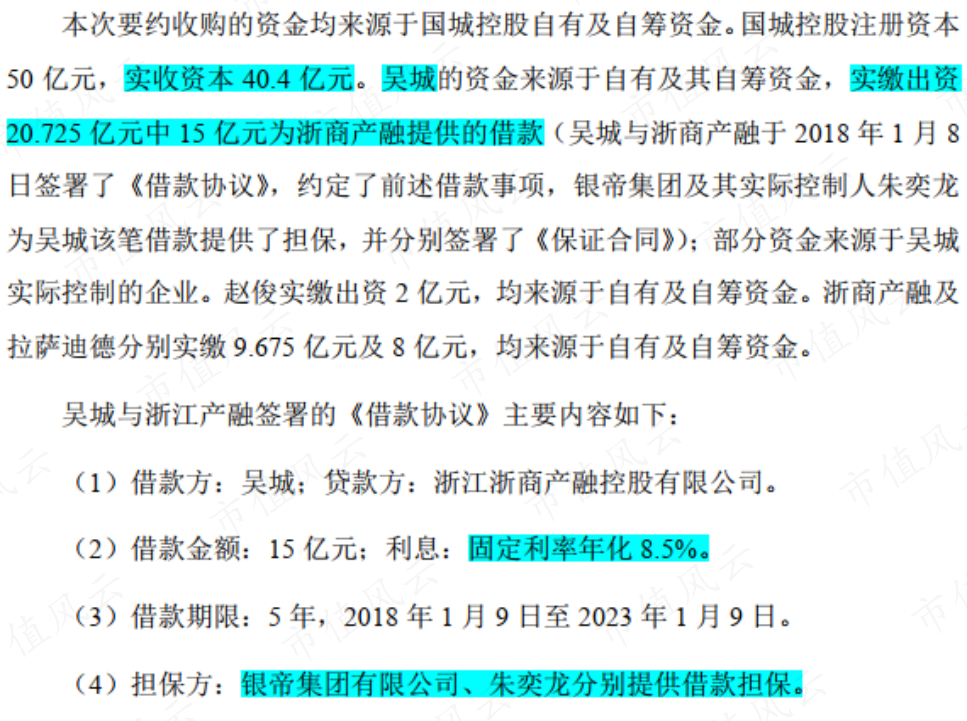
浙江产融是吴城当时最大的后盾。2018年公布的《要约收购报告书》显示,当时国城集团注册资本50亿,实收资本40.4亿,吴城实缴20.725亿,其中15亿来自浙江产融5年期,年化利率8.5%的借款,并由银帝集团和其实控人朱奕龙提供担保。
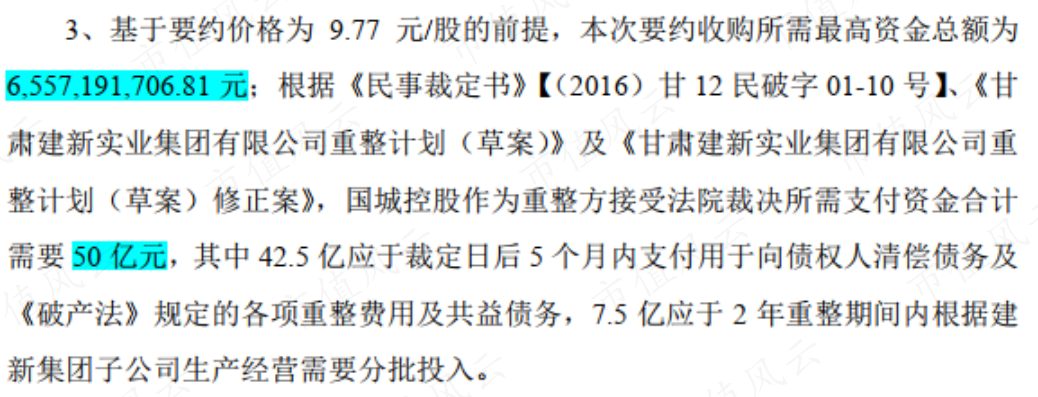
饶是40亿对普通人来说已经是天文数字,但参与建新集团破产重整就需要50亿,再加上要约收购最高需要65.57亿(实际耗费36.65亿),资金缺口同样很大。
于是浙江产融、银帝集团、宝鹰股份(002047.SZ)的控股股东宝信投资、及綦建虹控制的港股上市公司耀莱投资(00970.HK)承诺,如果有缺口,他们愿提供不超过46亿资金的支持,国城集团也表示正在洽谈25亿的并购贷款。
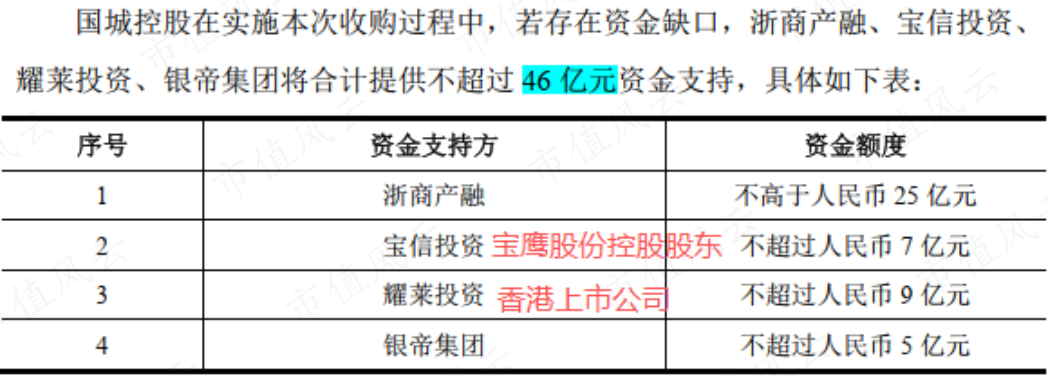
浙江产融2017年4月成立,由近60家上市公司发起,一度以千亿级资本航母身份示人,但随着实控人王卫华被判处死缓,如今也风险缠身。
耀莱投资实控人綦建虹曾京圈大佬,手握宾利、劳斯莱斯、兰博基尼等顶级豪车的国内独家代理权,还一度是文投控股第二大股东。然而随着文投控股2018年股价暴跌全面爆仓,资金链断。
银帝集团由朱奕龙于2000年9月在宁夏创办,据媒体报道,银帝集团业务涉足房产、投资、矿产、科技等多个产业,但并未上市,公开渠道无法查询到其财务报表或核心财务数据。
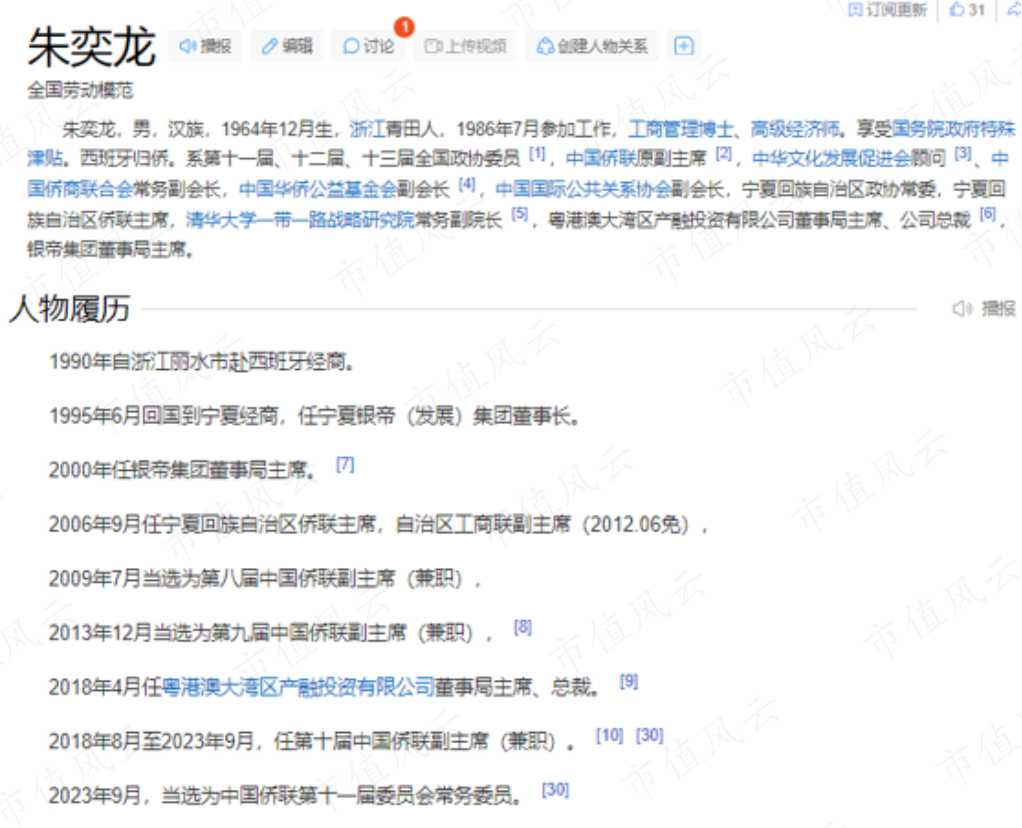
站在吴城身后的,是当时国内最顶级的资本力量。有的有钱、有的有权、有的有人脉,却心甘情愿把机会让给32岁、履历几乎空白的吴城,给他提供无限子弹。
按吴城5.725亿自有资金和拿下建新集团86.65亿的总成本估算,吴城当时的杠杆超过了15倍。
而有了大佬的托举和足够的资本金,再加上到手的上市公司股权,国城集团又可以通过信用、质押、抵押继续放大杠杆。
三、现金,我只要现金!
自2020年开始,吴老板对交易的诉求就只有一个,现金支付。
吴老板2019年9月拿下国城实业后,曾多次筹划将国城实业注入上市公司。
2020年12月,仅过一年多便首次筹划资产注入,2022年再度尝试,均告失败。直到2025年11月先卖60%,2026年5月再卖40%。这期间,随着行业景气度、业绩波动和未来预期变化而大幅调整,国城实业的估值也从14.5亿一路涨至60亿。
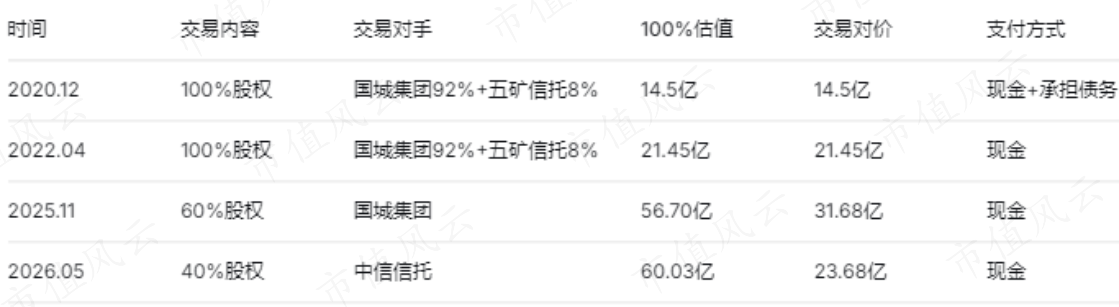
不变的是支付方式。现金支付最大的优点是什么?股东意思自治,只需绝大多数股东同意,无需证监会审核。
现金支付也暴露出吴老板高杠杆最大的软肋,缺钱!
1、金融借款129亿,个人借款21亿
截止2026年5月底,除国城矿业和老三板子公司众合3(400072.NQ)外,国城集团及旗下子公司累计金融借款高达129.35亿。母公司国城集团还单独向子公司拆借资金13.02亿。
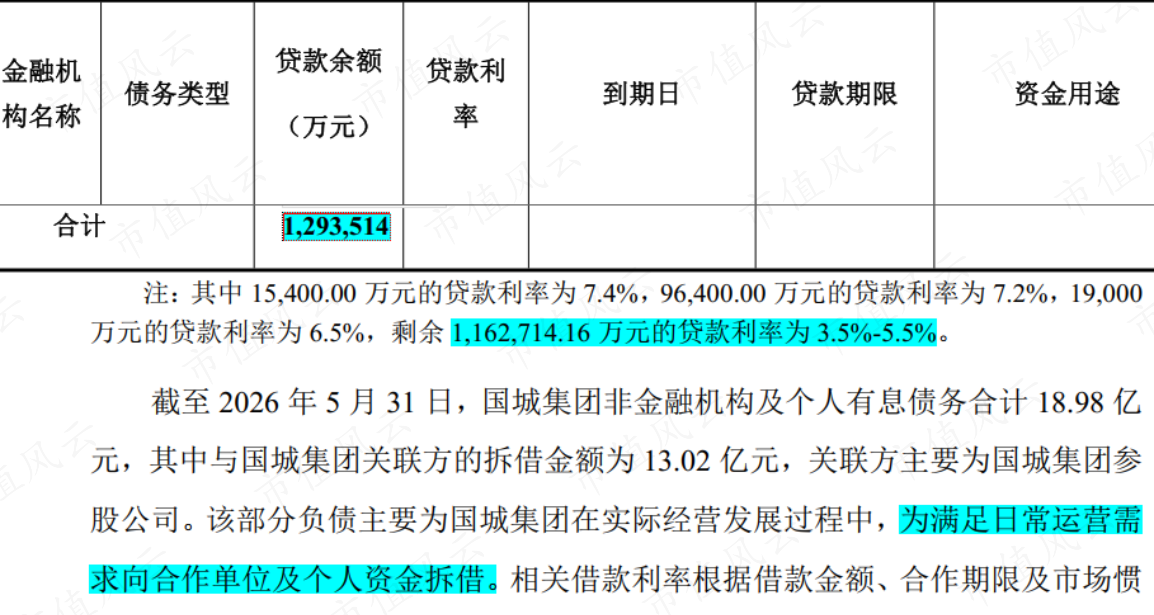
截止2026年5月底,吴城个人对外借款20.82亿,都自L银行取得,贷款期限都是10年,到期日都是2027年10月25日,也就是说这些借款都在2017年10月25日取得。
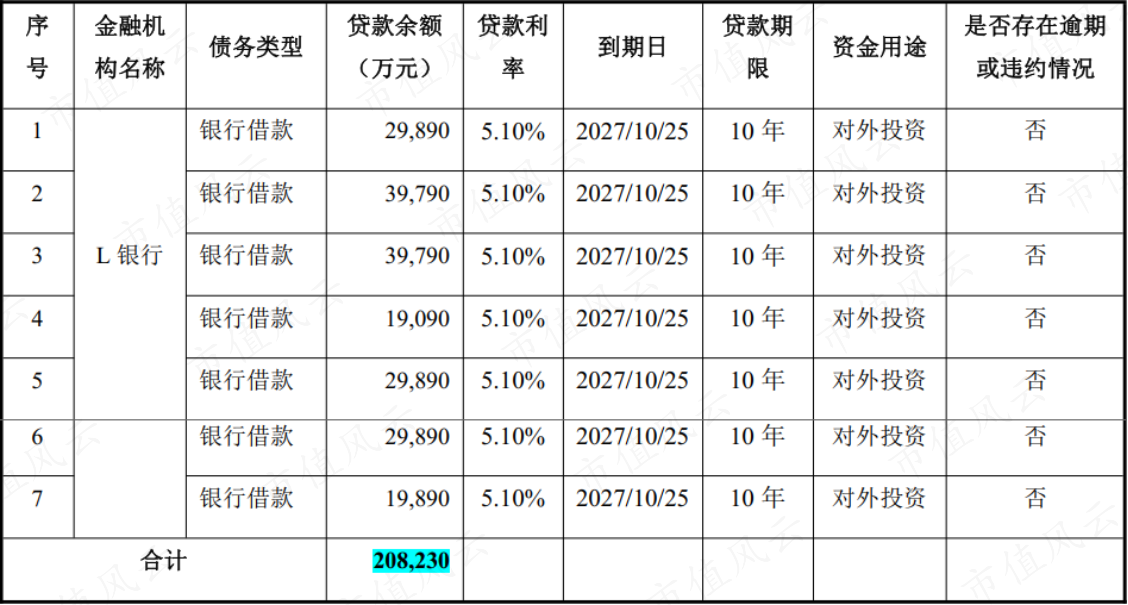
国城集团是2017年9月26日成立的,一个月后,吴老板就拿到了L银行长达10年期的20.82亿长期借款。
这笔20.82亿借款跟一个数字很像,国城集团成立时,吴城的20.725亿实缴出资。但公开信息又说的很清楚,吴城跟浙商产融的15亿借款2018年1月才到位。所以,吴老板自己到底有多少钱,又借了多少钱呢?
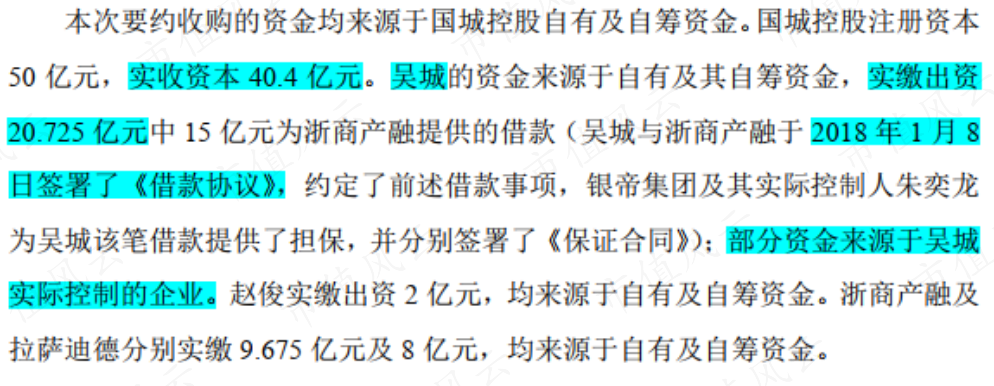
2、32亿现金,到手不足1亿
实际行动更能印证国城集团的资金压力。
虽然国城实业60%股权交易对价高达31.68亿,并且要求股权过户当天一把付清,但30.73亿被要求直接支付给哈尔滨银行成都分行用来偿还国城集团的全部债务,最终到国城集团手里的只剩9,457.6万。
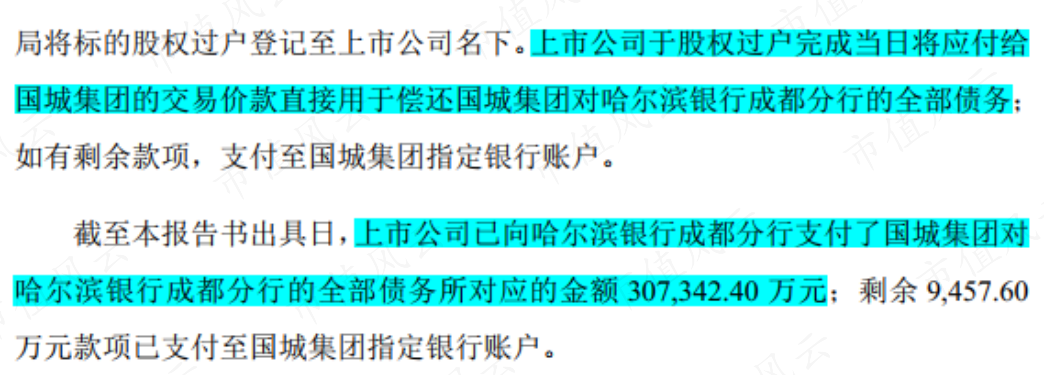
国城实业60%股权是在2025年12月26日过户至上市公司的,2026年1月26日,其剩余40%股权就以21.12亿转让给了信华 57 号,总估值跟60%股权一样。
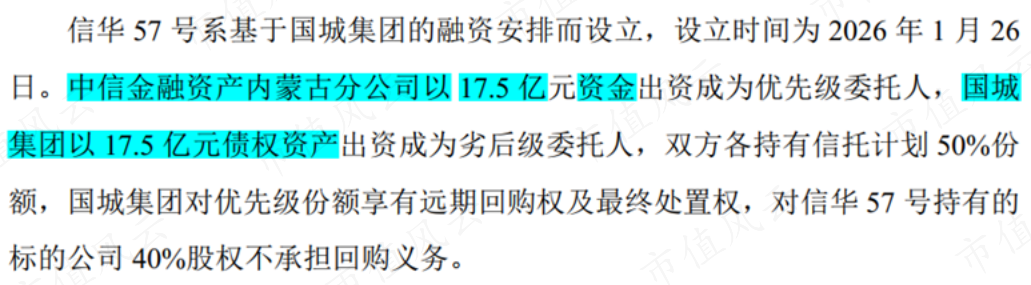
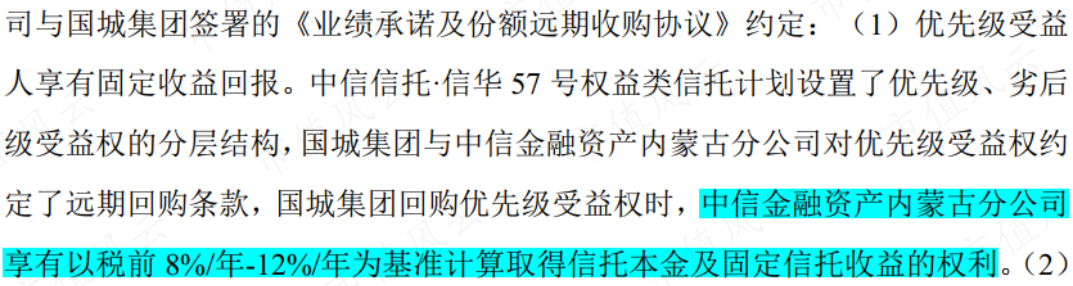
这其实是笔债权融资,相当于国城集团缺钱,虽然60%卖了31.68亿但并未收到钱,那就先按同样估值卖出剩余40%股权,信华57号再卖给上市公司真正受益人还是国城集团,其优先级持有人只按8%-12%的年化基准收利息。
3、质押率近90%,银行追在屁股后面讨钱
国城集团为什么这么缺钱?
第一个原因肯定是前文分析的吴老板的高杠杆,一出手就是百亿,自有资金没多少。虽然大佬能把你推到前台,但大佬也需要退出,比如大金主之一浙江产融在2021年退出就是吴老板控制的企业接盘。
其次,资金都是有成本的,杠杆高容易越滚越大。以国城集团参与中西矿业的破产重整为例,公开信息破产重整成本是10.42亿,国城集团表示还投入7亿用于矿山改建,加起来是17.42亿。
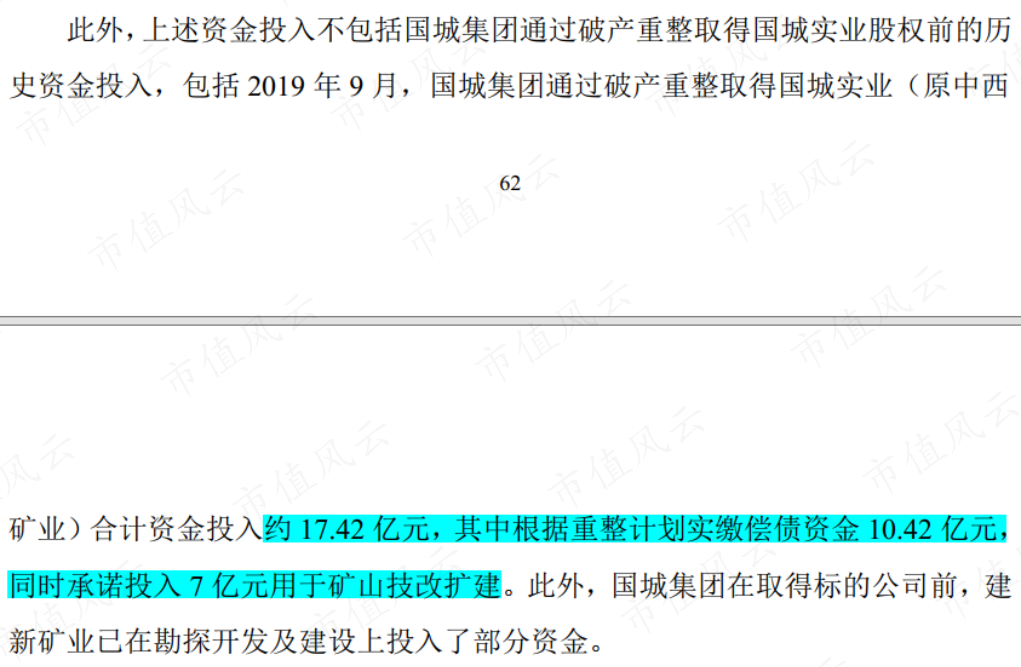
但根据国城矿业对交易所问询回复,截至2025年12月底并购贷款本金就高达30.24亿。
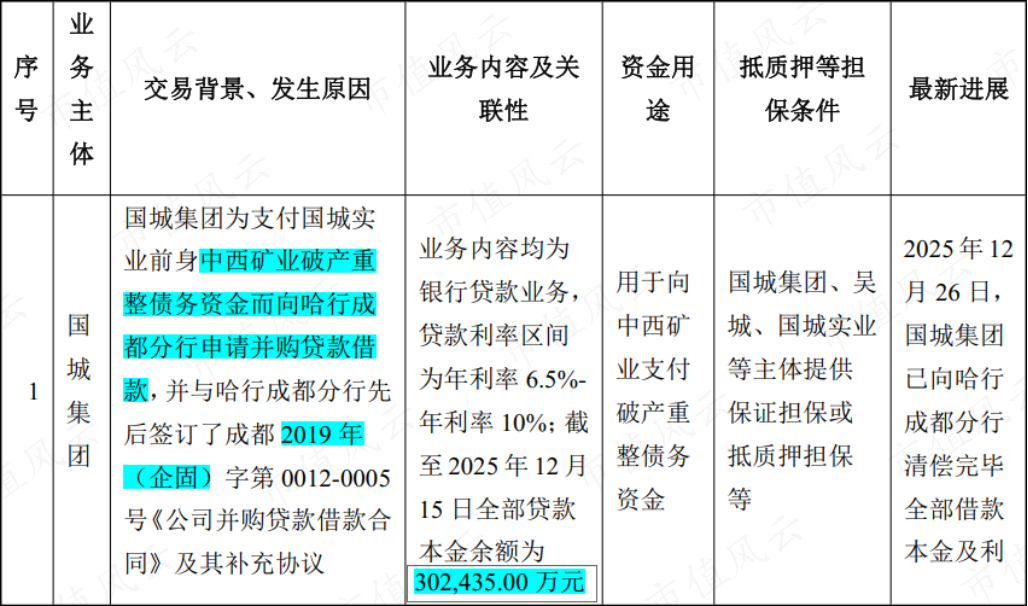
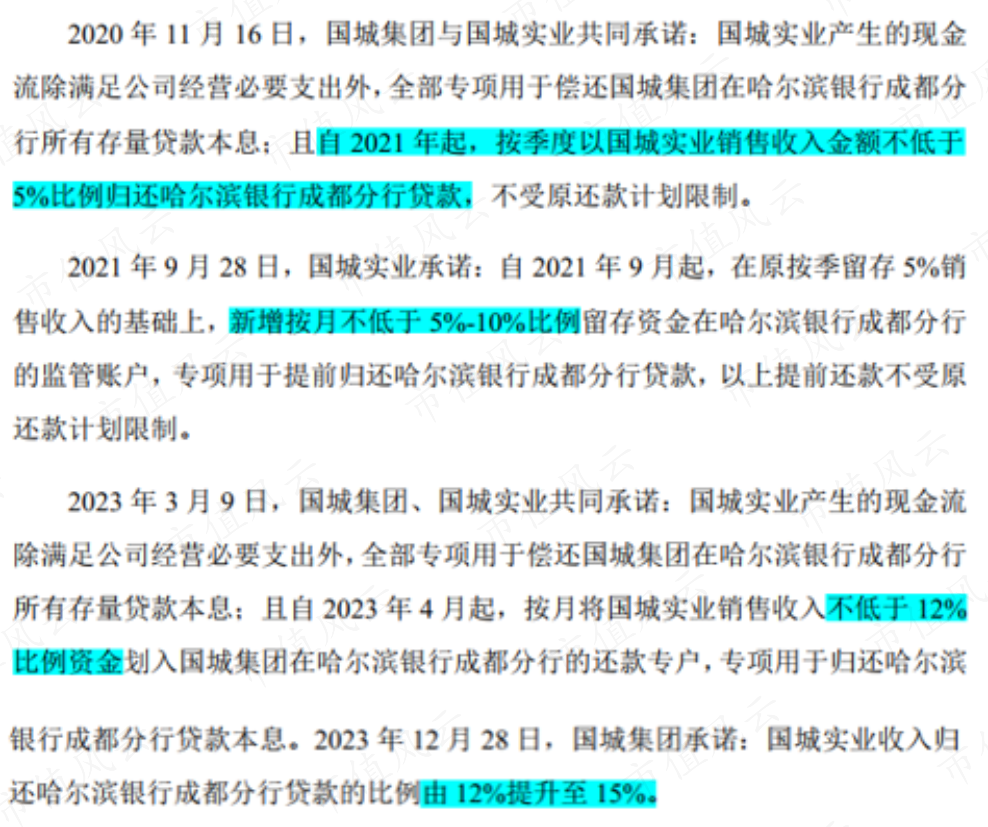
这还没有考虑双方此前约定的,自2021年起,国城实业按季度以销售收入不低于5%的比例归还哈尔滨银行成都分行贷款,且后续留存比例持续上调。哈尔滨银行成都分行可以说是追在国城集团屁股后面讨账。
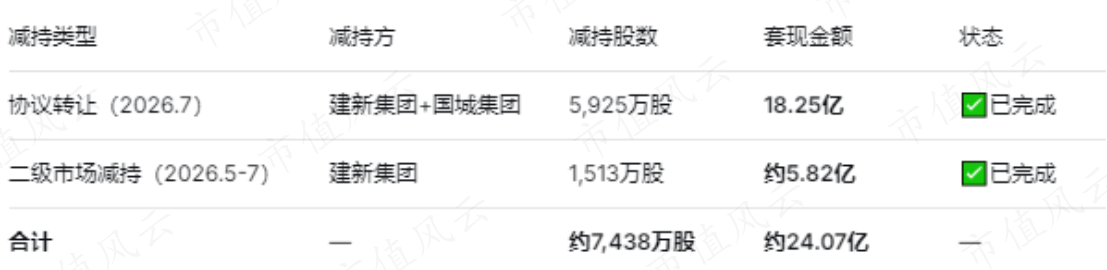
此外,自2026年以来,国城集团和建新集团还累计减持套现超24亿,半年报最新质押率接近90%。
四、低价占矿,高价承诺,一跌就拖:国城集团补差价游戏
照理说,一口气吞下这么大的资产,怎么也得稳下来好好消化,但吴老板绝非常人。2022年,国城集团又着手参与众和股份破产重整。
众和股份2019年因亏损和深陷债务泥潭自深交所退市,转入老三板,即上文的众合3。
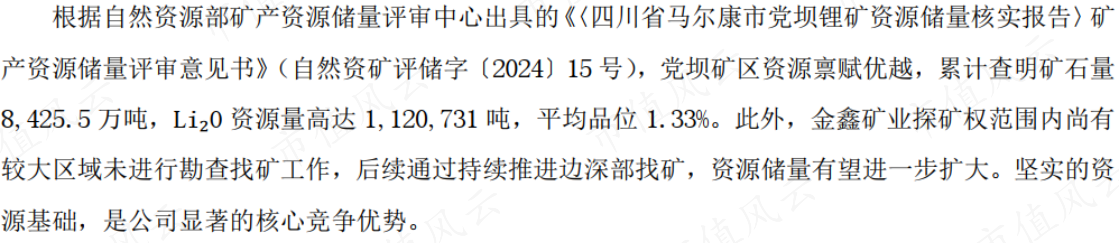
众合3的核心资产是子公司马尔康金鑫矿业有限公司(以下简称“金鑫矿业”),拥有四川马尔康党坝锂辉石矿,是亚洲已探明资源量最大的花岗伟晶岩型锂矿床。
据自然资源部2024年评审(自然资矿评储字〔2024〕15号),党坝矿区查明Li₂O资源量112.07万吨,平均品位1.33%。对比全球最大锂云母矿枧下窝矿(资源量265.68万吨,品位0.27%~0.28%),党坝锂辉石矿虽总量低,但品位高。
1、抢下金鑫矿业50%后,开始耍赖皮
国城集团重整众和股份的过程跟建新集团和中西矿业很像,但由于资金筹措,2024年4月才支付完全部26.50亿重整款,吴老板也在2024年5月成为众合3实控人。
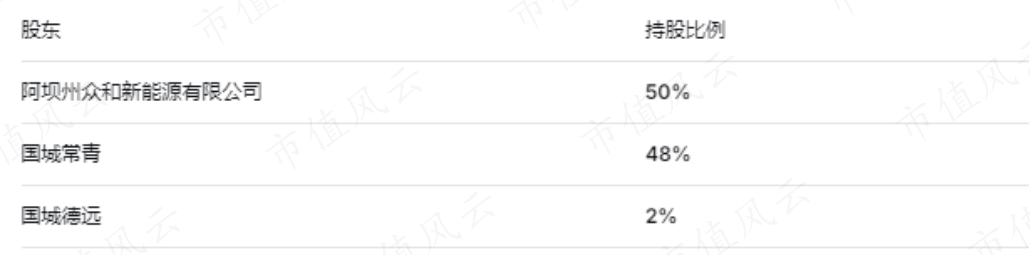
虽然付款节奏慢,但吴老板也知道众合3的核心资产是什么,2022年和众和股份签订协议当天,就让旗下公司和金鑫矿业签订增资入股协议,共计4.29亿抢下金鑫矿业50%股权。
仅过七个月,国城常青持有的金鑫矿业48%股权又以4.97亿卖给了上市公司,交易方式依旧为现金。不出所料,给出的增值合理性解释依旧逻辑自洽。
由于增资入股金鑫矿业很仓促,加上当时锂价天天大涨,因此国城集团及代表其的实际出资主体还承诺,如果未来金鑫矿业以2022年6月30日为基准日估值超过入股前估值4.29亿,需要按新估值调整投资款。
2021年至2023年,锂价走出了一轮惊心动魄的倒V行情。2020年底,电池级碳酸锂仅约4万元/吨,2021年暴涨400%至25万元/吨,2022年11月冲上60万元/吨的历史巅峰,又在短短一年后暴跌回10万元/吨。
这使得2022年6月30日这个基准时间点很微妙,刚好卡在锂价相对高点。2023年4月,评估机构对金鑫矿业以2022年6月30日为基准日的估值高达17.19亿,这直接触发了补差价条款,且高达8.05亿。
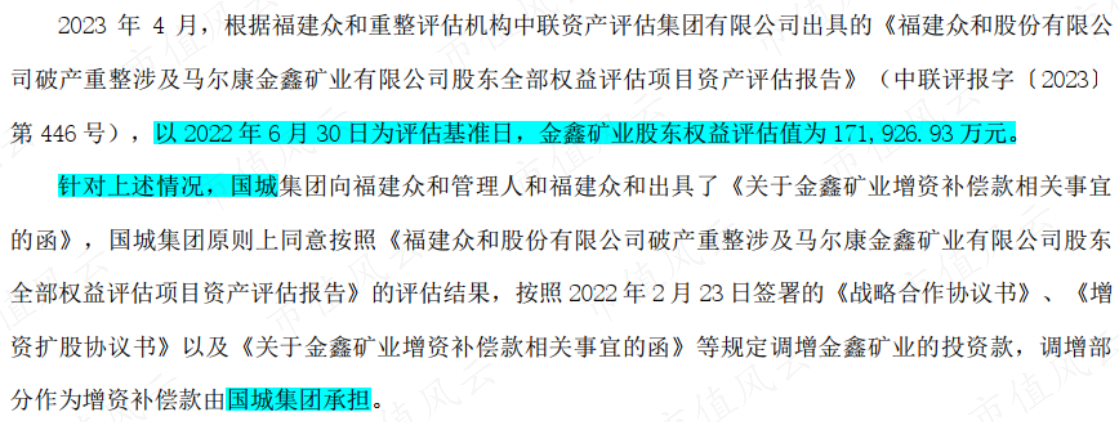
国城集团也很爽快的拍胸口表示,协议有效,结果我认,差价不用上市公司补,我来出。
这是2022年年报就确认的事,但2026年半年报显示,国城集团实际只出资了3000万,余款7.75亿尚未支付,也从侧面也反映了国城集团资金的紧张程度。
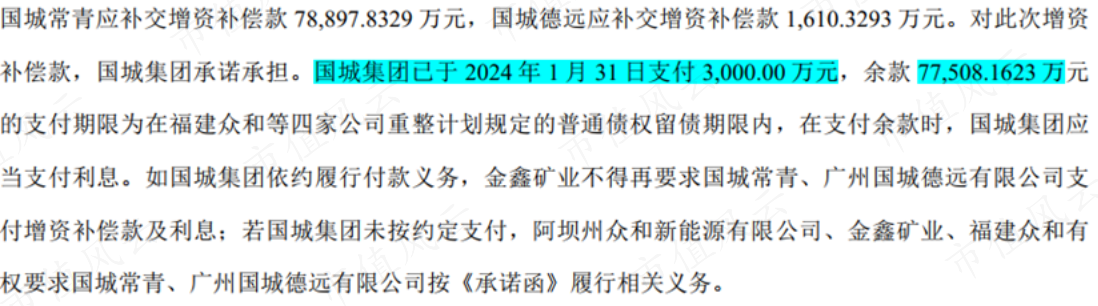
不过上市公司倒是很着急,2024年就把相关款项确认进长投。
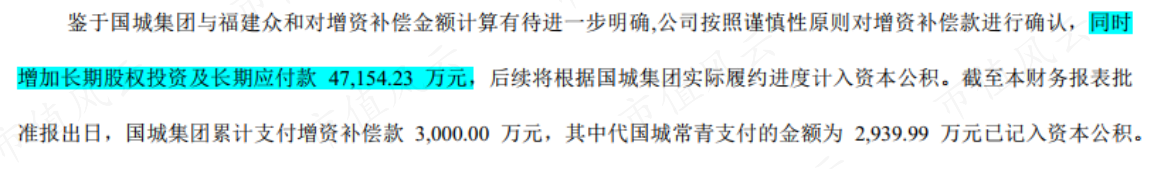
综合所有信息,风云君认为,随着锂价自2023年以后持续回调,国城集团心理已不认可这个17.19亿估值,认为贵了。另一方面,当时是权宜之计,为了先拿下金鑫矿业50%股权,现在合众股份都是国城集团的。
至于中小投资人,委屈他们再等等。
2、官网声称投资已超70亿
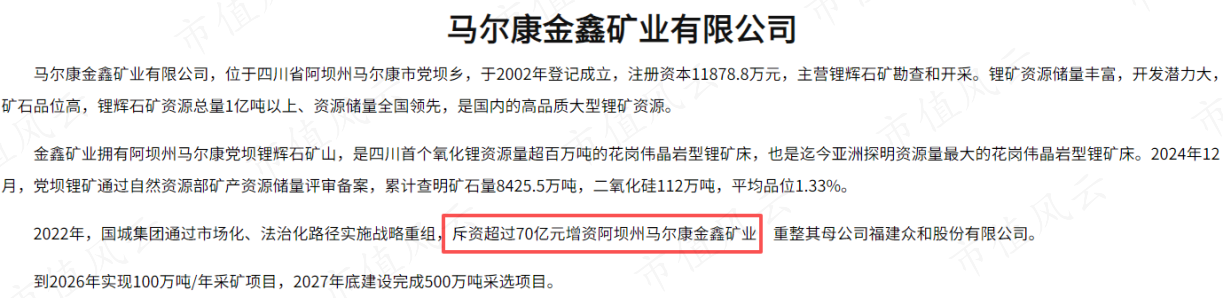
但这并不妨碍国城集团在官网吹牛,声称已累计斥资超70亿增资金鑫矿业。
国城矿业半年报显示,金鑫矿业2026年6月底总资产51.61亿,净资产26.20亿,注册资本1.19亿,都距离70亿有不少差距。
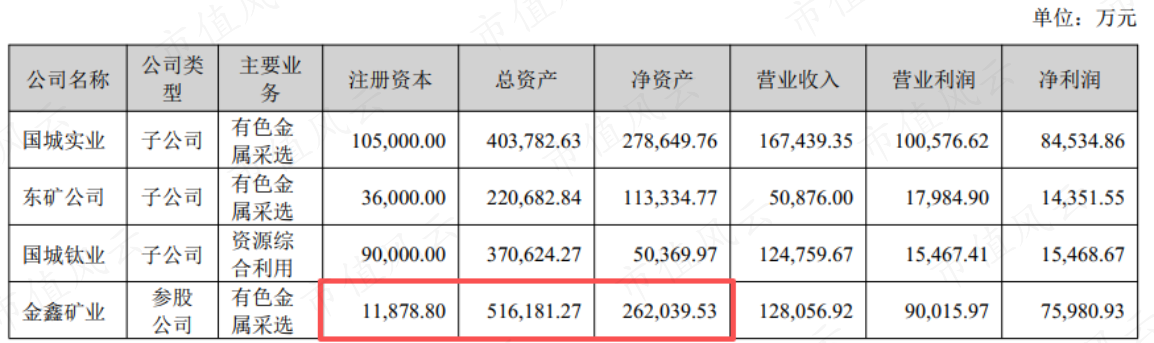
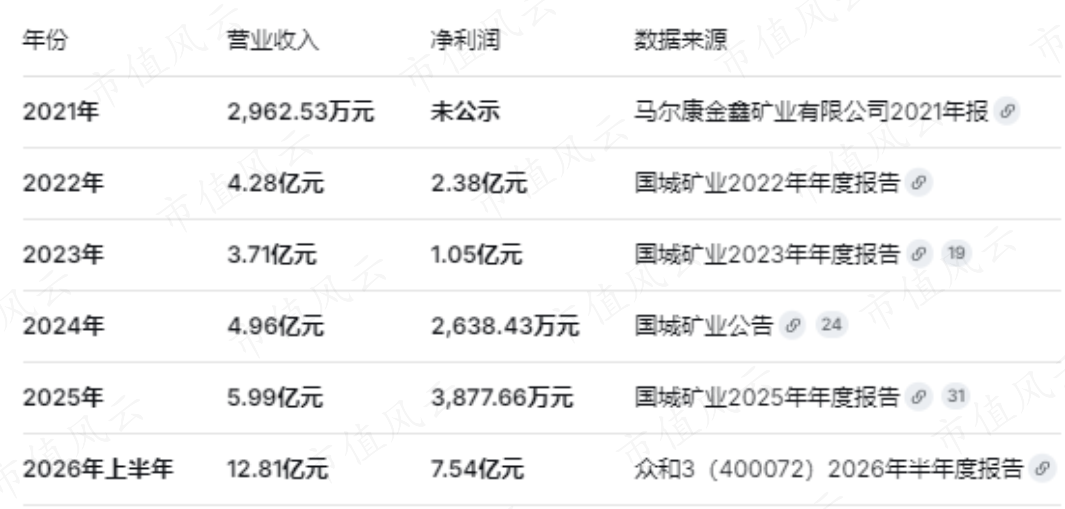
锂价的周期性波动,在金鑫矿业身上体现得淋漓尽致:2022年大赚2.38亿,2024年、2025年分别只剩下0.26亿和0.39亿,到了2026年上半年又飙到7.54亿。吴老板又抄到底了。
五、70亿负债撑起的30亿现金,国城矿业在买单
最后我们回到上市公司国城矿业,它其实也没钱。
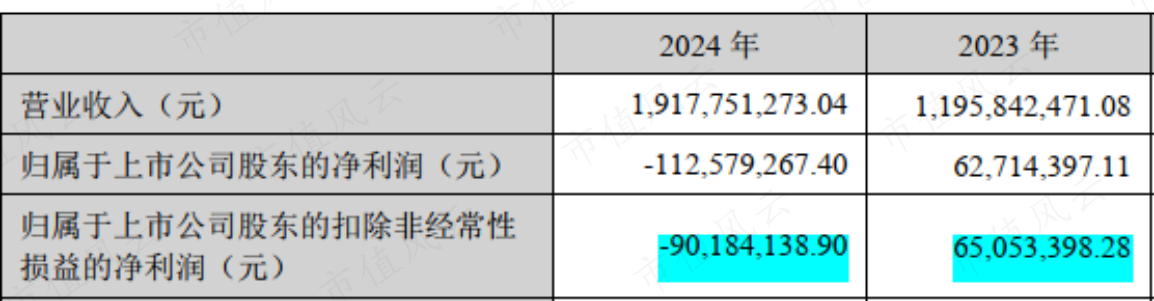
首先没赚到钱。国城实业是2025年底装入上市公司的,在此之前,国城矿业2023年2023年盈利6,315万,2025年亏损9,809万。
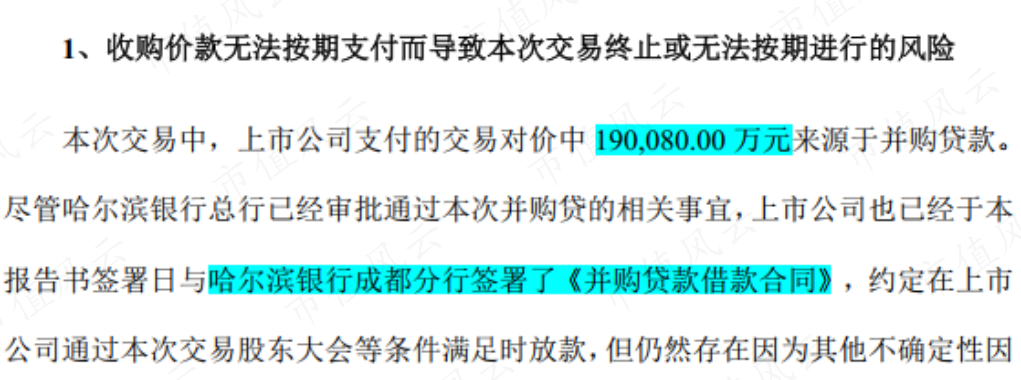
2025年底购买国城实业60%股权时,为确保国城矿业顺利付款,哈尔滨银行成都分行又给上市公司提供了19亿并购贷款,事后表明,这是一笔过桥资金。
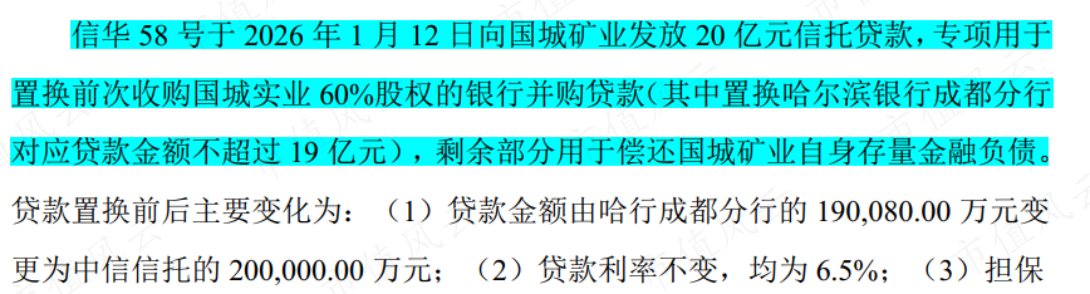
几乎同步,2025年12月底,国城集团又联合中信信托设立信华58号信托计划,后者以20亿货币出资作为优先级,前者以7亿债权出资作为劣后,2026年1月12日就给国城矿业发放20亿信托贷款用于偿还哈尔滨银行成都分行并购借款。
或许是迫于监管压力,或许这也是一笔过桥资金,待到2026年7月31日回复交易所问询时表示信华58号信托的借款也已全部偿还。当然,仍然只能用其他借款来偿还。
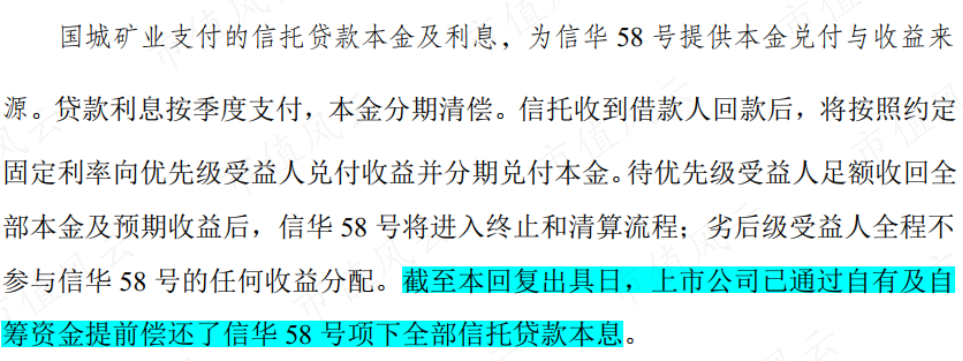
注意,两支信托计划,国城集团都是债权出资,中信信托则是真金白银,这也说明了国城集团资金紧张程度。
而不出意料,国城矿业收购国城实业剩余40%股权依旧使用的是银行并购贷款。
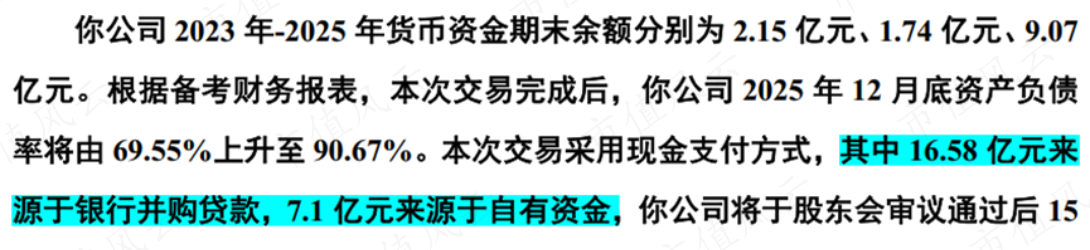
虽然国城矿业一直声称自有资金,但截至6月底,国城矿业账面货币资金31.77亿,短期借款12亿,一年到期非流动负债6.8亿,长期借款50.48亿。有息负债合计近70亿,账上30多亿现金全是借来的。
而货币资金从2025年初的11.92亿猛增至31.77亿,核心原因只有一个,支付国城实业的交易对价。
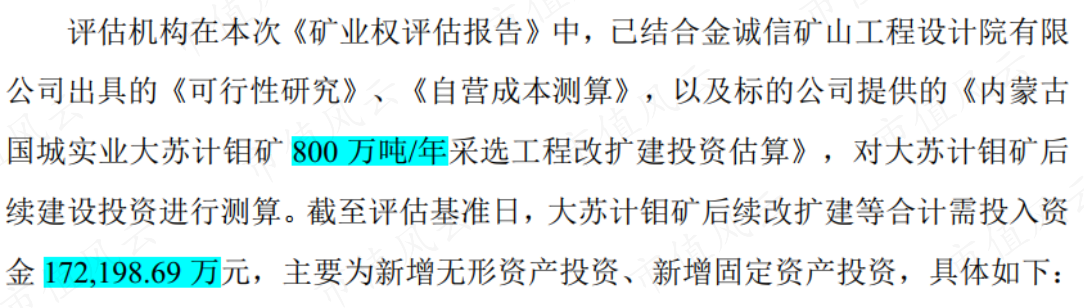
另一方面,国城矿业也有自己的资本开支需求,比如大苏计钼矿改扩建还要支付17.22亿。
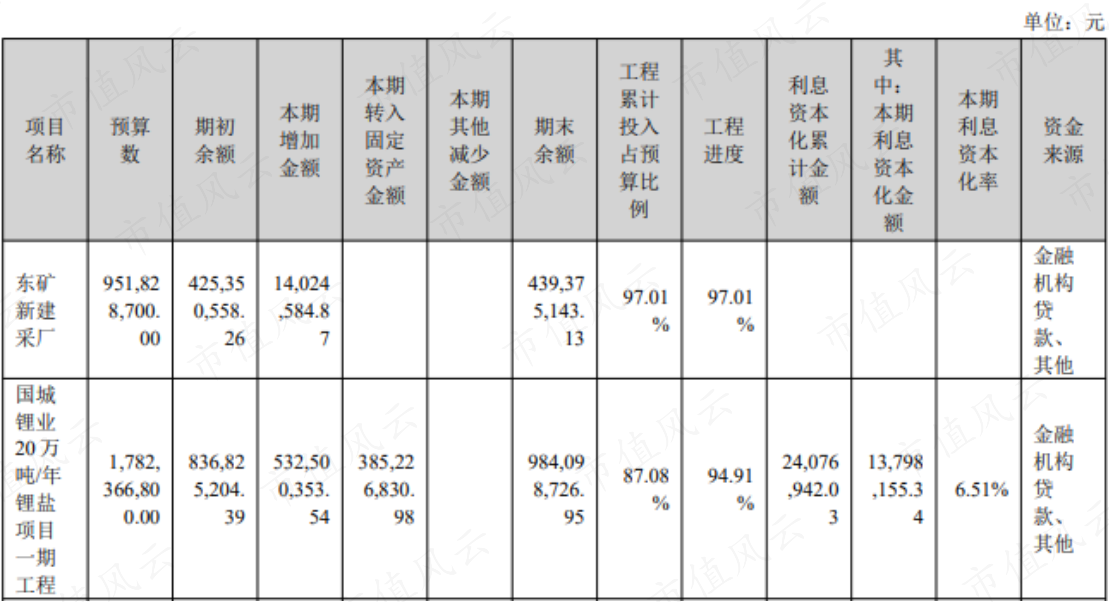
再比如依托金鑫矿业的配套项目-“国城锂业20万吨/年锂盐项目”,项目计划分三期建设,一期年产6万吨电池级碳酸锂已于2026年7月12日投产,未来还有两期需要建设。
但谁让国城集团的偿债压力更大呢,国城矿业的其他股东,你们先忍忍。
结语
不可否认,吴老板确实运气好。每次都能以破产价捡到便宜矿——建新集团是、中西矿业是、众和股份也是。更关键的是,每次都有人愿意出钱支持他。
钼矿、锂矿双双踩中景气高点,2026年上半年国城实业净赚8.45亿、金鑫矿业净赚7.6亿——数字摆在那里,谁也否认不了。
但问题是,这些钱跟普通投资者有多大关系?
国城集团55亿把矿卖给上市公司,拿走的全是现金;国城矿业背着70亿有息负债,手里30多亿现金全是借来的;金鑫矿业8.05亿的补差价,国城集团只付了3000万,7.75亿拖着不付;众和3的小股东,等不来分红,也等不来补差价。
国城集团赚的是差价,上市公司背的是债务,小股东等的是空气。
万物皆有周期。钼价、锂价不可能永远在高位。万一掉头向下时,谁来买单?