会员
 下载APP
一家已经在存储行业跑出高增速、站稳脚跟的公司,为什么偏要跨出舒适区,砸下数十亿元,闯入巨头林立、研发门槛极高的晶圆级先进封装赛道?
10月28日晚,佰维存储(688525.SH)公布三季报。前三季度,实现营收217.17亿元,同比增长230.30%;归母净利润87.68亿元,同比增长28728.12%。
在存储业务迎来爆发式增长的同时,佰维却把目光投向了更远的地方。
9月,公司宣布追加约45亿元投资晶圆级先进封测项目;10月,旗下芯成汉奇引入6亿元产业资本,海光芯正、壁仞科技、华工科技相关投资基金等纷纷入局。
财报表面的数字,验证了其在当前周期内的强劲爆发。然而,隐藏在财报与近期连串动作背后的,是一个更具野心的战略推演:佰维正在试图越过单纯的存储边界,将触角伸向硅光、光电互联等AI基础设施的深水区。
它的“朋友圈”,正在发生质变。
一、不再只是“卖存储”
在探讨更为前沿的先进封装之前,必须先看懂佰维当下的底牌。
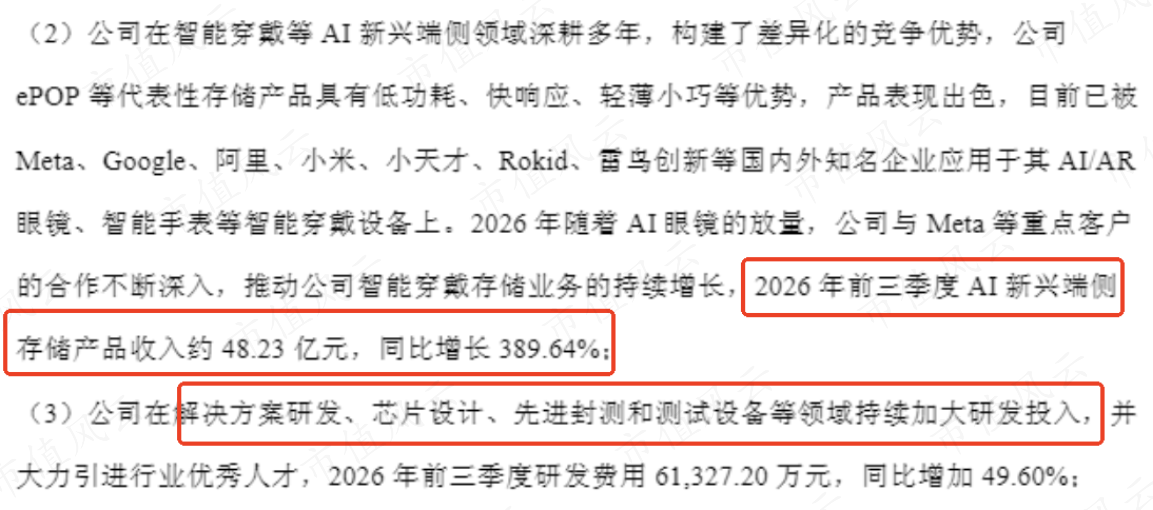
根据三季报,公司AI新兴端侧存储产品收入达到48.2亿元,同比增长389.6%,产品进入Meta、Google、小米、Rokid等国内外头部客户的AI眼镜、智能穿戴设备。佰维正在成为这轮AI硬件创新的直接受益者。
公司前三季度研发费用达到6.1亿元,同比增长49.6%,持续加码芯片设计、存储解决方案和先进封测等领域。
当然,这轮业绩爆发离不开存储价格上涨带来的行业红利。但相比短期价格波动,更值得关注的是,佰维正在借助行业景气窗口,向企业级存储、芯片设计和先进集成等高附加值环节延伸,把眼前的业绩红利,转化为更长期的技术竞争力。
根据公司之前披露的半年报,其面向AI服务器和数据中心的企业级PCIe SSD、RDIMM以及CXL DRAM模组已全面布局,并进入批量出货阶段。
更深一层的演进,在于技术底座的向上扎根。佰维自研的eMMC5.1主控已在多个领域规模出货,UFS3.1主控完成了回片验证,同时还在与国内晶圆代工厂合作开发小容量NAND介质设计。
这种从芯片设计、固件算法到存储方案的一体化能力,不仅稳住了当前的业务基本盘,也为其后续发展埋下了一个关键伏笔——当它决定迈向先进存储集成及客户定制开发时,手里是有充足“弹药”的。
二、45亿的押注,跳出单一维度的“存、算、运”
如果说不断迭代的存储业务是佰维的现在,那么晶圆级先进封装,则是它进入下一代AI基础设施更高价值环节的重要布局。
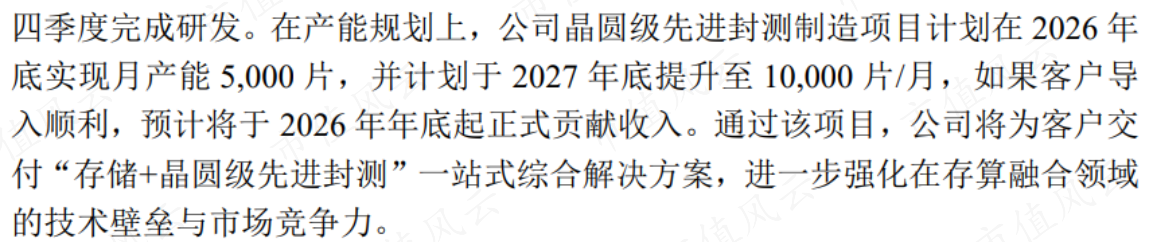
根据9月22日披露的对外投资公告,佰维拟启动旗下芯成汉奇的三期项目,总投资约45亿元。结合此前一、二期规划的30.9亿元,佰维在先进封装领域的投入可谓巨大。
而据9月9日披露的机构调研记录,其晶圆级封装产能计划在2026年底达到月产5000片,并在2027年底提升至1万片。
这并非一次简单的产能扩张。
当AI系统由单颗芯片向大规模算力集群演进时,数据传输与处理的效率直接决定了算力的上限,传统封装在互联密度、带宽和功耗方面面临更高要求。佰维砸下重金要建的,是一个能同时支持存储堆叠、芯粒(Chiplet)集成和光电互联的复合型平台。
芯成汉奇已经清晰地划定了三条路线:
存(FOMS存储堆叠):聚焦先进存储集成,目前已推出FOMS-R超薄LPDDR,并收到客户需求预测。
算(CMC存算芯粒):聚焦计算与存储的高密度集成,已完成10颗Chiplet集成封装的工艺样品。
运(OEC光电共封装):聚焦高速光电互联,目前正与客户合作开发6.4T NPO光引擎封装。
这三条路线,既是为了更好地服务佰维原有的存储客户,同时也为公司打造出一个包含重布线(RDL)、扇出(Fan-out)等通用技术的、可复用的晶圆级制造平台,进而去获取更多计算和传输领域的客户与高毛利业务。
当然,产能规划距离真正转化为收入,还存在一道关口。
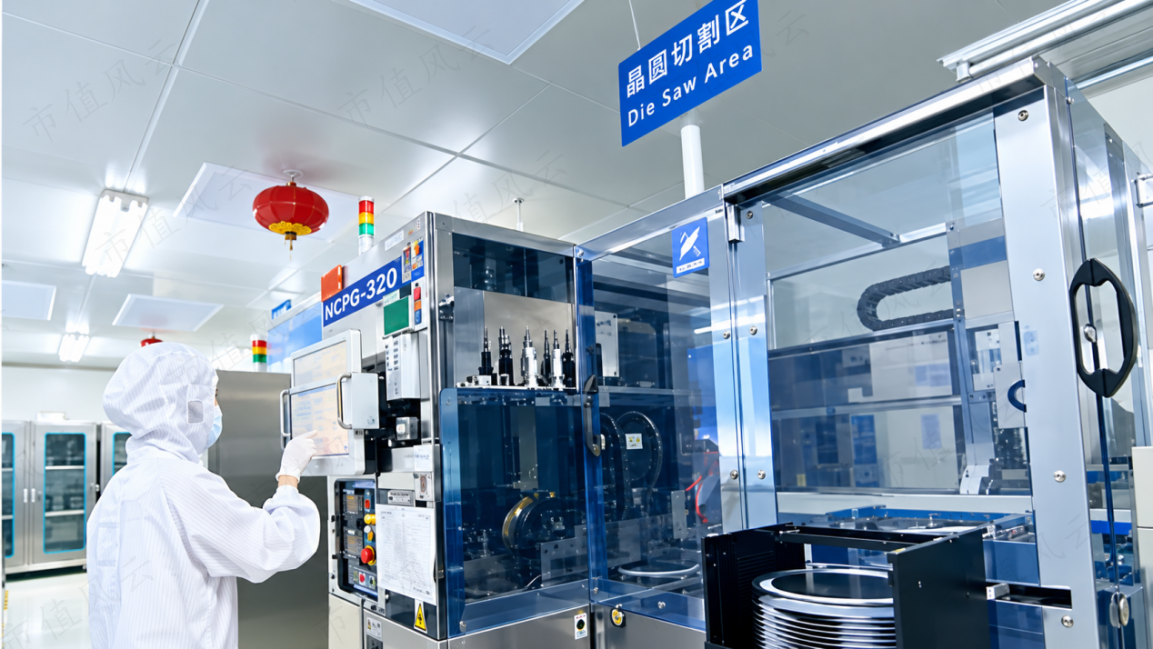
目前,芯成汉奇一、二期项目仍处于客户送样、工艺验证和小批量试产阶段,尚未正式产生量产收益。如果客户导入顺利,公司预计先进封装业务将于2026年底开始贡献收入。
如此巨大的投资,也意味着不小的资金压力。
佰维三季报虽然赚取87.68亿元归母净利润,但公司一方面通过战略采购锁定存储原材料,另一方面扩大先进封装投资规模。三期项目45亿元资金将分阶段投入,来源包括自有资金及自筹资金。
如何平衡主业备货与新业务扩产,将是佰维接下来必须面对的经营考验。
三、寻找第二落点:从晶圆级平台向光互联的延伸
为什么AI算力越强,越需要光互联?
逻辑非常纯粹:算力的爆发不能只靠无限堆叠GPU。当海量数据在芯片和服务器之间传输时,传统的电信号在更高带宽下不仅损耗严重,功耗更是难以承受。“硅光技术”——利用半导体工艺把光学器件集成在硅基芯片上,成了打破这道物理屏障的关键钥匙。
这是一个实打实的巨大增量市场。
根据LightCounting在2026年5月发布的预测,到2031年,全球光通信相关光芯片市场规模将从2025年的40亿美元增长至150亿美元,其中硅光芯片占比达到42%。
而在下游应用端,光收发器、AOC、NPO及CPO等相关产品的市场销售额预计接近800亿美元。
但需要明确的是,进军硅光并不代表佰维存储要抛弃主业,转型为一家光互联企业。为光互联与硅光企业提供先进封测服务,是佰维凭借晶圆级先进封装能力“往外走”的第一步,是公司迈入AI时代基础设施业务的一个前沿代表。
面对这片广阔的蓝海,依托可复用的晶圆级制造平台,佰维选择了一条极为现实的路径。
在产业界普遍预期NPO(近封装光学)与CPO(共封装光学)将长期共存的当下,芯成汉奇没有等CPO技术的完全成熟,而是与客户一起协同开发6.4T NPO光引擎封装,直接切入当前具备落地潜力的市场。
更有意思的是它的商业打法。为了迅速获取高价值的企业级客户并打开局面,佰维悄悄拉起了一个覆盖上下游的资本与业务“朋友圈”。
向上,参与粤芯半导体IPO战略配售,提前建立资本纽带。双方还签署了战略合作备忘录,拟围绕高速光电互联、光电共封、硅光工艺与晶圆级先进封装适配等方向展开合作。
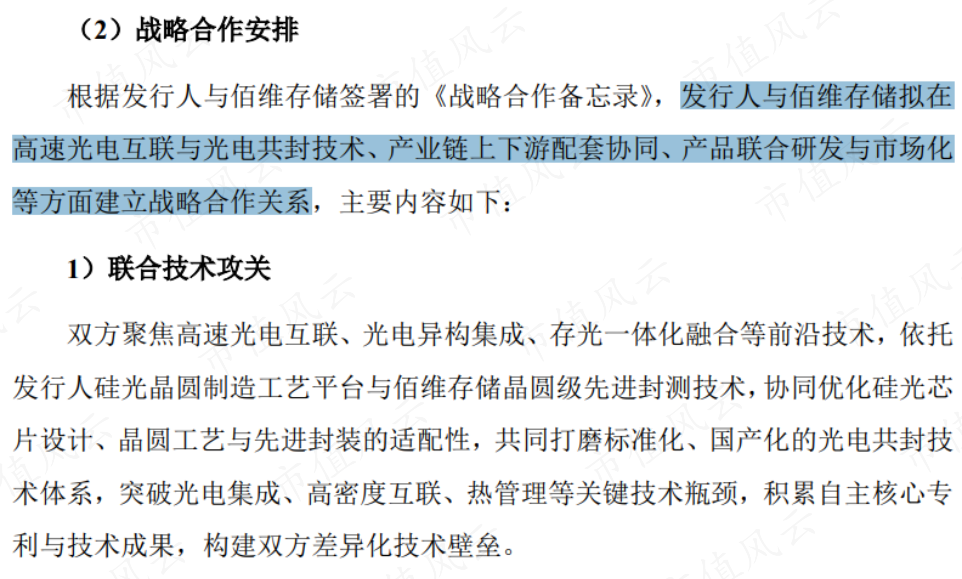
粤芯半导体已经拥有12英寸硅光工艺平台。根据其10月12日发布的上市公告书,截至当时,该平台累计投片量已超过7000片。
向下,公司已与海光芯正签订光电互联产品委托代工协议,并支持对方采购硅光芯片等原材料,为后续产品量产和商业化创造条件。同时和华工科技,共同推进计算、存储、光引擎一体化封装的研发。
随着今年10月芯成汉奇签署新一轮6亿元增资协议,佰维和产业链伙伴的关系进一步加深。海光芯正、武汉华工瑞源二号创业投资基金、珠海壁仞集成电路等投资主体参与增资,合计取得芯成汉奇23.0765%的股权,佰维仍保持控股地位。
四、巨头环伺下的破局
不可回避的现实是,先进封装这条赛道,早已挤满了体量庞大、技术领先的老牌大厂。作为后来者,佰维凭什么从巨头嘴里抢下市场?
相比长电科技、通富微电等在先进封装领域积累深厚的传统封测厂,佰维选择从自身的存储产品和客户需求出发,寻找差异化机会。
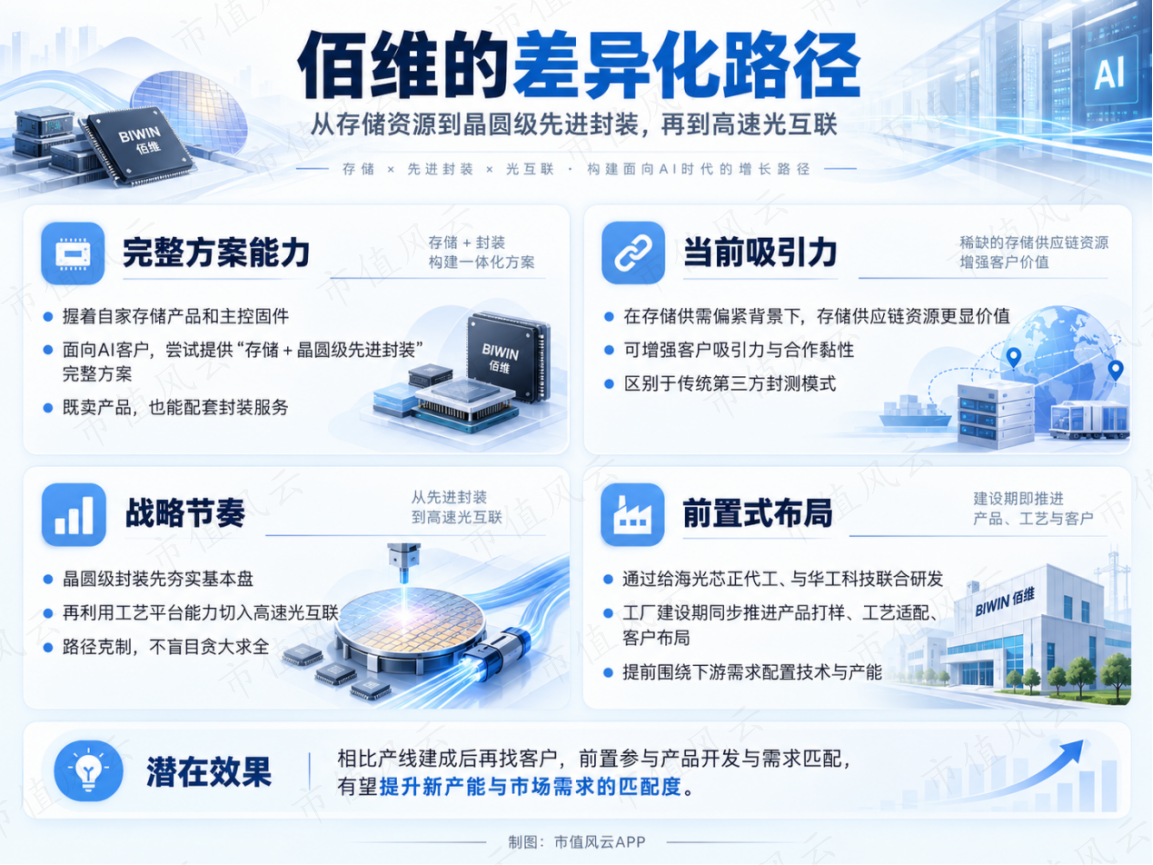
握着自家的存储产品和主控固件,背靠一众存储客户,佰维在面对AI客户时,能够尝试提供一套“存储+晶圆级先进封装”的完整方案。
尤其在当前存储供需偏紧的背景下,公司积累的存储供应链资源,也有助于增强其对客户的吸引力。既能提供存储产品,又能配套先进封装服务,这是它区别于传统第三方封测业务模式的一项潜在优势。
在战略上,佰维克制了贪大求全的冲动,晶圆级封装首先是夯实“基本盘”,其次才是利用领先的工艺平台能力去切入高速光互联。
更聪明的一招,是“前置”。
通过给海光芯正代工、与华工科技联合研发,佰维在工厂尚处建设期时,就已经同步推进产品打样、工艺适配和潜在客户资源布局。
相比产线建成后再寻找客户,这种提前参与产品开发、围绕下游需求布局技术和产能的方式,有望提高新产能与市场需求的匹配程度。
如果成功打开新的高附加值增量市场,佰维将形成“存储产品+先进封装服务”的双业务驱动模式,从而部分摆脱对传统存储产品价格周期的依赖。
结语
从存储业务的强劲增长,到重金押注晶圆级先进封装,佰维的意图已经完全明牌。
存储产品、自研主控与先进封装技术的结合,为其进一步进入AI算力基础设施市场提供了条件。与海光芯正、华工科技等企业的合作,让这项布局有了更加具体的产品方向和客户切入口。
不过,前瞻性布局也意味着更高的资金投入和研发风险。尤其是在存储行业景气度较高、公司大规模采购原材料的背景下,如何兼顾现有业务和新项目建设,同样考验经营能力。
接下来,最值得关心的还是芯成汉奇的实际业务收入,这也决定了佰维这次跨界究竟能走多远。