会员
 下载APP
1、研发费用爆发式大增(利润下滑第一核心压力源)
Q3单季研发投入1.27亿元,同比+249.58%;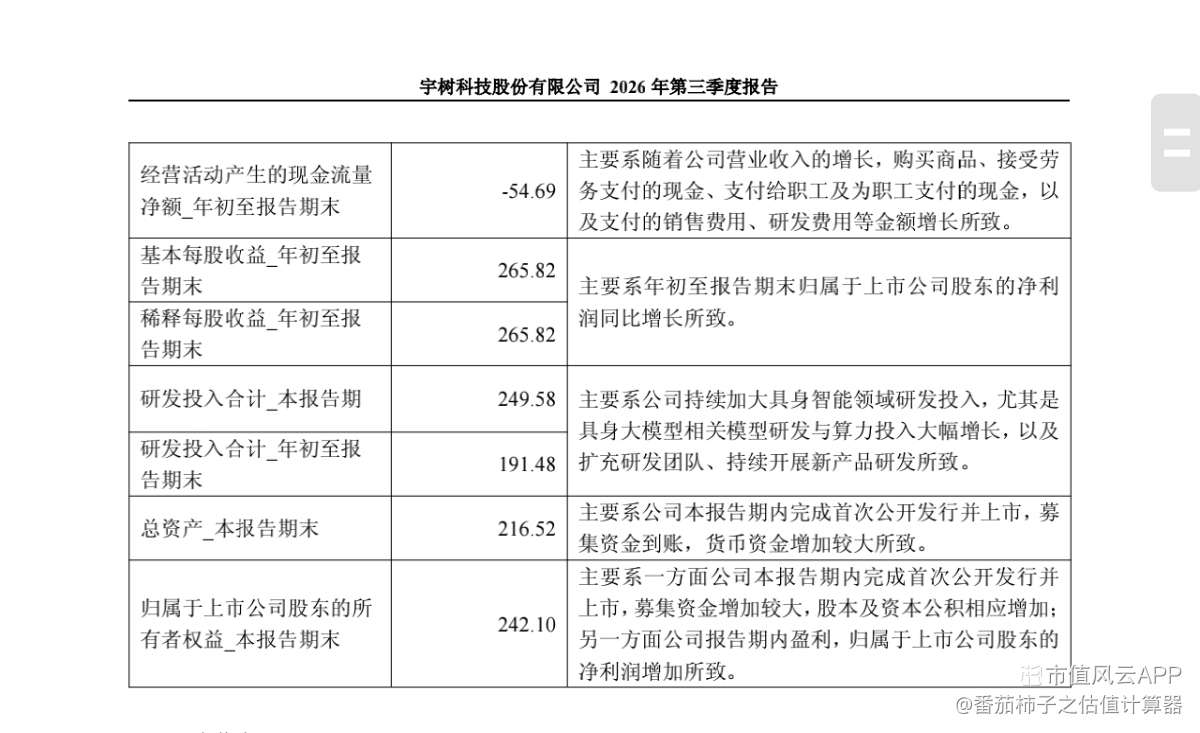
1-9月累计研发2.63亿元,同比+191.48%;单季研发占营收比例高达19.10%。
公司披露投向:具身智能大模型、人形机器人算力与算法、新品机型预研、研发团队扩招。
关键要点:公司研发支出全部当期费用化,无资本化。营收同比增长约70%,但研发费用增速大幅高于营收,新增的经营收益被高额研发投入吞噬,是单季扣非、净利润承压最主要因素。本质是主动加大技术投入,短期让利利润,换取长期技术壁垒,并非产品销售端走弱。
2、大额备货推高成本,毛利率阶段性被压制
资产负债表数据:存货从2025年末3.68亿元,增长至2026三季末10.19亿元,增幅显著。
业务推演:基于后续订单预期,提前锁控电机、减速器、芯片等上游核心零部件,同时配套整机产能爬坡备货;新品产线尚在磨合阶段,良率有待优化,单位制造成本偏高。
潜在跟踪风险:备货占用营运资金,后续需要持续跟踪存货周转速度、上游元器件价格波动,存在潜在存货跌价压力。利润表端体现为营业成本扩张弹性大于营收,挤压当期毛利率。
3、B端客户占比抬升(推演),应收增长、现金回流滞后
财报数据:应收账款由2025年末5873万元增长至2026三季末1.43亿元,规模接近翻倍。
市场推演(财报未单独披露收入结构):增长增量更多来自工业B端、科研类机构客户,该类客户普遍账期更长。收入可以按准则确认入账,但现金回款周期拉长。
现金流佐证:前三季度经营活动现金流净额1.93亿元,同比-54.69%。
现金流出主要去向:零部件备货预付款、研发人员薪酬扩招、业务扩张相关付现支出。账面营收、利润兑现,但资金沉淀在存货、应收账款里,盈利的现金质量需要持续跟踪。
4、利润基数结构错配,是容易被忽略的对比因素
2025年前三季度存在大额股份支付费用,主要集中在2025年上半年,压低了2025年1-9月累计利润基数,造成2026年前三季度归母净利润看起来大幅增长的表象;
但2025年Q3本身股份支付费用规模很小,Q3的利润基数偏高。
当2026Q3叠加高额新增研发、备货带来的成本压力后,同比对比就出现归母、扣非同步下滑的结果。
重点区分两个容易混淆的结论:
① 前三季度累计归母高增,是去年上半年大额股份支付带来的低基数效应,属于统计层面的红利;
② Q3单季扣非、净利同比下滑,是当期高投入下真实的阶段性经营结果。
文末总结
宇树科技Q3利润下滑,并非订单萎缩、产品滞销或者赛道逻辑破坏。四重因素共振:营收保持高增长的同时,公司主动投入远高于收入增速的研发、提前大额备货、B端业务带来回款周期拉长、叠加去年Q3本身利润基数偏高,短期牺牲当期利润,优先投入人形机器人的技术与产能布局。
跟踪清单&风险提示
后续重点跟踪指标:单季研发占比是否边际回落、存货周转率、应收账款回款速度、新品良率、下游B端订单落地情况。
免责声明:本文基于公司公开财报数据整理,部分业务结构属于合理推演,不代表公司官方定论,不构成任何投资建议