会员
 下载APP

2026年,光模块成了比HBM还抢手的硬通货。
根据LightCounting的预测,2026年全球800G光模块预计卖出3350万只,1.6T光模块需求量将达到860万至2000万只。整个以太网光模块市场规模将在2026年达到260亿美元,连续两年保持60%的同比增速。
AI算力正在将光通信从一条单纯的传输管道升级为决定算力上限的战略性资源。
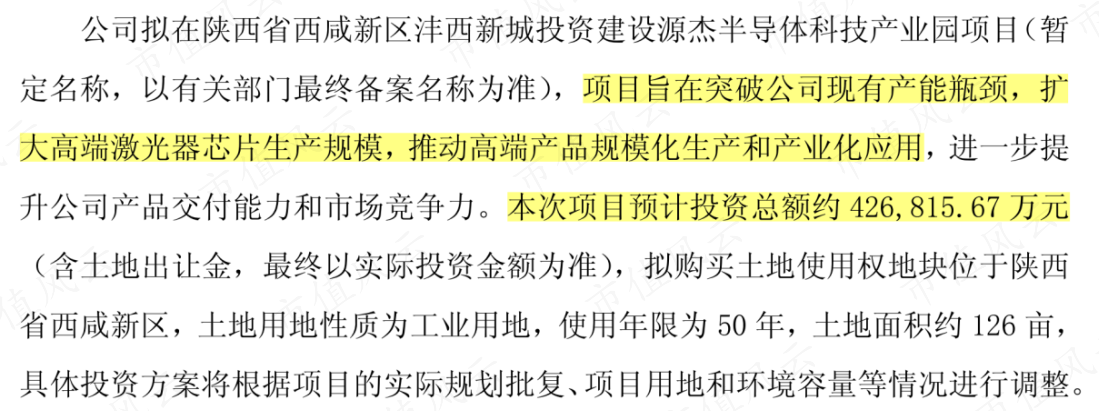
就在这个关键时期,一家光芯片公司源杰科技(688498.SH)扔出了一颗重磅炸弹:拟投资42.68亿元建设激光器芯片厂房和产线,建设期24个月。而就在半年前,它刚宣布了另一笔12.51亿元的研发生产基地项目。两笔加起来投资额达55.19亿元。
同时,源杰科技还表示,这55亿元将全部来自于自有资金及自筹资金,不涉及募集资金,这无疑是一场豪赌。
问题来了,源杰科技这场豪赌的底气在哪里?
一、从亏损到暴赚,只用了不到两年
2024年的源杰科技,处境远没有今天这么风光。
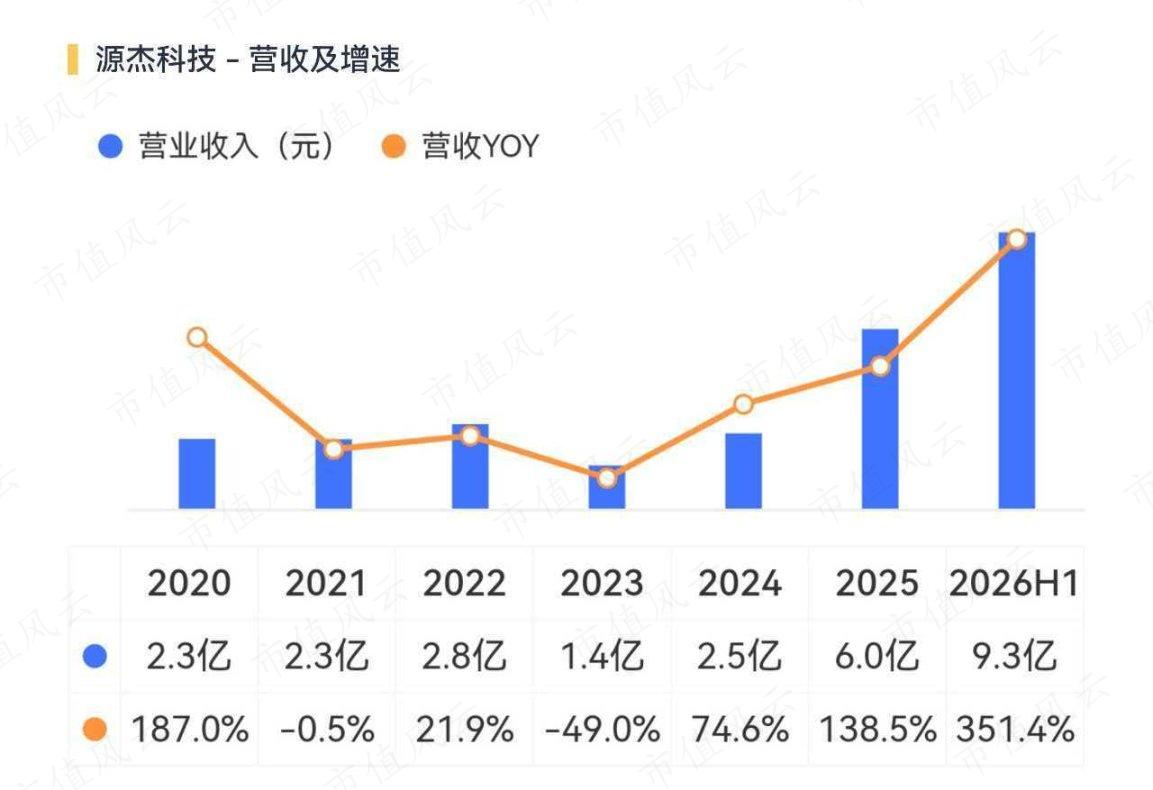
那一年,公司营业收入仅2.52亿元,归母净利润亏损613万元。电信市场客户库存堆积、运营商建设节奏放缓、传统云计算需求疲软,多重压力叠加,让这家光芯片厂商陷入了上市以来的首次亏损。
转折发生在2025年。
这一年,公司实现营收6.01亿元,同比增长138.5%;归母净利润1.91亿元,同比扭亏。推动这一反转的核心引擎,是数据中心业务,该板块收入3.93亿元,同比暴增近720%,占总营收的比重跃升至65%以上。
进入2026年,增速进一步加快。上半年实现营收9.25亿元,同比高增351.4%;归母净利润6.07亿元,同比飙升逾12倍!
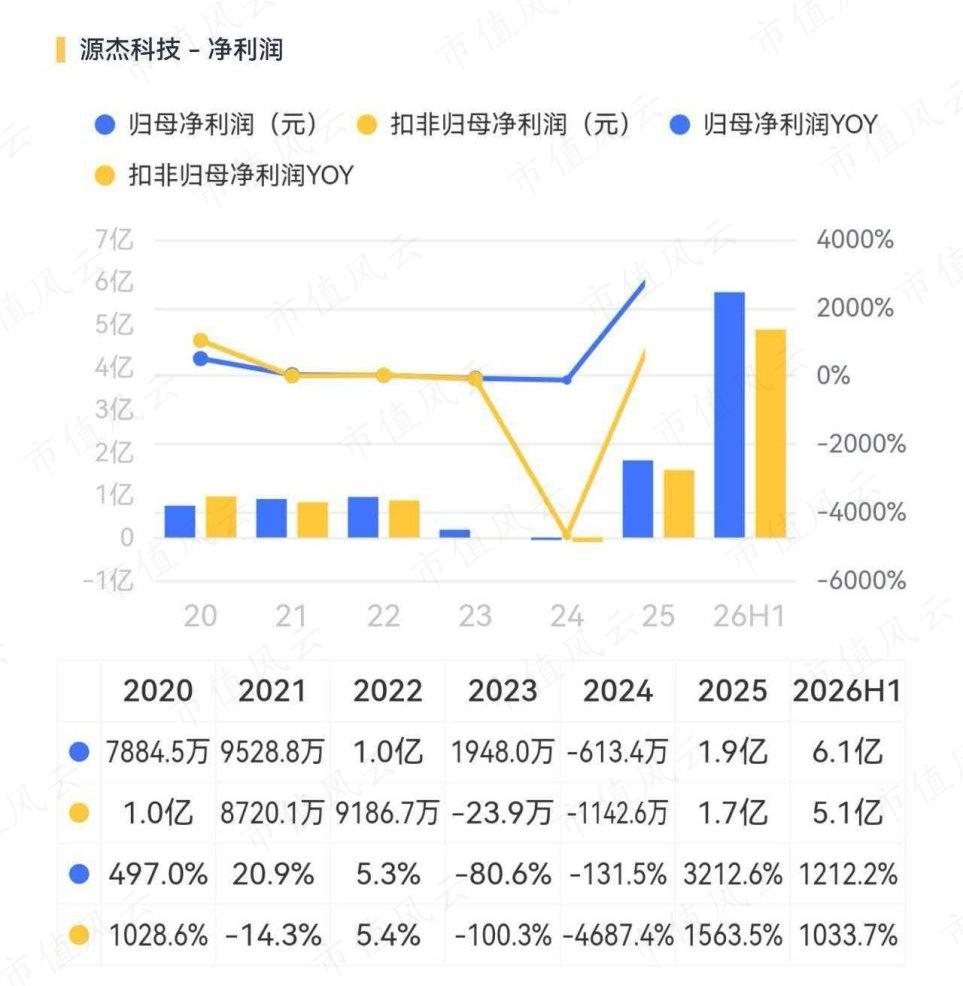
简单算一下,仅上半年的净利润,就已经达到去年全年的三倍多!
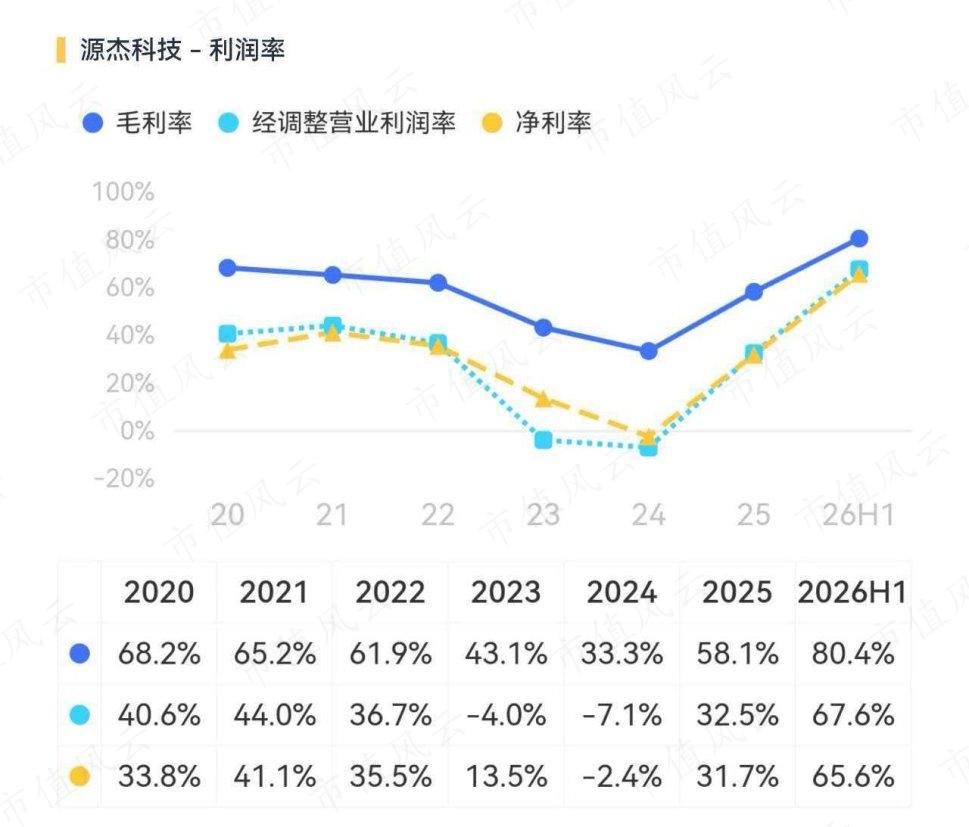
盈利能力的增长同样惊人。今年上半年,公司毛利率突破80%、净利率达到65.6%,相较2025年全年分别上涨22.3个百分点、33.9个百分点,双双打破历史记录。
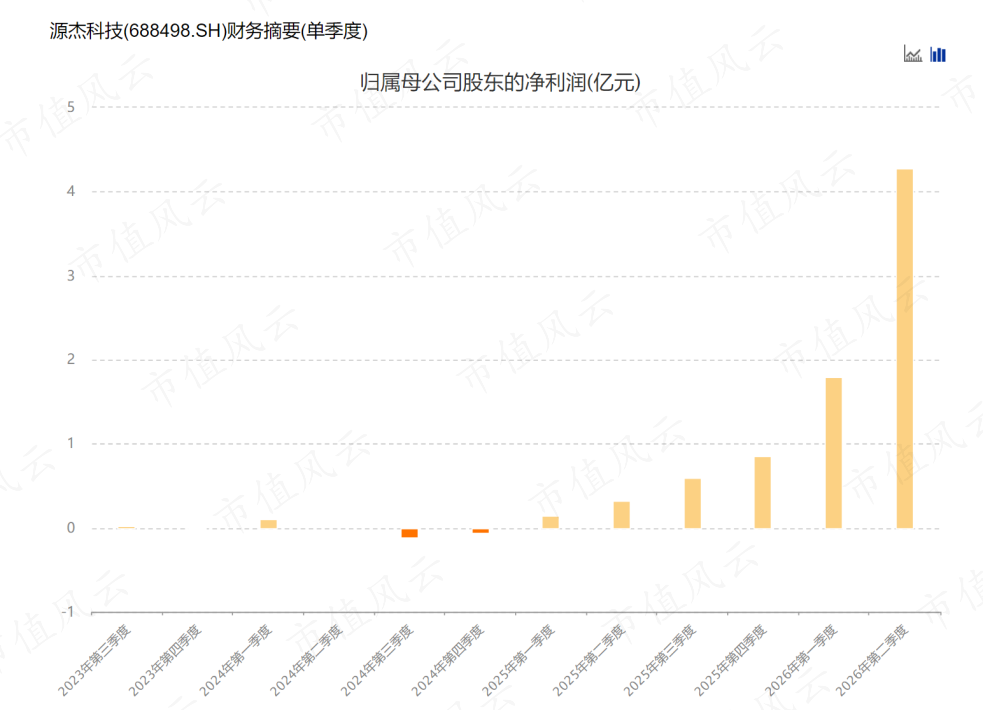
单季度来看,业绩增长势头更加明显,二季度实现营收5.7亿元,同比高增372%,环比增下60%,已经逼近上年全年水平;归母净利润4.28亿元,更是达到上年全年的两倍有余。
而这一切,源于一款叫做CW激光器的产品。
二、硅光浪潮下的卖水人生意,由外资长期垄断
光模块是AI数据中心里负责数据传输的硬件。GPU之间要交换数据,光模块就是那条高速公路。而光芯片,是这条高速公路上的收费站,负责把电信号转成光信号、再把光信号转回电信号。
过去,光模块主要采用EML方案。但随着传输速率从400G向800G、1.6T跃迁,行业开始大规模转向硅光方案。硅光方案的优势是集成度高、功耗低、成本便宜,但它有一个先天缺陷:硅材料本身发不了光。
于是就需要一个外置光源来给它照明,就是CW激光器,全称连续波激光器。
源杰科技做的,正是这个卖水人的生意。
据机构测算,2025年全球CW光源芯片市场规模大约为5.78亿美元,赛道尚处发展前期。随着AI数据中心硅光方案加速渗透,市场正以26.3%的年复合增长率高速扩张,预计2032年将突破28亿美元。
然而,从供给端来看,考虑到MOCVD、EBL等核心设备的交付周期叠加调试周期长达1年,高端InP衬底被海外厂商垄断,以及光芯片行业本身的高工艺壁垒与重资产属性,CW光源芯片的扩产周期普遍较长,产能爬坡速度滞后于需求释放节奏。
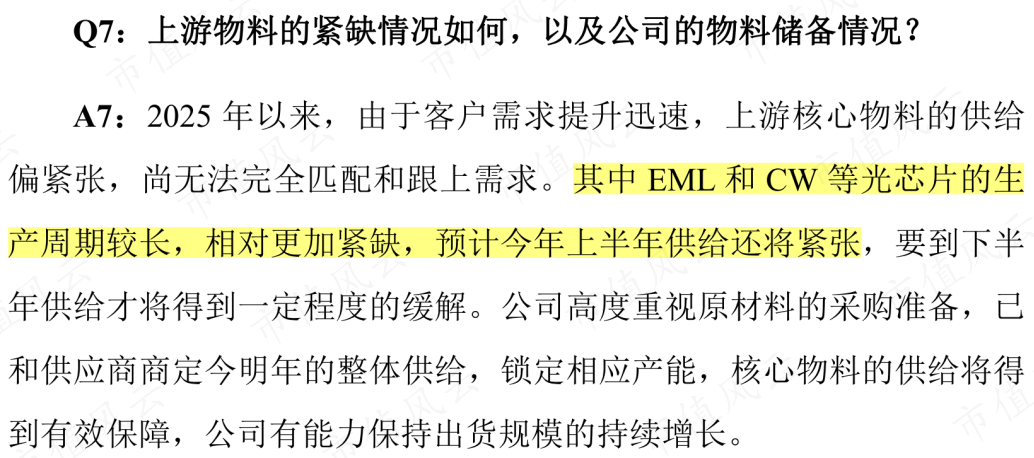
Light Counting预计,CW激光器芯片的短缺将持续至2026年底。中际旭创在机构调研时也印证了这一判断,表示“CW光芯片的生产周期较长,相对更加紧缺”。
供给端的集中度同样极高,市场主要由Lumentum、Coherent、Broadcom、Sumitomo Electric等国际巨头主导。据统计,全球前五大企业合计占据整体产能的七成左右。
三、国产破局者,支撑业绩高速增长
在这场由海外巨头主导的格局中,源杰科技扮演着破局者的角色。
根据灼识咨询的数据,以2025年销售收入计算,在全球激光器芯片市场(包含CW、EML、DFB等全品类),公司是全球第六大激光器芯片供应商,市场份额为3.1%。
而在其聚焦的硅光激光器芯片市场,公司是全球第二大供应商,市占率23.6%。公司也是全球少数能够实现千万颗级别CW激光器芯片量产的企业之一。
公司CW产品的放量节奏,清晰标注着国产替代的进度条。
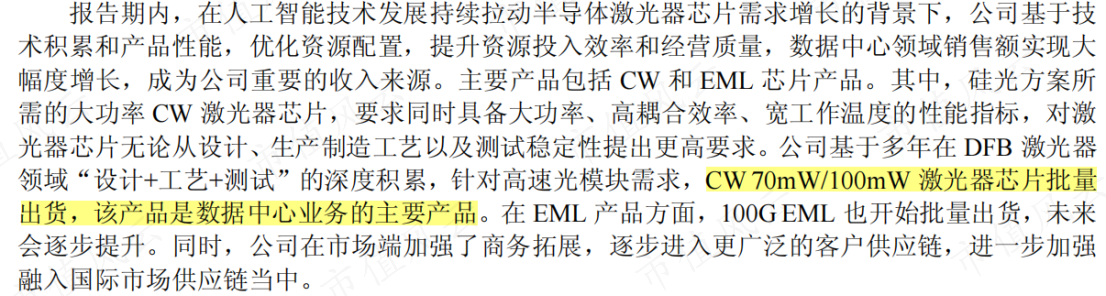
2024年下半年,CW 70mW激光器芯片成功量产并实现批量交付;2025年,CW 70mW产品实现大批量交付,CW 100mW产品通过客户验证并批量交付,300mW高功率CW光源已送样研发,布局下一代CPO需求。
从70mW到100mW再到300mW,功率越高,单颗芯片的价值量越大。而在这个高端功率段,能够稳定量产的国内厂商屈指可数。
源杰科技能够在这场竞赛中跑在国产前列,靠的不仅仅是研发投入。公司成立于2013年,是国内少数采用全流程IDM模式的光芯片企业,覆盖从外延生长、晶圆制造到封装测试的全产业链环节。
磷化铟激光器芯片的外延工艺和光栅工艺高度依赖工艺know-how积累,工艺参数的细微偏差直接影响性能一致性,IDM模式让工艺控制权完整留在公司内部。
公司CW产品良率高达90%,显著高于行业平均水平,这种量产能力是十多年IDM生产模式下工艺参数、良率控制和交付节奏持续打磨的结果。
在客户拓展方面,公司已进入中际旭创、新易盛等头部光模块厂商供应链,并拿到英伟达认证。
由此,CW激光器也成为公司的核心收入来源。2025年,数据中心实现收入3.94亿元,同比增长超700%;2026年上半年,营收进一步增长640%至7.75亿元,在公司总营收中的占比也升至83%,相较上年全年大幅提升了18个百分点。
不过,CW细分市场的天花板也清晰可见,2025年全球市场规模不到6亿美元,即使到2032年也不到30亿美元,绝对体量较为有限。
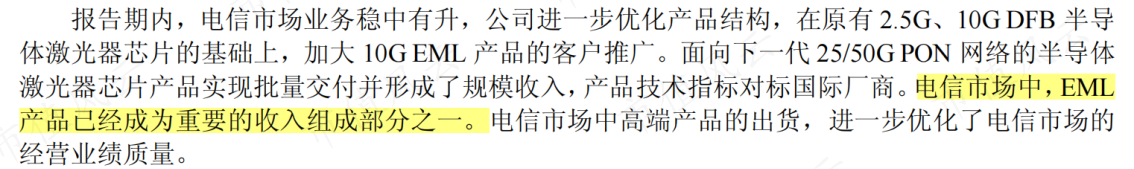
源杰科技显然也明白这一点,在另一条技术路线EML上,公司正在加速卡位。100G PAM4 EML产品已经批量出货,更高速率的200G PAM4 EML产品客户验证工作稳步推进,打破了海外领先光芯片企业垄断的局面。
目前,EML产品已开始初步兑现业绩。中报显示,EML产品已经成为电信业务重要的收入组成部分之一。2026年上半年,公司电信市场类产品营收为1.48亿元,同比增长49%。
四、资金缺口不小,拟赴港股上市
但业绩高增长的另一面,是巨大的资本压力。
今年,源杰科技披露了两次扩产计划,合计投入超过55亿元。而截至2026年6月末,公司总资产仅39.3亿。55亿的投资额,是总资产的1.4倍,是2025年全年营收的9倍、归母净利润的28倍。
这意味着,扩产存在很大的资金缺口。
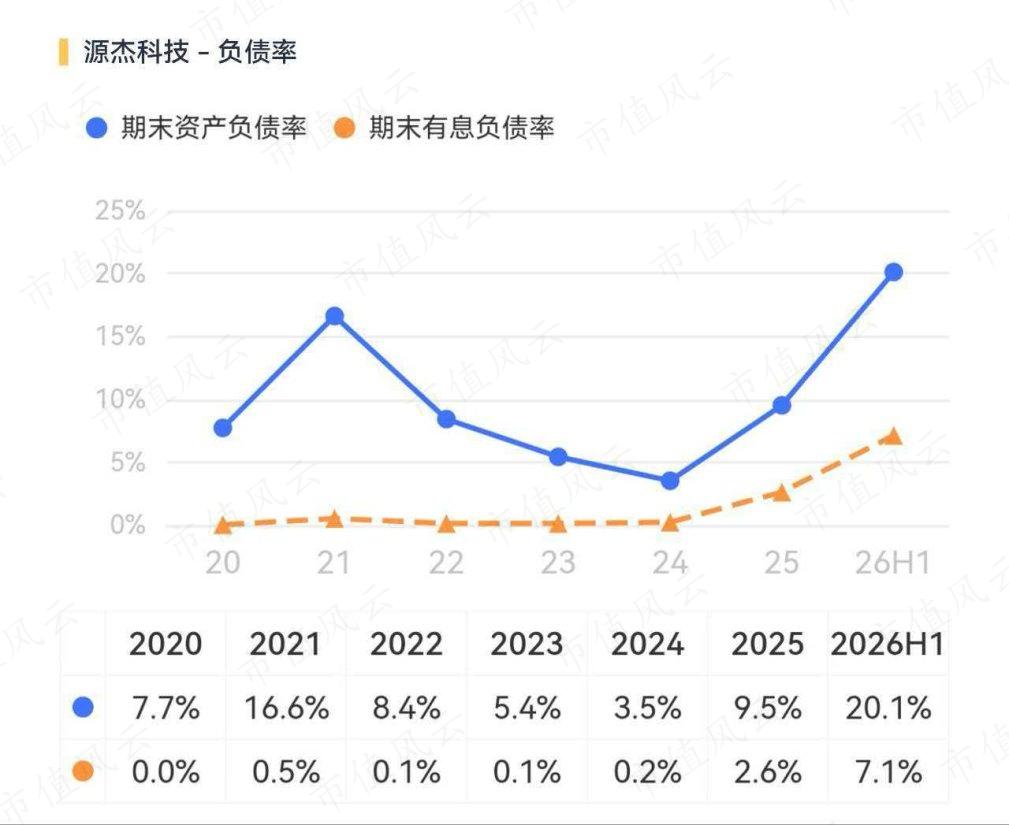
2026年6月末,公司资产负债率为20.1%、有息负债率为7.1%,虽仍处低位,但相较上年末已有大幅攀升。
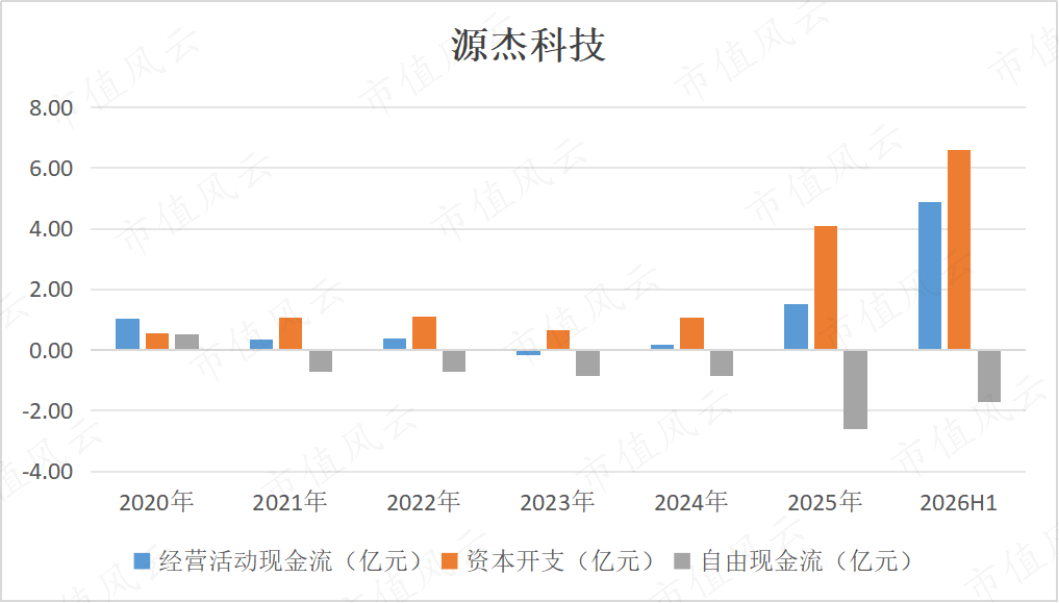
现金流方面,近两年随着业务规模的扩大,公司经营性现金流已有明显增长,一年半时间累计赚了6.38亿元,特别是仅2026年上半年就赚了4.88亿元。
但对比资本开支,这个现金流规模仍远远不够覆盖,自由现金流仍为失血状态。
好消息是,公司正在推进H股上市,2026年3月已向港交所递交招股书。“A+H”双平台布局若能落地,将为后续扩产提供更多融资灵活性。
源杰科技的这场55亿豪赌,本质上是将过去两年业绩暴增所积攒的全部势能,一次性押注在硅光浪潮的确定性之上。短期扩产带来的资金链紧绷必不可免,但长期来看,若产能如期释放、客户订单持续涌入,公司有望向更高位次发起冲击。