


 会员
 下载APP
2026年上半年,信达生物(1801.HK)交出了上市以来成色最优的半年度成绩单:实现营收86.18亿元、净利润12.53亿元。
拆解财报底层数据不难发现,变化的核心并非增长速度,而是增长的来源——核心产品销售收入同比大涨56.7%。
这意味着,这家长期依靠BD合作、以资本故事驱动估值的创新药企,正完成一次根本性转型,进入以终端铺货和临床处方量为核心的产品驱动阶段。
一、收入深度换挡,产品已占95%
2026年上半年,信达生物实现总收入86.18亿元,同比增长44.8%。
拆分收入结构可见,增长动力已实现彻底重构:核心的产品销售收入达82.01亿元,同比增幅高达56.7%;而传统的授权费收入仅3.10亿元,同比大幅下滑53.4%;研发服务费收入1.06亿元,同比增长98.1%,但体量较小,对整体影响有限。
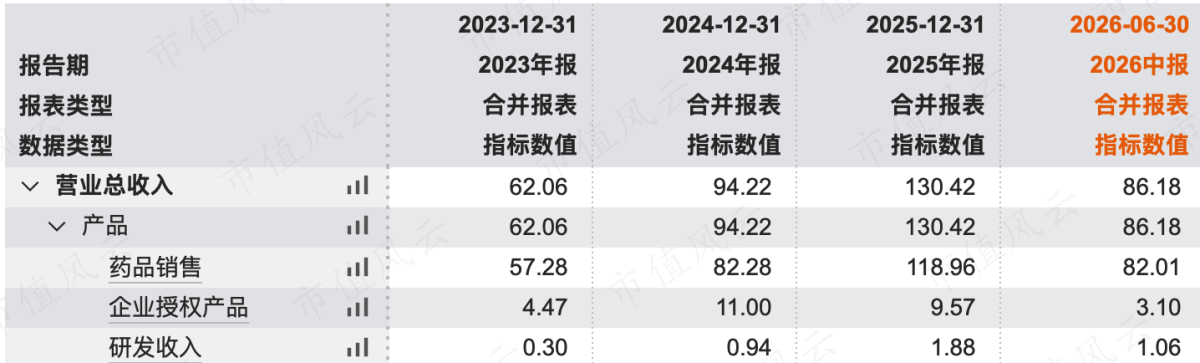
因此,总收入44.8%的增速,几乎全部由产品销售贡献。产品收入占总收入的比重从上年同期的87.9%提升至95.2%,授权费收入的比重则从11.2%压缩到3.6%。
环比数据同样印证了产品销售的强劲势能,2025年下半年产品收入约66.62亿元,2026年上半年环比增至82.01亿元,增幅23.1%。
这不是公司第一次出现这种切换,但2026年上半年是切换得最彻底的一次。
与此同时,公司商业化产品矩阵持续扩容,商业化上市产品由18款增至20款,新增唯择(阿贝西利片,CDK4/6靶点)、维复泰(盐酸奎扎替尼片,FLT3靶点)两款肿瘤创新药。
目前公司纳入国家医保目录的产品已达13款,核心产品达伯舒更是新增第十项适应症——肾细胞癌,进一步夯实国内终端市场竞争力。
二、利润增量的另一半,不是卖药赚来的
利润表的增速数据有两个差异:税前利润16.12亿元,同比增长79.6%;归母利润12.53亿元,同比增长50.2%。
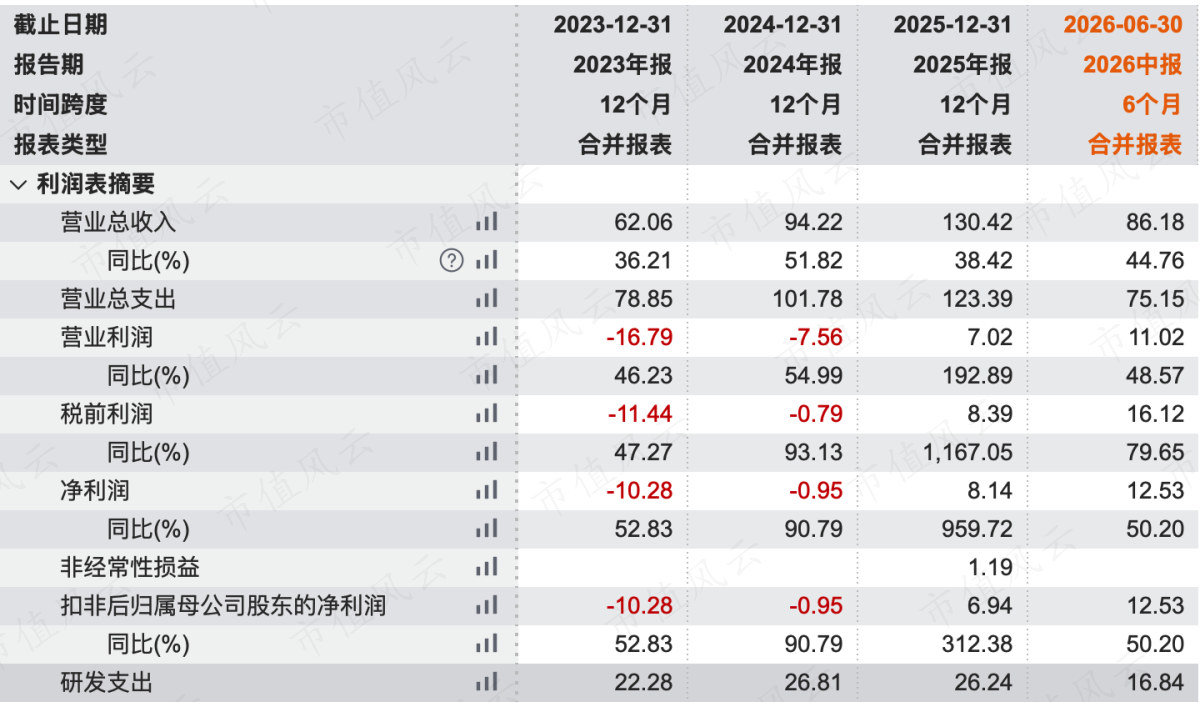
税前增长近八成、净利增长五成,缺口在哪?
答案是所得税开支从0.63亿元增至3.59亿元,主要是礼来首付款产生的预扣税2.42亿元。
另外需要注意的是税前利润的构成。
上半年“其他收入”与“其他收益及亏损”合计5.92亿元,上年同期只有2.40亿元,增量3.52亿元。而税前利润的增量是7.15亿元,这意味着税前利润增量中有49.3%来自利息收入与金融资产公允价值变动,而不是主业。
不过利息收入的扩张有扎实的资产基础,2026年6月末广义现金储备(含银行存款及现金、定期存款、结构性产品及投资票据)268.71亿元,较2025年末的243.46亿元继续增厚,至2026年7月31日更达302亿元。
三、103亿元合同负债,BD红利并未消失
公司现金储备持续增厚,部分原因是合同负债也在大幅增长。
截至2026年6月末,合同负债从2025年末的84.61亿元增至103.47亿元,增加18.86亿元、增幅22.3%。
合同负债本质上是信达生物对外BD合作产生的首付款项,属于已足额到账现金、待履约进度达标后逐步确认的存量收入,是未来业绩的重要储备,目前两大BD项目进度为:
(1)武田的战略合作已满足若干履约义务,部分首付款据此确认为授权许可收入,随着项目推进,预计2026年下半年将确认更多相关收入;
(2)与礼来达成的战略合作首付款3.5亿美元全额记录为合同负债,截至6月30日尚未确认任何收入,未来增量空间充足。
过去10个月,信达生物累计达成合作总额约340亿美元,覆盖20余款创新管线,其中5个项目采用行业前沿的“共同开发、共同商业化、共享利润”Co-Co模式,深度绑定全球药企资源,核心重磅合作包括:
(1)与辉瑞就12个肿瘤早期及源头创新项目达成全球战略合作,交易总额105亿美元,已获首付款6.5亿美元,每款获批产品另有最高双位数比例的销售分成;
(2)与礼来就肿瘤及免疫领域新药全球开发合作,交易总额约85亿美元,已获首付款3.5亿美元;
(3)与美国Spero就IBI355达成独家许可,交易总额约11亿美元。
从行业角度来看,信达生物是这轮国产创新药出海潮中交易体量最大的参与者之一。
目前中国的创新药出海仍在加速:2025年中国创新药License-out共157起、交易总额1356亿美元、首付款70亿美元;2026年上半年已完成81笔授权交易,合同潜在总金额约1100亿美元,相当于2025年全年的八成。
因此,本期授权费收入同比下滑53.4%的核心原因并非公司BD能力弱化,而是收入确认时点的错位与去年高基数效应。
2025年公司授权费收入9.57亿元中,有5.50亿元来自与罗氏的独家许可合作;而2025年上半年授权费收入本身即高达6.66亿元。高基数之下,2026年上半年授权费数据阶段性承压,属于正常的收入确认节奏波动。
四、600亿美元三张牌,决定未来业绩弹性
短期业绩看产品销售,长期业绩看创新管线。
信达生物真正的核心价值,在于三张已站上全球创新舞台的王牌——三大核心分子合计潜在全球市场空间超600亿美元,是公司国际化突破的核心底气。
IBI363(PD-1/IL-2α-biased):全球首创的新一代IO(免疫肿瘤)疗法。
首个全球多中心III期研究(MarsLight-11)已在IO耐药鳞状非小细胞肺癌中推进,并计划扩展至IO耐药非鳞状人群;中国关键性研究正评估其头对头帕博利珠单抗治疗IO初治黑色素瘤,有望于2026年底至2027年初提交NDA。
目前该分子已获NMPA三项突破性治疗药物认定、FDA两项快速通道资格。
IBI343(坦康阿妥塔单抗):全球首款进入审评的CLDN18.2ADC。
2026年6月,其NDA获NMPA受理并纳入优先审评;中日多中心III期研究G-HOPE-001已完成首次期中分析并达到主要终点。
从行业格局来看,全球CLDN18.2靶点仅安斯泰来一款单抗药物获批,ADC赛道尚无产品上市,君实、恒瑞、百利天恒、信达等多家企业布局III期临床,而信达凭借全球首个审评受理的身位,抢占了赛道先发优势。
IBI324(VEGF/ANG-2):潜在同类疾病最佳的眼底病药物。
Ib期JADE研究头对头对标法瑞西单抗,读出了积极临床数据;合作伙伴Ollin计划于2026年下半年启动糖尿病性黄斑水肿(DME)、新生血管性年龄相关性黄斑变性(nAMD)两大核心适应症的全球多中心III期研究。
总结
2026年上半年的信达生物,呈现的是一家公司从“用故事融资”走向“用产品挣钱”的完整剖面:产品收入占比95.2%、净利12.53亿元、在手现金302亿元、合同负债103亿元、三张全球牌进入或即将进入III期。
但同时也要承认三件事:
第一,利润增量的近半来自利息与公允价值变动,非经营项已成为左右账面利润的重要变量;
第二,毛利率下滑与研发费用率上行同时出现,经调整净利率小幅回落,规模效应还没有完全覆盖投入强度;
第三,96.5%的收入来自中国,海外收入合计不足3亿元,国际化目前仍只是管线潜力,尚未转化为规模营收。
2026年上半年证明的是“能卖药”,下一个要证明的是“能卖到国外去”。
这也是信达生物的核心战略目标:未来5-10年实现从本土领先的生物制药企业,迈向初步具备跨国运营能力的国际一流生物药企。


