会员
 下载APP
 五年年化收益9.1%,银行股到底该不该涨?
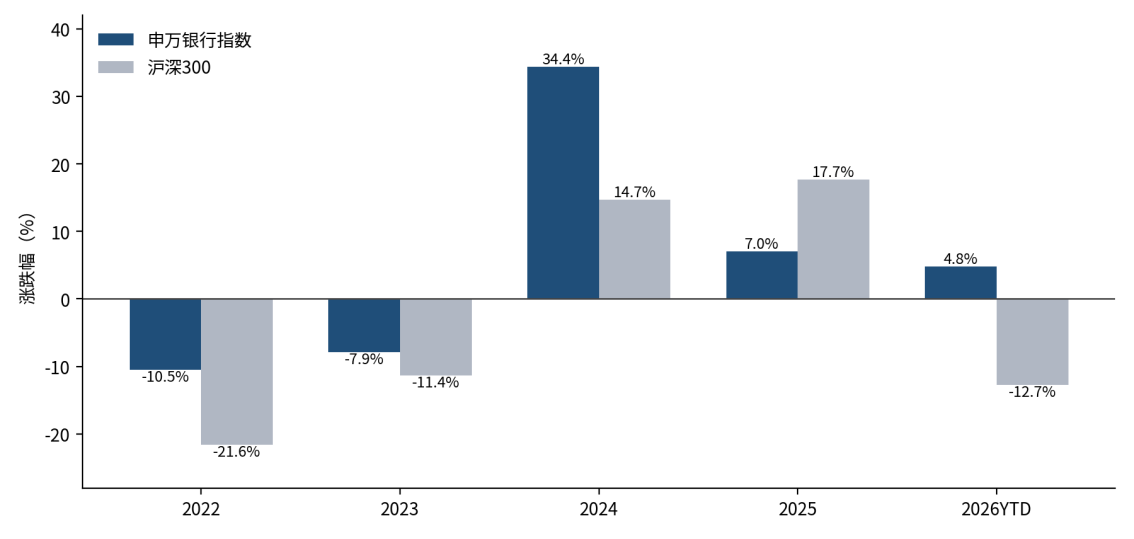
从2021年10月底到2026年10月底,五年时间中证银行价格指数年化涨了3.7%,平平无奇;但把分红加回去,全收益口径年化约9.1%,其中分红贡献5.4个百分点。同期,沪深300全收益指数年化是-0.98%。
一个什么都不做、只是拿着的银行股投资者,与一个买沪深300的投资者,五年年化收益相差接近10个百分点。而在大多数人的记忆里,这是银行股一直不涨的五年。
这个差异是本文的起点:当市场用“银行涨得不合理”解释自己的不适感时,它丈量的究竟是银行的估值,还是自己心里那把没有分红刻度的尺子?
一、两种流行说法,和它们共同的隐藏前提
过去两年,对银行股上涨的质疑基本归为两个论调:一是没有基本面支撑,息差还在收窄、利润个位数增长、不良未出清,所以涨是背离;二是分流市场资金,银行权重高,一涨就把科技成长的钱吸走。
这两句话是同一件事的两面,串起来是一条逻辑链:因为基本面不行,所以上涨只能靠资金;因为是资金推动,所以必然从别的板块抽血;因为抽了市场的血,所以这个上涨有问题。
这个链条有个隐蔽的细节,它默认基本面只包括利润增速,不包括贴现率。于是当10年期国债收益率从2.75%下行到1.65%附近、四年降约100个基点时,银行股因分母坍缩而发生的重估,被排除在合理之外,只能归因为资金;而资金这个筐里只剩一个答案:零和抽血。
二、基本面:问题是真的,改善也是真的
困境是真的。
42家A股上市银行的净息差中位数从2022年的1.98%降至2025年的1.52%,四年累计下行46个基点;净利息收入占营收七成,每收窄10个基点对应的是数千亿利息收入。同期,银行业ROE中位数从11.3%滑落到9.5%。
但也正是在这个低点上,2026年出现了四年来的第一次转向:金融监管总局数据显示,二季度商业银行净息差环比回升至1.41%,比一季度高1个基点,打破了此前连续17个季度的环比下行。
息差回升的答案不在资产端而在负债端。今年一季度银行业整体资产端收益率下降了18个基点、负债端成本率下降了19个基点,负债端第一次“降幅跑赢”资产端。
这是迟到了三年的存款重定价。2022年9月至2025年5月挂牌利率连降七轮,三年期定存累计降幅135个基点,高息存款恰好在2026年集中到期。
诚实地说,2026年银行板块的利润,是“提”出来的。今年上半年行业营收增长7.4%、拨备前利润增长9.8%,均创2020年下半年以来最好水平,但归母净利润只增长2.9%。缺口在哪里?
据广发证券归因,上半年银行业减值计提同比大增17.9%、拖累利润增速4.3个百分点。如果银行愿意像2022至2025年那样少提一点拨备,净利润增速完全可以做到“好看”,但普遍没这么做。
过去四年市场一直批评银行利润靠拨备撑着,2026年恰好反过来:主动多提拨备,仍获得正增长利润,这就不应该归结为水分了。
当然不足的一面也必须亮出来,银行业的资产质量风险已开始从对公迁移到零售。2026年上半年行业对公不良率均值降至0.91%,零售贷款不良率升至1.91%,八成以上的银行个贷不良率较年初上升。
准确的说法是,银行业资产质量并没有崩,但风险隐藏点正在换轨;盈利没有爆发,但下行斜率已经开始走平。