会员
 下载APP
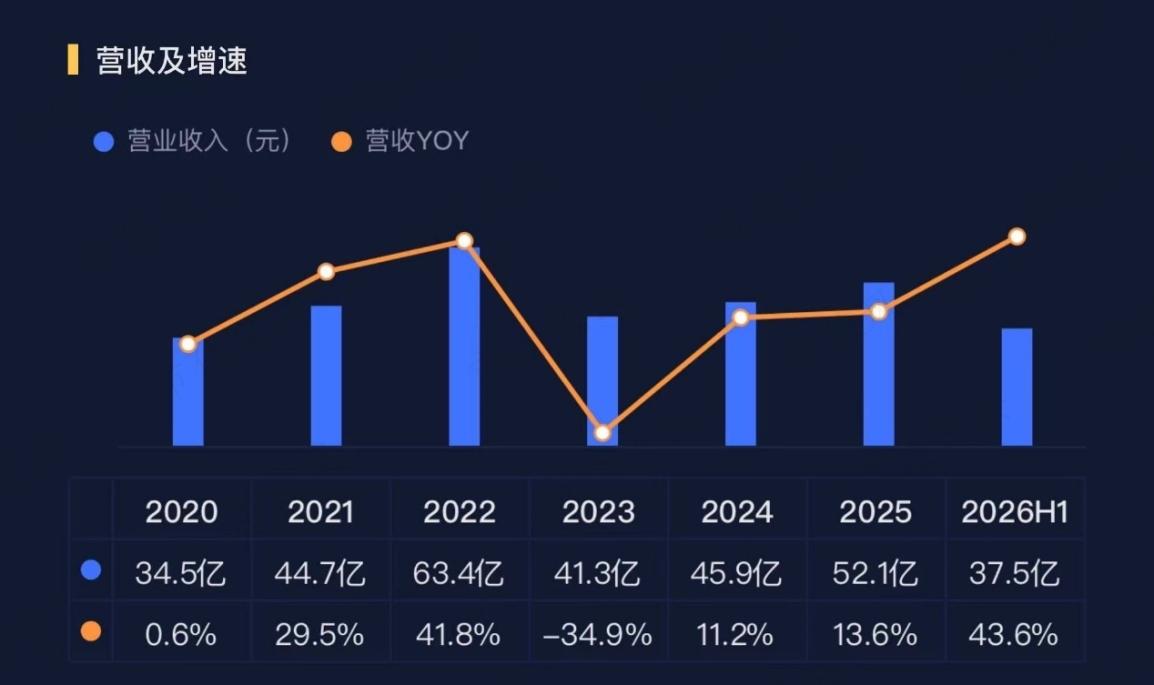
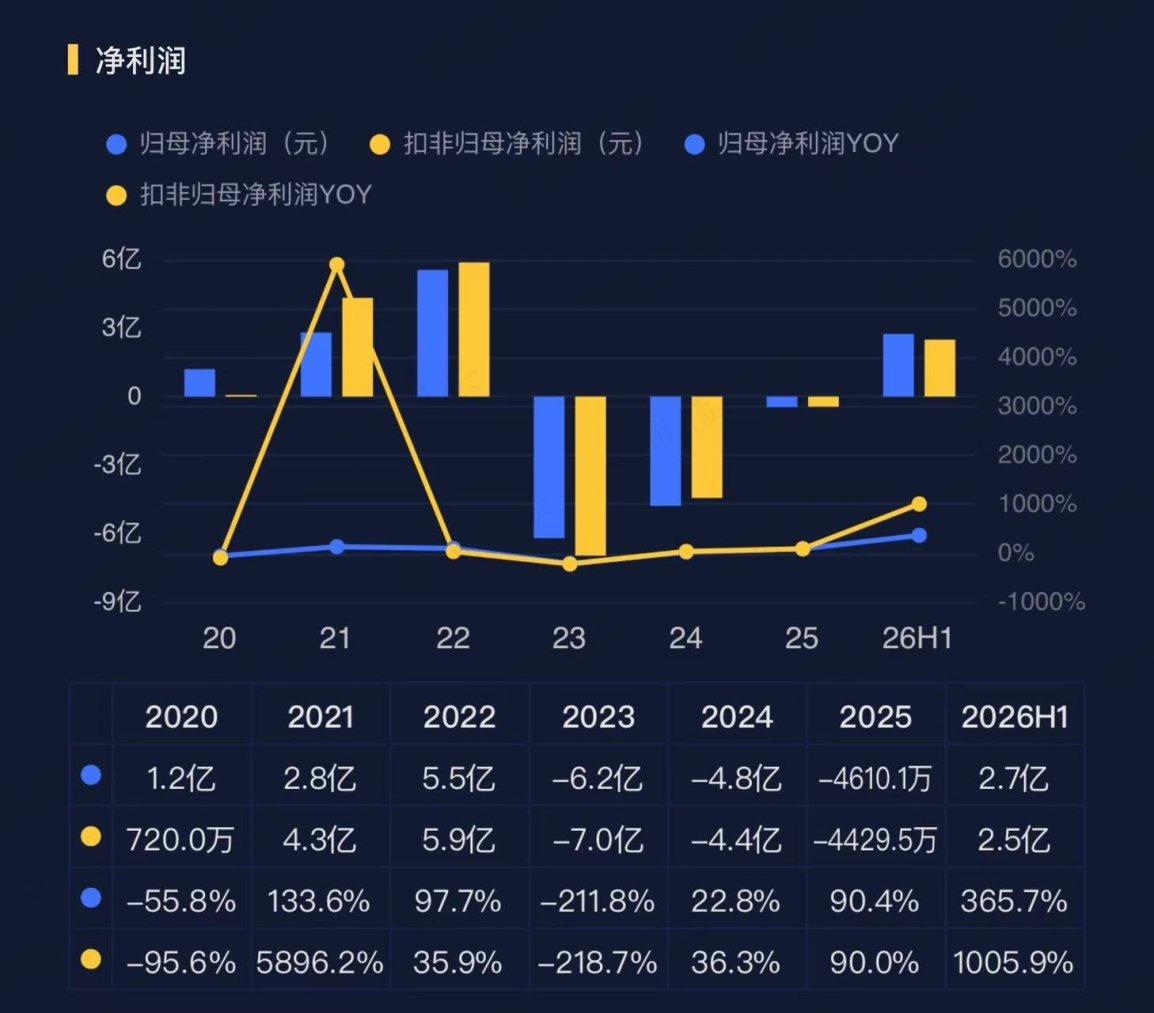
9月18日,富祥股份(300497.SZ)披露2026年前三季度业绩预告,预计归母净利润3.5亿至4.3亿元,同比增长658%至785%。
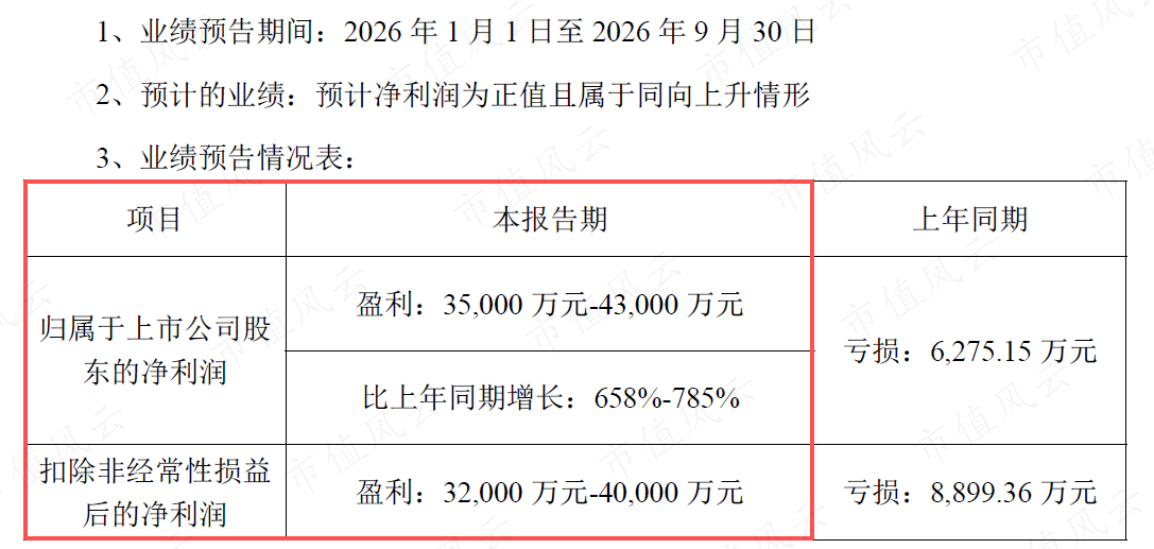
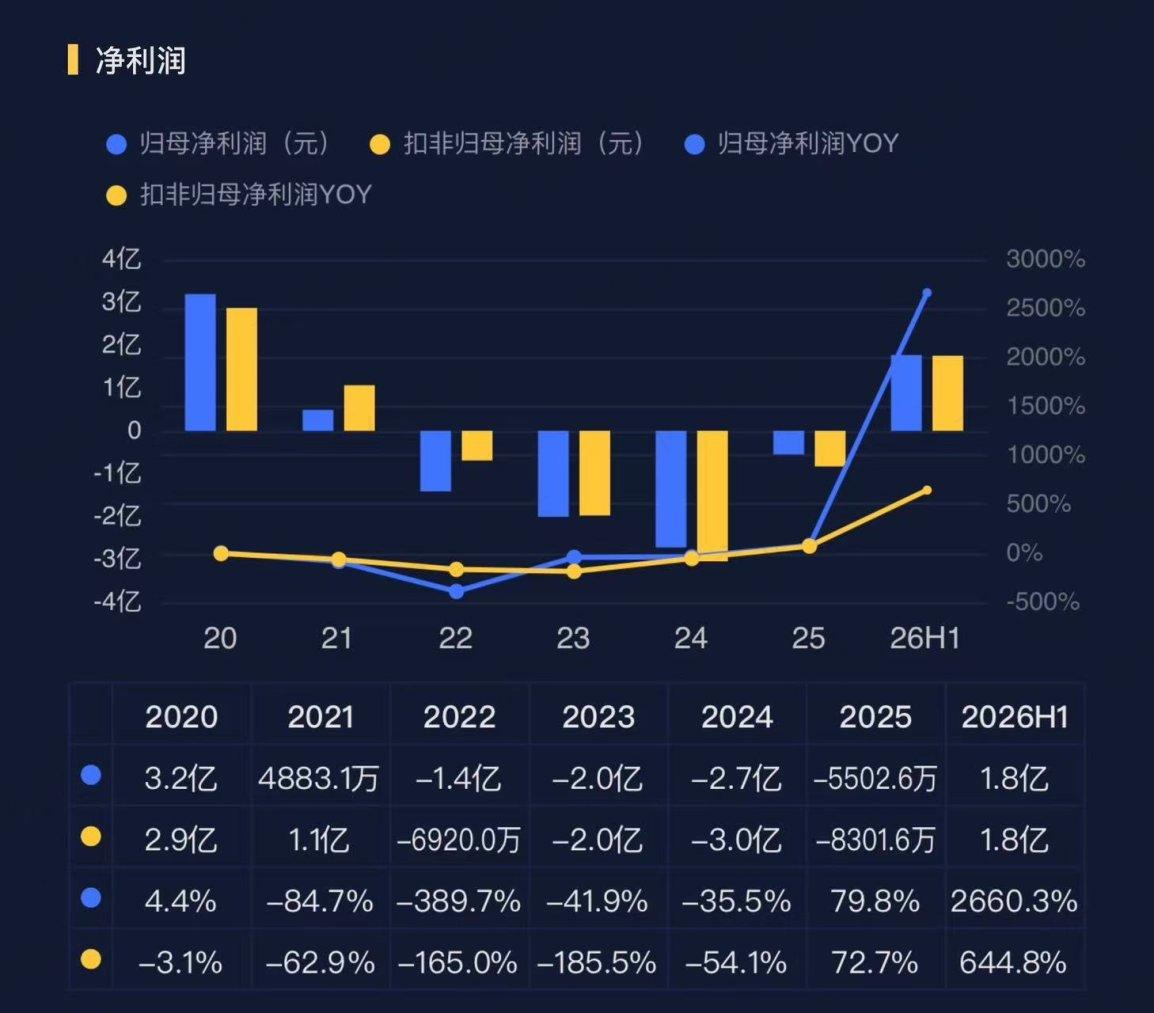
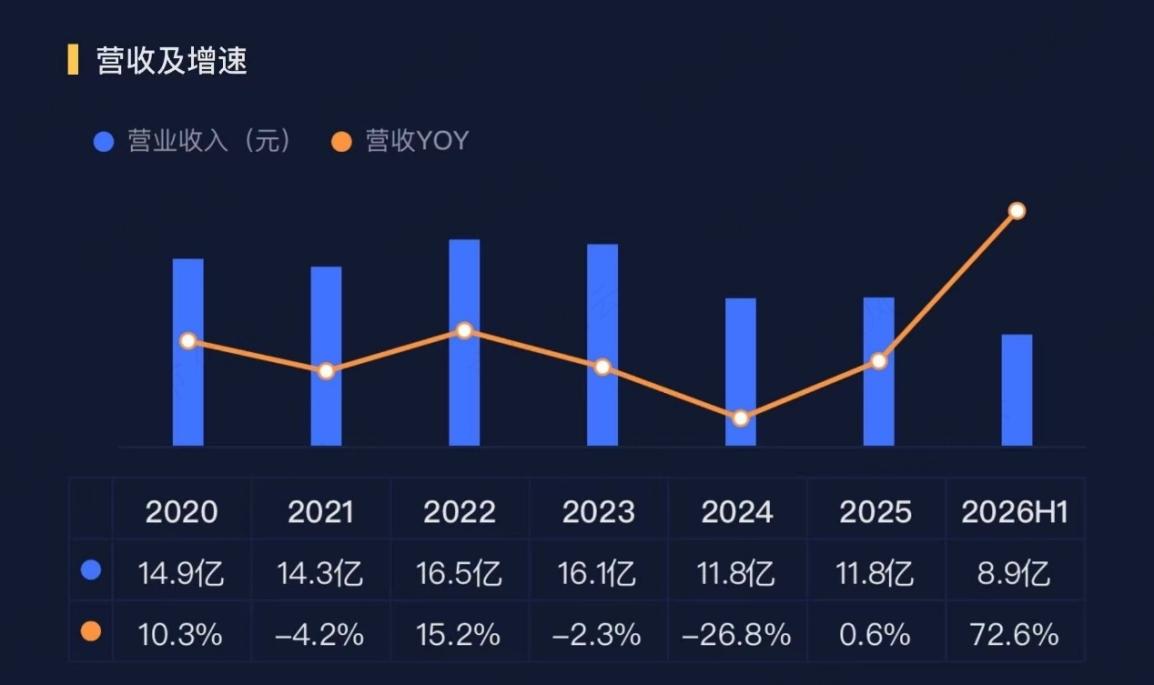
2026年上半年,富祥股份(300497.SZ)营收8.88亿元,同比增长72.59%;归母净利润1.77亿元,上年同期亏损691万元。据此推算,Q3环比Q2增速达50%-119%,仍在持续放量。
再往前翻,这家公司从2022年到2025年连亏四年:2022年亏1.41亿,2023年亏2.01亿,2024年亏2.72亿,2025年亏5503万,累计亏损近6.7亿元。
这次扭亏是运气,还是实力?
一、锂电添加剂量价齐升
富祥股份有“医药制造+锂电添加剂+微生物蛋白”三大业务板块。2021年,subsidiaries潍坊奥通药业(现富祥山东)取得锂电池添加剂项目环评批复,利用医药合成工艺中的氟化技术,实现从原料药到电解液添加剂的工艺迁移。
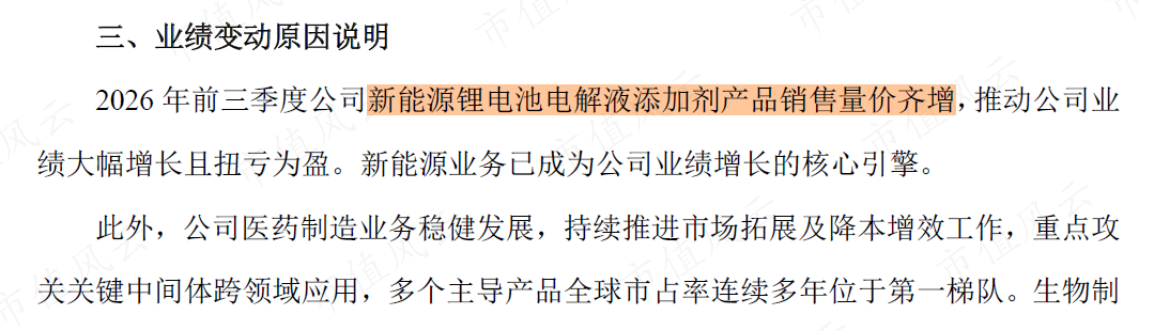
根据公告,前三季度业绩逆转原因为新能源锂电池电解液添加剂量价齐升。
2022年至2024年,公司营收基本稳定,但净利润持续失血,核心原因在于新能源锂电添加剂业务投产初期拖累整体毛利率。
2022年至2024年,锂电添加剂业务毛利率分别为-31.93%、-6.96%和-8.39%,新能源业务三年累计亏损严重侵蚀了医药板块的利润贡献。
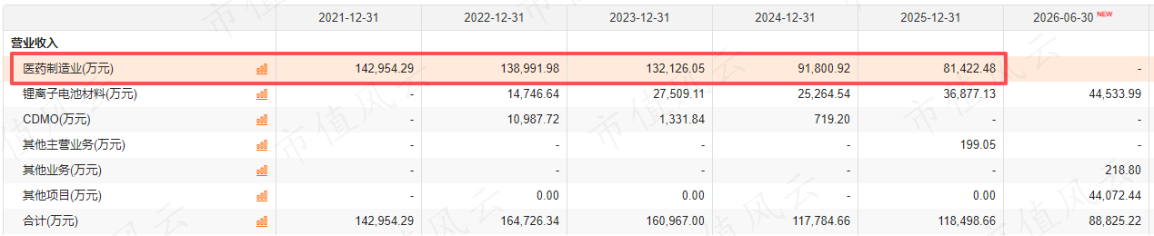
拆开半年报,锂离子电池材料业务收入4.45亿元,同比增长266%,毛利率52.52%;医药制造业务收入4.37亿元,同比增长12%,毛利率20.87%,贡献增量的几乎全部来自锂电添加剂。
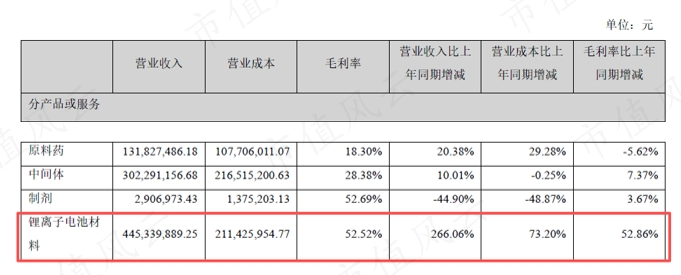
富祥的锂电添加剂业务以VC和FEC两大核心产品为主。公司已于2026年6月完成VC产能技改,从年产8000吨提升至1万吨,FEC产能约4000吨/年。上半年电解液添加剂销量5904.89吨,产能利用率98.41%。
公司已与天赐材料、新宙邦建立稳定合作,VC产品通过比亚迪认证并供货,并已通过韩国客户认证进入韩国市场。
2023到2024年,VC价格跌到4.5-5万元/吨,全行业亏损,一批中小厂商退出,完成产能出清。根据百川盈孚数据,2025年第四季度起,VC(碳酸亚乙烯酯)价格从底部的11万元/吨反弹至22万元/吨,FEC(氟代碳酸乙烯酯)价格同步回升。
截至2026年9月20日,VC价格维持在23.5万元/吨,FEC价格为8.4万元/吨。行业价格回升直接扭转了新能源业务的亏损局面。
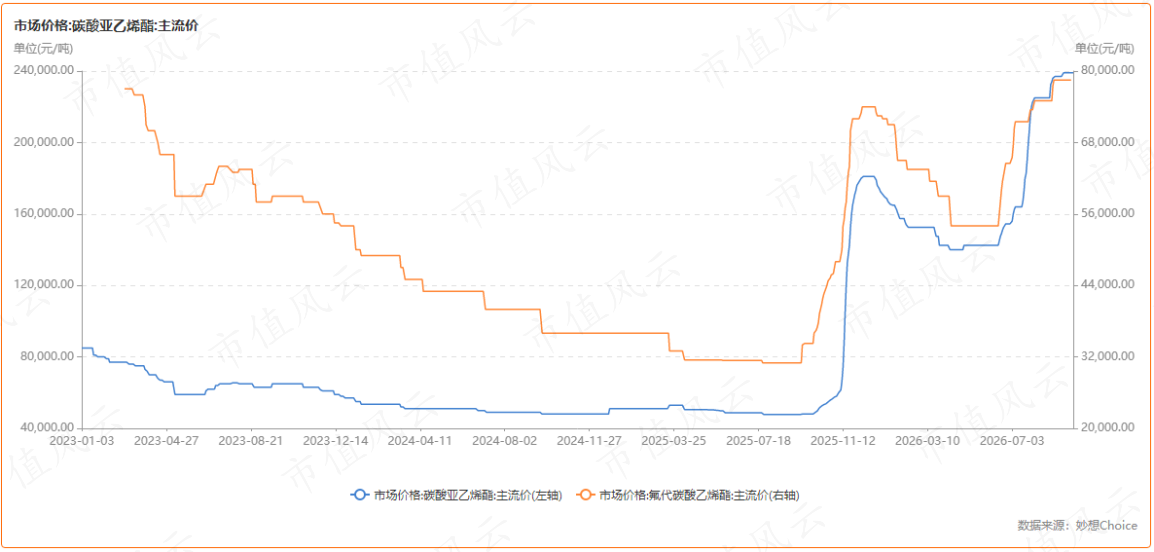
量价齐升,就是核心驱动力,同行的业绩数据可以交叉验证。
华盛锂电(688353.SH)上半年营收7.92亿元,同比增长126.51%;归母净利润2.23亿元,上年同期亏损约0.63亿元,大幅扭亏。综合毛利率从上年同期的-2.07%飙升至52.55%。其中VC产品收入5.82亿元,占总营收73.39%,毛利率高达65.62%。
据东吴证券测算,华盛锂电VC全成本约5.5万元/吨,以当前20万元/吨以上的售价计算,单吨毛利超过14万元。
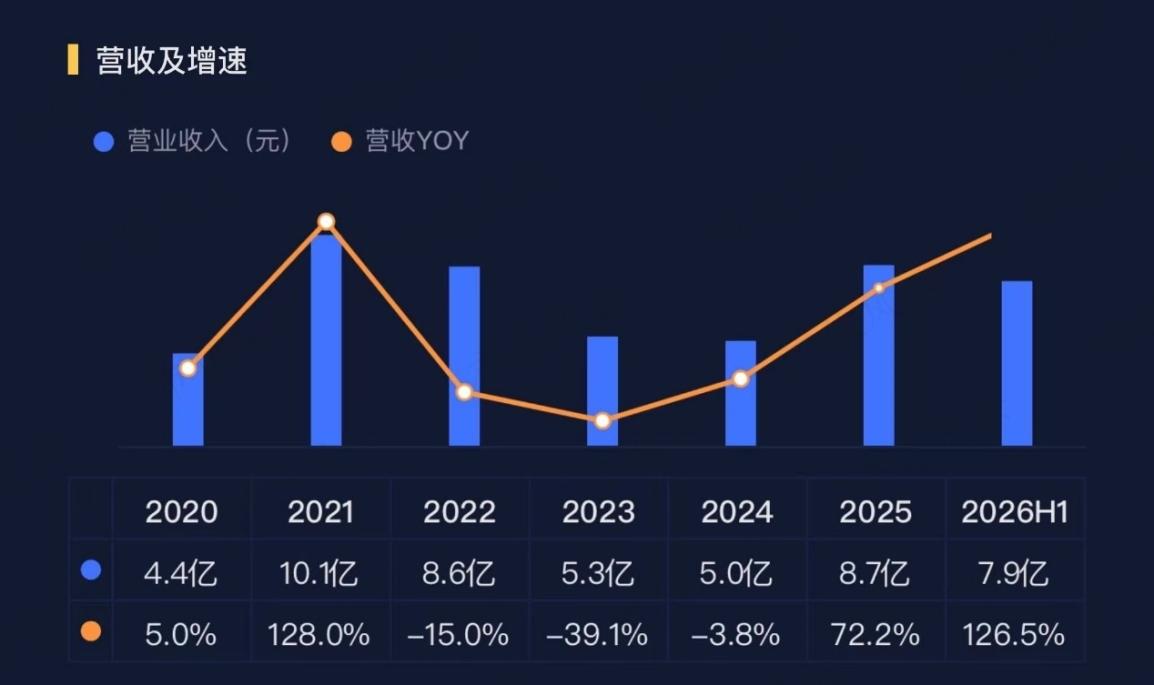
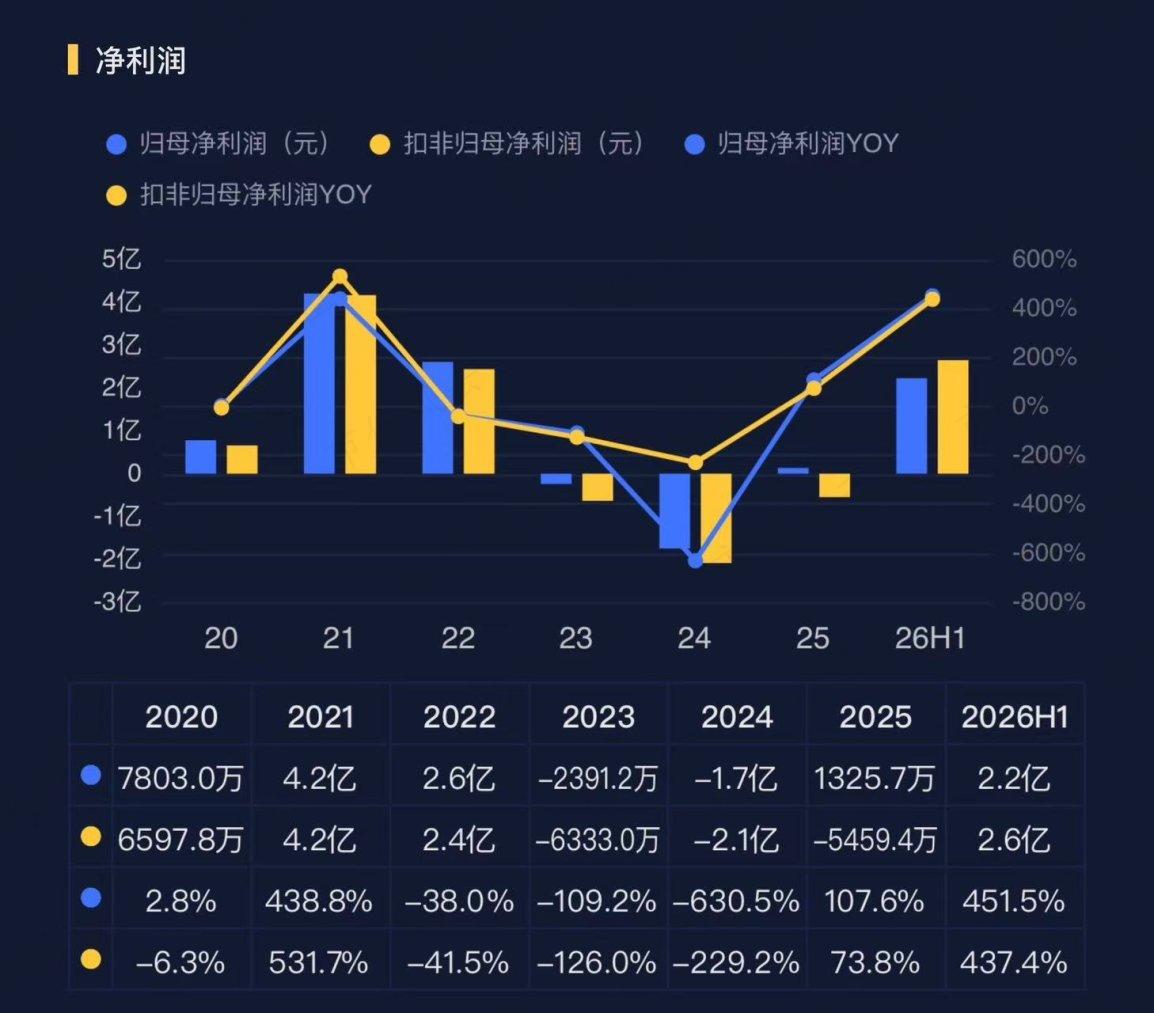
永太科技(002326.SZ)预计上半年归母净利润2.65亿至3.30亿元,同比增长350.68%至461.22%,原因就是“六氟磷酸锂、LiFSI、VC及电解液等锂电材料类核心产品销量与价格均同比提升”。
永太科技原有VC产能1万吨/年,2025年底新投产5000吨产线稳步释放,进一步放大了量价共振的效果。
二、VC涨价的核心逻辑
锂离子电池电解液添加剂是锂电池四大关键材料之一。VC和FEC是当前应用最广的成膜添加剂,尤其在高镍三元、硅碳负极等高能量密度电池中不可或缺。
根据灼识咨询统计,预计到2030年,全球锂电池电解液添加剂市场规模将从2025年的13.54万吨增长至39.15万吨,年均复合增长率23.66%。
需求端有两个变量同时发力,第一个变量是动力电池安全新国标的落地。
2026年7月起实施的强制性国标,要求动力电池热失控后2小时内不起火、不爆炸。热失控的本质是负极SEI膜破裂导致电解液持续分解放热,而增加VC添加量是增强SEI膜最直接的手段。
电池厂商为了达标,被迫提高VC用量。国盛证券指出,三元电池VC含量提升0.5至1个百分点,磷酸铁锂电池提升至原来的3倍以上。
第二个变量是储能电池的爆发。
储能电池的VC添加比例显著高于动力电池:动力电池不超过3%,储能电池普遍超过3%,部分大电芯二次注液环节甚至超过10%。2026年7月,储能电芯排产已占锂电总排产的42.89%。海科新源公告显示,2026年中国VC需求量预计同比增长51%至9.32万吨。
两个变量叠加的结果是:2026年全球VC需求预计达到9.8万至12万吨,同比增速47%至60%,显著高于锂电池行业31%的整体增速。
再来看供给端。截至2026年底,国内VC名义产能约19.2万吨,但有效供给仅约11.5万吨。中间差出来的7.7万吨,大部分是新建产线,产能还在调试爬坡,或者客户认证还没走完。
VC属于高危精细化工品,生产过程中使用的氯气、三乙胺等原材料具有易燃、有毒等化学性质,环保审批严苛。一套装置从立项到稳定出货,周期普遍18个月至3年,新产线投产后还要经历约3个月爬坡周期。
而且VC产线不能满负荷运行,满产会压缩工艺调控空间,容易触发设备异常或安全事故,开工率需要保持安全裕度。
库存端同样紧张。2025年行业平均开工率很低,库存持续消耗。调研数据显示,VC行业库存已降至5天以内,电解液企业原料库存仅可支撑一周生产,现货流通货源紧张。
下游大客户开始用长协订单锁货:宁德时代跨过电解液厂直接向VC厂商“锁单”,与永太科技签订三年合计约9万吨的VC供应协议;比亚迪战略入股华盛锂电子公司祥和新能源,持股15%。
2026年内,VC供应偏紧的格局预计将延续。中信建投研报显示,新增产能主要集中在第四季度释放,短期供给仍偏紧。业内分析认为,VC供应偏紧可能持续至2027年上半年。
2027年是关键的观察窗口。永太科技规划至2027年底VC总产能达到8万吨/年,华盛锂电推进年产6万吨VC项目一次性整体投资建设,山东亘元预计2026年底总产能达12万吨。如果这些产能按期落地,供给格局将从紧平衡转向宽松。
不过VC的产能落地从来不是“按期”的,安全事故、环保审查、客户认证任何一个环节出问题,都会延迟有效供给的释放。2025年山东等地部分VC工厂发生安全事故,引发行业安全整顿,就是先例。
对富祥股份而言,当前98.41%的产能利用率意味着几乎没有余量应对需求波动。2026年7月,公司公告向特定对象发行股票预案,拟募集资金不超过7亿元,其中3.74亿元投向年产2万吨FEC项目,预计2027年10月投产。
高弹性同样意味着高波动,锂电添加剂行业强周期属性下,若未来行业产能扩张过快,公司业绩可能又会面临压力。
三、医药制造在修复,微生物蛋白待商业化
再来看其他两个板块,医药板块是富祥股份的老本行。
下游需求收缩叠加价格承压,医药制造板块的营收从2021年的14.30亿元一路降到2025年的8.14亿元。
主力产品舒巴坦、他唑巴坦的下游是哌拉西林他唑巴坦、头孢哌酮舒巴坦等复方抗生素制剂,这些制剂正是集采重点品种,制剂降价后向上游原料药和中间体传导,产品售价被持续压制。
培南系列的关键中间体4-AA在2023至2025年间售价处于历史低位,从起始原料到原料药每个环节的利润都被压缩。
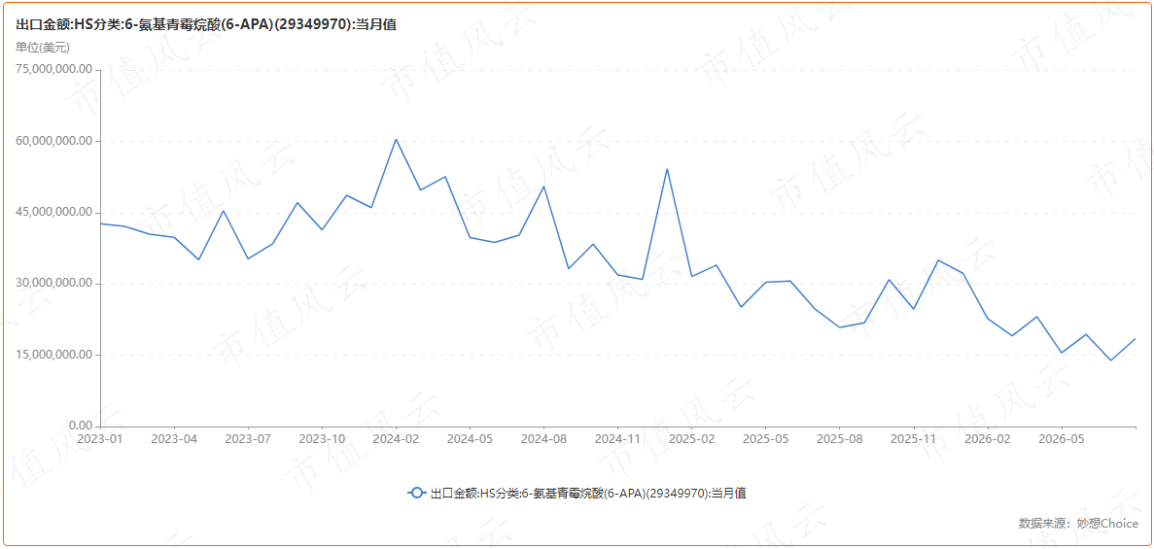
同期,成本端又在反向挤压。舒巴坦、他唑巴坦的核心原材料6-APA在2022至2024年持续高位运行,直到2026年1月才降至180元/千克。
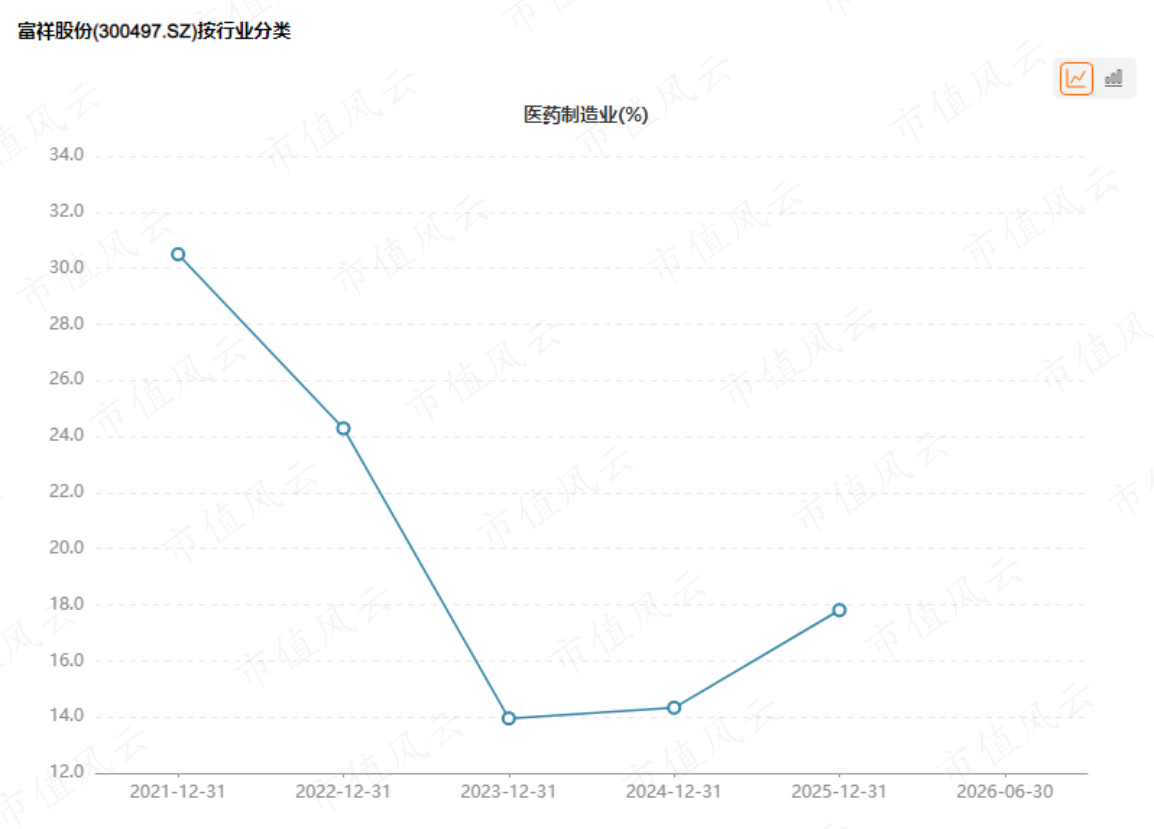
医药制造业毛利率从2021年的约30%一路下滑到2024年的14.33%,2025年小幅回升至17.81%。
此外,公司连续多年计提资产减值,进一步拉低当期利润。直到2026年上半年,随着6-APA价格回落,医药制造业务毛利率才修复至20.87%,但收入同比仅增长12%,恢复仍然缓慢。
微生物蛋白是最具想象力,但也最需要时间验证的一块。
全球范围内,替代蛋白市场规模持续扩容,微生物蛋白凭借不依赖耕地、生产周期短、资源消耗低等优势,被认为是最具潜力的方向之一。
公司旗下未冉蛋白的核心是短柄镰刀菌(Venafii镰刀菌)菌株,经中国轻工业联合会鉴定,整体技术达到国际先进水平。2025年11月,未冉蛋白正式通过国家卫健委新食品原料审批,成为我国首个获批的丝状真菌蛋白。截至目前,未冉蛋白已获得全球近30个国家市场准入。
富祥股份已建成年产1200吨未冉蛋白生产线,成为国内首家实现丝状真菌蛋白千吨级产业化的企业,已上市蛋白汉堡、蛋白魔芋面、蛋白棒、蛋白饮料等20余款终端产品。年产2万吨未冉蛋白及5万吨氨基酸水溶肥项目正在推进,计划2026年底建成投产。
但微生物蛋白是一个仍需教育市场的新兴赛道,且公司这个业务的收入贡献十分有限。
富祥股份的2026年,是一家四年亏损企业爬出泥潭、苦尽甘来的故事。增长曲线能走多远,要看新能源行业的周期波动、产能扩产的节奏,以及新业务的商业化验证。