会员
 下载APP
免责声明:本文内容仅基于上市公司公开财报与公告做客观数据推演,文中财报测算数字仅为个人复盘总结验证,所有观点仅为个人复盘研究,不构成任何投资建议。本文部分为个人和AI辅助整理,仅限于个人观点
一、业绩总览:业绩爆发式增长,存储周期红利充分兑现
2026年前三季度公司营收285.55亿元,同比+328.81%;归母净利润87.46亿元,同比+32399.91%;扣非归母净利润86.92亿元,同比+17317.19% 。
单三季度营收116.45亿元,同比+356.64%;单季归母净利润27.29亿元,同比+2902.75%,业绩增速极其夸张 。
驱动核心:企业级存储行业景气上行,自研主控落地,企业级存储订单大规模放量,产品结构持续优化,是本轮业绩暴涨的底层逻辑。
加权ROE前三季度112.09%,同比提升113.19个百分点,盈利强度大幅抬升;剔除股份支付后净利润保持高增,股权激励摊销仅小幅扰动账面利润,不改变主业盈利大增的事实。
⚠️ 核心提醒:去年同期业绩基数极低,2025年前三季度归母净利润仅亏损2716万元,因此百分比增速具备极强迷惑性。周期上行阶段的利润天然高波动,不能直接用景气高点的增速线性外推未来收益。
二、资产负债表拆解:全面扩张,杠杆持续抬升,风险高度集中
(一)资产端:存货、应收大幅膨胀,产能加速投建
1. 存货289.86亿元,同比+310.66%,为本报表最大变量 。公司公告解释:企业级存储业务与在手订单快速增长,公司主动加大备货规模。
辩证看待:涨价周期中,存货能够享受价格上行带来的资产增值;但存储属于强周期品类,一旦DRAM、NAND现货价格拐头下行,近290亿存货将产生大额跌价损失,是未来业绩最大的潜在风险,必须持续跟踪现货报价。
2. 应收账款51.37亿元,同比+610.89%,营收规模扩张带动应收同步暴涨。客户以产业链B端企业为主,应收规模快速扩张,信用减值计提压力同步上升,坏账风险持续放大。
3. 固定资产6.04亿元(+82.68%)、在建工程3.62亿元(+174.51%),厂房与设备资本开支持续加码,产能扩张匹配订单增长,为长期业务布局铺路。
4. 货币资金9.51亿元(+34.67%),账面现金虽有增长,但对比近290亿存货、282亿总负债,现金安全垫极薄,抗风险能力偏弱 。
(二)负债端:有息负债大幅飙升,实控人担保形成隐性风险
- 短期借款101.49亿元,同比+192.33%;长期借款91.01亿元,同比+855.49%;有息负债合计达到192.5亿元 。
- 应付账款59.25亿元,同比+710.56%,依托订单规模占用上游供应商货款,供应链账期话语权持续提升。
- 其他应付款6.82亿元(+505.39%),主要为应付股利与供应链代理费。
重点风险:公司大量银行授信均由实控人李虎、田华提供连带责任担保;对子公司源德(香港)担保额度上限100亿元,截至9月末担保余额25.32亿元。
实控人个人大额连带担保意味着:一旦公司偿债出现压力,债务风险将直接传导至实控人个人资产,属于财报之外的隐性风险;叠加巨额有息负债,未来财务费用会持续侵蚀利润。
三、利润表分项拆解:盈利极强,但财务、研发、减值不断侵蚀利润
1. 营业成本167.56亿元,同比+171.04%,成本增速显著低于营收328.81%的增速。存储涨价周期下产品价差持续扩大,毛利率上行,是利润爆发的核心来源。
2. 研发费用4.78亿元,同比+171.65%,公司重点布局3D PCM三维相变存储器,打造下一代存储第二增长曲线;但短期大额研发投入会持续消耗当期利润 。
3. 财务费用5.56亿元,同比+331.70%,主要来自两方面:外币资产汇兑损失、有息负债激增带来的利息支出,仅利息费用就达到2.42亿元。
一旦存储景气回落、营收增速放缓,刚性财务费用会成为沉重负担。
4. 信用减值损失-0.46亿元,同比-151.65%,应收账款大幅扩张带来坏账计提增加,资产减值压力同步抬升,后续需要持续跟踪回款质量。
5. 投资收益为负,主要源于联营企业亏损;公允价值变动收益同比下滑57.47%,对利润的贡献持续减弱。
四、现金流:本份财报最大警示信号,经营现金流大额持续失血
前三季度经营活动现金流净额 -136.91亿元,同比-816.02%,是整张报表最核心的矛盾点 。
账面营收、利润大幅爆发,经营现金流却持续流出。
底层原因:为锁定上游货源、大规模备货,公司采购商品支付现金达到396.66亿元,而销售回款仅278.87亿元 。公司赚到的仅仅是账面利润,绝大部分资金沉淀在存货与应收账款中,没有转化为真金白银的现金。
这种高备货模式在涨价周期可以维持;一旦存储价格走弱、行业进入去库存阶段,存货减值叠加回款放缓,业绩会快速变脸。
筹资现金流净额14.39亿元,公司只能依靠持续新增银行借款,填补备货带来的资金缺口,本轮业绩增长高度依赖外部融资输血 。
五、股权、激励与资本运作信息梳理
1. 股东结构:期末股东户数123524户,筹码整体趋于分散。实控人李虎持股35.01%,存在805万股股份质押;前十大股东包含多家半导体公募、私募,机构关注度居高不下。
2. 多轮股权激励并行:2023—2024年限制性股票、2025—2026年股票期权多期激励陆续落地,行权价格、授予数量频繁调整,股份支付持续扰动利润。激励绑定管理层,但高频期权授予长期存在股本稀释压力。
3. 定增进展:2025年向特定对象发行股票项目已拿到深交所审核意见,符合发行条件,等待提交注册。定增募资投向智能存储研发基地,落地后可以补充资本金、降低财务杠杆;但短期股本扩张会摊薄每股收益。
4. 股本变动:2026年半年报实施10转10派15的高送转方案,股本翻倍,9月13日完成除权除息,是近期股本规模大幅扩张的直接原因。
六、核心跟踪清单(后续重点观测指标)
✅ 中长期利好跟踪项:
1. 企业级NAND、DRAM现货报价,存储行业景气周期能否延续;
2. 自研主控、3D PCM相变存储研发进度与下游客户验证结果;
3. 定增注册落地节奏,资本金到位后降杠杆成效;
4. 海外子公司源德(香港)业务拓展,海外订单持续性。
⚠️ 重点风险跟踪项:
1. 近290亿存货的跌价风险,存储价格一旦拐头,业绩将快速下修;
2. 经营现金流能否由负转正,公司是否收缩激进备货策略;
3. 有息负债与财务费用持续走高,叠加实控人连带担保带来的偿债风险;
4. 51亿应收账款的回款质量,信用减值是否继续扩大;
5. 周期反转风险:本轮利润高增完全建立在存储涨价之上,属于典型周期景气红利;一旦供需反转,利润回撤幅度会极其剧烈。
七、总结
德明利这份三季报,是典型存储上行周期下的高弹性财报。企业级存储赛道红利叠加自研主控落地,造就了账面营收与利润的暴涨。
但光鲜数据之下,三重隐患已经非常清晰:天量存货、高企的有息负债、持续为负的经营现金流。
当前公司的高盈利,是周期涨价+加杠杆囤货共同催生的结果,并非永续稳定的盈利模式。看多的唯一前提,就是存储行业景气持续;一旦供需格局反转,巨额存货与高财务杠杆,会从业绩增益转变为巨大拖累。
对于强周期股,绝对不能用景气最高点的利润去给长期估值。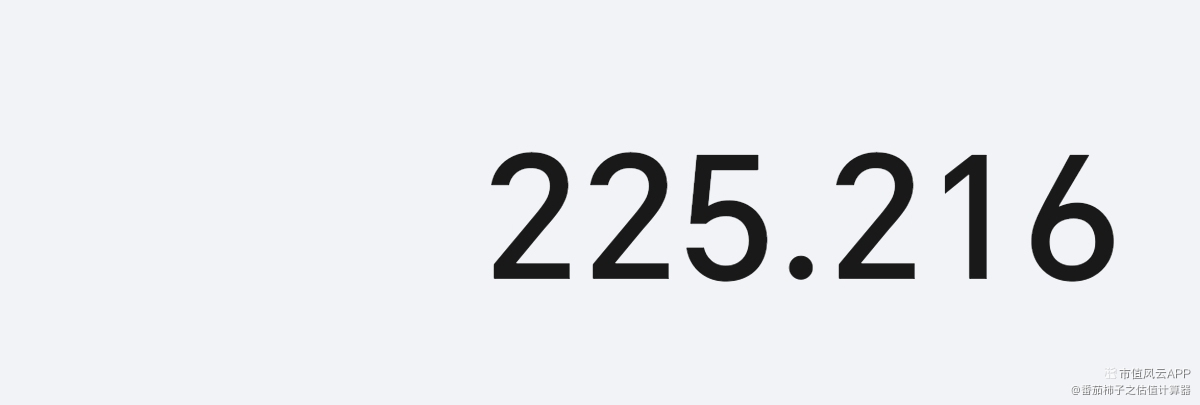
个人复盘财报数据测算如下,仅限于个人观点看法,不构成任何投资建议切勿盲目跟风