会员
 下载APP
【特别说明】
昨天复盘提及“今日市场全天都在缩量!市场还在向下寻底。”
今天走势验证这一判断,指数继续寻底,已经有超过1500只个股创“9.24”以来新低,接下来还有更多的个股继续下跌趋势。
市场肯定没到底,原因之一是市场几大反向指标还在看多!
何时是市场底?
反向指标由看好转向看空时。
需要指出的是,通常每年11月、12月市场下跌或震荡的概率非常高,而在为每年的春季行情蓄势(吸筹)。
注意到一个情况,资金调仓换股非常明显。
在一个非常时期,不出意外的话,明年确定性比较高的机会应该是在困境反转的行业和给国外补缺(停产或其他原因供应中断或大幅减少)的行业。
从11月起,本人将实地调研5-6个行业中的10-15家公司,届时将形成完整的调研内容。
一、市场走势回顾
周二,韩国股市迎来强劲反弹。
截止发稿,韩国KOSPI指数涨超4%,现报5690.64点。其中,SK海力士涨超6%、三星电子涨超4%。
盘中,韩国交易所启动SIDECAR机制,暂停KOSPI程序化买盘。
不好意思,拿错剧本了!
A股今天微跌,创业板指数微跌3.4%;科创50指数微跌4.8%,报1252.28点。
(一)ETF及融资情况
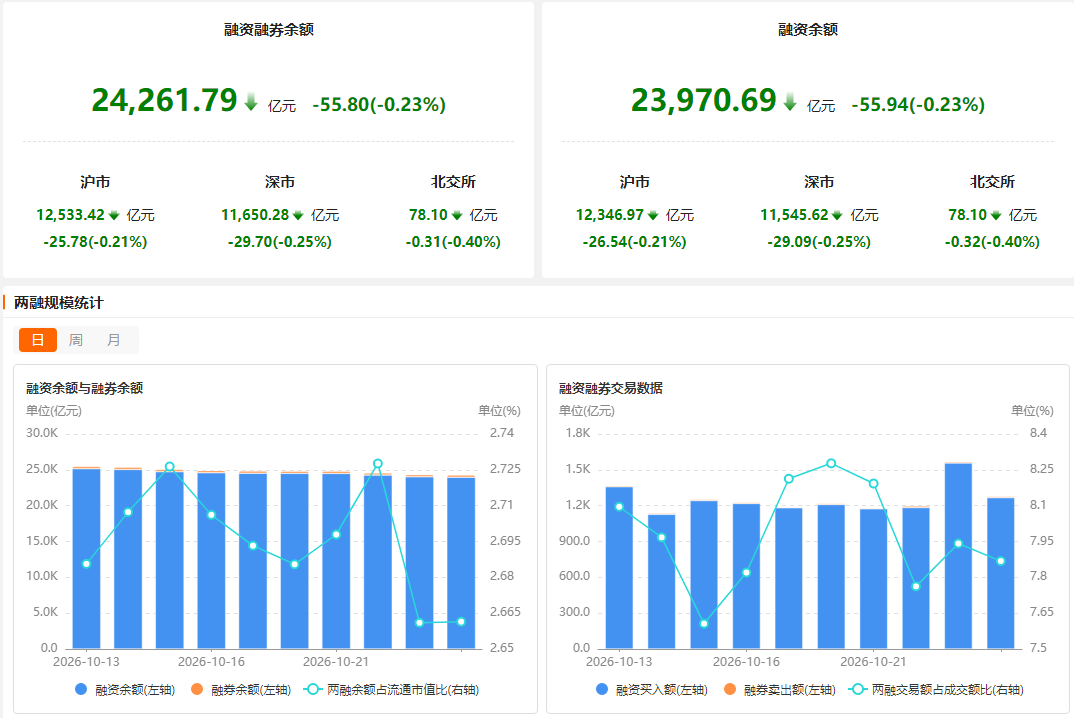
前一交易日的融资余额还在下降。
债券及货币型产品再度占据成交额榜全部席位,权益产品持续缺席:
短融ETF海富通(511360):单日成交672.73亿元,继续担当机构流动性管理利器。
2.银华日利ETF(511880):成交308.27亿元。
3.科创债ETF南方(159700):成交232.40亿元。
4.华宝添益ETF(511990):成交157.21亿元。
5.公司债ETF南方(511070):成交133.41亿元。
【近期资金动向】
宽基ETF获大幅流入:上一周A股市场宽基ETF整体净流入达1552.33亿元,创年内单周新高;其中跟踪沪深300指数的ETF单周合计净流入635.49亿元,占比超四成。
截至10月23日,全市场1616只股票ETF(含跨境ETF)总规模为3.16万亿元,过去一周资金净流入合计近1600亿元。
人气产品表现:沪深300ETF华泰柏瑞(510300)连续两个交易日单日成交额站上百亿关口,本月以来月均成交额高达73.98亿元。
上周活跃品种,短融ETF海富通周成交额超3400亿元,银华日利ETF成交额超1500亿元排第二。
(二)市场数据
大幅缩量!
10月27日,A股三大股指全天震荡下行,截止收盘,上证综指下跌49.22点,跌幅1.33%报3648.3点;深证成指下跌288.65点,跌幅2.5%报11245.73点;沪深300指数下跌53.99点,跌幅1.32%报4049.55点;创业板指数下跌90.08点,跌幅3.41%报2548.15点;科创50指数下跌63.22点,跌幅4.81%报1252.28点。
全市场成交额14730亿元,较上一个交易日的16230亿元再次萎缩1500亿。
全市场606只个股上涨(前一交易2252只),其中,涨幅超5%的个股102只(前一交易日188只);当日4922只下跌(前一交易日3157只),其中,跌幅超5%的个股945只(前一交易日410只)。
今天全天触及涨停74只,收盘封住涨停的42只(前一交84只),封板率57.8%(不含ST个股)。
全天37只触及跌停,收盘23只跌停。
自然涨停连板高度五连板1只,晋级率100%;四连板3只,晋级率50%;三连板空;二连板8只,晋级率20%。
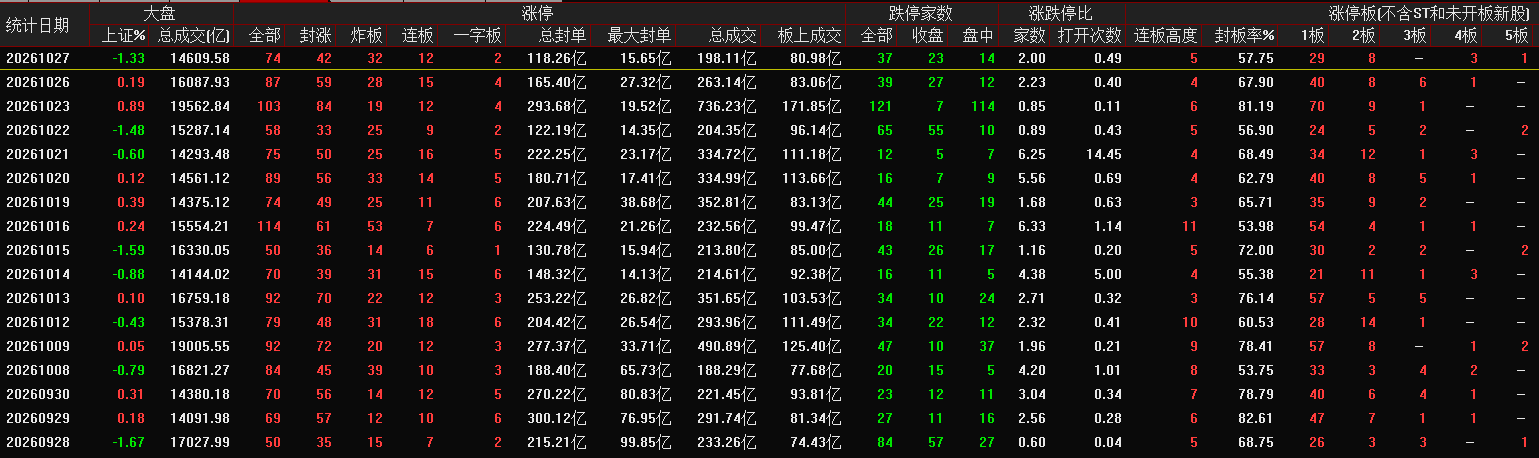
今天早上再次杀跌的话,就创本来下跌的新低,从盘面看,这个新低出现的概率很高;至于新低出现后,能否出现强反弹,还需要观察;可以肯定的是,接下来几天会出现非常明显的补跌行情。
另外,10月27日至28日召开议息会议,换言之,A股要到周四上午才知道美联储的利率决议,这意味着在此之前,市场仍然以偏弱为主。
预计月底有一次比较明显的修复,原因:其一,三季度披露完毕,业绩利空消除;其二,外围宏观数据数据、政策发布完毕,短期得以喘息;其三,短期跌幅过大后,技术性反弹的规律;其四,狗队需要在阴跌中建仓,跌3-4天,小幅修复一下,然后继续跌。
二、活跃板块
盘面上,机器人板块多伦科技、赛福天、襄阳轴承4连板,光洋股份2连板,大洋电机涨停。
消费板块表现活跃,食品饮料、零售方向领涨,桂发祥、阳光乳业、青岛食品2连板,茂业商业、广百股份涨停。
银行板块盘中逆势走强,沪农商行涨超4%,股价创年内新高,建设银行、工商银行再创历史新高。
(一)银行板块逆势走强
银行板块盘中逆势走强,沪农商行涨超4%,股价创年内新高,建设银行再创历史新高。
消息面上,截至目前,有21家A股上市银行披露2026年中期分红方案,合计拟派息金额超2600亿元,涵盖国有六大行、4家股份行、6家城商行和5家农商行。其中,国有六大行合计拟派现约2209.89亿元,在已披露总额中占比超八成。
(二)人形机器人概念局部活跃
人形机器人概念局部活跃,多伦科技、赛福天、襄阳轴承4连板,大西洋、光洋股份2连板,大洋电机、华培动力涨停。
消息面上,据《科创板日报》报道,字节跳动官网及招聘信息显示,其Seed Model团队更新一批机器人相关岗位,覆盖本体设计、灵巧手、减速机控制、仿真工程师、数据算法工程师等数十个方向,硬件、软件、数据三条链路同步铺开。
(三)食品饮料板块异动拉升
食品饮料板块盘中异动拉升,桂发祥、青岛食品双双2连板,阳光乳业、茂业商业、广百股份涨停。
消息面上,国家发改委表示,正在研究制定扩大内需战略实施方案(2026—2030年),并将加快推动印发实施。
(四)电网设备板块局部异动
午后电网设备板块局部异动,太阳电缆直线涨停,三变科技、金利华电、长城电工、特变电工、双杰电气等跟涨。
消息面上,今年以来,国家电网加快新型电网建设。前三季度,国家电网完成固定资产投资超4500亿元,同比增长5.2%。
三、港股情况
周二(27日)港股三大指数高开低走,尾段跌幅略有收窄但仍全线收跌。
恒生指数跌0.73%,报23041.32点;国企指数跌0.45%,报7766.91点;恒生科技指数跌1.48%,报3800.43点,盘中低见3787.56点,险守3800点关口。全日资金自成长与内房板块撤出,向高股息防御资产集中。
内房股集体跳水,为日内最弱主线。世茂集团(00813.HK)跌8.89%,龙湖集团(00960.HK)跌7.06%,融创中国(01918.HK)跌6.06%,富力地产(02777.HK)跌5.91%,华润置地(01109.HK)跌2.44%。
消息面上,新房销售降幅扩大构成核心压制。国家统计局数据显示,9月新建商品房销售面积同比下降20.70%,降幅较8月扩大5.90个百分点;平安证券监测显示,10月截至23日重点50城新房月日均成交同比降28.70%,去化周期仍处20.50个月高位。
生物医药板块同步下挫,创新药为调整重心。映恩生物-B(09606.HK)跌27.93%,康诺亚-B(02162.HK)跌14.38%,亚盛医药(06855.HK)跌7.43%,基石药业-B(02616.HK)跌7.21%。
消息面上,诱因来自ESMO大会披露数据的成色。10月26日晚,映恩生物与BioNTech联合公布全球III期DYNASTY-Breast02顶线结果,核心品种DB-1303虽达到主要终点PFS,但官方将获益幅度描述为“统计学显著、但程度温和”,同时间质性肺病发生率高于既往研究;康诺亚CMG901的全球III期数据以LBA形式公布,总生存期获益明显,但PFS终点未达统计学显著。数据落地后前期涨幅转为兑现压力,两股成交额分别放大至7.98亿港元和7.53亿港元。
中资券商股普遍承压。中信证券(06030.HK)跌2.46%,招商证券(06099.HK)跌1.96%,广发证券(01776.HK)跌1.76%。
中信证券三季报为导火索:前三季度营业收入665.90亿元、同比增长18.60%,但第三季度单季营业收入168.98亿元、同比下降26.59%,净利润76.79亿元、同比下降20.19%,环比降逾四成。
涨幅榜上,内银与保险股逆势走强,为指数主要支撑。友邦保险(01299.HK)涨2.33%,工商银行(01398.HK)涨2.15%,中国人寿(02628.HK)涨2.14%,招商银行(03968.HK)涨0.86%,建设银行(00939.HK)涨0.81%。
消息面上,在成长板块调整背景下,资金继续向高股息资产集中。
煤炭股全线上扬,为日内最强细分。中国神华(01088.HK)涨2.36%,兖矿能源(01171.HK)涨1.54%。
消息面上,摩根士丹利10月27日报告指,中国神华首九个月纯利同比升约4.00%,第三季度纯利同比升3.00%至157.00亿元,大致符合预期。山西煤矿复产推进但安检仍严,叠加冬季供暖前补库需求及电厂库存偏低,预计短期动力煤价高位波动。
应用软件板块逆势活跃,大模型标的为日内最大单体涨幅。智谱(02513.HK)涨8.90%,报550.50港元,盘中最高见572.50港元;联想集团(00992.HK)涨2.94%。
消息面上,Anthropic于10月26日向美国证券交易委员会提交S-1招股文件,拟以代码“ANT”登陆纳斯达克,市场预期估值区间1.50万亿至2.00万亿美元,募资规模有望突破千亿美元。海外大模型资产定价锚抬升,带动港股国产模型标的重估。智谱此前披露,全业务口径年度经常性收入达18.00亿美元,2026年末ARR指引由24.00亿美元上调至30.00亿美元。
四、异动个股情况
峨眉山A:公司称持有公司500股股票即免景区和索道门票,还可享免费温泉、滑雪,住酒店打折等。
科瑞思:1、公司拟收购宏钢光电,切入光电子封装壳体赛道;2、公司小型磁环线圈重点应用于5G基站、WiFi6路由器、机顶盒及数据中心的交换机和服务器;3、公司参与的电感业务包括电感绕线、电感成品和相关自动化生产设备。
沪光股份:国际领先的汽车线束供应商,人形机器人项目首套样线此前下线。
胜通能源:公司控股股东将变更为七腾机器人。
桂发祥:公司实控人为天津市河西区国资委,是专业从事传统特色及其他休闲食品的研产销的中华老字号企业,产品包括以十八街麻花为代表的传统特色休闲食品,以及糕点、天津风味方便食品、甘栗及传统小食等其他休闲食品。
光洋股份:1、公司拟10亿建设新能源汽车及机器人用精密零部件项目;2、公司已获得小鹏飞行汽车X3项目定点,完成A样交样"。
国脉科技:1、公司主要从事物联网技术服务、物联网咨询与设计服务,与主流大模型服务商合作,构建深耕于社区养老以及居家养老场景的 AI Agent;2、公司注册地位于福建省福州市,已在开展6G关键技术的跟踪研究和人才培养;全资子公司福州理工学院“数字福建车联网实验室”是数字福建物联网领域首批省重点实验室"。
东贝集团:公司在洗衣机电机、空调电机、机器人关节电机等领域均有相关技术研发储备,人形机器人关节电机目前还处于研发测试阶段。
宏明电子:公司主要从事以阻容元器件为主的新型电子元器件的研产销,积极布局算力服务器领域,相关结构件产品已在国内头部产业链客户完成验证,并实现小批量供货。
盾安环境:公司液冷机组产品此前主要面向储能应用场景,第三季度净利润同比增长11.94%。
亚玛顿:公司是国内光伏镀膜玻璃、大尺寸超薄光伏玻璃的先行者,率先量产1.6mm超薄光伏玻璃并获评工信部制造业单项冠军,在轻量化、高透光特种光伏玻璃领域技术优势突出。
广百股份:1、公司是广州地区最大百货连锁零售企业,积极开发钻石DIY等定制商品,推出品牌IP盲盒;2、公司通过旗下广州商贸产业基金间接参股中科宇航。
茂业商业:呼和浩特零售市场龙头,旗下深圳地区的所有门店和成都地区的人东店、光华店为离境退税店。
国统股份:中国物流集团旗下,我国大型管道输水工程PCCP骨干供应商之一。
秦安股份:公司是新能源汽车发动机及变速器核心零部件供应商,参投墨现科技,后者主营压力传感器、机器人电子皮肤等。
凯中精密:公司正积极布局人形机器人、AI数据中心等战略新兴领域。
凯众股份:公司已组建研发团队,探索聚氨酯材料技术在机器人领域的应用机会。
天邑股份:公司主营PON智能网关、光纤连接器等光通信设备,前三季度业绩同比扭亏。
文投控股:公司影院业务推行“一店一策”创新和“影院+”业态,探索VR观影提升非票房收入,五棵松旗舰店为全国单店票房冠军。
曙光股份:汽车车桥及相关底盘零部件供应商,产品包括新能源汽车车桥、悬架系统模块、半轴及齿轮等。
海洋王:公司是深海特种照明设备供应商,旗下专设军品事业部,销售舰艇用各类专业照明设备,产品应用于 “神六”“神七” 等航天项目,技术延展至水下机器人及探测装备,适配全海深场景。
申达股份:上海市国资委旗下,纺织贸易业务供应链集成商,拟通过全资子公司申达投资、申达UK逐级对Auria Solutions Ltd.及其子公司增资2亿美元。
中谷物流:公司为国内排名前列的集装箱物流企业,第三季度净利润同比增长149.41%。
深 赛 格:深圳国资委控股的赛格集团旗下;公司主营业务包括以通信市场、电子专业市场为核心的电子市场流通业务。
江顺科技:1、公司的相关模具产品可以用于航空航天方向,参股20%公司昆山汇云在低空领域还在初期探索阶段;2、近期公司基于微通道挤压技术开发出新一代液冷模块,采用铝合金一体成型工艺,支持更窄流道(≤100μm)和更高热密度"。
大洋电机:1、公司已完成机器人关节模组方案设计;2、公司开发氢燃料电池关键零部件,可用于SOFC。
华新精科:公司铁芯产品已送样机器人关节电机,积极拓展机器人新兴应用领域。
横河精密:公司产品包括应用于扫地机器人的高精度齿轮箱及驱动系统。
大明电子:公司专注于汽车电子零部件配套领域,驾驶辅助系统产品包括方向盘控制总成、电子驻车总成等,已进入长安UNI系列、AITO问界系列等新能源车型供应链,主要配套长安汽车、比亚迪等整车厂商。
弘景光电:公司机器视觉产品已启动户外作业、家庭陪伴及具身人形机器人等应用相关在研项目并送样。
亚太股份:1、国内第一家拥有整套ADAS自主技术并率先实现量产的企业;公司以汽车主动安全技术为基础,布局汽车智能网联产业和新能源汽车产业,打造智能汽车环境感知+主动安全控制+移动互联的无人驾驶产业链;2、公司在今年北京车展上首次展出一款高度集成化的机器人模组,由48V电源、电机、传动机构、控制器及制动系统组成,其技术逻辑与公司EMB控制系统一致,均为机电一体化产品,可模块化设计适配汽车及机器人领域应用需求。