会员
 下载APP
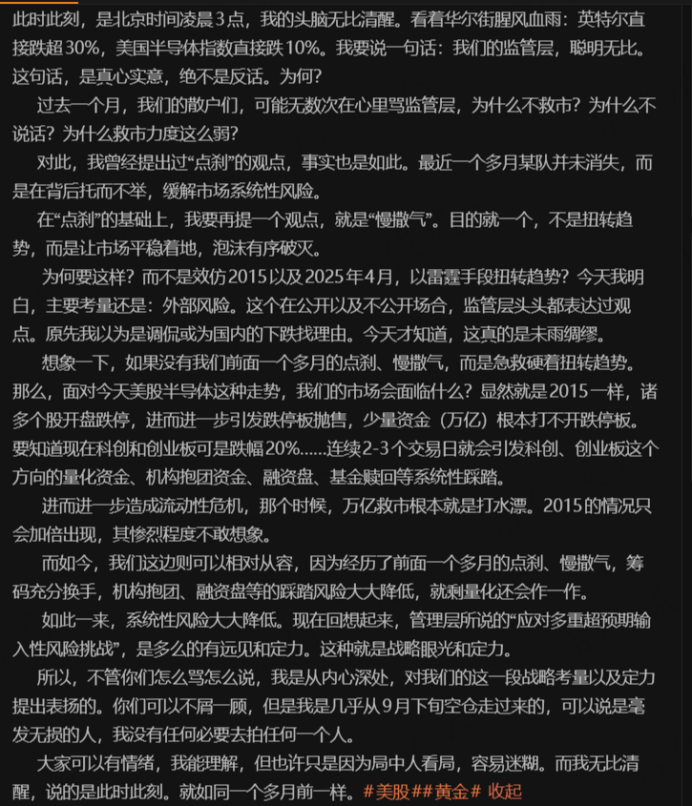
感谢国家监管层无比英明的决策,逆周期调控威力再现!
风险提示:
以下仅是个人观点和投资笔记记录思考,是意见,不是事实。勿要作为你的投资依据。
一、总体结构
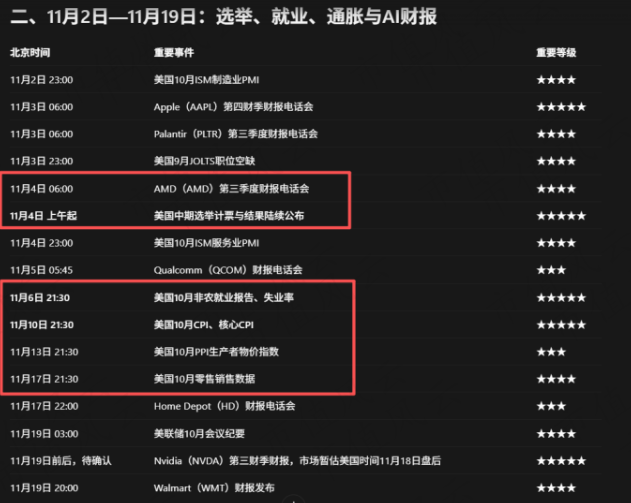
1. 海外风险:美国市场下跌与中期选举
美国正式进入下跌期,下周中期选举后,川普必然输掉一个院,迎来民主党对其的反攻和清算。
详细时间结构分析见上周的文章。
【数据补充|美国中期选举】
2026年美国中期选举投票日为11月3日,美国当地时间。
全部435个众议院席位及35个参议院席位面临选举。
截至10月30日,Decision Desk HQ模型预测民主党赢得众议院多数席位的概率为82%,预计获得239席。
以上是选前模型预测,并非确定的选举结果。
数据来源:Bipartisan Policy Center|Decision Desk HQ
2. 外部流动性与科技股风险
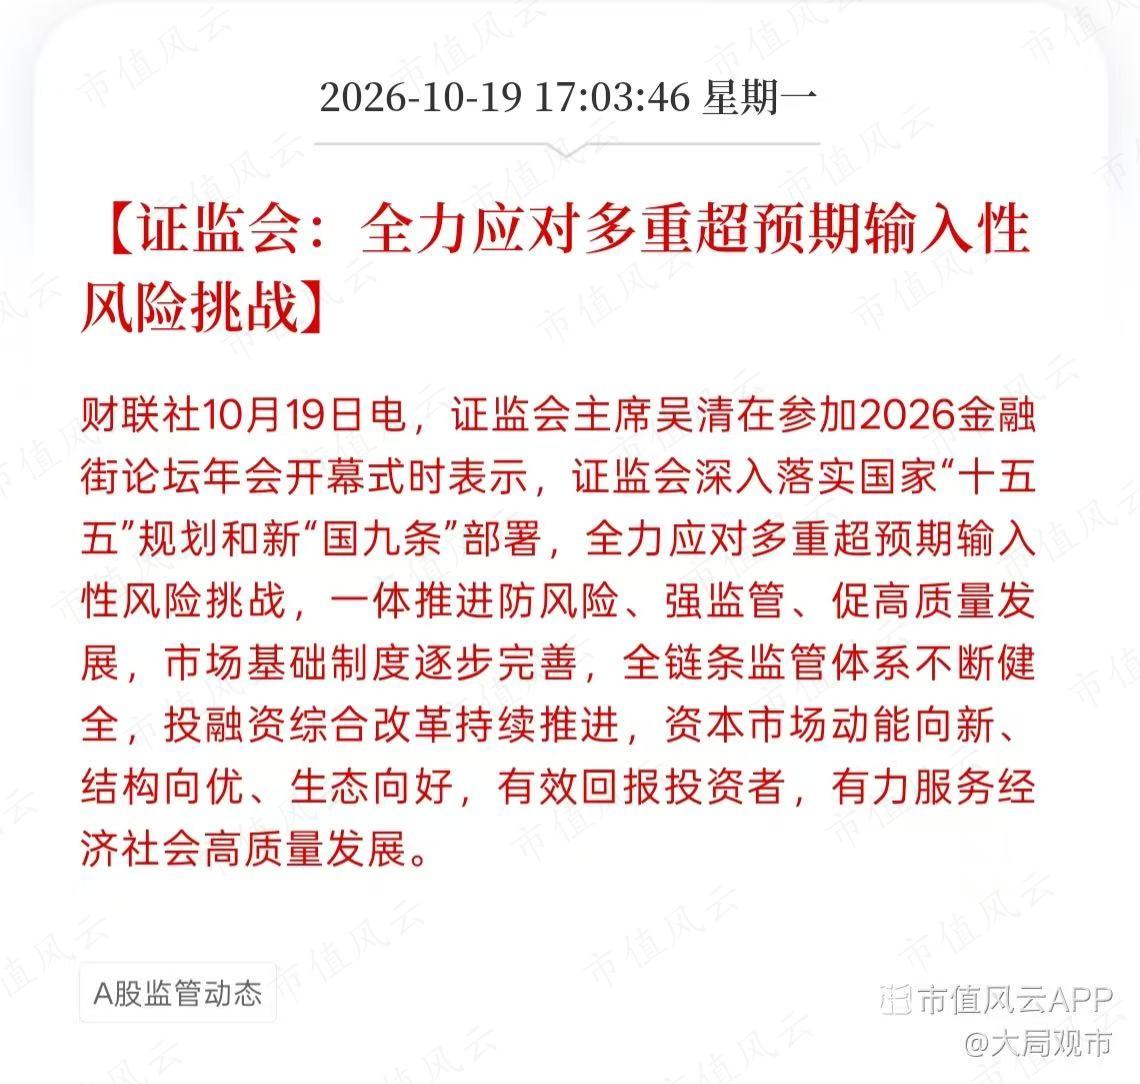
输入性风险在接下来将会拉满。
【数据补充|美股10月30日收盘】
| 指数 | 10月30日涨跌幅 |
|---|---|
| 纳斯达克综合指数 | -2.86% |
| 标普500指数 | -1.82% |
| 道琼斯工业平均指数 | -1.09% |
| 罗素2000指数 | -1.66% |
纳斯达克综合指数10月累计下跌约5.2%,美国科技股调整幅度明显扩大。
10月30日英特尔股价暴跌近29%,大型科技企业的AI资本开支也持续引发市场对投资回报的担忧。
二、A股市场:估值调整与板块分化
1. 科技龙头的估值位置
但是考虑到中际旭创、亨通等大票,均已跌到一个比较合适的市盈率区间。
【数据补充|10月30日估值快照】
| 公司 | 收盘价 | 市盈率 |
|---|---|---|
| 中际旭创 | 553.00元 | 25.15倍 |
| 亨通光电 | 42.42元 | 12.73倍 |
以上为行情平台披露的估值快照,不同平台可能存在计算口径差异。
2. 11月初市场走势预期
我个人的看法是
周一预计会有一个全市场级别的大低开,配合长下影见底。
而后非科技板块迎来企稳,27年周期反转的光伏企业接下来震荡式上涨。
其他非科技票震荡企稳。
科技票大概率面临持续失血,但大跌后续会减少。
【数据补充|A股10月市场表现】
截至10月30日收盘:
| 指数 | 10月30日跌幅 | 10月累计跌幅 |
|---|---|---|
| 上证指数 | -1.44% | -6.33% |
| 深证成指 | -2.73% | -15.94% |
| 创业板指 | -4.13% | -23.02% |
| 科创50 | -5.48% | -24.13% |
10月30日全市场成交额约1.69万亿元,超过4600只个股下跌。
与此同时,部分非科技板块出现逆势表现。10月30日白酒板块上涨约3.77%,航运港口板块上涨约2.91%,显示市场不同方向之间已经出现明显分化。
三、监管层表态:逆周期调控与市场预期
1. 从6月6日到10月30日的政策表态
相信本届管理层的定力。
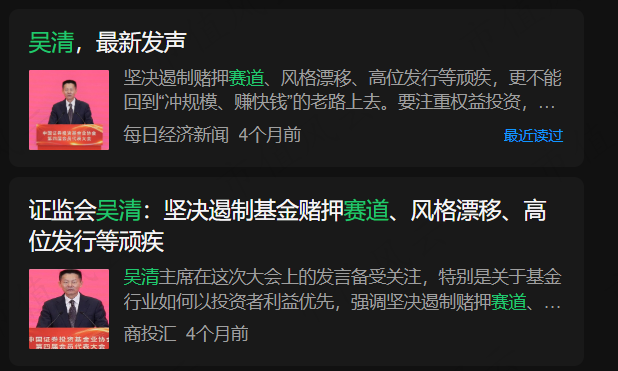
今年6月6号吴清主席说了坚决遏制押注赛道后,6月底开始科技集体下跌。
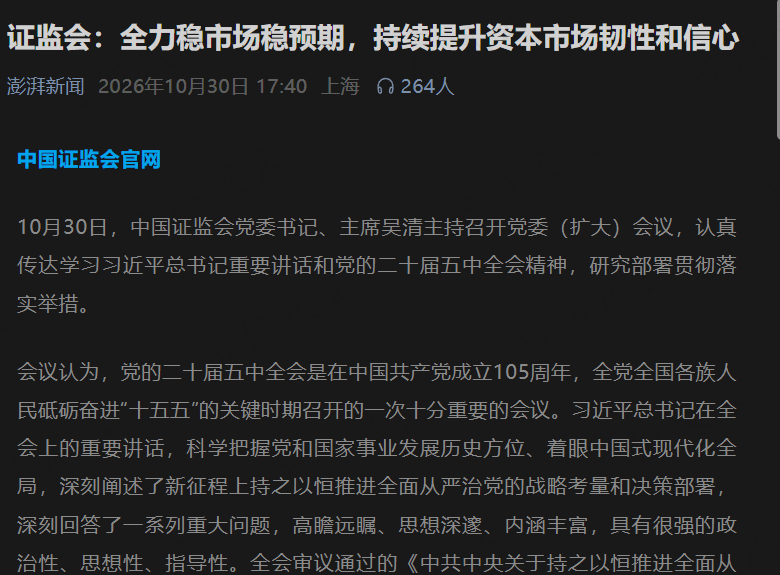
10月30号开会,证监会提及全力稳市场。
【数据补充|监管层两次重要表态】
2026年6月6日
吴清主席在中国证券投资基金业协会第四届会员代表大会上提出,要增强逆周期思维,坚决遏制赌押赛道、风格漂移、高位发行等顽疾。
这一表态主要针对基金行业的投资运作、风险控制及投资者回报机制。
2026年10月30日
证监会党委召开扩大会议,提出:
全力稳市场稳预期。
深化投融资综合改革。
完善全链条监管体系。
持续提升资本市场韧性和信心。
这表明稳定市场与预期已被明确列入监管工作要求,但具体政策措施、实施时间及实际效果仍需后续观察。
2. 中期选举后的市场预期
最迟中期选举后发力托举市场,出现第一个小平台。
风险提示:
以上仅是个人观点和投资笔记记录思考,是意见,不是事实。勿要作为你的投资依据。