会员
 下载APP
如果你打开哈尔滨电气(01133.HK)的估值页面,会看到一组互相打架的数字。
从盈利看,它的市盈率处在近十年 16.3% 分位——比过去十年里 83.7% 的时间都便宜;可从净资产和收入看,市净率处在 90.4% 分位、市销率 90.8% 分位,又比历史上九成时间都贵。
便宜还是贵?这不是数据错了,而是这家公司正在经历一场利润与股价的时间错位。这篇文章想做的,就是把 2016—2025 十年年报和 2026 年中报摊开,看清这个错位到底是怎么形成的、又会不会收敛。
关于本文:全部财务数据来自公司 2016—2025 年度报告及 2026 年中期报告(共 11 份);估值分位数据来自 getstockcheck.com;股价基准为 2026-09-21 收盘价 14.79 港元。文中金额除特别说明外均为人民币。
一、先看公司:十年画了一个深 V
哈尔滨电气与东方电气、上海电气并称中国电力装备「三大电气」。它的营收从 2016 年的 309.29 亿元一路滑到 2021 年的 212.25 亿元,五年跌了 31%;随后又用四年爬回 456.98 亿元,翻了一倍多。
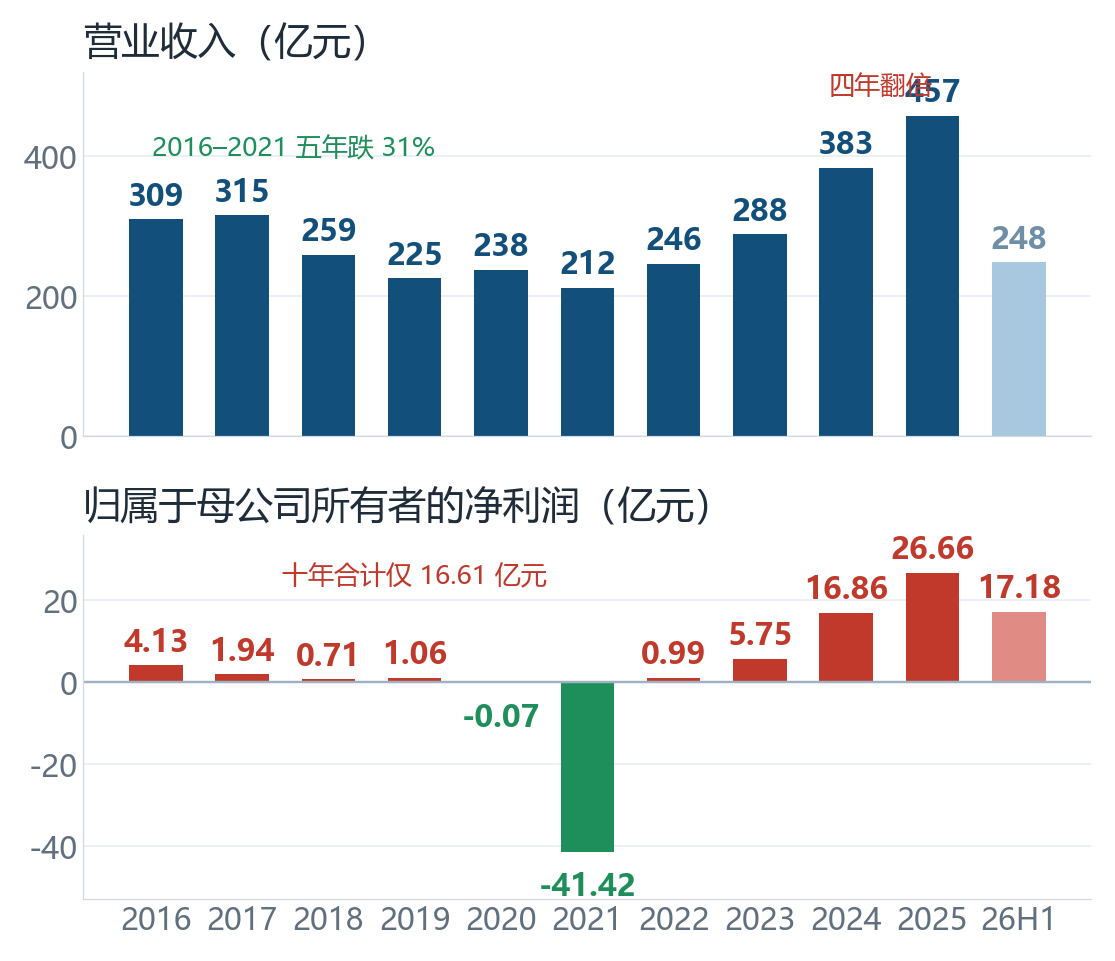
营收与归母净利润(2016—2026H1,单位:亿元)
真正扎眼的是下面那张利润图。2016—2025 这十年,公司累计只赚了 16.61 亿元,平均净利率 0.57%。原因是 2021 年一年就亏掉 41.42 亿元——海外 EPC 总承包板块毛利 −18.39 亿元,火电主机毛利率从 14.75% 崩到 2.66%,再叠加 9.01 亿元减值。前七年加总其实是亏损 31.36 亿元。
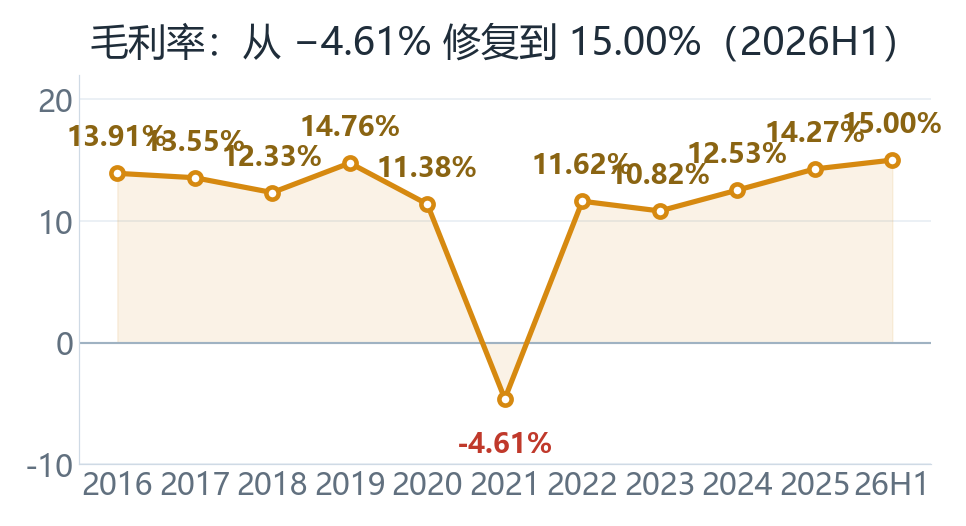
毛利率:从 −4.61% 修复到 15.00%
所以,「好公司」这三个字要分两段说。过去十年,它不是;最近四年,它才开始像。2024 年赚 16.86 亿元、2025 年 26.66 亿元、2026 上半年 17.18 亿元(同比 +63.47%),毛利率从 −4.61% 一路修复到 15.00%。
二、订单:十年里唯一一条一直在变好的曲线
如果说利润是大起大落,订单则是一条几乎单调向上的线:从 2020 年谷底的 270.90 亿元,连续五年爬到 2025 年的 646.30 亿元,订单/营收比稳定在 1.4—1.5 倍。翻译成人话:新单进来的速度,快于收入确认的速度,收入端有可见度。
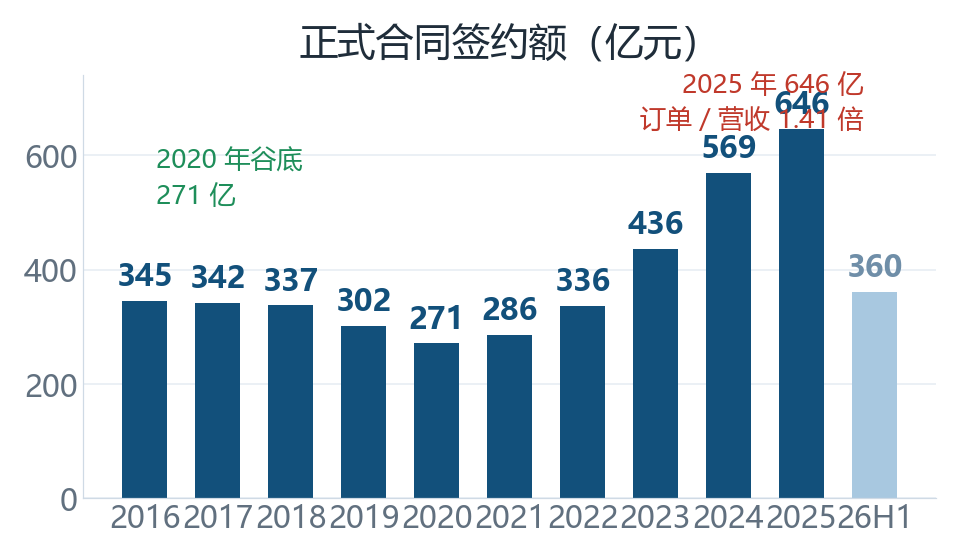
正式合同签约额(2016—2026H1,单位:亿元)
结构上更值得说的是核电:2025 年核电设备签约 86.09 亿元,同比 +81.62%。核电订单单价高、周期长、盈利稳定,是改善利润质量的关键变量。煤电则吃到「保供 + 调峰改造」的政策窗口,2025 年签约 242.82 亿元(+39.41%)。
但这里要埋一个伏笔:2026 上半年签约额 360.40 亿元,同比只增长 1.35%。相比 2023—2025 年的 +29.5%/+30.6%/+13.6%,这是明显降档,也是下一份财报最该盯的数字。
三、护城河:有,但没有定价权
哈电的真实壁垒集中在三处:大型水电国内市占率约 50%(连续多年第一)、煤电配套 30% 以上、核电常规岛主力供应商之一。这种基于资质、业绩与安全记录的准入门槛,短期不可能被打破。白鹤滩百万千瓦机组、全球单机容量最大的 500 兆瓦冲击式水轮机转轮,都是硬通货。
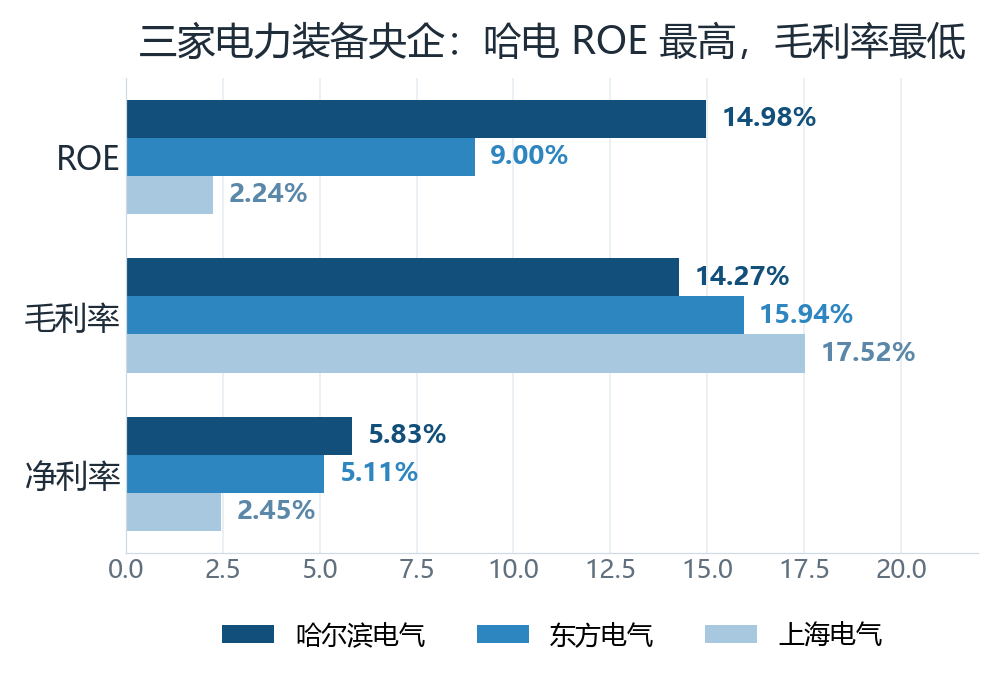
三大电气 2025 年 ROE/毛利率/净利率对比
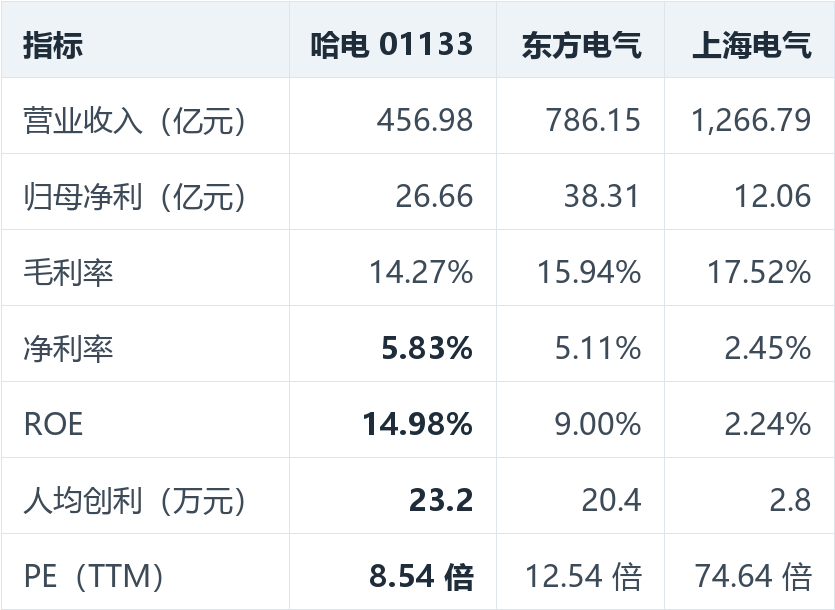
东方电气为 H 股口径,上海电气为 A 股口径,PE 不完全可比
这张表把哈电的位置说得很清楚:ROE 14.98%、人均创利 23.2 万元,三家里最高;但毛利率 14.27% 垫底,规模只有东方电气的 58%。它的超额回报不来自产品溢价,而来自「更少的人、更高的杠杆、更低的税率」。这不是定价权壁垒,是运营效率壁垒——能守,但扛不住周期。
还有一处不如同业:东方电气明确披露在手订单 1,403.1 亿元,哈电十年年报只披露当年签约额,从不披露在手订单总额。对投资者来说,可见度偏低。
四、管理层:功过分明,有一处硬伤
先说功劳。2021 年巨亏后,管理层主动收缩高风险的海外 EPC,把资源压回高毛利设备制造,「十四五」四项核心指标(营收、利润总额、签约额、劳动生产率)全部达标,营收和订单双创历史新高。公司还逐年列出「上年资本开支计划 vs 本年实际执行」的对照——这种自我核对在央企里并不多见。
再说硬伤。十年间两次大规模股本融资,都是向控股股东哈电集团发行内资股,且定价都远低于每股净资产。
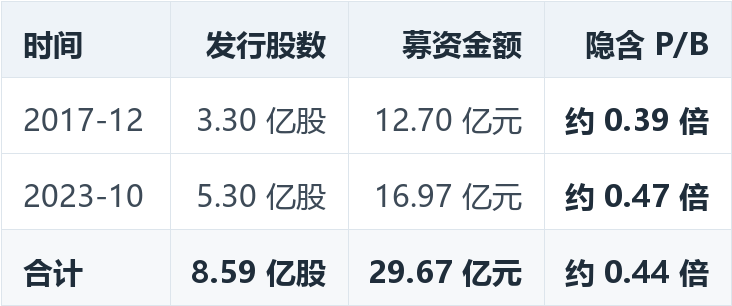
两次发行合计新增股本占发行后总股本的 38.4%
按 1 倍净资产定价,同样股数本应募到约 68.6 亿元,实际只募到 29.67 亿元,差额约 39 亿元。
:两次注入的都是真金白银的现金,且都发生在公司最缺钱的时候(2017 年燃机合资与核电技改、2023 年刚经历巨亏且负债率 79.9%)。这不是掏空,是「低价补血」——定价机制对老股东不公平,但现金是真的,公司也确实缓过来了。
但要公允地说另一面
还有一段容易被遗忘的历史。2018 年 12 月,控股股东提出以每股 4.56 港元私有化全部 H 股,总代价 30.81 亿港元。而当时公司净现金 104.70 亿元,H 股占 30.2%,对应净现金份额约 36.8 亿港元——出价连账上属于 H 股股东的净现金都没覆盖。2019 年 7 月,接纳率仅 88.32%,未达 90% 门槛,私有化失败。
结果是拒绝的人赢了:要约失效时股价 3.81 港元,今天 14.79 港元,是要约价的 3.24 倍。但这段历史也留下一句话——大股东有在低位把公司收回去的动机与先例。
分红:从一毛不拔到三成派息
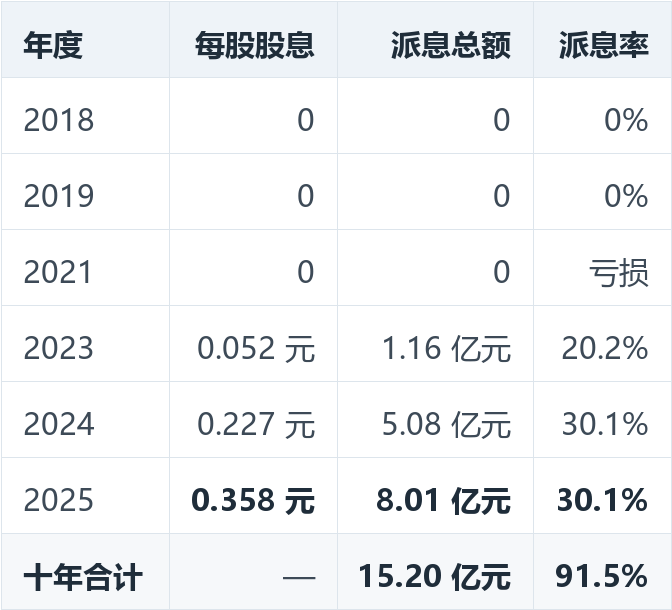
十年累计派息 15.20 亿元 vs 累计净利 16.61 亿元,但 97% 集中在近三年
派息率从 10% 提到 30%,绝对额创历史新高,改善是真实的。但它是跟着业绩走的被动结果,而不是稳定的股东回报政策——2018、2019 年公司有盈利却完全不派息。横向看,东方电气 2025 年派息率 47.84%,哈电的 30.1% 仍明显落后。
五、价格:一半市值是账上的现金
现在到了最反常识的部分。截至 2026 年 6 月 30 日,哈电货币资金 201.09 亿元、借款总额仅 42.82 亿元,净现金 158.27 亿元。而总市值只有约 284.5 亿元人民币(330.75 亿港元)。
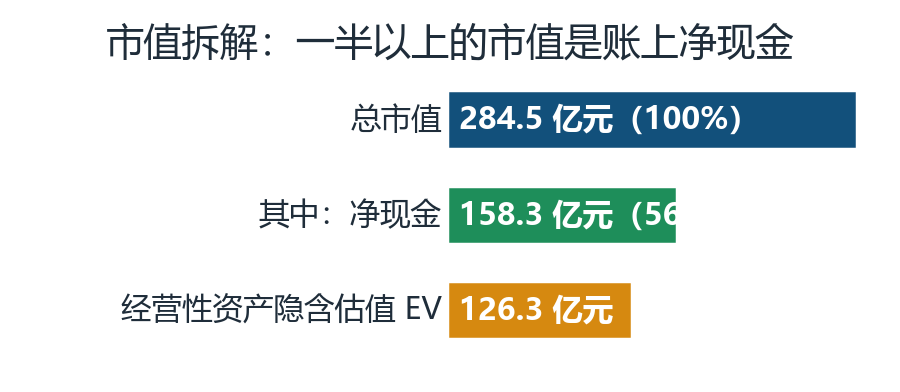
市值拆解:净现金占 56%,经营性资产只被定价 126.3 亿元
换句话说,买入这只股票,一半以上的钱当场就变成了公司账上的现金。剩下 126.3 亿元,买下的是一家年赚 26.66 亿元、年收 456.98 亿元、年签 646.30 亿元订单的经营主体。按机构一致预期 2026 年净利 34.04 亿元算,扣除现金后只有 3.71 倍。
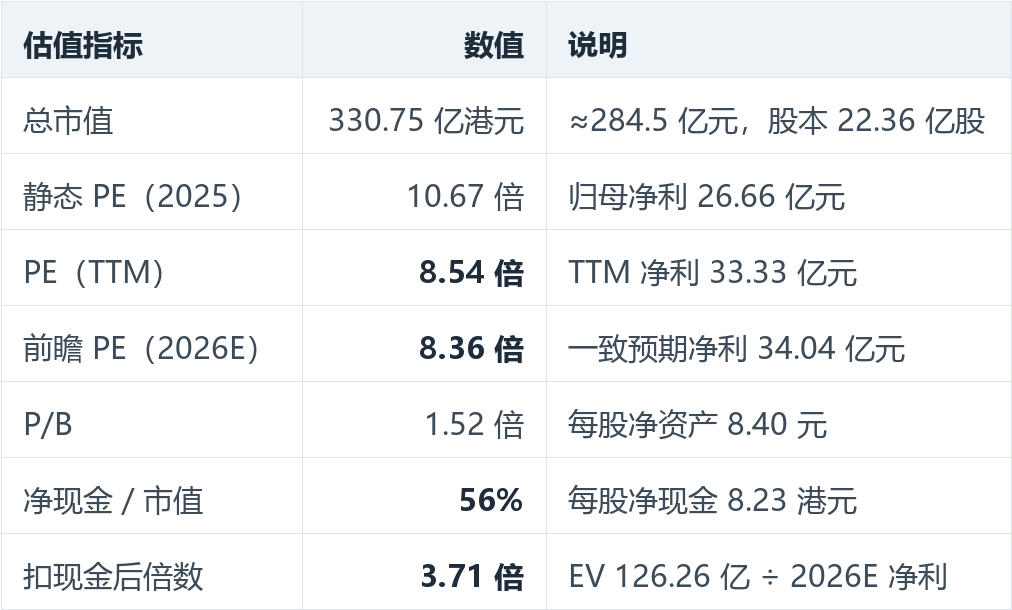
股价基准 2026-09-21 收盘 14.79 港元,汇率 1 港元 ≈ 0.86025 元
更耐人寻味的是,这种「市值低于净现金」的状态不是偶然,而是持续了九年。
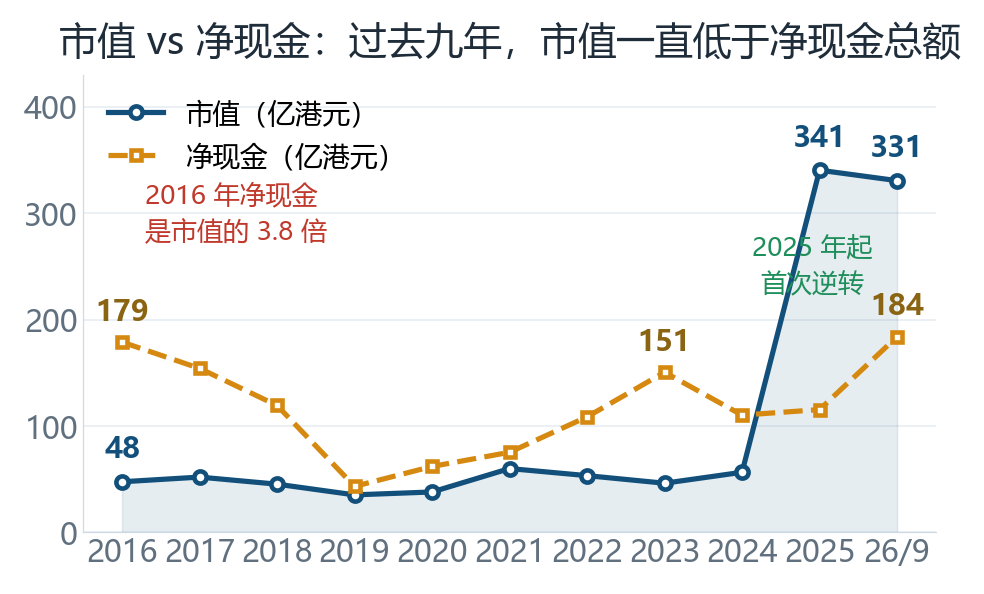
市值与净现金的十年赛跑(亿港元)
2016 年,公司账上净现金是市值的 3.8 倍;此后九年,市值长期低于净现金总额——市场等于在说「这家公司的经营性资产不值钱,甚至是个负数」。真正的逆转发生在 2025 年。这也解释了为什么 2018 年那次私有化会有人愿意接受:在那样一个长期折价的环境里,4.56 港元看起来已经不低了。
六、把估值放回十年历史:一个说便宜、一个说贵
上面的数字都是横向切片。要判断当前估值在历史上到底处于什么位置,得看分位数。getstockcheck.com 给出的历史分位数据,恰好呈现出一组方向完全相反的信号。
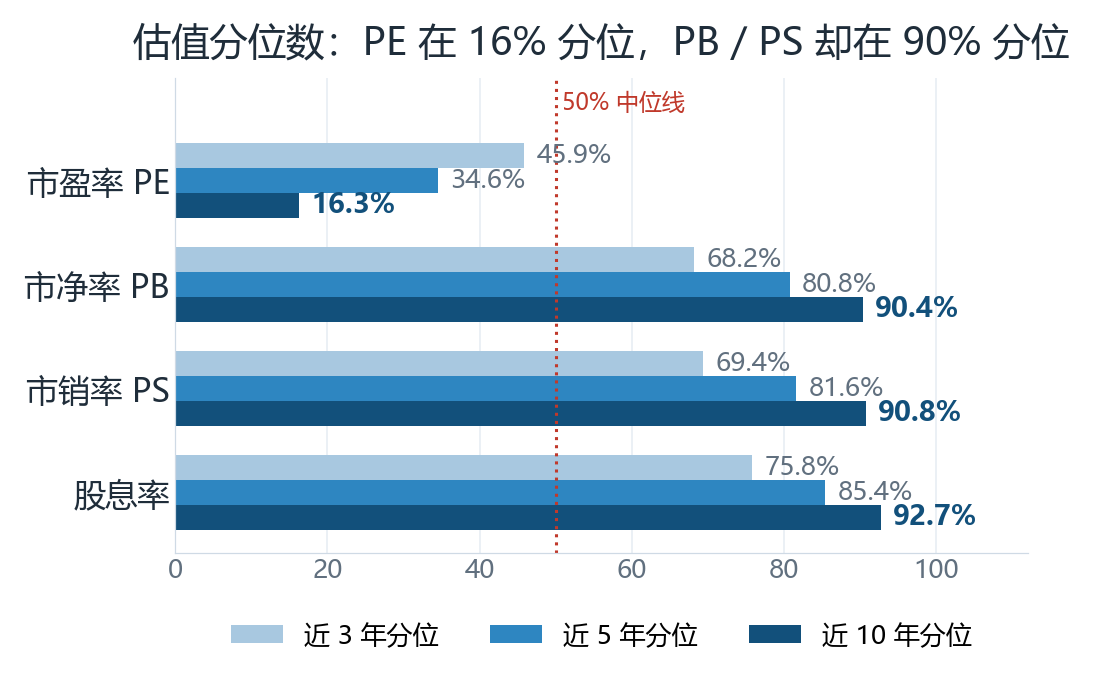
估值历史分位:PE 在 16% 分位,PB/PS 却在 90% 分位(数据来源:getstockcheck.com)
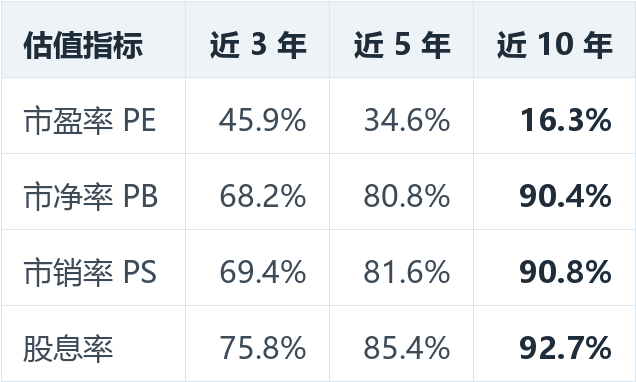
数据来源:getstockcheck.com,截至 2026-09-21。分位数越高代表当前指标在历史区间中越高
读这组数据要小心一个方向问题:对 PE/PB/PS 来说,分位越高=越贵;对股息率来说,分位越高=股息越高、回报越好。所以这张表实际在说三件事。
第一,按盈利算,它处在十年最便宜的 16%。这不是因为股价跌了——恰恰相反,股价从 2024 年末的 2.53 港元涨到今天的 14.79 港元。真正的原因是分母跑得更快:TTM 净利已经做到 33.33 亿元,而十年前后七年的平均盈利几乎可以忽略。分母的爆发,把 PE 压到了历史低位。
第二,按资产和收入算,它处在十年最贵的 90%。净资产和营收这十年只增长了不到 50%(营收 309→457 亿元),股价却涨了 4 倍。分子跑得比分母快得多,PB 和 PS 自然被推到历史高位。市场买的是「未来会赚多少」,不是「过去赚了多少」。
把市盈率放到一边,单看市净率这条线会更直观。下面是 getstockcheck.com 给出的 PB 面板,从近三年到近十年,位置逐级抬升——窗口拉得越长,越显得贵:
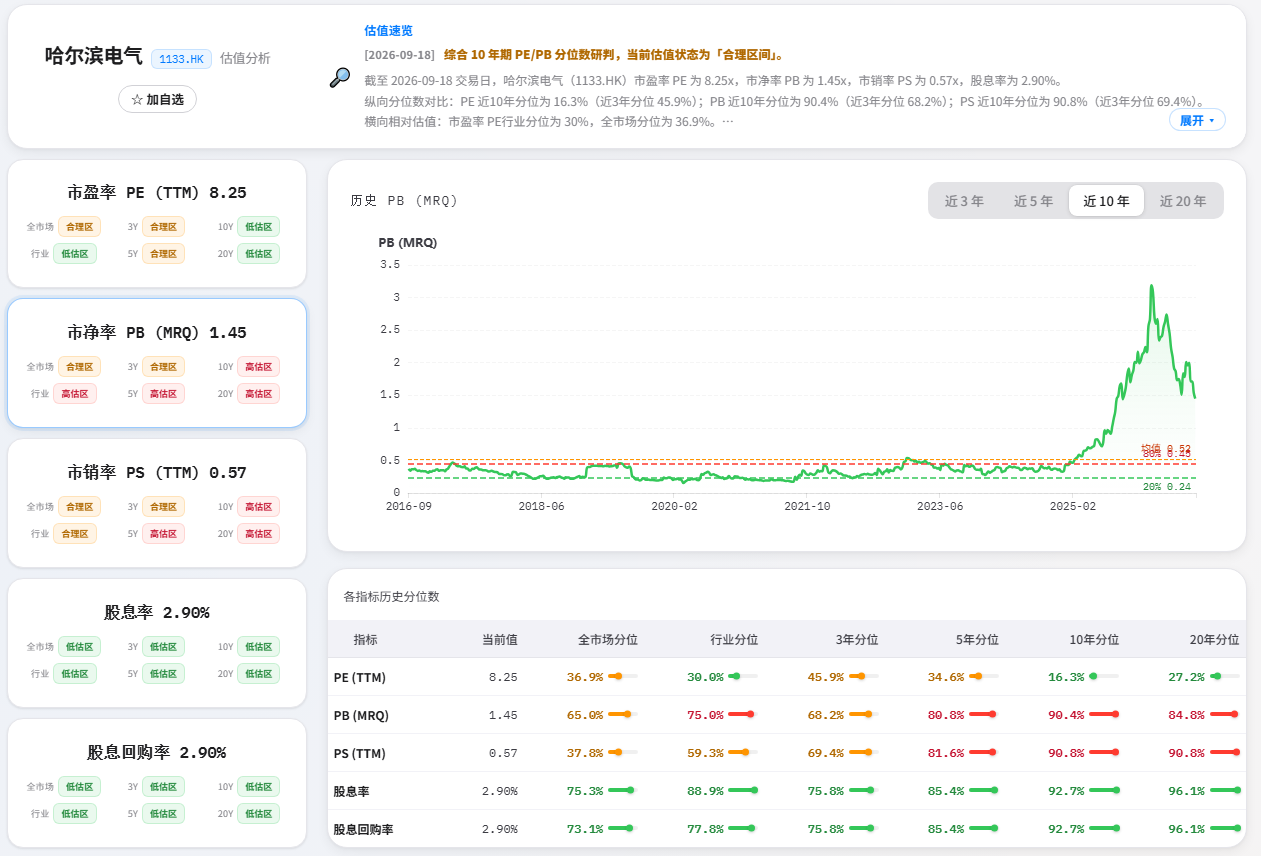
市净率(PB)历史走势与当前分位,数据来源:getstockcheck.com
第三,股息率处在 92.7% 分位,是这组数据里最干净的一条。它意味着当前股息率比过去十年九成以上的时间都高——对应的正是前文说的派息率从 10% 提到 30%。
把股息与回购合并成一个「股东回报率」的口径看,是同一条上升趋势:
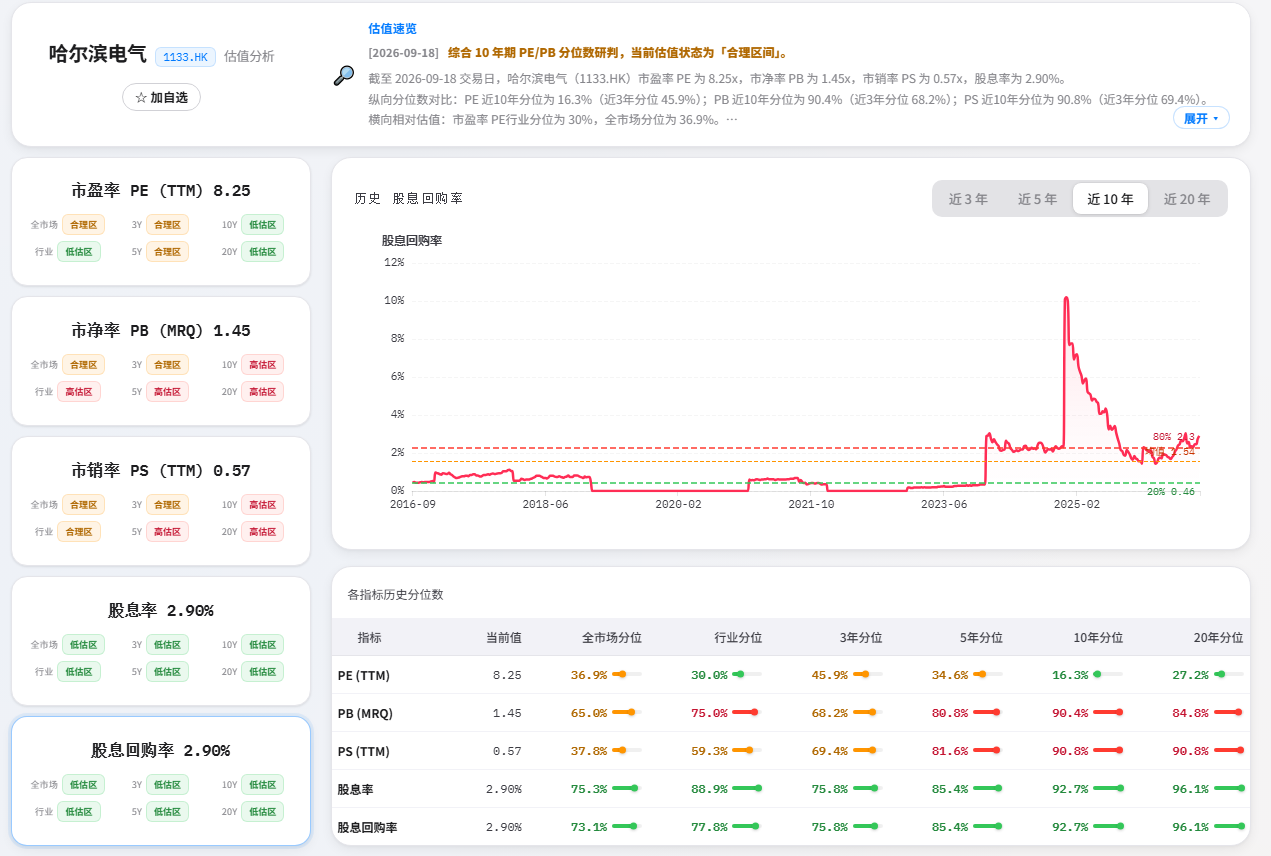
股息回购率历史走势与当前分位,数据来源:getstockcheck.com
分红改善这件事,被一个独立数据源交叉验证了——它不像盈利那样可以靠减值转回和税率调节,是财报里最难粉饰的一栏。
把矛盾解开,结论是这样的:
这也正是扣现金后 3.71 倍这个数字的意义:如果相信 2026 年 34 亿元的盈利预期,那么当前价格里包含了极大的怀疑;如果不相信,那 PE 的低分位就只是一个会计幻觉。PE 的 16% 分位是「已经兑现的利润」给出的便宜,PB/PS 的 90% 分位是「尚未兑现的预期」给出的溢价。两者并不矛盾,它们描述的是同一件事——市场刚刚开始相信这家公司能持续赚钱,但还没有为这个相信付太多钱。
七、最不便宜的一项:自由现金流
到这里为止,哈电都很便宜。但有一个指标会立刻把人拉回现实。
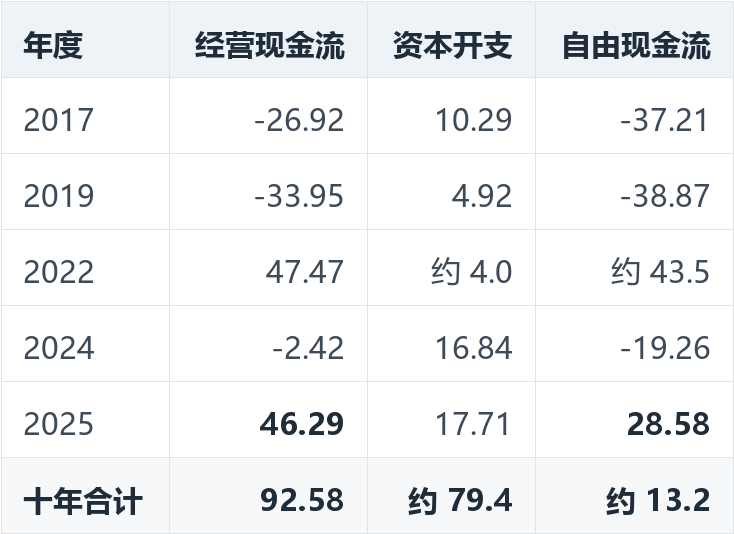
单位:亿元。十年自由现金流年均不足 1.4 亿元
按 2025 年单年算,P/FCF 是 9.96 倍,扣现金后 4.42 倍,不贵。但按十年平均算,市值/FCF 超过 200 倍。根源在于工程总承包业务垫资、存货与合同资产占用巨大(2026H1 存货 202.50 亿元、合同资产 107.04 亿元)。
积极的一面是,2026 上半年经营现金流 63.48 亿元,已超 2025 全年。支撑它的是合同负债(客户预付款)从 340.85 亿元升到 370.37 亿元——本质是客户在为未交付的设备提前打款。这也提醒了一件事:账上那 158 亿元净现金,并不全是可以自由分给股东的钱,它很大一部分是客户押在这里的交付保证金。
八、利润里的三个「非经营」因素
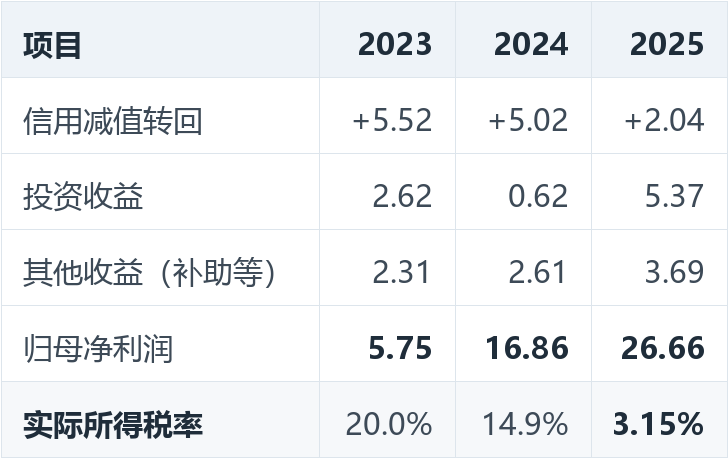
单位:亿元。三年减值转回合计 12.58 亿元,占同期归母净利 25.5%
三个必须知道的事实:
减值转回贡献了四分之一的利润。
② (利润总额 27.33 亿元,所得税 0.86 亿元),靠的是 2021 年亏损弥补 + 研发加计扣除 + 高新优惠。2026 上半年已回升到 16.3%,未来若回到 15—20%,将直接压缩净利 3—4 亿元。
投资收益 5.37 亿元,占利润总额 19.6%
① 2021 年集中计提 9.01 亿元,随后三年陆续转回 12.58 亿元——计提在亏损年,转回在盈利年。2025 年转回额已从 5.52 亿降到 2.04 亿,这个一次性红利正在耗尽。
2025 年实际所得税率只有 3.15%
③ ,是第三大利润来源,可持续性存疑。
九、风险清单:便宜是有原因的
把话说回来,市场给出这个价格,也有它的道理:
1. EPC 旧病可能复发。工程总承包板块 2025 年收入翻倍至 79.22 亿元,但毛利率仍是 −0.22%。规模做大而毛利率不改善,2021 年式的巨亏就有重演可能。
2. 三重顺风同时减弱。低基数、减值转回、超低税率,这三样在 2026 年会明显退潮,利润增长必须靠真实经营。
3. 签约额增速已降档。2026 上半年 +1.35%,远低于前三年。合同负债 370 亿元既是缓冲也是约束,新单放缓会立刻传导到现金流。
4. 海外波动。2026 上半年出口订单 48.62 亿元,同比 −59.05%;出口收入占营收 16.75%,汇率与项目国政治风险不可忽视。
5. 治理折价。两次 0.44 倍净资产定增、一次低于净现金的私有化要约,未来不排除再次发生类似安排。
6. 流动性极差。H 股只有 6.76 亿股(占 30.2%),换手率 0.96%,单日成交约 9,556 万港元;52 周振幅从 8.62 到 28.47 港元,3.3 倍。大资金进出困难。
结语:一份带着代价的便宜
回到开头那个矛盾。PE 的 16% 分位和 PB 的 90% 分位,其实是同一枚硬币的两面:这家公司刚刚用四年时间证明了自己能赚钱,而股价已经先涨了四倍。市场现在付的,是对「这四年能不能延续」的定价。
支持看多的证据是硬的三条:订单 646 亿元覆盖营收 1.41 倍、毛利率从 −4.61% 修复到 15.00%、2026 上半年经营现金流 63.48 亿元创纪录。支持谨慎的证据也是硬的三条:十年只赚 16.61 亿元的历史、两次低价定增的治理记录、十年平均不到 1.4 亿元的自由现金流。
覆盖它的 7 家机构目前全部给出买入或优于大市评级,目标均价 25.85 港元。但机构目标价本身也建立在「盈利延续高增长」的假设之上,与上文列的三条不确定性同源;一旦假设松动,目标价与现价之间的空间会同步收窄。更根本的一点是:便宜和「很快变贵」是两件事——小盘 H 股、治理折价、历史包袱,任何一样都足以让低估持续很久。
一句话总结哈尔滨电气是一家刚刚从十年低迷里爬出来、价格仍反映出过度怀疑的老牌电力装备央企。低估值是真实的——净现金占市值 56%、扣现金后仅 3.71 倍前瞻净利;:火电设备的资本开支上行周期终有尽头,工程总承包板块毛利率仍为负、利润波动极大,3.15% 的实际税率也终将回归常态。在这三条被逐一验证之前,这个折价更像是市场对不确定性的合理定价,而不是一份可以闭眼捡的便宜。真正值得盯住的,是订单增速、EPC 毛利率与实际税率这三个数字接下来的方向。
但低估不等于安全边际,因为未来盈利远没有估值看上去那么确定
数据来源1. 财务数据:哈尔滨电气 2016—2025 年度报告及 2026 年中期报告(共 11 份),经结构化提取并交叉校验;年报「财务摘要」表单位为人民币千元,本文统一换算为亿元。2. 估值历史分位数据:getstockcheck.com (截至 2026-09-21)。3. 股价、市值、PE(TTM):2026-09-21 收盘,14.79 港元、总市值 330.75 亿港元;汇率按 1 港元 ≈ 0.86025 元。4. 机构盈利预测与目标价:2026 年 4—9 月公开研报(瑞银、汇丰、花旗、国元、华泰金控、中银国际、中信里昂),一致预期 2026/2027/2028 年归母净利 34.04/38.30/42.75 亿元。5. 同业数据:东方电气 2025 年营收 786.15 亿元、归母净利 38.31 亿元;上海电气 1,266.79 亿元、12.06 亿元。东方电气为 H 股口径,上海电气为 A 股口径。
免责声明本文基于公开披露信息整理与分析,仅供研究参考,不构成任何投资建议或买卖要约。文中对未来业绩的判断基于历史数据与公开预测,存在不确定性,投资者应独立判断并自行承担风险。