会员
 下载APP
满囤按:
虽然同样在部分科技股上套得死死的,满囤依然坚信科技股牛市没有结束,至少还有一波深跌后的强力反弹。
尤其是坚定看好的科创板方向。
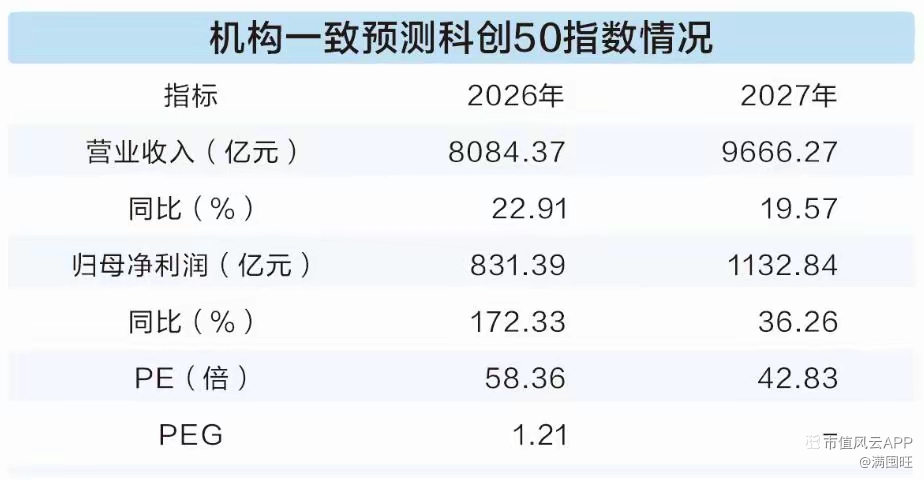
本周四我已经正式满仓了。最近总是有人问我,局面看起来乱糟糟的,为什么一定要进去抢反弹呢?主跌浪为什么一定要做呢?等到真正的底部不好吗?
问的大多数人都很困惑,因为在多数人的经验里,主跌浪意味着泥沙俱下,意味着接飞刀,意味着再等等。这些经验都没有错。只是对我而言,我觉得差不多了,所以我进场了。
其实绝对的底部位置是很难把握的,很多人现在说的是再等等,但实际真的到位后的机会只有一瞬间,即使真的跌倒位了,他们也很难买到绝对低点,很多人等着等着机会就过去了,甚至会在反弹顶部反而追进去。
先看历史规律,本轮下跌形态极度接近于2015年,只是当时创业板是移动互联网泡沫集中的地方,加上场外配资杠杆连爆,所以15年跌的更多。但现在并没有这么多的杠杆,所以幅度相对一点。但从形态和时间分布上看,基本跟2015年完全一致。从绝对的幅度上讲,当前的下跌幅度已经来到了2018年和2021年的下跌幅度附近。这个主跌浪的幅度,我觉得是足够了。

所以我相当于是已经先进去了,试一下到底能否在这里筑底。
为什么一定要在支撑位这么坚决地进场?
这是交易策略决定的。我的策略其实就是在判断支撑位的附近,主动进去试一下。加上我本身是偏左侧交易的人,基本上来到我认为合适的价位,我就会激进测试。
这一次判断下来上证支撑位在3700点到3800点附近。其实上周五盘中就来到这个区间了。我的仓位已经分了三笔打满:上周五一笔,本周二一笔,本周四一笔,周四的时候已经来到满仓状态。我自己合计算了一下,平均成本差不多是3760点左右。而上证现在比较抗跌,虽然上证还在3716点,但本周手里的持仓已经出现了接近4个点的亏损。
复盘来看的话,这一次抄底稍微早了一点,并没有等到悲观情绪极值,或者这个情绪悲观的程度超过了我的预期。但本周末的时候,我看各大指标基本上已经来到了情绪极值点附近。抄底早了一点,但好歹等到了情绪极值点。
而支撑位从来不是一个精确的点。它是一个区间,是过去一段时间里所有人成本交汇的地方。你很难算准哪一根针才是底,只能在一个大概的位置,用仓位去表达自己的判断。对我这样偏左侧交易的人来说,这件事的代价,是进场之前就想清楚的。
左侧交易中额外的付出成本,这个是没办法的事。就比如说当我在9月8日发文《A股已具备牛市第一阶段特征》的时候,实际上A股在924以后才起来。去年11月30号的时候,我就发文《五大异象共振,A股变盘在即?》,但实际12月中旬A股才起来。
早一步,就要多熬一段。这一段试错成本是必须要承受的。
ETF的救市
其实在这一轮下跌中,ETF资金一直在积极地买入,但之前都是小碎步式买入,直到周四出现了一定的手法变化。之前的买入大头集中在科创50和创业板指,且量较少。但从周四之后开始,沪深300占据了大头,且有较为明显的量的增长。

国庆节前后已经有1633亿的ETF资金净流入,从图上看很明显,ETF净流入已经有了抬头的趋势。本周权益类ETF资金净流入881亿,主要集中在周四周五两天。光看周四周五的速度来看,其实这个力度是足够的。
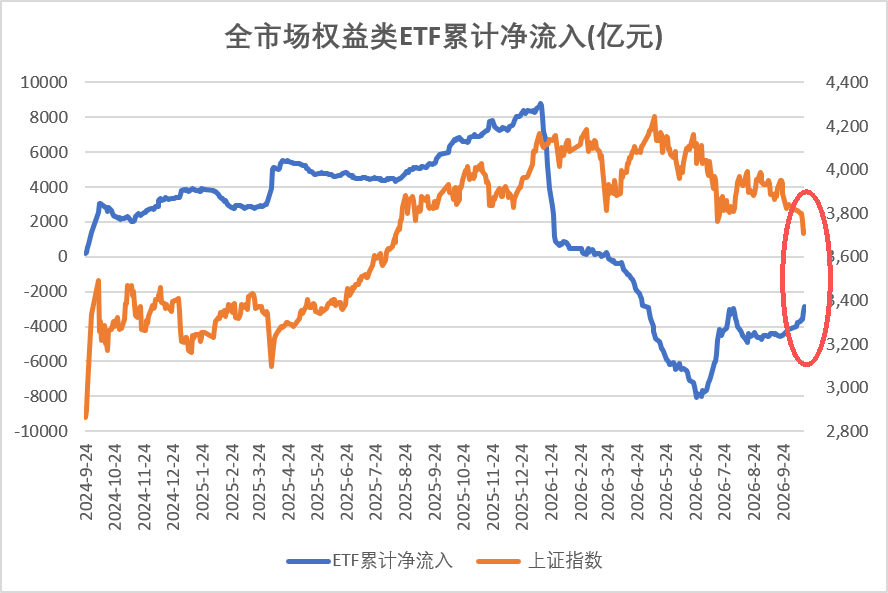
历史上单周2000亿、平均每天400亿的资金流入,可以帮助趋势进行逆转。去年4月7日那周ETF资金净流入1898亿,今年7月17日那周ETF资金净流入2085亿,力度上来讲已经足够了。历史上ETF也完全领先于市场走势,按照ETF资金的择时在历史上是高度有效的。
当前的救市力度其实已经足够,就看后面是否坚决了。当前我有点怀疑上面的心理阈值是3700左右,因为周四周五两次出手都在3700跌破的位置。
现在唯一的问题是,周五晚上的时候,美股又崩了,所以下周一大概率是低开,还不确定救市的力度和市场情绪的反馈,这一次的试错成本相对高了一点。这个我也认。交易本来就是在不完整的信息里下注,你只能要求自己赔率合适,不能要求自己每次都踩在最低点。
所有人都在看空的时候
我现在网上看了一圈下来,几乎所有的主流舆论都是主跌浪还没有结束,还得再等等。我感觉好像全网没有人敢在这里说自己已经是满仓运行了。全市场的大V,基本上都是较低仓位观望状态,说自己是半仓以上的都很少很少。全市场我好像已经是独一份的满仓了。
这件事在我看来,反而是一个信息。它表明,场外潜在的可以加仓的力量,可能是足够的。
本号一般情况下都是跟全市场的主流舆论唱反调的。924前两周的时候,我发文说A股会迎来一波牛市,我感觉几乎所有的人都觉得不可思议。今年6月份的时候,唱空科技股,而到后面几乎所有人都是劝我买科技的。对于我来说,逆向交易的思维已经刻在了骨子里,根深蒂固了,无法改变。
但当前舆论环境下,不要看主流的大V一直在看空,但实际上他们不会告诉你,他们自己是不是6月份就减仓了的。他们可能是跌的扛不住了才忍不住剁了,然后开始转为看空状态。很多人我观察下来9月份还在看涨,跌到这会反而开始看空了,这种涨了看涨、跌了看跌的行为比比皆是,这很正常。这本质上是悲观情绪发酵的一种体现。
最重要的仓位管理技巧
投资里面最重要的核心技巧,就是要让自己的仓位呈现正金字塔型。在上面的位置,仓位是要低一些的;在下面的位置,仓位是要高一些的。
其实说投资要“高抛低吸”是一句废话,但正确的做法就是自己感知的相对高位减点仓,相对低位加点仓。
而当前位置其实已经处于去年8月份以来的绝对低位了,所以这个位置是应该保持适当高仓位的。
很多无法减仓的机构,有绝对仓位下限的机构,会在高位选择买入一些银行为代表的红利板块,用低贝塔的方式进行防守。在高位这么做,我觉得是合适的。但在现在这个位置,我觉得没有必要强行用红利防守。底部的贝塔应该比顶部的贝塔要高才行。红利涨跌20%就已经是较大的波动了,而科技动不动就是40%以上的波动。如果你是在顶部选择了买科技,在底部反而去买红利防守,就犯了最基本的原则性错误。
这句话说起来简单,做起来很难。因为底部之所以是底部,恰恰是因为它看起来最不像底部。在那个时候加仓,需要的不是预测能力,而是敢于逆向投资的勇气。
即使这里弹簧破位了没撑住,有效跌破了3700点,市场往3500点的下个支撑位靠拢,我估计也是会保持相对的高仓位,只留少部分机动仓位,防止极限的意外情况发生。
风险是有先后的
美股那边确实存在一定AI泡沫的风险,本周美股也大跌了,周五纳指跌了2%,美股SOX费城半导体指数跌了4%八连跌,而八连跌是费城半导体指数2006年以来的最长连跌历史纪录。
但是因为我们这边其实已经跌破了这一轮的起点位置,创业板的年初至今回报率已经是-13%,已经跑输主流指数,科创50的年初至今回报率也只有1%了。其实风险已经完全释放过了。
至于我们这边为什么要这么早地释放AI风险,我觉得一方面跟ETF资金的操作手法有关,另一方面跟我们这边毕竟没有进行国产AI秩序的大规模资本开支,走的更弱一点是可以接受的。
或许美股和韩股还有调整风险,但是我们这边早就已经提前跌过了。韩国综合指数年内收益还有34%,费城半导体指数的年内收益还有57%。现在A股的这些虽然还是一个情绪上的映射,但是从资金分布和博弈的角度来讲,根本就是两回事了。
同样一个"AI泡沫",放在不同的市场里,处在完全不同的位置。别人是涨过之后的回调风险,我们是主跌浪的尾声或余震。看起来是同一个词,实际上不是同一件事。
底部是为了把所有人洗出去
其实我认为,主跌浪最后这个底部存在的意义,就是要把所有人都洗出去,所以最后的底部往往都是最折磨的时候。但因为是急跌下来的,急跌必有反弹,所以这轮反弹的确定性也是最高的。
是的,未来这个位置如果上涨,那么一定是因为有人割肉了。当割肉的人都已经来到极致了,没有更多的抛盘了,那么就可以开始上涨了。未来可能有一些人会又因为三根阳线的信仰重新入场,但那是后面的事情了。
其实当前的位置就是压倒骆驼的最后一根稻草,看起来不多,实际上是最令人心态崩溃的。未来主要的见底指标,其实我个人感觉就是要把所有人都洗出去才行。
这个支撑位的本质,是过去一段时间所有人的最低成本。因为已经跌破了所有人的成本价,很多人要么就割肉,要么就选择完全不看账户了。当完全不看账户的人比例增加了以后,就没有人可以卖了,它就找到支撑位了。
未来上涨的原因,只会是因为有足够的人都已经卖掉了,已经完成了出清,已经看不到乐观者了。而悲观情绪总归是过度,等事情过后,总有一些人会回来。
但是这些人要全部回来,要再创一次新高,总归是有难度的。所以,只会是反弹。
写在最后
最后需要注意的是,这一波反弹结束后,基本上就是本轮牛市的最后离场位置。按照历史规律,如果这波反弹的延续性好,可能能够持续半年时间走一个双顶。但如果反弹的延续性差,大概率只会持续3个月左右就结束了,双顶都无法达到。如果是走15年的剧本,那么在B浪的高点8月18号那天就会遇到阻力。而18年和21年还有走双顶的机会。
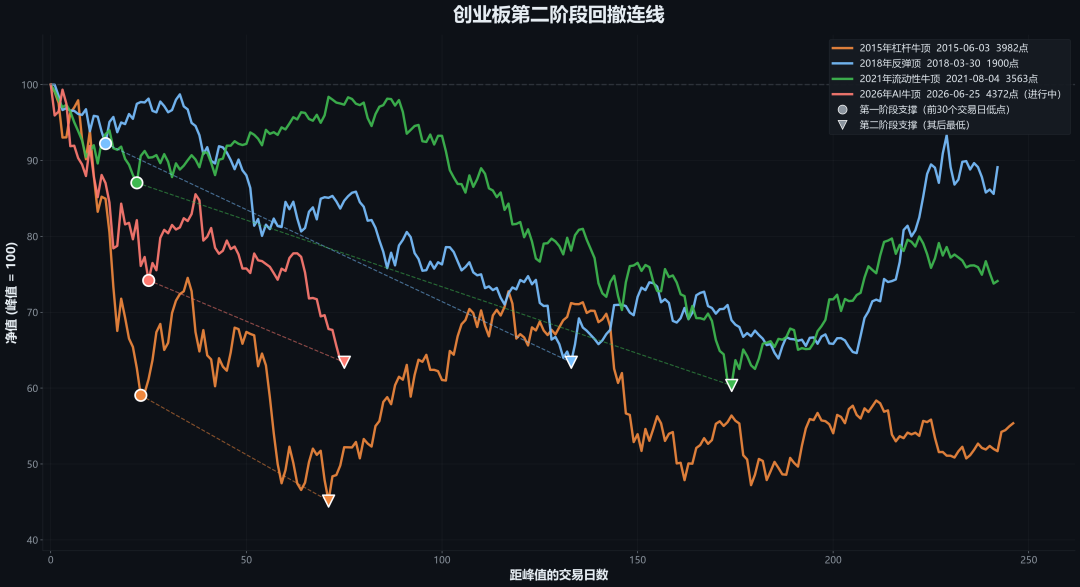
如果这次反弹最后没走,我觉得可以参照21年后白酒医药的走势,未来一次次反弹的高点只会越来越低,长长的下跌通道要三五年后才有见底反转的可能性。
写到这里,我并不是想说满仓开干,仓位是很个人的东西,它对应的是每个人自己的资金结构、风险承受和认知边界。我只是想把我在这个位置上的想法,尽量完整地摊开说清楚。
底部的判断,本质上不是一道计算题,而是一场关于耐心的交换。你用一部分浮亏,去换一个大概率的赔率;用早到的那一点时间,去换一个不必追高的位置。这笔账划不划算,每个人心里的答案不一样。
我能做的,只是把自己放在那个我认为合适的相对底部位置上,然后等市场给出答案。
#好文分享
2026.10.18