会员
 下载APP
出品I下海fallsea
撰文I胡不知
2026年3月,平顶山天晟电气有限公司的厂房外,平均每天有30多台变压器从这里发往俄罗斯、越南、墨西哥等市场。同一时段的江西变压器科技股份有限公司,车间里机器轰鸣,在手订单接近7亿元,其中出口超过6亿元。
一个河南的厂,一个江西的厂,把货卖给地球另一边的陌生人,靠的不是订单,是一个越来越硬的常识,全世界都在抢变压器,而变压器只有中国造得快。
这个常识正在被数字反复确认。海关总署数据显示,2025年中国变压器出口总值达到创纪录的646亿元,比上年增长近36%,出口单台均价升至20.5万元,同比上涨约三分之一。
把常识拆开看,会发现它长着两张面孔。一张是需求,欧美电网老化叠加AI数据中心抢电,全球都在排队等货。另一张是门槛,北美市场的认证、能效、国产化条款层层设卡,订单进得去,货不一定进得去。
需求是暂时的,门槛是长期的。这不是家电出海的翻版,二十年前拼成本,十年前拼渠道,这一轮拼的是排队权。
要把这个故事讲准,只有四问。缺口到底有多大,中国吃到了几成,认证关卡在哪,最肥的段落在谁手里。
北美机房等不起一台变压器
先看缺口的形状,美国大型电力变压器的平均交付周期已经拉长到约128周,用于发电机升压站的GSU变压器更长达约144周。
2020年以前,同样的订单24到30个月就能提货。两年半的等待,对按季度迭代的算力行业是一道死线。
美国缺的不是电,是变压器。
这个缺口不是预测,是正在发生的事实。2026年美国计划投运的约12GW数据中心项目中,目前仅约三分之一处于在建状态,预计30%到50%会延期。行业研究机构NexusPower的判断更直接,「变压器是美国数据中心建设唯一的硬约束,不是电力,不是地产,不是资本,是变压器」。
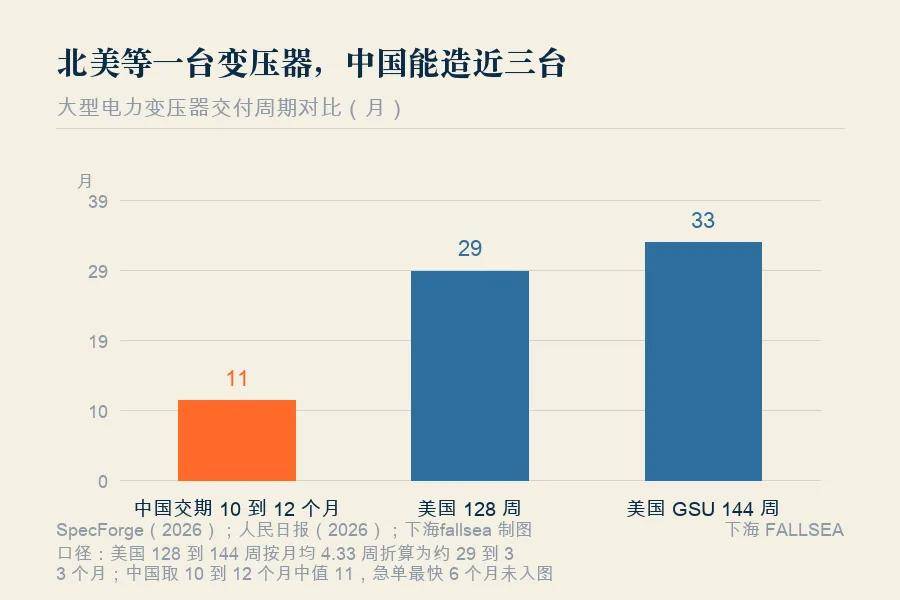
美国本土的供给端靠不上。数据显示,美国本土工厂目前仅能满足大型机组需求的约20%,大型电力变压器的进口依赖度已从2021年的约70%升至当前的80%到85%。GEVernova电气化部门高管在转述里的两句话把错配说透了,过去数据中心规模较小时,两年半的交付周期「完全可以接受」,如今AI企业通常希望「在18个月以内拿到设备」。
买方18个月,卖方30个月起,中间这道12个月的缝,就是中国企业的入口。
人民日报的走访稿里有一个被反复引用的判断,变压器是电力传输的中枢神经,其性能直接关系到电力系统效率。神经末梢堵了,肌肉再强壮也使不上劲。
需求的形态也变了。数据中心单机柜功率从5到10千瓦跃升至50到100千瓦,接入电压从传统的10kV向138kV甚至230kV演进。机柜功率翻十倍,同样一块地需要的变压器容量就翻十倍,AI园区向电网多要的电,最后都压在变压器这一关上。
需求侧的三条曲线在同时抬头。第一条是电网老化,美国在役配电变压器中约55%已超过33年的设计寿命,处于超期服役。
第二条是更新换代,FERCOrder1920强制电网运营商必须做至少20年的长期传输规划,IIJA法案为电网升级拨款650亿美元。
第三条是AI,摩根士丹利测算,到2035年电力需求的结构性增长中,数据中心贡献约78%的增量,其用电占全美比重将从2024年的约6%升至2030年的约18%。
变压器这门生意,过去是配角,如今是主角。
设备商的订单曲线更直观。伊顿公司披露,其数据中心相关订单同比增长约240%。一家百年电气巨头的历史上,很少出现单一品类一年翻两倍多的订单曲线。
美国缺的不是电,是变压器。
价格把紧张的供需写在了明处。
招商证券研报显示,PJM电网的容量价格已从29美元暴涨至329美元每兆瓦日。行业数据显示,美国变压器单价比2019年上涨了45%到95%。
需求越急,价格越高,价格越高,后来者越愿意为交期付钱。
变压器不是变贵了,是变稀缺了,这两件事在采购表上是同一个签名。
供给为什么补不上,答案在产业链上游。美国大型电力变压器OEM产能利用率长期在70%左右,新增产能从宣布到出料要24到36个月。更硬的瓶颈在原材料,取向硅钢是全行业铁芯的命门,美国仅Cleveland-Cliffs一家本土生产商。
行业媒体GO-IBR有句话说得锋利,「一道监管命令可以强迫电网运营商九十天交出一份并网研究,却没有一道命令能凭空变出一个变压器铁芯」。
GO-IBR的判断值得展开,这轮瓶颈已经从排队问题变成了铁芯问题,约束从行政程序迁移到实物供给,并且正在向上游原材料二次迁移。过去卡数据中心的是并网排队,如今卡并网的是排队前面那台造不出来的变压器。
人民日报的走访把补不上的原因拆成了两组时间,厂房基建需要1到2年,培养熟练生产变压器核心器件的产业工人普遍需要3到5年。江苏华鹏变压器有限公司总经理呼志鹏的结论就架在这两组时间上,「两方面因素叠加,使得变压器行业即使有扩产计划,也不容易在短期内形成实际供给」。
紧缺还改变了采购姿势。美国公用事业从提前一年下单,变成提前五年下单,买的不是项目,是战略储备。
防御性采购本身又推高了交付周期,越怕等越要早订,越早订队伍越长,这是一个自我实现的短缺。
上游卡一天,下游的机房就多等一天。
中国交期成了全球硬通货
中国机械工业联合会副会长罗俊杰给出的数字是,「2025年我国变压器行业产值超3000亿元,产量占全球比重超50%」。另一组行业口径给出约60%,两种口径的分母不同,无论按哪个算,全球每两台变压器里至少有一台产自中国。缺口摆在那,能接住它的只有中国。
产业链的完整度是交期的底座。人民日报的走访显示,中国变压器产业链完整,关键部件已实现自给,从铜和硅钢冶炼到电磁线加工、铁芯制造与绝缘纸板生产,全环节都在国内完成。
自给率有量化口径。头豹研究院2025年12月发布的研报测算,「中国变压器行业上游核心原材料铜材、取向硅钢自给率超90%」。上游不卡脖子,交期才握在自己手里。
技术底子也在跟上。2024年我国第四次更新变压器能效等级强制性国家标准,1级能效指标达到国际领先水平,世界首台110千伏节能型非晶合金立体卷铁心油浸式电力变压器成功研发,能效显著优于1级标准要求。
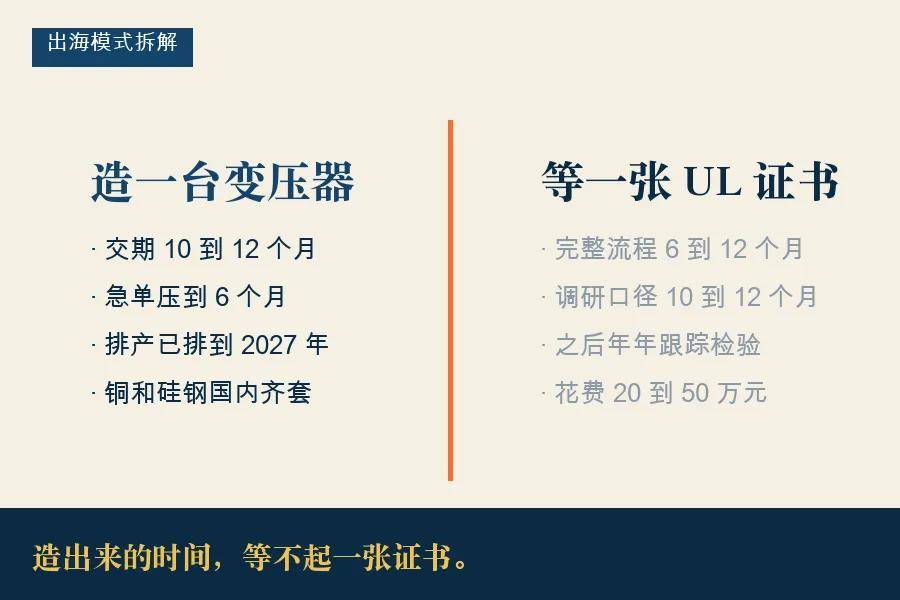
比产能更稀缺的是交期。人民日报的采访稿里把这层优势写得很细,中国企业的交货周期仅10到12个月,急单可压缩至6个月甚至更短,快于欧美厂商18个月到2年的周期。
交期直接换算成订单。
订单不是等来的,是拿交期换来的。
特变电工中标沙特24亿美元大单,主要产品是超高压、高压电力变压器及电抗器。
金盘智能在2025年12月与海外客户签订数据中心项目合同,合同金额约6.96亿元。
到2026年上半年,金盘科技海外新签订单达到41.90亿元,同比增长270.69%,其中数据中心业务新签38.69亿元,同比增长336.25%。
国盛证券电力设备新能源首席分析师杨润思把订单结构的变化点了出来,「国内变压器头部企业频频斩获大额订单,不仅数量显著增加,且订单结构明显向高端化、高附加值方向倾斜」。
对美出口的数字最能说明问题。
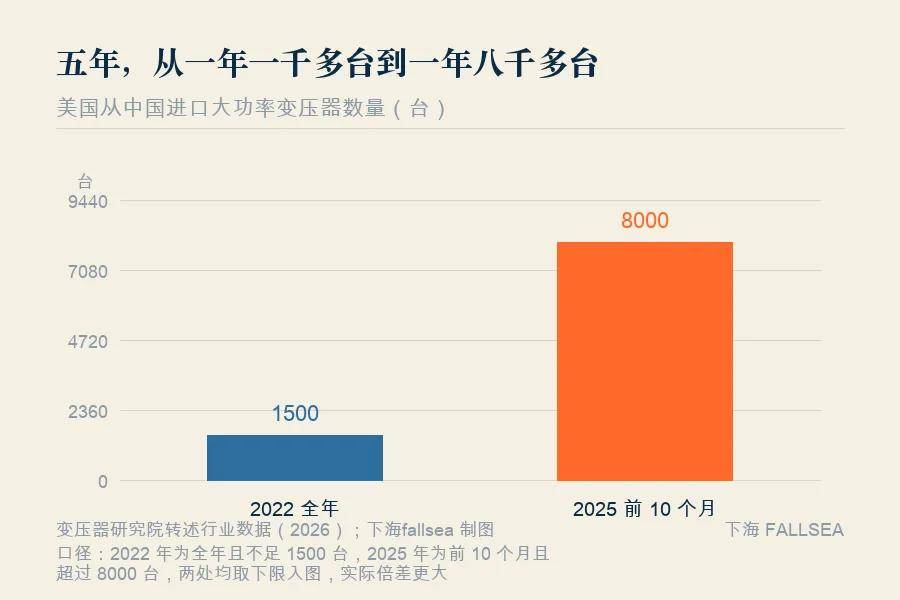
2025年前10个月,美国从中国进口了超过8000台大功率变压器,而2022年全年不足1500台。2026年1到2月,中国大功率变压器出口额同比增长61%,对美出口增长182%,出口均价同步上扬6%。
五年时间,从年装一千多台到一年八千多台,这不是渐进式渗透,是断层式跳变。
企业侧的体感更直接。特高压输配电设备企业中国西电的负责人对记者表示,「现在公司变压器订单比较饱满,产能利用率较高」。华明电力装备董秘夏海晶介绍,美国是海外电力设备需求最大的单一市场,由能源结构转型、制造业回流以及人工智能发展共同驱动。
出口不是天花板,是地板,地板下面还压着三层没启封的市场。
第二批中国工厂正在往北美门口挪。金盘科技已在美国、墨西哥、马来西亚完成本地化产能布局,2026年上半年在美国弗吉尼亚州威斯维尔新开设生产基地。
伊戈尔与阿特斯体系在泰国合资设立配电变压器工厂,持股51%,瞄准的仍是对美出口。中国核心部件加区域组装的模式,正在把交期优势延伸到关税与认证的缝隙里。
政策把节能变压器的路铺到了2028年。工信部、国家发改委、国务院国资委、国家能源局联合印发《节能装备高质量发展实施方案(2026到2028年)》,明确到2028年新增节能变压器占比超过75%,在役节能变压器占比达到15%。
中国厂商的报价单正在变成全球报价的基准。
单台出口均价从2024年的约15万元涨到2025年的20.5万元,量价齐升,海外买家边涨价边下单。买家过去买设备,如今买时间,涨价不是成本转嫁,是议价能力的位移。
但份额结构要拆开看。看似出口创新高,实则中国出口的主力仍是配电与干式变压器,大型电力变压器与数据中心定制机型占比仍低,这两块恰是单价与利润最肥的段。卖断全球,断的是中低端那一段。
中国卖的是设备,美国买的是时间。
一组反差可以收住这一节。江西变压器科技在手订单近7亿元,出口超过6亿元,出口占比接近九成。
订单是真的,产线是满的,账是亮的。
这轮繁荣里,真正的分水岭不是产能,是资格。
但把这些数字平移到北美市场,故事只讲到一半,北美电网的采购清单,从来不是一张报价单就能进去的。
UL认证那扇门,一年起排
UL1561与UL1562,两串标准编号,决定一台干式或油浸式变压器能不能进美国市场。要过的不是一道关,是四道。第一道安全准入由OSHA把守,进入工作场所的电气设备必须由NRTL认证,UL、CSA、Intertek都是被认可的发证机构,UL在美国市场接受度最高,没有UL认证,清关、并网、验收三关都过不去。
第二道是能效。美国能源部10CFRPart431对配电变压器设强制能效门槛,最低标准已提到NEMATP-2等级,额定功率15kVA以上的产品都要符合,铭牌必须标注DOECOMPLIANT,不达标的产品禁止在美上市、销售、进口。
第三道是地方加码。加州执行比联邦还要严3%到5%的CECTier3能效,并且强制使用非晶合金铁芯技术,销往加州的产品包装上必须注明CECTitle20Compliant。
第四道是政府采购的门槛。NEMA在2025年4月推出MakeItAmerican认证,要求高、中压配电设备满足BABA法案的国产内容要求,政府招标项目优先采购通过认证的产品。这道门不拦民企,拦的是政府项目,而政府项目恰是电网升级的大头。
门还在往里加锁。带智能监控模块的变压器需额外通过UL2900网络安全认证,公用事业已把双向功率流、在线溶解气体分析与网络安全通信写进每一份中高压招标的标配要求。能效之外,又多了网络安全这门课。
极端气候适应性也在变成门槛。加拿大BCHydro已指定2亿美元用于符合NERCEOP-012-2标准的寒冷气候升级,要求制造商在零下40摄氏度条件下验证产品性能。北美市场的验收清单,一年比一年长。
四道门的时间成本叠起来看。UL认证的完整流程含提交申请、预评估、送样测试、工厂检查与后续年度跟踪检验,周期约6到12个月,变压器研究院的调研口径是已拉长至10到12个月甚至更长,费用约20到50万元人民币。也就是说,中国工厂10个月造出来的机器,还要再排一年的队,才能拿到进场的号码牌。
钱和门槛都在把北美市场隔出一层。人民日报的经济热点快评把采访到的实情写得很直白,「目前从海外需求看,非洲、亚洲、中东等市场表现较好,欧洲市场增速也较为显著,但进入北美等市场需要严格认证、面对一定贸易壁垒,相比出口到其他国家和地区数量少很多」,这一段的结尾点名了竞争格局,「西门子、ABB、施耐德等企业在北美市场仍占据优势」。
政策还在继续加高这堵墙。《CIRCUIT法案》2025年初在美国国会推出,为本土变压器制造商提供10%税收抵免,直接对冲中国产品的成本优势。
美国能源部动用《国防生产法》资金扶持本土取向硅钢生产。关税层面,对中国变压器的高额关税仍在执行。
认证关挡住的不是货,是时间。
UL证书不是一张纸,是一张年票,每年都要用新的测试报告续费。
认证难,难在它不只是钱,是对着一整套陌生技术语言的重新考试。北美主流三相208Y/120V电网与中国380V体系不同,销往北美的设备需要60Hz专属电磁结构设计,不能用国内50Hz机型改标替代,否则温升、电压偏差、UL验收全线不过关。绝缘系统材料必须来自UL认可体系,否则温升测试环节反复不合格,交付一再延期。
一个可以量化的细节,UL认证里只有整机列名证书支持直接清关与工地验收,仅拿绝缘系统零部件认证不能作为合规依据,海关与甲方有权拒收。一道工序的疏漏,代价是一整柜货的滞港费与违约金。
这道门既不认广告,也不认关系,只认测试报告。
认证的成本不止那20到50万元。周期从6个月拉长到10到12个月,意味着一个型号从实验室拿到证书时,竞品可能已用新一代号打进下一批招标。认证追着技术跑,永远慢半拍。
人民日报的降温稿把次序说得很清楚,中国变压器产品进入北美等市场仍面临严格的认证和贸易壁垒,西门子、ABB、施耐德等企业在北美市场仍占据优势。这种优势不是订单量能填平的,是几十年供货纪录与本地服务能力堆出来的。
美国不是没有产能,是产能跟不上被AI改写后的时间表。
所以那一串好看的对美出口数字,要放在门槛的尺度里读。对美出口增长182%,起点是2022年全年不足1500台的极低基数。绝对值放到12GW的美国数据中心缺口里,仍是九牛一毛。
门开了一条缝,走进去的人还很少。
最肥的高端,还捏在别人手里
全球最高压的那段电流,走的是525kVHVDC换流变压器。这类定制设备要处理谐波滤波、故障穿越与严格的电网同步要求,供应能力仅限于少数全球专家,定价具有溢价韧性。海上风电正在把订单越推越多,换流变一台顶一批配电变,最肥的那段利润,中国企业挤进去的还不多。
过了认证关,还有一道更贵的门,高端市场。人民日报的降温稿把这道门指了出来,中国变压器的关键原材料和部件,例如取向硅钢、分接开关等已实现完全自主可控,但并不等于在国际上绝对主导,特高压等级的绝缘纸板原料木浆仍需进口,中国在高端特高压装备、特种变压器等方面,与国际顶尖水平仍存差距。
下一代技术路线的起跑线也在变。固态变压器具备占地面积小、能量密度高等优势,适合数据中心等应用场景,但系统复杂,面临生产技术难度高、测试磨合期长的挑战。中国队在新赛道上不是零起点,海上风电用柔性换流变压器实现自主化,中国西电的固态变压器成功应用于数据中心。
老赛道上中国赢在交期,新赛道上比的是系统能力与标准话语权,前者会随产能扩张泯平,后者才是长期饭票。
成本端的天平也在动。美国变压器单价2019年以来上涨45%到95%,Section232钢关税与最高50%的铜关税已传导至终端,取向硅钢价格自2020年以来约翻倍,铜价同期上涨超过50%。竞争对手的成本曲线在抬升,中国厂商的相对优势被放大了又一层。
高端市场不是没订单,是没资格,竞标的门槛在工厂大门之外。
对手没有睡。西门子能源2026年2月宣布,未来两年投资10亿美元扩大美国变压器与燃气轮机产能。GEVernova斥资53亿美元收购变压器公司Prolec的剩余股份,把这块业务全部装进自己盘子。
巨头掏钱不是因为谁追了上来,是缺口的肉太肥。
据Newton-Evans统计,过去24个月已有超过20家制造商宣布在美国新建或扩建27家变压器生产设施,新增产能将在2027到2029年逐步释放。
这组数字给所有交期故事定了一个期限。交期优势的保质期,可能只剩三年。
谁在定义下一代规格,比谁在拿订单更要紧。固态变压器之争刚刚开始,人民日报的劝告背后是一个残酷事实,新赛道的发令枪响时,所有人回到同一起跑线,这次没有交期优势可继承。
中国电力科学研究院高电压研究所所长张书琦把要补的课列成了清单,「突破高端材料及组件『卡脖子』环节;坚持标准引领和全球化布局,提升国际标准话语权」。课表上的每一门,都是资格赛。
政策补的不是产能,是本土硅钢与认证体系,美国的补课方向恰是中国的长项。
中国也不是没有牌。罗俊杰提到的全产业链自给,让中国在原材料波动里比对手稳得多,取向硅钢与铜价上涨的压力,到中国工厂会平一截。稳不等于赢,但稳得起,才等得到标准洗牌的那天。
市场也在重新分层。2025年北美变压器市场估值约102.9亿美元,预计2031年增至153.9亿美元,年复合增长率6.93%。
这个增速不算快,钱不在总量里,在结构里。摩根士丹利预计市场规模以约14%的年复合增长率扩张至2030年,行业利润率维持高位,指的是大型电力变压器与数据中心定制产品这一段,恰是中国企业占比最低的一段。
人民日报那段判断值得完整引在这里,「真正的『主导』,不只是产品热销全球,更在于能否获得技术标准认可、突破高端市场、引领未来赛道」。前半句中国已经拿到,后半句还在门外。
一台中国变压器的旅程到这里可以画完了。它在平顶山的厂房外装车,经货轮抵达目的港,进入北美机房的规划图,最后停在认证机构的实验室里等一份测试报告。它走得越远,越清楚一件事,货卖全球靠交期,货进北美靠认证,货进高端靠标准,三张门票的价格完全不一样。
窗口会关,标准不会让
开篇那四问,第一问的答案是128周到144周的交付周期,第二问的答案是646亿元出口、增长36%、对美出口增长182%。
第三问认证关在哪,UL、DOE、CEC、BABA四道门给出答案。第四问最肥的段落在谁手里,西门子能源的10亿美元扩产、GE的53亿美元收购、525kV换流变的少数专家名单给出答案。
四问答完,这轮出海的成色可以下判断了。中国变压器赢的是全球缺电的缺口钱,窗口期市场,账要一笔一笔算清楚。646亿元里有真实的产能与交期溢价,也有缺口红利的临时成分。
缺口会被补上,2027到2029年美国27家新厂陆续投产,交期差距会收敛,这是可以倒计时的。
市场有一種误读值得点破,把出口高增长读成技术领先,把交期优势读成定价地位。中国变压器单台均价升至20.5万元,同比上涨约三分之一,涨的是原材料、交期与规模,不是标准溢价。价谁定这三个字,在北美市场从来没有落到中国厂商手里,落到的是西门子、ABB、施耐德手里。
真正在补齐短板的动作正在发生。金盘科技把工厂开到弗吉尼亚,用本地化换认证半径与关税半径。伊戈尔用泰国合资工厂绕开原产地限制。
中国电建把特高压技术输出到巴西美丽山工程,让中国标准第一次走进海外主网。这些动作比出口数字更接近主导权的定义。
本地化也不是万能钥匙。金盘科技把工厂建到弗吉尼亚,交期与关税的问题解决了,认证与标准的问题一道都没少,UL该排的队一天都省不掉。换生产基地换不来市场准入,这是出海路上最贵的一课。
接下来一年值得盯的数字不是出口额,是三个在认证与标准里的第一次。第一台以中国绝缘体系通过UL整机列名并进入美国公用事业招标清单的产品,第一份被IEEE或IEC采纳的中国变压器标准提案,第一条在中国境外投运的525kV以上HVDC换流变工程。三个第一次里出现任何一个,才能说中国变压器从交期出海走进了标准出海。
把时间轴拉长,这轮繁荣的底色会更清楚。2019年以前,全球电力设备是一个增长温和、格局稳定的行业,美国变压器50周交货是常态。
AI把一条平稳的需求曲线掰成了陡坡,中国工厂恰好站在坡下。坡不会永远陡,但站位的判断会写进下一个十年。
中国不是没有高端,是高端还没有被认证。市场过去为产能鼓掌,接下来要为标准鼓掌,而标准这张考卷,中国企业还没有答完第一题。
门槛不是门,是筛子,筛掉的是没有耐心等认证的玩家。
订单会一年一年刷新,认证关前的队伍也会一年一年变长。窗口关上前,中国变压器要完成从交期优势到标准优势的换挡,这场换挡的倒计时,和美国新产能的投产表是同一张表。
还有一层账要算在产业链上。变压器出口带动的不是一家厂,是从取向硅钢、电磁线到绝缘材料的整条链,罗俊杰提到的3000亿元产值与全球过半产量,是这条链二十年投入的复利。中国工厂今天拿到的是订单,明天要交的是标准答卷,链条上的每一环都会被拉进这道考题。
这场竞赛赢的不是跑得快的人,是活得久的人。
这套剧情的读者不止变压器一个行业。电网设备之后,同一张剧本正在储能电池、电缆、开关柜上重演,美国电力设备的缺口是结构性的,认证与标准的门槛也是结构性的。看懂了变压器这一课,就看懂了中国重工业设备出海的通用票价,产品过关只付一半的钱,剩下那一半是认证、标准与时间。
货卖全球靠交期,货进北美靠认证,货进高端靠标准。
窗口会关,标准不会让。