会员
 下载APP

飞凯材料(300398.SZ)成立于2002年,2014年9月首发募资3.6亿,随后又经历了两轮股权融资:2017年定增6.1亿,2020年可转债再募8.3亿,累计股权募资规模高达近18亿。
而据市值风云App统计,公司自上市以来,累计分红仅为3.7亿。
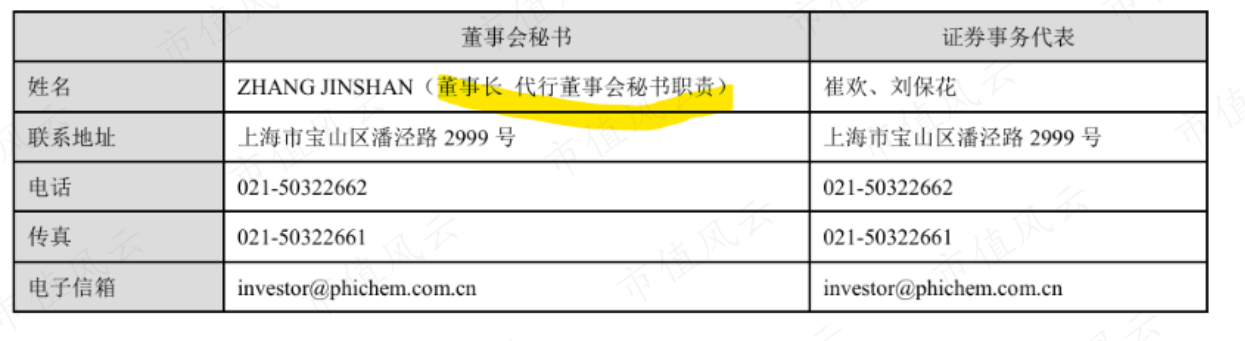
公司董事长ZHANG JINSHAN(张金山),截止三季度末通过飞凯控股有限公司持有公司19.82%股份,是第一大股东、实际控制人。资料显示其为美国公民,当前同时代行董秘职务。
公司起初是做光通信领域紫外固化材料,2007年切入半导体关键材料领域,目前业务贯穿晶圆制造、晶圆级封装及芯片级封装全链条,覆盖光刻胶、湿制程电子化学品及临时键合全套解决方案等多元产品线。
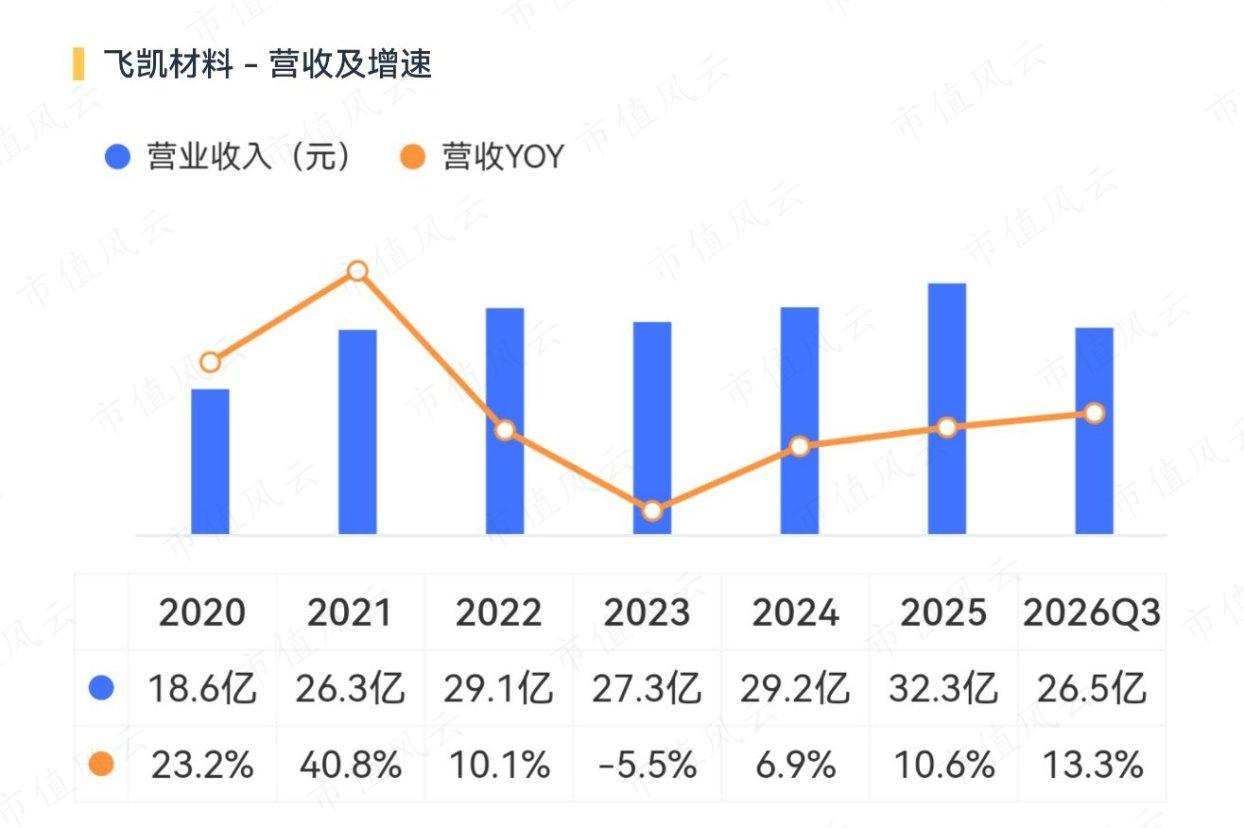
2026年前三季度,飞凯材料营收约26.5亿元,同比增13%。其中第三季度同比增长6%,增速放缓,环比增长10%。
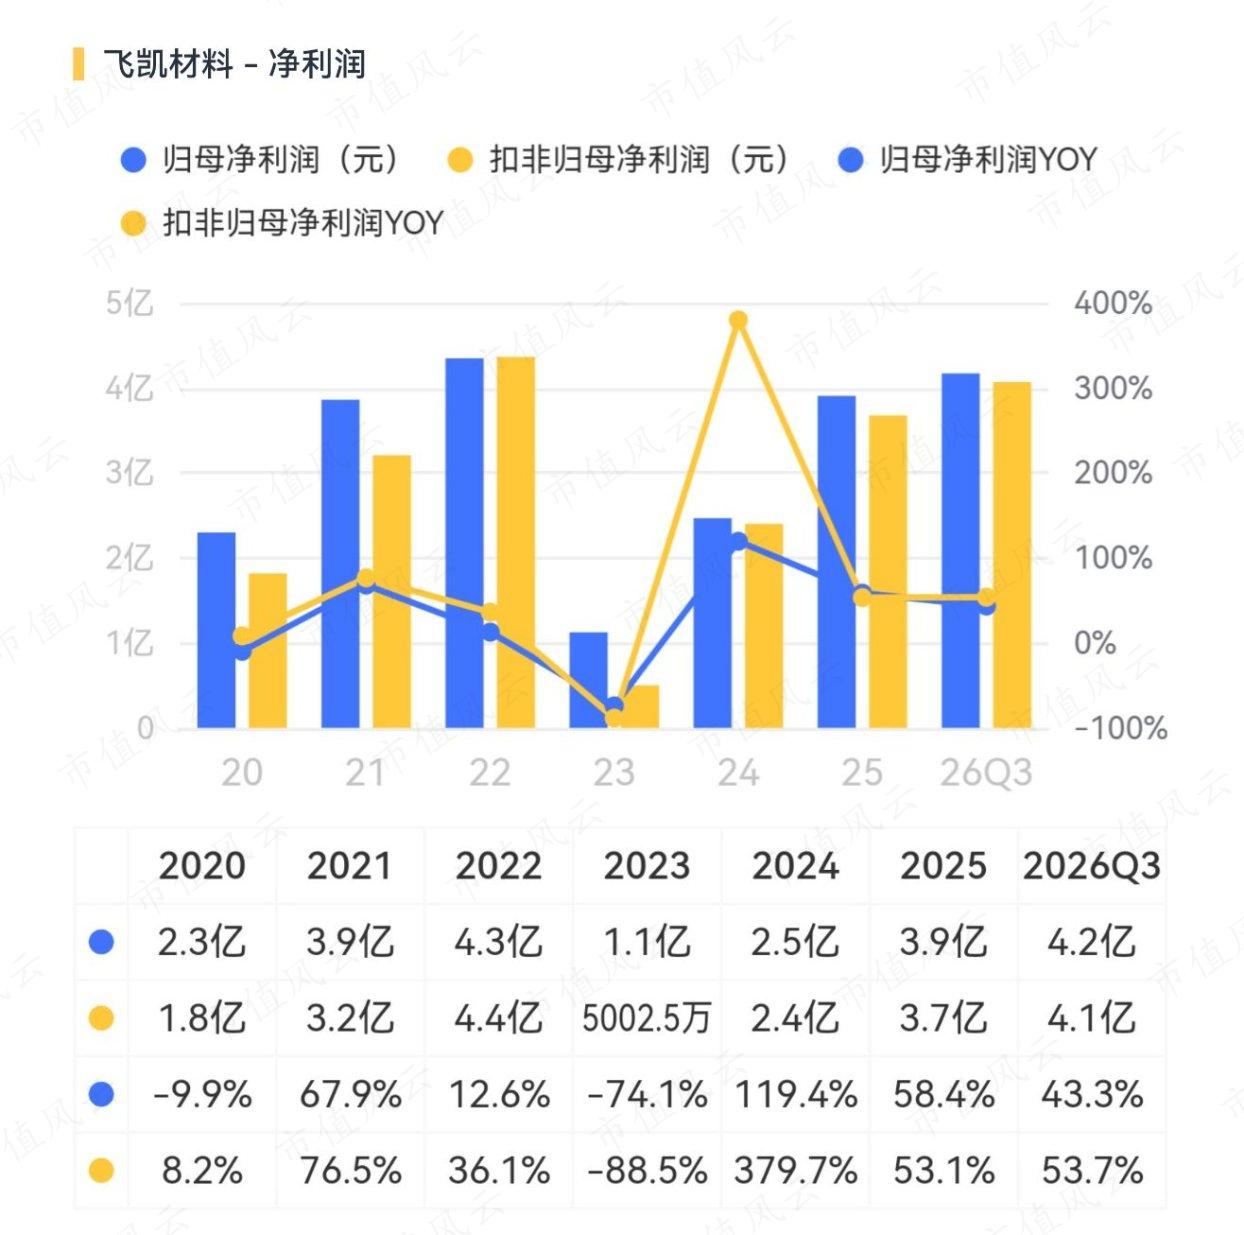
前三季度扣非归母净利润约4.1亿元,同比增54%。第三季度同比增67%,增速还在加速,环比增速18%。且值得注意的是扣非前后的差异很小,说明主要都是靠主业赚来的。
不过要注意的是,公司没有披露2025年并购事件剔除后的同口径比较口径。
公司主业到底发生了什么?利润凭什么释放?与市场关注的先进封装热点概念契合吗?
一、哪块业务在赚钱?
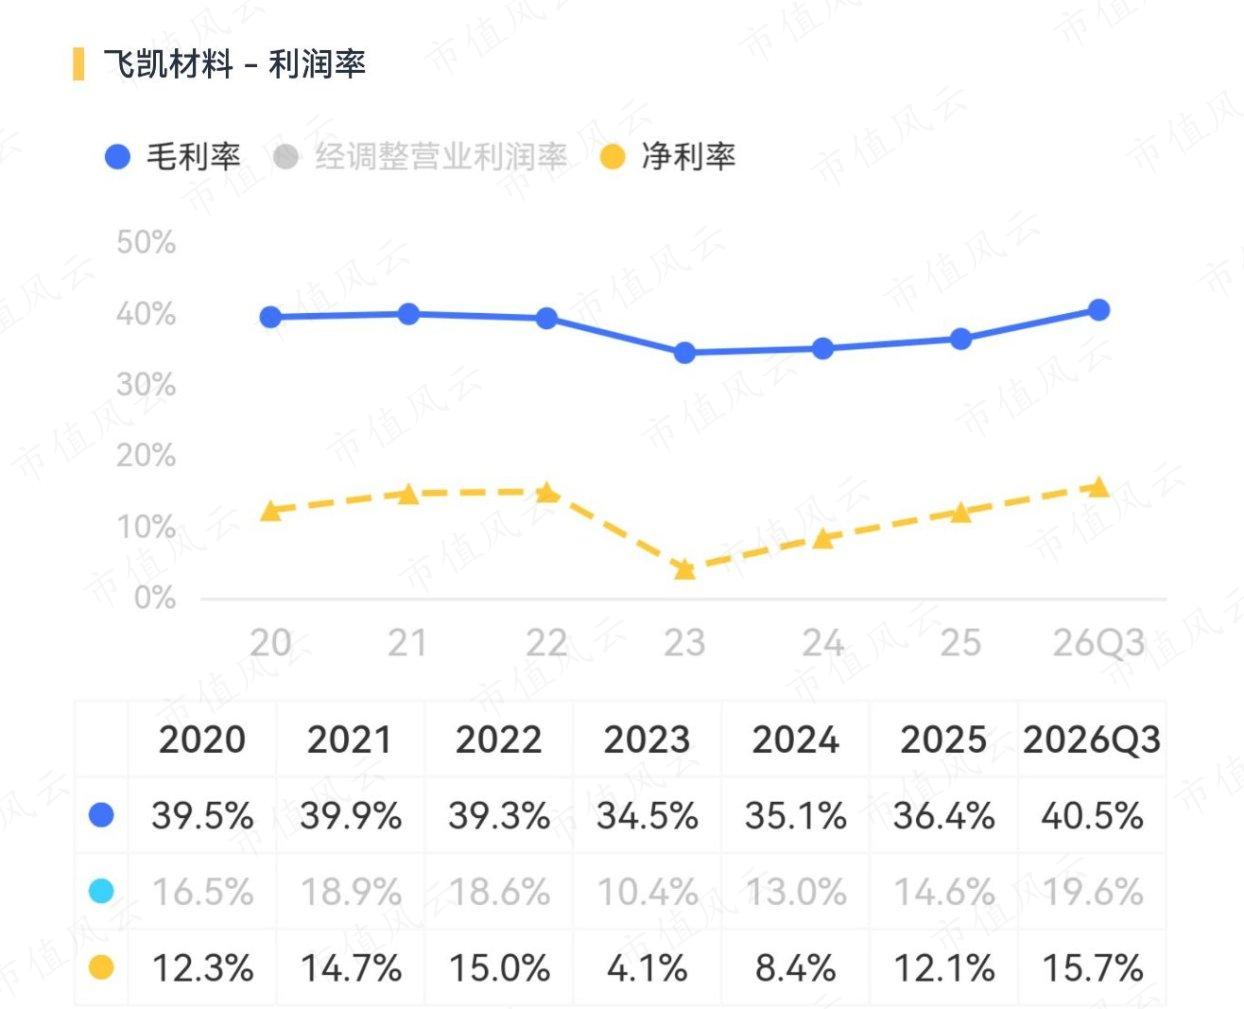
2026年前三季度毛利率40.5%,相较2025年全年抬了4.1个百分点。
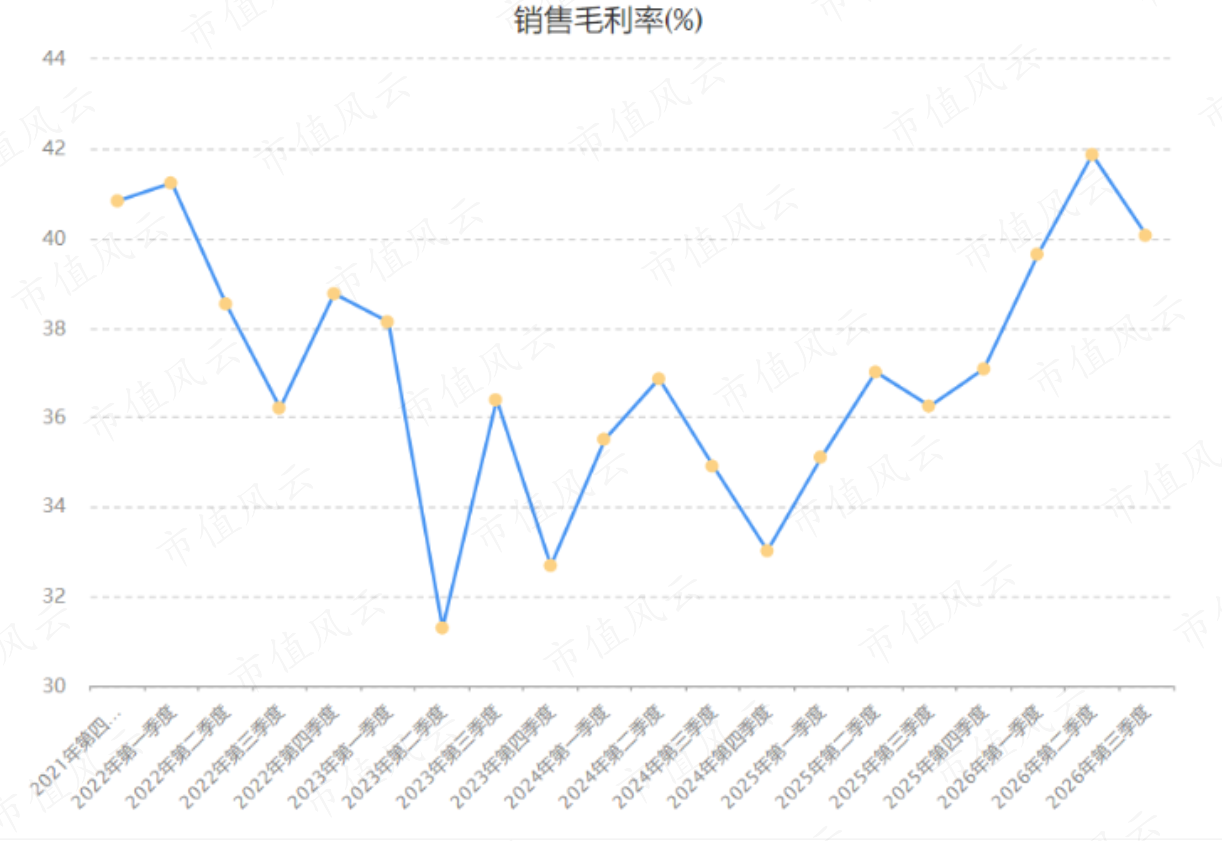
单季度当前也处于较高的毛利率水平。
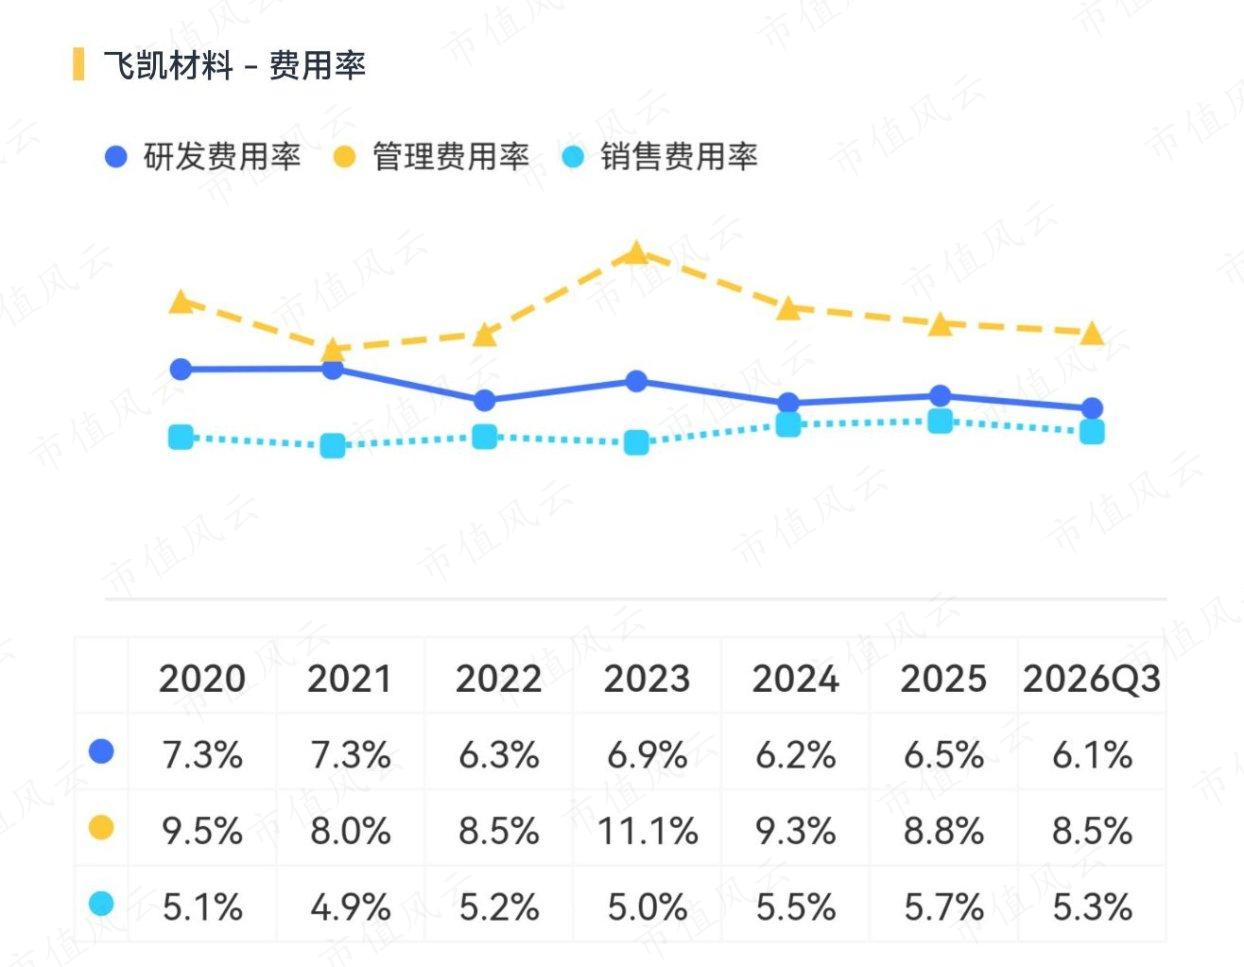
这里,风云君注意到公司的运营效率并没有因为收入增长、毛利率提升而大幅提升,相反,研发、管理、销售“三费”费用率下降幅度很小。
尤其是居高不下的管理费用率极其突兀,历年都远高于研发费用率。这在一个营收小几亿甚至更少的公司身上还算合理,说白了就是市场还没打开,日子过得苦。
但放在一家超30亿营收的公司身上,就只能说明内部人构成的“死重”和冗余肉眼可见,既不对产品(研发)负责,也不去开拓市场,这在同行内堪称“佼佼者”。
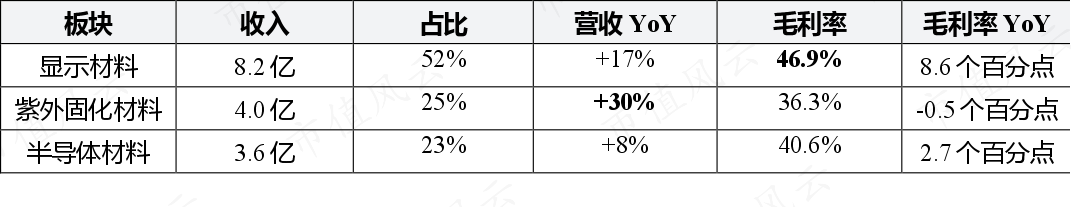
公司将业务板块分为显示材料、紫外固化材料以及半导体材料3大块。
2026年上半年,三块业务收入依次分别为8.2亿、4亿、3.6亿,占比依次为52%、25%、23%。可见半导体材料是最低的,还难挑大梁。
更不幸的是,它还是上半年增长最慢的:只有8%!而显示材料为17%,紫外固化为30%。
而从毛利率变动来看,今年上半年显示材料毛利率同比提升达到8.6个百分点,远高于剩余两项业务。
所以,结论非常清楚:今年以来利润贡献的主力是显示材料业务。
用公司管理层的原话:“2026年上半年公司显示材料板块毛利率提升,是产品结构优化、并购协同逐步释放以及部分低毛利业务调整等因素共同作用的结果。”
结合此前的业绩说明会及投资者关系活动,风云君梳理出了公司三大业务当前的局面。
二、三大业务真实格局
1、半导体材料:
增速没8%那么不堪入目,剔除已出售原子公司大瑞科技有限公司对上年同期业绩的影响,实际半导体材料业务营业收入同比增长约15.2%。
其中公司在中国大陆市场锡球业务营业收入同比增长约125%,半导体先进封装领域的EMC环氧塑封料已实现稳定量产,上半年营业收入超过1.4亿元人民币。
锡球业务值得一提的是,去年1月被公司2.275亿出售100%股权的大瑞科技主要负责台湾及海外地区的销售,公司技术水平已不再依赖大瑞科技的支持,能够独立进行生产,并且部分产品已处于行业前沿。
高端环氧塑封料领域,控股孙公司安庆兴凯半导体材料旗下新建产能已进入试生产阶段,项目总投资1亿元,投产后,预计达到年产1万吨的产能。
总体说,公司半导体材料可用于多种先进封装形式,目前已形成覆盖封装湿化学品、环氧塑封料(EMC)、锡球、临时键合材料、BARC及先进封装光刻胶等在内的系列产品线,下游客户主要为国内大型半导体制造和封装厂商。
2、显示材料:
受益于两点:一方面得益于大尺寸液晶面板价格运行平稳,公司的竞争优势持续巩固;另一方面,通过并入日本企业JNC株式会社下属子公司相关液晶业务,使得公司中小尺寸面板液晶业务的市场竞争力得到提升。
2025年6月,公司旗下和成显示与JNC株式会社签订了《谅解备忘录》,2.12亿购买JNC旗下两家子公司100%股权及相关专利;同时,JNC以1.7亿现金方式对和成显示增资,取得和成显示5.10%股权。
对比上述两个业务,这里有个有趣的观察:不利因素(半导体材料出售)被排除时,公司一定会告诉你“真实”情况其实更好,但对于有利因素(JNC资产并购)带来的业绩加成,公司总会“忘记”告知剔除其贡献的话同口径增长是多少?
建议张董事长还是请个专业董秘吧。
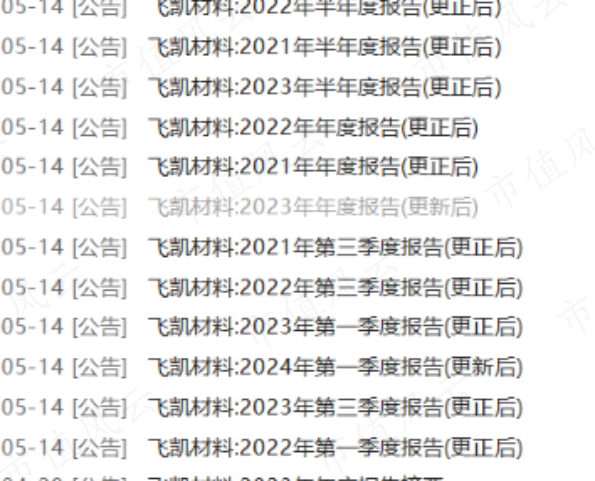
实际上,公司历史上就多次出现定期报告更正的情况,这显然并不是荣誉勋章。
3、紫外固化材料:
说白了主要就是光纤涂覆材料,光纤行业高歌猛进它就不会差,所以公司营业收入同比增长近30%,主要得益于人工智能数据中心基础设施扩张。
公司表示已前瞻性布局空芯光纤、低折射率光纤涂覆树脂、耐高温光纤涂覆树脂等特种光纤涂料系列产品。公司保偏光纤涂覆树脂已向个别大型厂商实现批量供应,同时也在行业其他客户处同步开展试验和推广。
但是这块业务问题也非常明显:下游行业大口吃肉,长飞光纤(601869.SH)、亨通光电(600487.SH)等龙头业绩高歌猛进,而公司这一板块的毛利率却毫无起色甚至还跌了0.5个百分点。
那说白了,竞争格局到底有多差?
风云君认为:公司三大业务板块,半导体靠锡球和塑封料,显示靠JNC液晶业务并表,紫外固化靠AI数据中心的拉货。
至于市场关注度最高的HBM领域,公司表示其稳定量产的功能型湿电子化学品、锡球和EMC环氧塑封料均可应用于HBM的制造工艺。目前公司应用于HBM制造工艺的上述产品尚处于验证状态,对公司业绩影响较小。此外,针对HBM应用场景的临时键合材料,部分产品已向客户送样。
三、大客户是关键,行情不是雨露均沾
材料生意主打客户粘性,由于材料产品认证周期长,一旦认证通过,客户不会轻易更换供应商,有助于保障合作关系的长期稳定。
2025年:前五名客户合计销售13.9亿,占年度销售总额43.2%,第一大客户占13.3%。2024年这两个数字分别是39.4%和12.6%;2023年,43.3%,12.4%。
显然,前五名客户集中度始终处于较高水平,没有大的变动。
今年三季度末,公司应收账款10.5亿,差不多是同期营收的4成。这个数字本身不说好坏,但显示了公司所在行业在整个产业链里话语权不多,毕竟下游来头都不小。
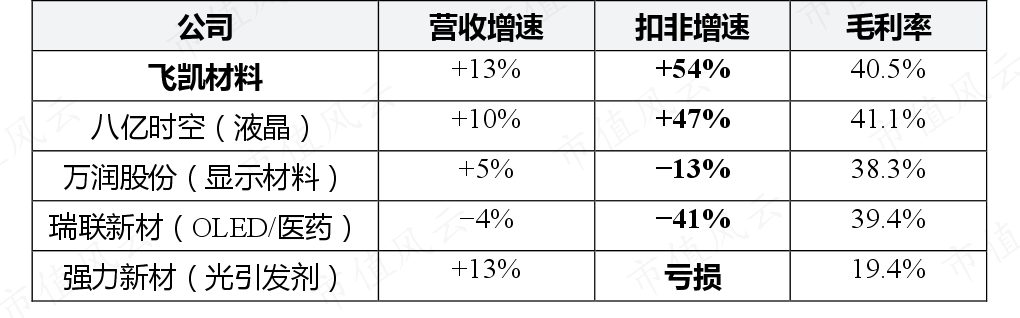
那么,可比公司水平如何?选取八亿时空(688181.SH)、万润股份(002643.SZ)、瑞联新材(688550.SH)、以及强力新材(300429.SZ)作为可比公司。
2026年三季报,五家摆一起,营收增速都乏善可陈,毛利率除了强力新材以外差距不大,而公司的扣非净利润增速已经算最强一档。
利润端简单来看:
做液晶的飞凯材料、八亿时空:利润大涨,+54%、+47%;
做OLED材料和医药中间体的万润股份、瑞联新材:利润下滑,−13%、−41%;
做光引发剂的强力新材:亏损。
答案很清楚:不是整个电子材料行业景气,是“液晶材料”这条线在2026年高景气。
而飞凯在液晶材料这条线上的毛利率是46.9%,比四家的整体毛利率都高5到8个点。同样是做液晶,它比八亿时空(688181.SH)多赚了6个点的毛利。
值得关注的还有产能利用率。实际上,显示材料其实是三大业务里产能利用率最低的,2025年只有28%,不像半导体和紫外固化材料都超过了100%。
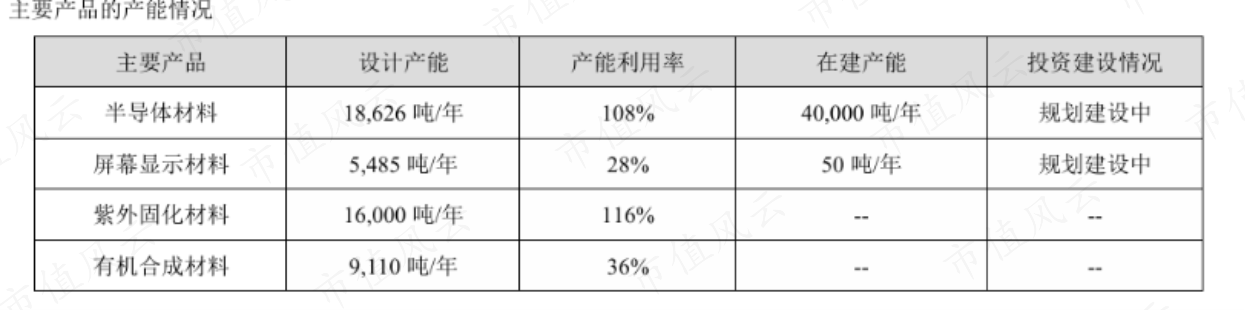
这说明显示材料板块的市场竞争格局是最优的。卖的是液晶混配,配方和专利在里面,客户换供应商要重新验证。哪怕是最不堪的时候也有不错的利润空间,后续或许还有较大的提升空间和业绩弹性。
反过来,紫外固化为什么满产还提不动价?
因为它卖的是涂覆材料,客户是光纤光缆厂,需求是被AI数据中心拉起来的行业性紧缺,但产品本身是同质化的,涨不涨得看客户脸色,除非能打出差异化。
再回到并购。JNC是2025年二季度才并表的。这意味着2025年上半年只并了不到一个季度,2026年上半年是完整半年。显示材料17%的增长里,有一块是并表口径带来的,不是自然增长,但公司并没有披露数据。
结尾
公司基本面改善显著,盈利质量较高,但最该感谢的是传统业务发力。
公司对外并购动作不断,也充分享受了资本市场带来的便利,但身上也染上了浓重的“资本运作”风味,主要体现为强于资本运作,尤其是投融资,但内部经营效率问题显著。
风云君温馨提示:内生才是关键,关注内部运营效率的公司才能走得更远。
2026年3月,公司披露了新建产能计划。公司池州生产基地项目总投资额约10亿元,计划分期实施,其中固定资产投资约8亿元人民币,规划布局光引发剂、医药中间体、UV光固化树脂、多功能有机合成材料、液晶显示材料相关生产线及配套公用工程。
“向外求”的路径依赖惯了,内生动力能否加速兑现,我们拭目以待。