会员
 下载APP
提到医药板块,CRO绝对是绕不开的核心赛道。很多新手一听CRO、CXO这些名词就头大,觉得专业名词太晦涩,今天咱们大白话掰开揉碎,把这个板块底层逻辑、细分方向和相关标的一次性讲清楚。本文只做行业知识科普,不构成任何买卖建议。
先说最基础的,CRO到底是干啥的。简单一句话:新药研发外包服务商。咱们都知道,研发一款新药,耗时十几年,动辄几十亿资金投入,从药物筛选、动物实验,再到人体临床试验,环节多、失败率极高,十个新药项目九个都会半路夭折。不管是大型跨国药企,还是小的创新药公司,全部自己搭建实验室、招大批科研人员,成本太高风险太大。于是就催生了CRO行业,药企把研发的实验、数据、临床试验这些繁琐工作外包出去,CRO公司专门接单干活,帮药企缩短研发周期、分摊风险。大家常听到的CXO是统称,CRO负责研发试验,CDMO负责样品和药物生产,两个业务经常绑在一起,所以市场上一般会合并放在CRO板块一起炒作。
这个板块之前经历了漫长的下跌行情。前几年疫情红利褪去,海外生物医药融资遇冷,叠加地缘方面的扰动,整个板块持续杀估值,很多龙头股价腰斩再腰斩。大量中小CRO公司扛不住订单萎缩,纷纷倒闭出清,行业玩家数量大幅缩水,竞争内卷程度减轻。而现在行情迎来拐点,核心逻辑就是全球创新药融资回暖,海外biotech公司手里有钱了,新药研发项目重启,订单源源不断回流国内CRO企业。再加上国内政策持续鼓励创新药,新药申报数量稳步提升,内外需求共振,板块基本面慢慢走出底部。还有AI辅助药物研发这个新变量,AI可以快速筛选药物分子,筛选出来之后,仍然需要CRO企业做大量实验验证,会持续增加上游实验需求,打开行业长期增长空间。
咱们把板块拆成几个细分赛道,逐个聊聊对应的公司,方便大家看懂不同标的的逻辑。
第一梯队是一体化全产业链龙头,属于机构资金的主战场,走势稳,确定性更强。药明康德是板块绝对龙头,业务覆盖药物发现、临床、生产全链条,海外客户占比高,在手订单体量巨大,新业务在ADC、多肽这些前沿新药领域持续布局,业绩弹性和稳定性兼顾。康龙化成强项在临床前药物发现,海外客户基础扎实,新签订单连续保持高增速,技术壁垒很高。凯莱英主打CDMO,专注创新药生产代工,在小分子药物领域实力突出,近年持续布局大分子、基因治疗等前沿赛道。
第二梯队是细分领域专精龙头,某一个单项业务做到顶尖,行情爆发的时候弹性往往更大。泰格医药是国内临床CRO龙头,专门做人体临床试验,国内市场份额常年第一,国内新药临床落地,基本都绕不开它的服务。昭衍新药是安评赛道龙头,药物上市前动物安全性评价是它的主业,手握大量实验猴资源,而创新药尤其是生物药研发,实验猴是刚需,订单回暖叠加资产价值重估,业绩爆发力很强。美迪西同样深耕临床前CRO,客户以国内外中小型创新药企为主,板块风口来的时候股性比较活跃。
还有上游原料耗材分支,属于产业链上游,创新药研发景气度上来,最先受益的就是它们。像近岸蛋白、义翘神州,生产研发要用的重组蛋白、实验试剂,只要药企实验变多,耗材采购量直接上涨。这类企业盘子偏小,一旦板块情绪起来,短线波动会非常剧烈。
聊完利好逻辑,风险点咱们也必须客观讲透,这是很多人踩坑的地方。第一大风险是地缘扰动,国内CRO很大一部分订单来自海外,海外政策如果发生变化,会直接影响企业接单,这是悬在板块头上长期的不确定性。第二,虽然订单回暖,但如果全球生物医药融资再度收缩,创新药企砍研发预算,CRO的订单马上就会承压。第三,板块分化很严重,不是所有股票都会一起涨,龙头靠业绩驱动,小票大多是情绪炒作,行情退潮的时候,小票跌起来杀伤力极强。另外,新药研发项目价格战依旧存在,订单数量增加,但单价下滑,会吃掉一部分利润,业绩修复速度不及预期也是潜在风险。
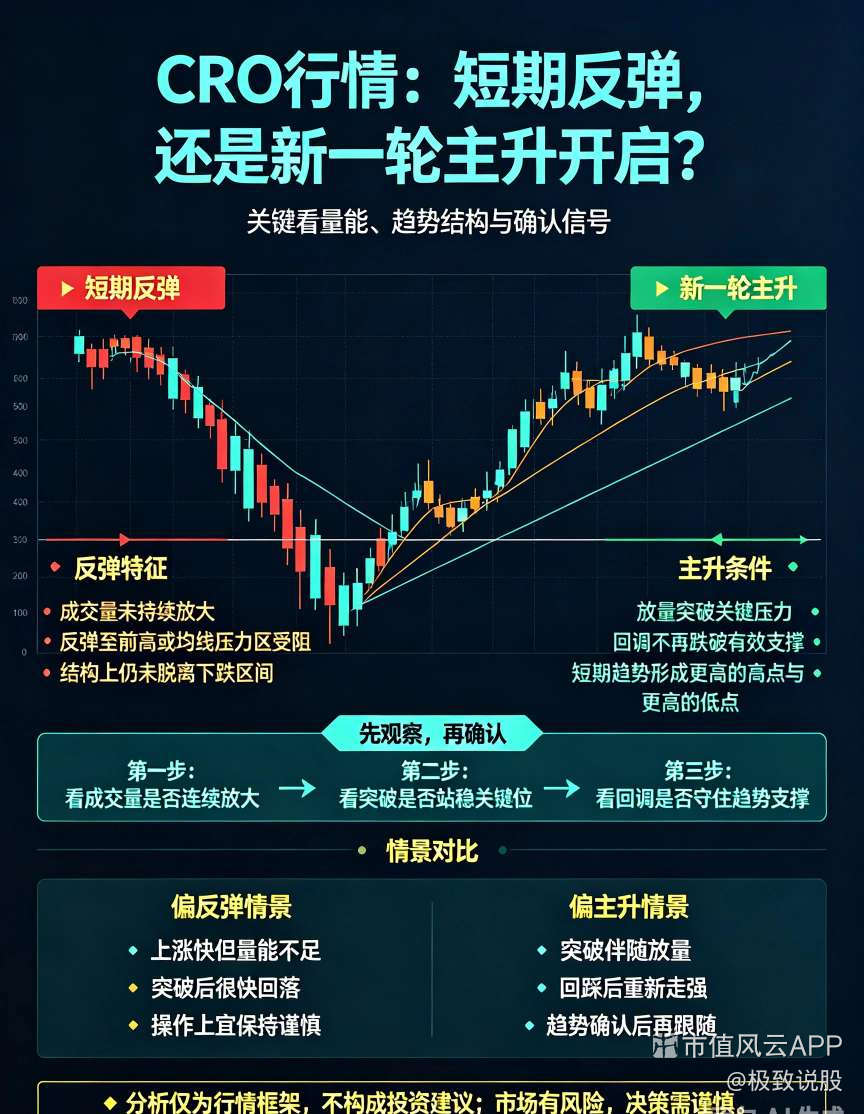
再聊聊板块的盘面特点。CRO属于典型的成长医药赛道,行情分两种,一种是基本面驱动的中长期慢涨,当龙头持续披露订单大增、业绩超预期的时候,机构资金持续加仓,走估值修复行情;另一种就是事件驱动短线脉冲,政策利好、海外融资数据回暖、AI制药消息刺激,容易出现短期集体拉升,但这种行情持续性差,冲高之后很容易快速回落。
对于咱们普通散户,看待这个板块一定要分清两种机会。中长期布局优先看头部一体化龙头,看在手订单、海外客户结构这些基本面指标,适合逢低慢慢观察;短线博弈的话,细分小票弹性足,但波动巨大,只适合轻仓博弈风口,绝对不能重仓追高。千万不要看到板块大涨就头脑一热冲进去,很多人吃过CRO大起大落的亏。
股市里机会永远和风险相伴,CRO经历几年低谷之后迎来基本面修复,有中长期逻辑,但板块波动大、外部影响因素多。不管研究哪个赛道,都不能只盯着利好消息,风险也要放在心上,把控仓位,理性看待行情,才能在市场长久生存。
股市有风险,入市需谨慎。