会员
 下载APP
作者:Evin
编辑:刘致呈
审核:徐徐
出品:互联网江湖
近日,汽车圈内部整合风再度刮起。
据36氪消息,小鹏汽车近期对其产品线进行了大刀阔斧的改革。
原有的F(P系列轿车)、I(海外产品)两条产品线被正式并入G产品线,未来公司将仅保留G与D(MONA系列)两条核心产品线,试图通过精简产品序列,集中资源打造更具竞争力的核心车系。
几乎同一时间,9月27日,据第一财经报道,长安汽车旗下深蓝和阿维塔两大品牌的整合也已进入实质性推进环节:长安汽车通知成立AD(阿维塔和深蓝首字母)协同发展部,定义为一级部门,下设规划与合作部、市场产品部、人力共享中心、财务共享中心、综合部等多个二级部门,承接两大品牌委托的对应业务。
两家车企,动作不同,方向却出奇一致。
这背后不是什么巧合。
当前汽车行业加速驶入存量博弈的深水区,各大车企的目光,正从单纯的规模扩张,转向对内部运营效率的极致挖掘。
汽车行业也由此进入大整合时代。
车圈进入大整合时代
其实车圈内部整合风早已经开始,只是如今正在走向高潮。
最早打响第一枪的其实是吉利。
2024年9月,李书福发布《台州宣言》,几何并入银河、雷达划归中国星、极氪收购领克控股权——整合动作集中且彻底。
彼时中国汽车市场尚未完全进入存量竞争,但这位30年的老汽车人已经嗅到了风向的变化。
如今效果已经显现。
根据天眼查App显示,2026年上半年,吉利实现营收1736亿元,同比增长15%,创历史新高;核心归母净利润96.8亿元,同比增长46%。
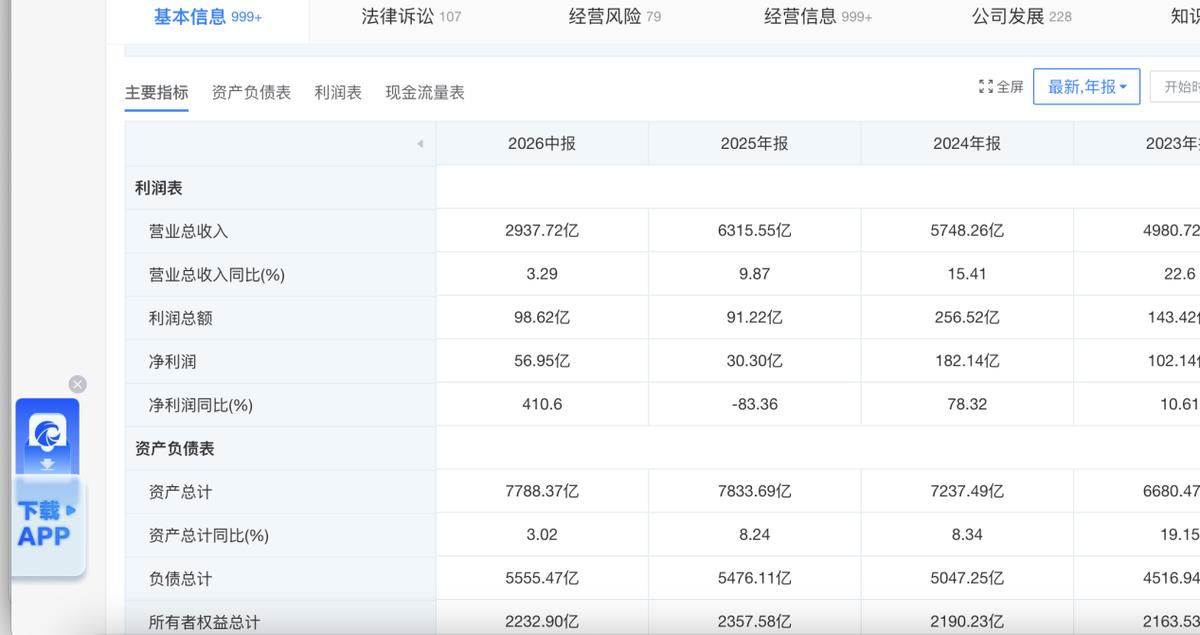
当同行不是亏损就是利润大幅下滑时,吉利无疑是一股清流。
其中最令人刮目相看的是极氪:在国内汽车整体销量下滑的背景下,极氪上半年销量17.8万辆,仅占吉利集团总销量的12.5%,却贡献了31.7%的营业收入,客单价达37万元。
或许正是看到了极氪与领克的整合效果,长安汽车在今年4月宣布阿维塔与深蓝战略整合,目标2030年双品牌合计年销150万辆。
对阿维塔而言,这也是一件好事。
其正推进港股上市,亟需改善财务表现。与深蓝整合后,通过共享阿维塔的高端技术(如平台、智驾)和深蓝的规模化采购能力,有助于降低采购成本、改善财务叙事,缓解持续亏损带来的资金压力,从而支撑上市估值。
新势力阵营同样没有闲着。蔚来在2025年5月启动子品牌整合,将乐道、萤火虫全面并入主品牌体系,撤销独立事业部,通过精简品牌、集中资源,解决子品牌资源分散、盈利承压的问题。
去年底,理想汽车也曾将第一产品线与第二产品线合并,近千人的"零部件集群"部门被整体并入制造板块,以应对此前产品线独立运营中出现的职能重叠和决策碎片化问题。
从吉利到长安,从蔚来到理想,再到如今的小鹏——聚焦,做减法,已经成为整个行业的核心关键词。
这让人想起一个经典的商业案例。
1997年,乔布斯回归苹果时,面对的是一个产品线多达约350个、公司濒临破产的烂摊子。
他做的第一件事不是推出新产品,而是大刀阔斧地砍——将产品线从350个精简至10个,砍掉了约70%的产品。
正是这种极致的"减法"聚焦,让苹果成功扭亏为盈,并为后续iMac、iPod、iPhone等爆款产品的诞生奠定了基础。
二十多年后,中国车企正站在相似的十字路口。
车企集体从跑马圈地进入了精耕细作。
但如果说内部整合只是"练内功",那还不足以称之为"大整合时代"。
真正让这场变革升维的,是车企之间开始打破边界,走向外部整合与结盟。
先看充换电领域。
9月28日,蔚来与吉利正式签署充换电战略合作。
交易结构如下:吉利以旗下易易互联100%股权加6.4亿元现金,认购蔚来能源30%的股份;蔚来则反向入股吉利旗下浩瀚能源,持股10%。
这不是简单的"你投我、我投你"。
双方打通的更是充换电网络和技术标准——吉利将推出接入蔚来换电体系的车型,蔚来也将接入向吉利的补能网络。
对蔚来而言,换电站的重资产投入终于有了分摊的出口;对吉利而言,一夜之间补齐了换电能力,省去了建设的数年时间和巨额投入。
同样类似的外部整合还包括央企和地方国企。
同样在9月28日,广汽集团披露重大资产重组预案:拟通过发行股份的方式,收购一汽股份持有的一汽丰田50%股权。
交易若完成,一汽股份将成为广汽集团第二大且具有战略影响力的股东,而广汽将同时深度参与广汽丰田、一汽丰田两套在华体系。
这笔交易的背景值得注意:广汽2026年上半年归母净利润亏损44.67亿元,两个月前,广汽发生“香蕉电池事件”;
一汽上半年销量同比下滑超15%,丰田在华上半年销量同比下滑17.1%。
南北丰田长期"双车战略"导致的内耗——卡罗拉打雷凌、RAV4打威兰达,研发和营销资源大量浪费在自己人身上。
这次整合不是"谁吞并谁",而是一次各取所需的战略绑定:一汽通过出让一汽丰田股权换取广汽集团股份,盘活资产并接入更具市场活力的平台;广汽借央企股东稳固战略后方。
把这几笔交易放在一起看,你会发现一个清晰的趋势:
内部整合解决的是"一个集团内部品牌太多、资源太散"的问题;外部整合解决的则是"不同集团之间重复建设、同质化竞争"的问题。
前者是"瘦身",后者是"联姻",但殊途同归——都是为了减轻负担,让企业重新聚焦。
再往回看,行业那些看似分散的动作,其实也指向同一处。
车企集体转身宁德时代,又同时向二线电池厂商开放份额;
赛力斯和华为的跨界合作升级为问界专属专营模式,通过专属的渠道、服务团队和品牌运营等多维度提升品牌价值与销量,这是全球高端豪华品牌的通行做法。
新的合作模式是双方在跨界融合、持续加强合作基础上的又一次创新,是体系和协同机制的进一步升级,也是资源的聚焦和渠道的提质增效,有利于推动问界高质量可持续发展。
这些都不只是采购策略的微调,本质上也是车企另类的“整合”瘦身:减少溢价,重新攥紧拳头,以更强的现金流能力布局未来。
对内,是品牌的合并与裁撤;对外,是股权与业务的取舍;对上游,重新调整供应商关系。
看似是三件事,回答的是同一个时代命题。
所以与其说这是车企的战略偏好,不如说这是行业阶段的必然产物。
当扩张的边际收益低于整合的边际收益时,做减法就从一种选择变成了一种必然。
差别只在于——谁先看清了这一点,谁又拖到了不得不看的那一天
而推动这一切的底层逻辑只有两个:
一是工信部等九部门印发《智能网联新能源汽车产业发展“十五五”规划》,明确严控新增产能、鼓励兼并重组。
二是汽车产业痛,实在太痛了。
2026年1-8月,中国汽车行业利润率仅3.6%,利润同比下降16%。
可以说,当下是中国汽车产业史上最难的一段时间。
当整个行业的利润薄到这个程度,任何一家车企都需要面临如何继续活下去的问题。
因此,多生孩子不如多聚焦,单打独斗不如抱团取暖。
换电站要共建,技术平台要共享,供应链要集中更低采购,渠道要互相打通——不是因为大家突然变得友好了,而是因为不这么做,没有哪一家敢说能撑到最后。
大整合下,汽车市场会快速走出内卷化吗?
如今汽车圈正在集体瘦身,行业又出现集团资源整合,不免有疑问,国内汽车市场能不能快速走出内卷阶段?
估计调整不会这么快。
国内乘用车产能已逼近5500万辆,而终端市场规模稳定在2500万辆左右,这一近一倍的产能冗余正是价格战持续蔓延的真正源头。
按纯市场逻辑,弱势产能本应加速退出,但中国汽车产业的特殊性在于,整车厂与地方GDP、税收、就业及零部件供应链深度绑定。
对众多工业城市而言,整车项目不仅是经济支柱,更是就业托底与产业升级的重要载体。
地平线CEO余凯曾说过:“我觉得中国车厂不会收敛得那么快,这里涉及很多地方的投入,也涉及就业和工业产值,汽车行业太重要了”。
因此,中国汽车行业的产能出清更像是渐进式的。
这一路径的优势在于保就业,以及避免产业链断裂的系统性影响;
但代价是部分亏损企业和低效产能被迫“插着呼吸机”继续运转,行业内卷周期被拉长。
一汽与广汽的合作动向也折射出这一渐进逻辑——整合从合资品牌切入,而非直接动自主品牌。
原因在于,整合自主品牌等同于对整个集团体系进行重构,牵涉面更广、阻力更大;而从合资品牌入手,则是一种阻力更小、更具操作性的过渡策略。
因此,短期内行业内卷的逻辑难以发生根本性变化。
市场正在平等地“创飞”每一家车企?
在此背景下,带来的结果就是车企越来越难建立持久的护城河,市场似乎正在平等地"创飞"每一家车企。
这一点从新势力身上都能看出来。
有意思的是,蔚来、理想、小鹏推进内部整合的时间点,恰恰都是它们最吃力的时候。
整合对它们而言并非扩张的主动选择,而是盈利压力下的被动修正。
蔚来在2025年5月启动子品牌整合,将乐道、萤火虫全面并入主品牌体系。
背后的压力很直接:2024年净亏损224亿元,多品牌并行又把边际成本越推越高。
到了2025年一季度,归母净利润亏损68.91亿元,同比扩大31.06%。
这份财报把公司推到了风口浪尖——市场普遍不相信它能在第四季度兑现盈利承诺,甚至有潜在车主因为担心品牌存续而推迟了购车决策。
当盈利从战略目标变成必须交差的硬指标时,整合瘦身就成了别无选择的应对手段。
理想去年底进行产品线整合,背景同样不轻松。2025年三季度,理想亏损约六亿元,这是自2022年四季度盈利以来首次由盈转亏。
小鹏当下的情况也如出一辙。
如今的产品线调整,同样是压力之下的收缩动作。
7月24日,市场监管总局召回中心公告显示,因存在安全隐患召回部分小鹏X9共计33473辆。
风波波及的是小鹏目前售价最高的产品,高端化之路因此一定程度上受阻,高毛利产品的扩张也撞上了瓶颈。
叠加上半年净亏损31.2亿元、同比扩大173.4%的数据,这一轮聚焦显得尤为迫切。
市场这张无形大手,好像有意地要挨个把每个势力送入低谷期。
归根结底,还是得回到行业本身:在一个赢家拿不到奖、输家也死不掉的赛道里,“可持续的护城河”实在难建。
先看赢家的处境。最典型的例子是理想——增程路线加上“冰箱彩电大沙发”,这套组合曾是它一手写下的产品公式,也一度被其视作自家的护城河。
可现实是,护城河还没挖深,就已经成了公品。
汽车行业里,一套被验证成功的方案,短短两三年就会被同行复制甚至超越:号称“半价理想”的零跑是一个例子;华为智驾崛起后各家纷纷跟进,又是一个例子。
这意味着任何一家车企的领先,本质上都是时间差,而不是壁垒。
花三年建起来的差异化,对手用六个月就能追平。
再看输家这边,退出速度远慢于赢家的扩张速度。
在正常市场里,先行者吃掉落后者的份额,规模摊薄成本,成本再反哺优势,这才构成护城河的自我不断强化。
但正如上文所讲,整车厂和地方绑得太深,产能出清只能是渐进式的;
再加上汽车是重资产投入,输家也不愿轻易认退出局。
于是局面变成了:弱势品牌即使输,也能打折清库存,把整个价格带往下拽;强势品牌被迫跟进降价,刚刚到手的毛利又被吐回去。
赢家赢了份额,却赢不到利润——护城河的闭环在这里断了。
再加上汽车属于高单价、低复购率的大宗消费品,消费者比价行为普遍,难以形成类似快消品的高品牌忠诚度,车企只能一轮轮回到价格和配置的牌桌上重新开局。
所以能看到,行业的王座换得越来越快:前几年风头正盛的是理想,如今轮到了零跑,明年说不定又是谁;
去年小米与鸿蒙智行还在被追捧,转眼风向又似乎变了。
这不是消费者善变,而是这个竞争结构决定了谁都无法长期收租。
不过话说回来,卷也有卷的好处。一方面,它便宜了头部供应商,宁德时代、华为。
另一方面,持续的内卷确实倒逼技术在往前跑:比亚迪闪充推出没几个月,吉利就在9月23日发布了新一代智充技术,配套充电桩单枪峰值功率可以做到约2250千瓦,效率比前者还要高。
这种迭代速度放在十年前是不可想象的。
整体来看,竞争本身不是问题,问题在于竞争之后能不能留下利润、留下秩序。
中国汽车行业已经证明了自己能打,接下来要证明的,是能在赢下市场的同时也守住利润——那才是一个产业更健康、成熟的标志。
声明:本文所引用信息均来源于公司法定披露文件及已公开资料,作者不对其完整性与时效性做任何保证。股市投资有风险,请务必谨慎。文中内容仅为评论性观点,不构成任何投资建议,是否参与投资,烦请您自行判断、自担风险。