会员
 下载APP
每一轮行业下行周期,都是格局重塑的窗口期,2026年的化工行业正在验证这一规律。
当需求增速放缓、成本压力高企成为常态,化工新材料行业的竞争逻辑已从增量扩张逐步转向存量博弈。在这个阶段,衡量一家企业的标准,不再是单纯的规模增长,而是其稳住基本盘、同时为下一轮上行储备筹码的能力。
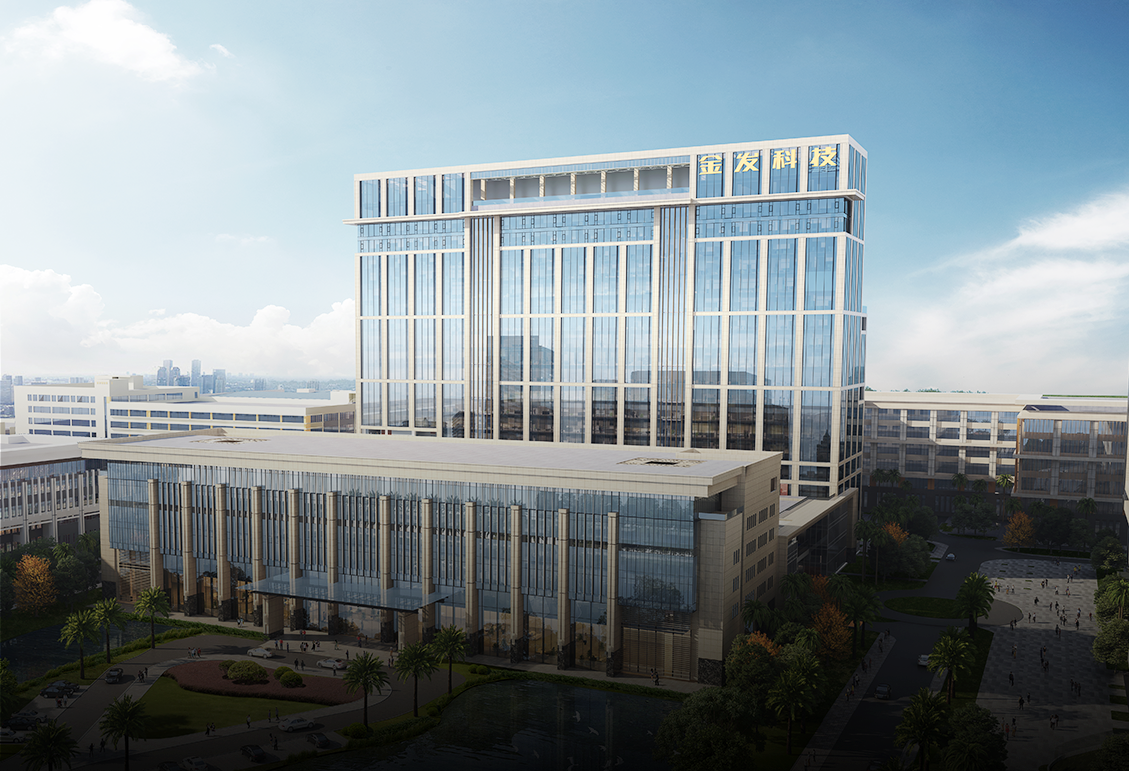
作为全球规模最大、产品种类最全的改性塑料龙头企业,金发科技(600143.SH)于10月26日晚发布的2026年三季报,恰好为我们观察行业龙头的周期应对能力提供了绝佳的切片。
一、增量提价,现金流与回购托底
2026年前三季度,金发科技实现营业收入532.83亿元,同比增长7.39%;归母净利润8.51亿元,同比下滑20.07%。
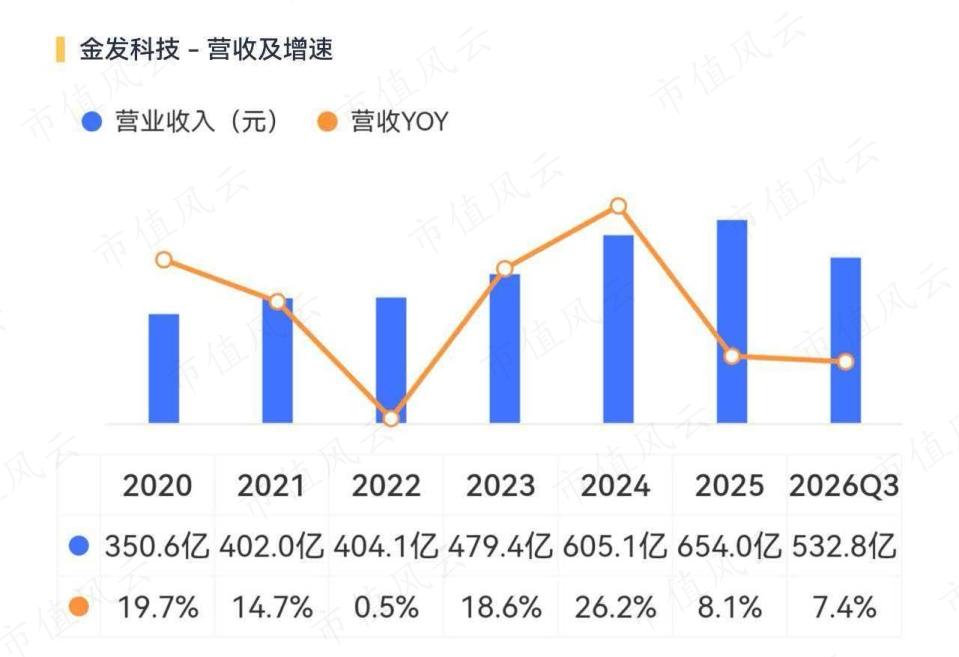
原料端涨幅高于产品售价涨幅,第三季度改性塑料主要原材料采购均价同比上涨21.13%,而产品售价仅上涨8.11%,中间的利润垫被阶段性抽薄,但三季度原料采购价格环比下降-7.2%,售价环比上涨0.51%,价差呈现企稳回升迹象,四季度经营值得关注。
公开信息显示,公司于10月初向客户发出提价函,对改性塑料主要产品上调1000至2500元/吨,遵循“涨幅匹配成本增加”的原则,逐步向下游传导压力。
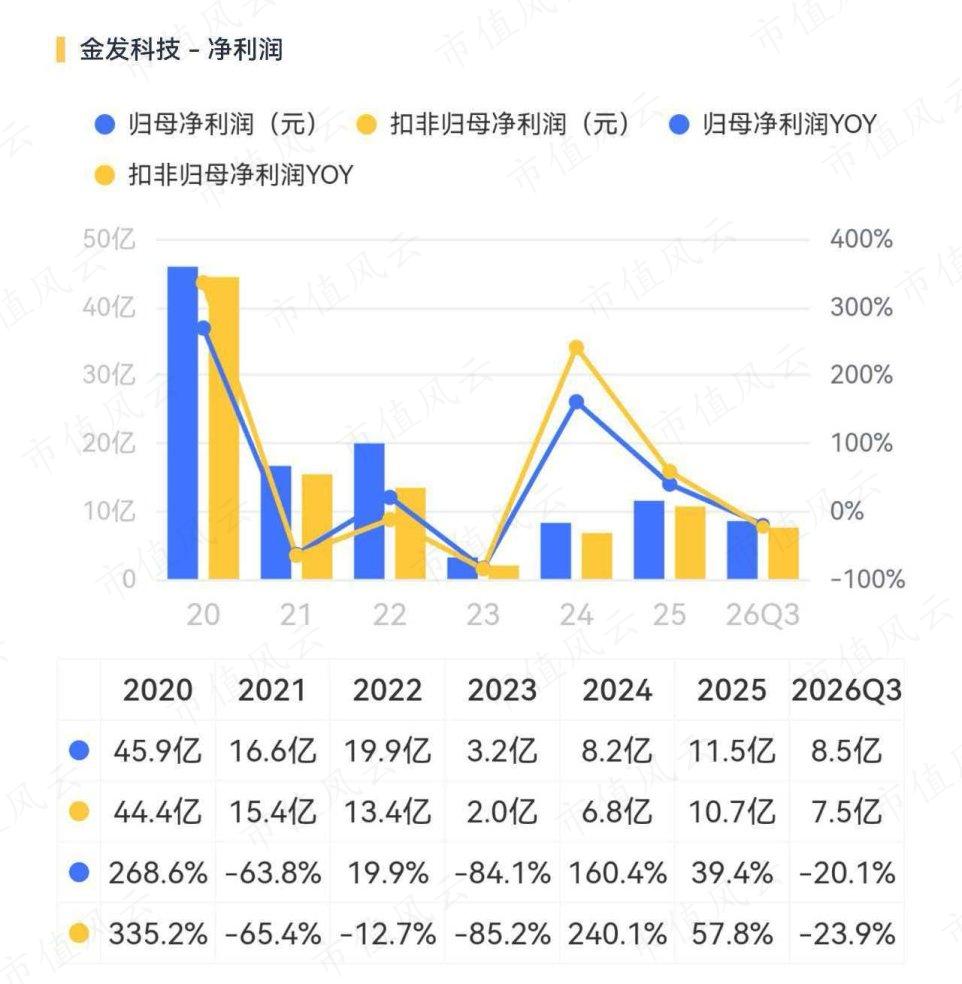
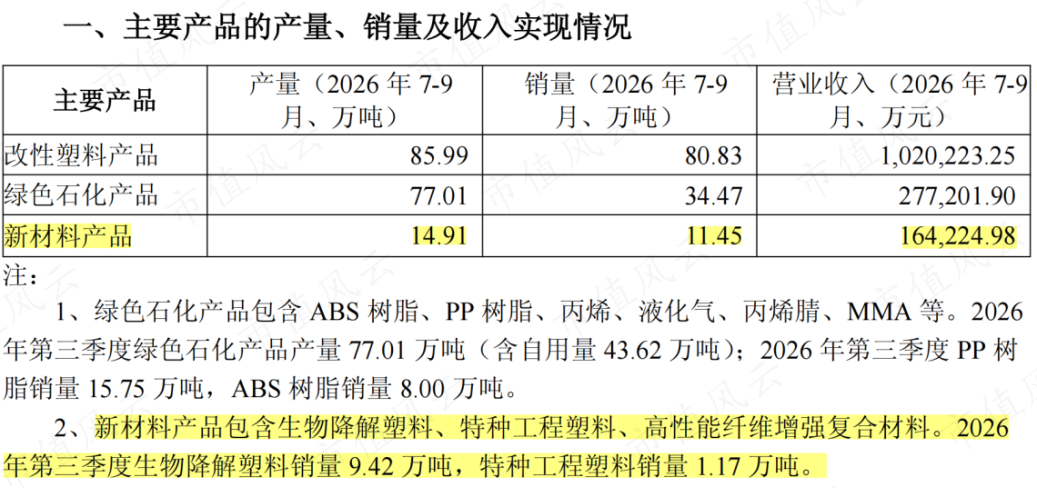
还有一组数字值得细读:第三季度改性塑料产品销量80.83万吨,营收102.02亿元,同比分别增长3.36%和11.74%,创下同期历史新高。在下游市场需求走弱的背景下,金发科技的出货规模仍实现逆势增长。
这一定程度上要归功于公司一体化布局带来的保供能力,宁波金发与辽宁金发打通的“丙烷-丙烯-聚丙烯-改性聚丙烯”“丙烷-丙烯-丙烯腈-ABS-改性ABS”链条,在外部原料剧烈波动时保障了核心供应的稳定性,也让缺乏议价能力的中小改性厂在成本冲击下退出的份额,流向了龙头。
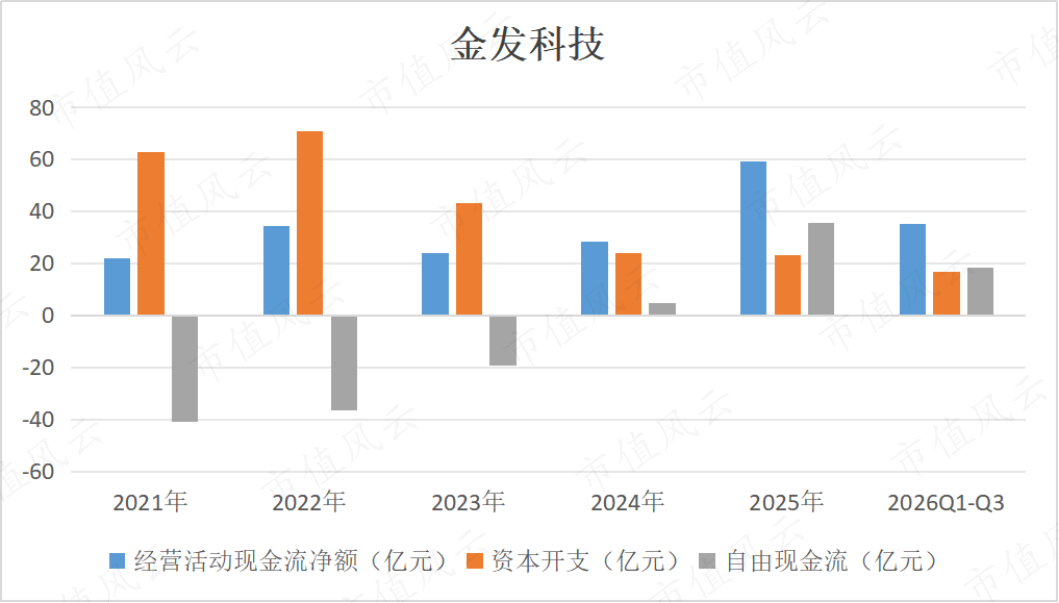
现金流表现也相当亮眼。今年前三季度,公司经营活动现金流净额34.98亿元,同比增长50.74%。扣除资本开支后,余下的自由现金流达18.43亿元,较上年同期高出11亿。
账上的钱比利润表好看,这在行业下行周期里,比什么都实在。
披露三季报的同时,金发科技还抛出了一份回购预案:拟以3亿到5亿元回购股份,且回购的股份将全部用于注销并减少注册资本。
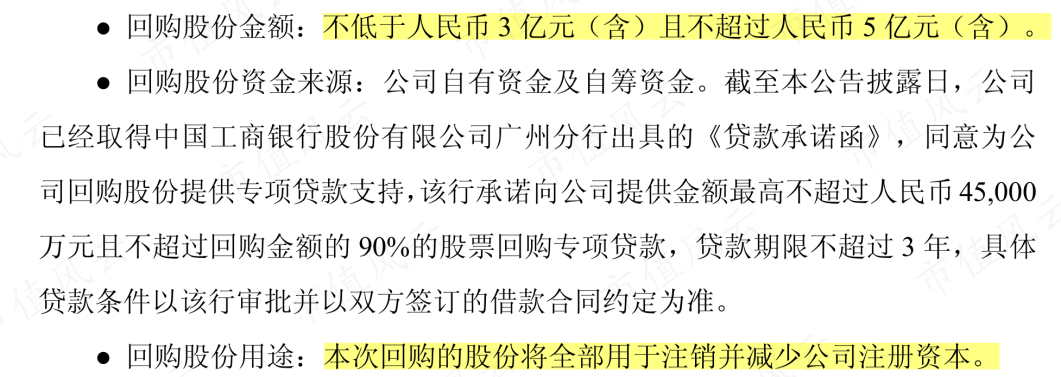
回购稳定预期,提价修复毛利,两个动作一攻一守,既针对短期成本问题,也为长期经营信心托底。
二、从“单兵突进”到“陪伴式出海”,全球化战略持续升级
在国内市场稳扎稳打、持续扩大份额的同时,金发科技的全球化战略正在经历一场深刻的模式迭代。
2026年上半年,公司海外销售收入达62.95亿元,同比高增24.46%,印度和越南子公司的净利润更是分别暴增64%和421%。目前,印度金发、越南金发已成为当地规模最大的改性塑料企业,龙头优势在海外市场率先兑现。
根据公司最新调研纪要披露,金发科技的海外拓展已从过去单纯的“产品出口”或“单兵突进”,全面升级为“陪伴式出海”新模式。
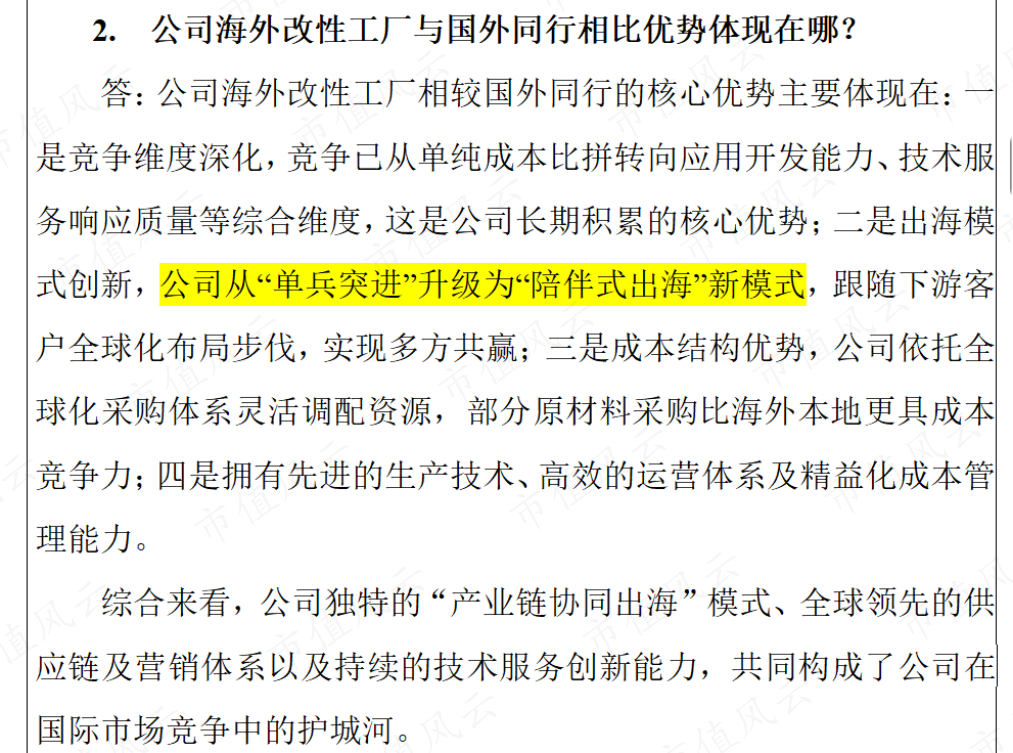
所谓“陪伴式出海”,核心是跟随下游客户的全球化步伐同步布局产能。国内车企在东南亚、欧洲、北美建厂,金发科技的改性塑料产能就跟到那里;家电巨头在印度、墨西哥扩张,本地化的材料供应就嵌进对方的供应链条。
这种模式是带着已有的客户关系和产品认证体系平移过去,落地即有订单,投产即进入供应体系。它将竞争维度从单纯的价格比拼,拉升到了应用开发、技术服务、采购体系和敏捷响应的综合较量。
对于材料企业而言,一旦进入下游客户的全球供应体系,替换成本极高,这种深度绑定本身就是一道宽阔的护城河。
支撑这一模式的,是金发科技全球制造网络的物理骨架。截至目前,公司已在全球设立23家生产基地及研发机构,覆盖美国、德国、西班牙、印度、马来西亚等9个海外生产基地,服务网络触达130多个国家和地区。
今年上半年,金发科技新设摩洛哥子公司,波兰、墨西哥等海外基地正在加速建设中。其中,墨西哥项目规划年产30万吨高性能改性塑料,专注服务美洲汽车和家电市场;波兰基地以同等产能覆盖中欧地区,两大项目有望在2027年投产。
在贸易壁垒抬升、区域供应链重构的当下,这种“陪伴式”的本地化产能,意味着更短的交付周期、更优的关税成本和更强的客户绑定能力。
当国内改性塑料行业在成本高压下加速出清时,海外基地的增量利润和份额,恰恰为国内市场的守势提供了战略纵深,而这也是金发科技改性塑料这块压舱石能在行业颠簸中稳住的重要支撑。
三、新材料板块放量,卡位AI算力、具身智能与禁塑风口
全球化布局拓宽了金发科技的市场边界,新材料板块则优化了公司的盈利结构。
2026年第三季度,新材料产品销量11.45万吨,营收16.42亿元,同比分别高增58.37%、52.32%,成为金发科技财报里增速最陡峭的部分。
其中,几个极具爆发力的新增长极已经浮出水面。
最引人瞩目的是公司特种工程塑料在AI与具身智能领域的实质性落地。高端材料是AI算力基建和具身智能机器人的“隐形骨骼”。AI服务器的高速连接器对材料的介电常数要求极为苛刻,而人形机器人的关节则需要极强的耐温与耐磨性。
金发科技研发的新一代功能性LCP、高性能PEI和PPA材料,精准切入了这些高壁垒市场,现已形成覆盖AI服务器高速连接器、超高转速散热风扇等多个关键部位的完整材料解决方案。
2026年上半年,公司AI算力相关特塑材料销量同比大增50%。从技术验证到批量供应,公司完成了一场前沿领域材料应用的跨越发展。此外,公司加紧建设的5万吨/年特种工程塑料共混改性工厂也将逐步投产,技术与产能同步发力,共同迎接行业需求数倍爆发的拐点。
生物降解塑料则迎来了量利齐升的拐点。2026年8月15日,《中华人民共和国生态环境法典》正式施行,明确规定国家依法禁止和限制生产、销售、使用不可降解塑料袋等一次性塑料制品,“禁塑”从地方试点升级为国家法律,生物降解材料的需求窗口在打开。
2026年第三季度,公司生物降解塑料销量达9.42万吨,同比高增60.7%。
依托“生物基单体-聚合-改性”全产业链,公司在3D打印、高端食品包装等高附加值领域打开增量空间,同时也降低了对传统石油基原料的依赖,弱化了地缘政治对供应链的冲击。产业链一体化的布局,使得公司在禁塑政策的红利释放期具备更强的成本与供应优势。
结语
金发科技的三季报,呈现的是一家材料龙头在复杂周期中的生存与扩张哲学。
面对成本冲击,用提价传导和规模优势来守住利润与份额,面对新赛道与新市场,用“陪伴式出海”和前沿新材料来攻克增量与壁垒,金发科技已经为下一轮行业周期备足了筹码。