会员
 下载APP
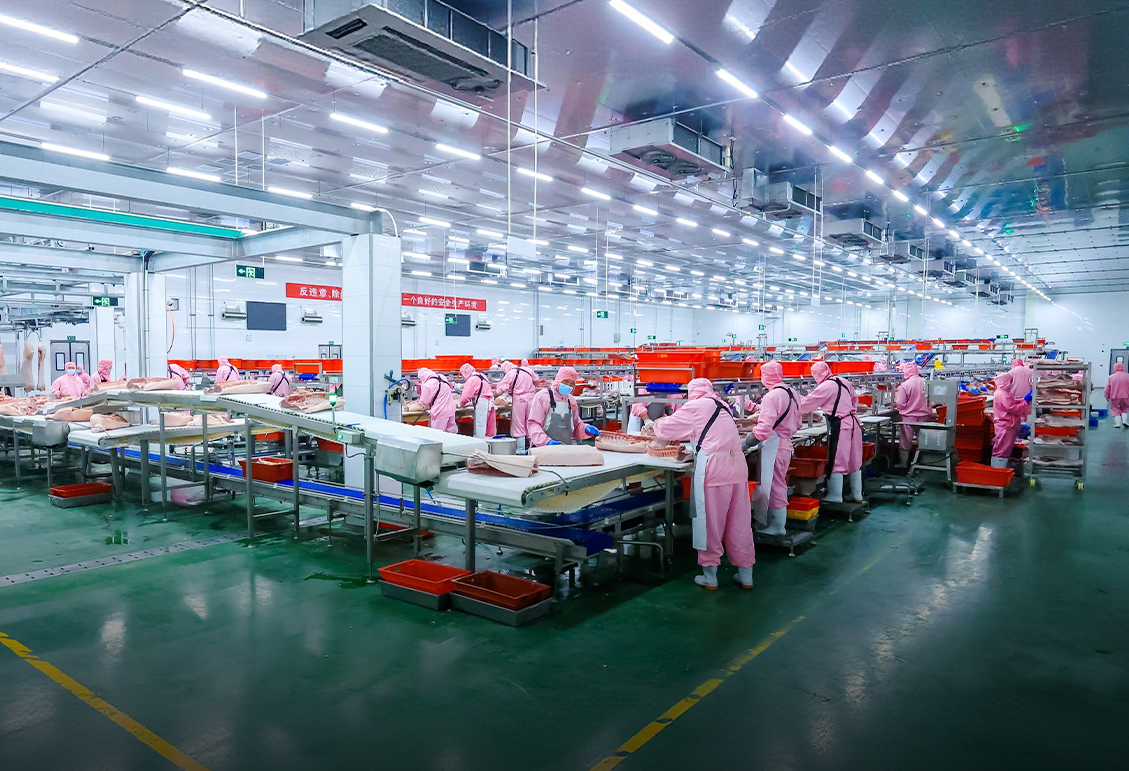
近期,生猪行情迎来了一波反弹。国家统计局最新数据显示,9月上旬全国外三元生猪价格为11.0元/公斤,环比上涨0.9%,延续低位回暖态势。
消息面上,本轮生猪产能调减的完成时限提前至三季度末。国家统计局数据显示,2026年二季度末全国能繁母猪存栏3780万头,环比减少3.2%,距农业农村部设定的3750万头正常保有量目标仅差0.8%。
能繁母猪去化提速,市场情绪率先回暖。这波行情重新点燃了市场对周期底部反转的预期,但新希望(000876.SZ)的变化,在这轮反弹之前就已经开始。
农牧行业有一个共识:饲料的尽头是养殖,养殖的尽头是食品,理解了这句话,就理解了新希望这些年业务布局的逻辑。
一、营收增长7.7%,“以丰补歉”托基本盘
上半年,新希望营收555.9亿元,同比增长7.7%;
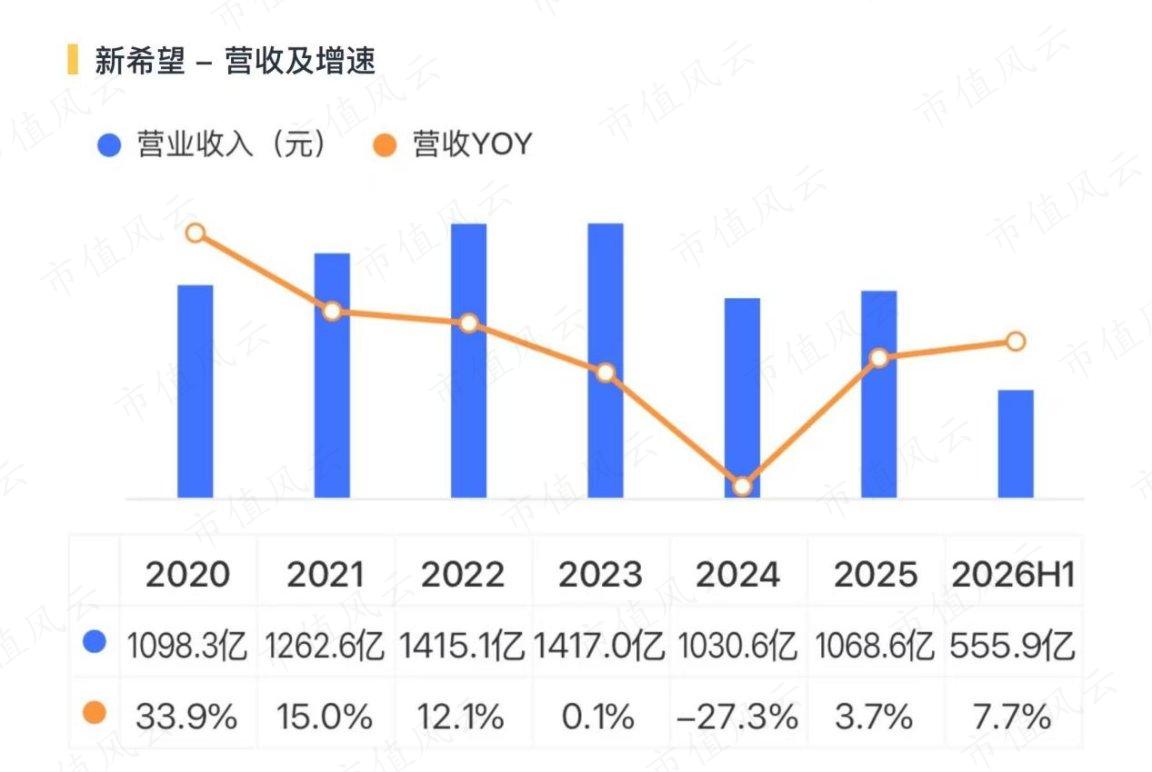
归母净利润亏损17.0亿元,扣非净利润亏损17.2亿元。
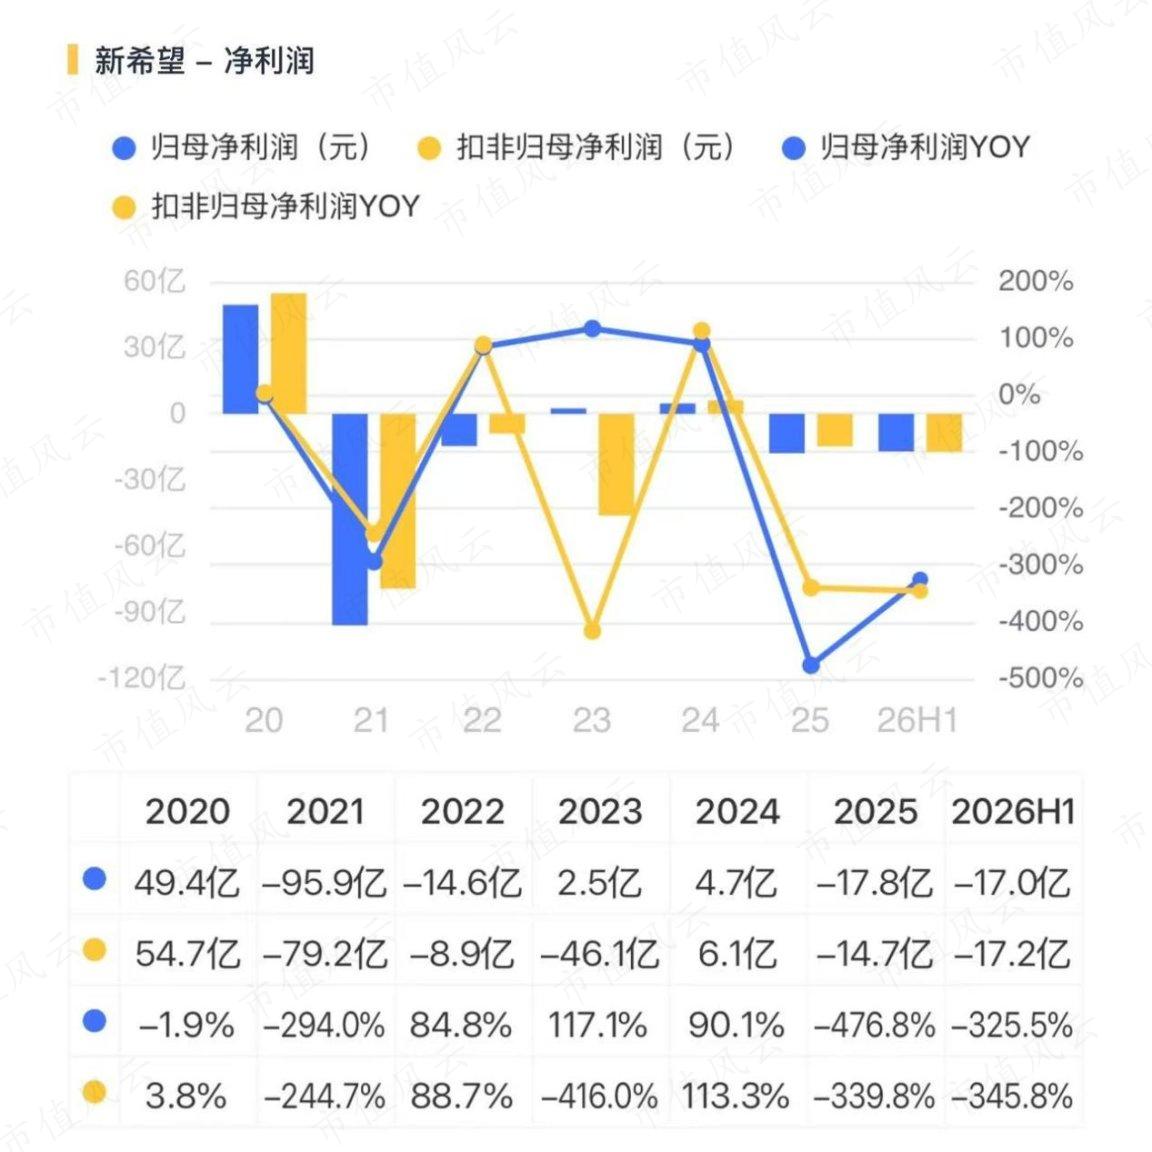
放到行业里看,这轮亏损猪企无一幸免。
上半年,猪价砸穿近10年低位。根据申万-农林牧渔-生猪养殖行业分类,11家上市猪企的半年报全部亏损。第一梯队的牧原股份、温氏股份、新希望合计扣非净利润亏损近121亿元。
供给压力仍在,受2025年能繁母猪存栏较多的滞后传导影响,上半年全国生猪出栏3.7亿头,同比增长1.7%,猪价低于行业成本线。
不过,新希望的业务结构,决定了它承受周期的方式不同。
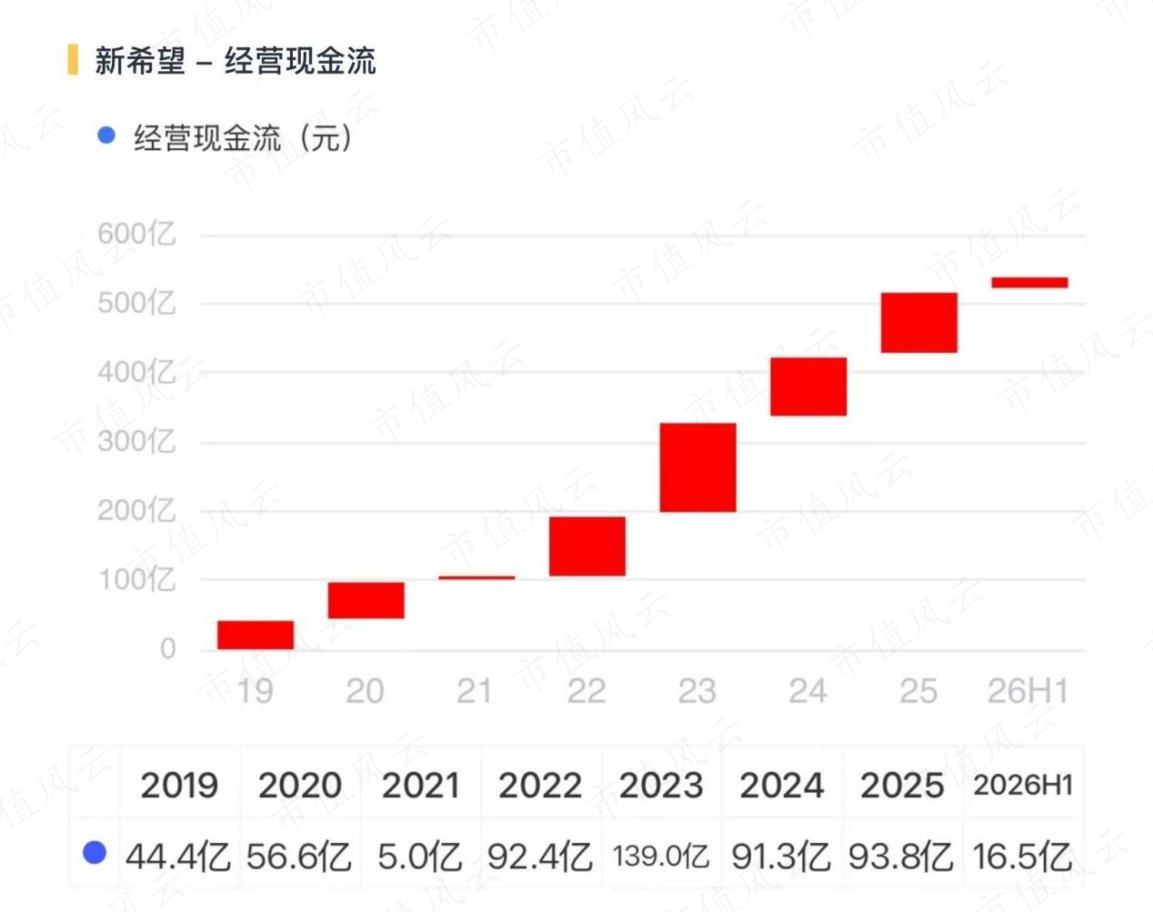
公司养猪业务净亏损20.9亿,而高周转的饲料业务则盈利6.9亿。正因如此,在亏损17亿的情况下,公司经营现金流还能净流入16.5亿。
养殖端承受亏损时,饲料仍能为猪场改造升级、育种投入等内在能力建设提供支持。这种内部造血与战略投入的平衡,是单一养殖业务不具备的“以丰补歉”韧性。
二、饲料挑大梁,海外扩产能
饲料既是公司的“现金奶牛”,也帮着下游养殖环节一起控成本。
上半年,饲料业务营收414.4亿元,同比增长16.8%,占总营收的比重升至74.6%。销量与利润均创半年度历史新高。
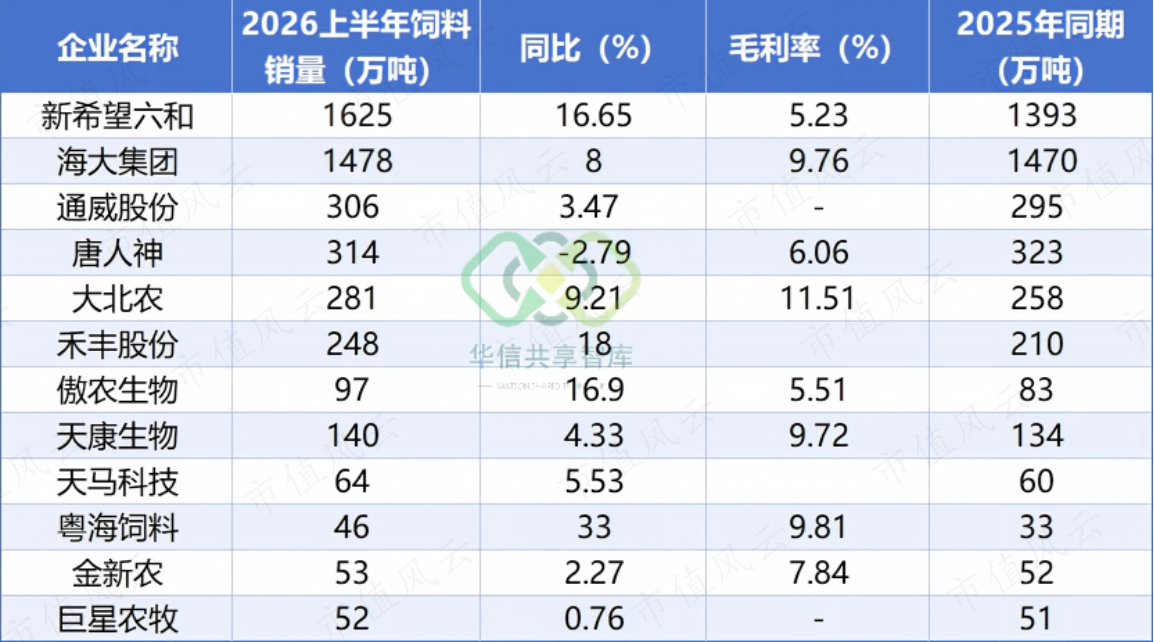
同期全国工业饲料总产量增速为3.9%,行业“马太效应”加速,公司在已披露数据的上市饲企中销量位列第一。
规模之外,结构也在变。
公司增长不单靠基础性的肉禽料、猪料上规模,水产料、反刍料等吨利更高的料种放量提高了产品结构的含金量。
上半年,公司饲料销量1625万吨,其中外销量1316万吨。拆开来看,禽料900多万吨,同比增长11%;猪料270万吨,增长22%;水产料接近100万吨,增长22%;反刍料30多万吨,增长30%。
新希望之所以能持续跑赢大盘,靠的是一套朴素且行之有效的商业闭环:公司集中资源加大力度开发规模场与头部客户。
这些大体量的订单直接拉升了后端的生产效率,上半年工厂产能利用率因此同比提升8个百分点,叠加集中采购带来的议价能力和费用管控,吨均完全费用下降8%至约171元。
在这个基础上,新希望并没有把利润全捂在手里,而是将挤出来的成本优势转化为价格竞争力。这既降低了养殖客户在行业寒冬中的造肉成本,也更容易形成长期的客户黏性,锁定市场份额。
国内稳扎稳打,海外市场则是更清晰的增量。
上半年海外饲料外销量358万吨,同比增长超过25%;公司海外收入128.1亿元,同比增长18.6%,占总营收23.1%,毛利率9.7%,比国内高6.4个百分点。
从核心市场表现来看,凭借本地化运营优势,公司在印尼销量增速继续领先当地主要竞对,埃及市场份额保持第一,越南南部、菲律宾和孟加拉销量也在大幅增长。
新兴市场还有很大的渗透空间。2026年,公司预计有近140万吨海外新产能竣工投产,年底总产能有望增至约880万吨。
除了业务自身的造血能力,公司在资本层面也完成了关键补位。
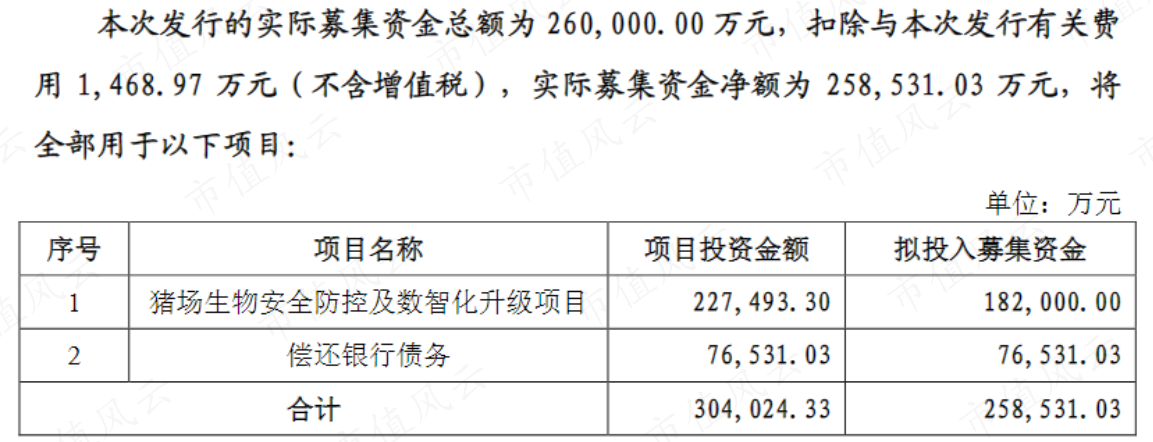
9月1日,公司完成26亿元定增,资金投向猪场生物安全防控、数智化升级项目及偿还债务。
三、降盈亏线,少出栏、降成本
2025年,新希望出栏生猪1755万头;2026年,公司计划调减至约1600万头,同比减少约8.8%。今年上半年,公司商品猪销量710.6万头,叠加仔猪和种猪后合计820.7万头,同比下降2.9%。
猪企的竞争正从追求绝对出栏量的无序粗放阶段,转变为追求相对稳定规模和更低成本的阶段。
二季度末,全国能繁母猪存栏已降至3780万头,同比下降6.5%,环比下降3.2%。
能繁母猪存栏去化在加速,但母猪减少传导到商品猪供给需要时间,养殖效率提高也会抵消一部分去化效果。
因此,尽管目前猪价较4月低点反弹近23%,但不足以判定行业磨底结束。
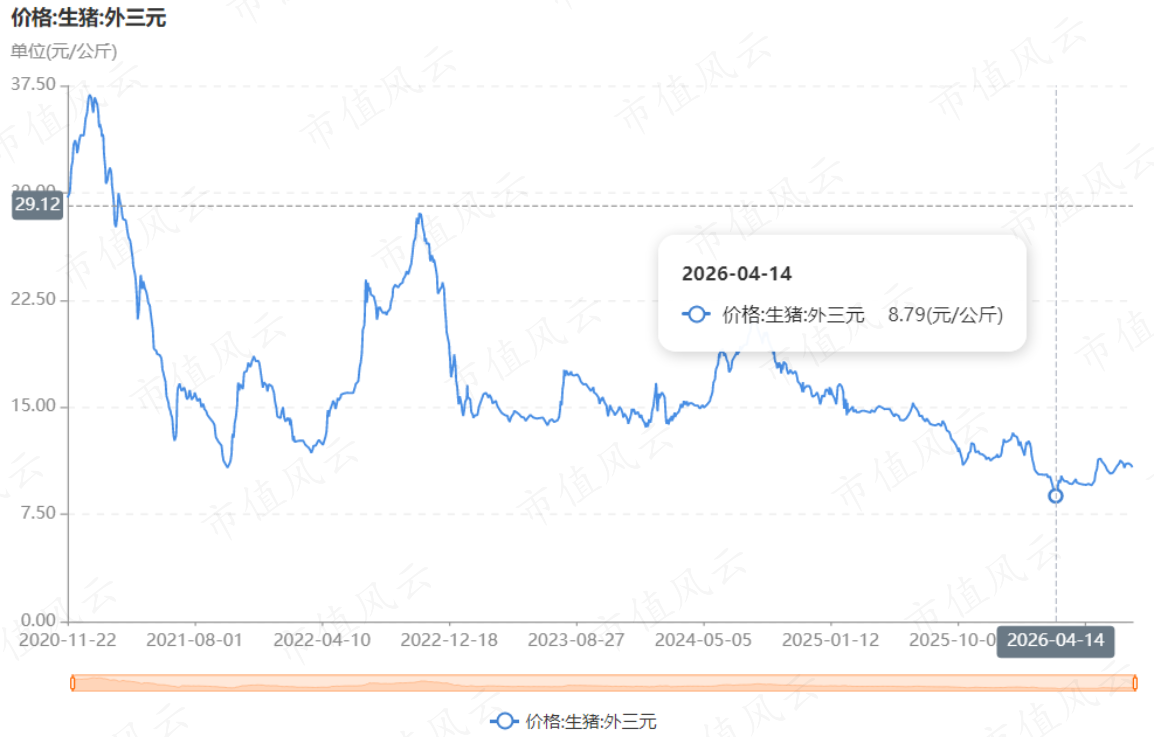
所以,新希望最实际的动作,是主动降低自己的盈亏线。
在饲料原料价格波动且出栏量减少的情况下,公司运营场线的肥猪完全成本仍然保持了下降趋势。今年一季度,公司养猪完全成本降至12.22元/公斤;上半年平均成本降到了12.09元/公斤,同比下降超过1元/公斤。
往大了看,这得益于公司在疫病防控、生产管理改善(种猪、产房管理、育肥环节等)与遗传育种改良上的持续努力。
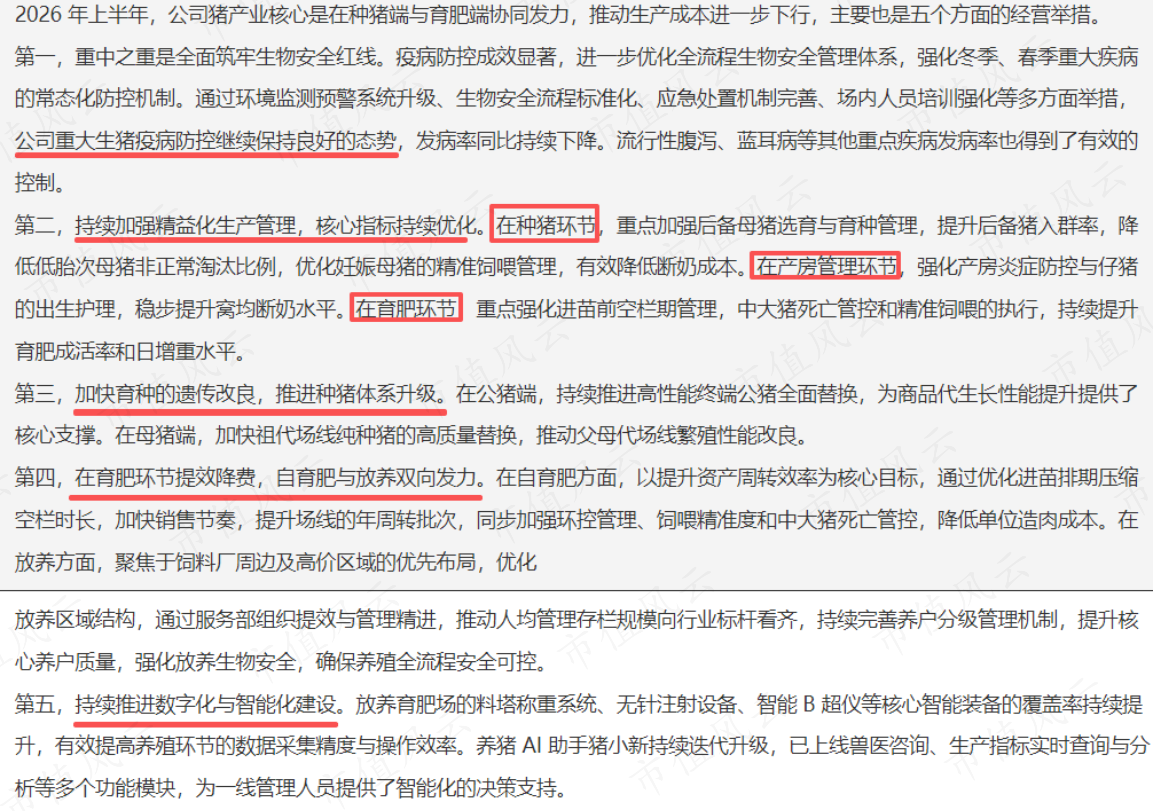
往细了说,这1元多的成本降幅,是从猪场里一项项抠出来的。
去年底,部分场线完成清退;今年上半年,公司增加仔猪向自育肥场的投放,并通过优化进苗排期压缩空栏时长。与此同时,环境监测预警、精准饲喂和中大猪死亡管控继续细化......
具体数字上,上半年,苗种成本下降近0.3元,人工和代养费下降0.15元,饲料成本下降0.14元,制造费用和死淘费用均下降0.11元。闲置费用的影响也已压到1元/公斤以内。
公司提出下半年成本确保同比下降1元/公斤,并争取更大降幅。
四、调结构,从“养好”猪走向养“好猪”
如果说精细化生产管理解决的是当下的生存成本,育种则决定了公司长期的成本底线与产品差异化空间。
从2017年开始,公司就在全国率先将基因组选择技术运用于外种猪育种,现每年基因芯片测定量维持在1.2万头以上,并已形成3万头的基因组参考群体。
通过全基因组选择、AI表型测定等技术,公司正推进高性能终端公猪和纯种母猪替换。随着种猪遗传品质持续提高,部分性能指标已达到国际同期先进水平。
除了降本,育种更大的价值在于打破同质化竞争,实现更高的销售溢价。
公司自2006年起参与地方猪保种,目前天府黑猪、辽丹黑猪等本土优质种猪已进入规模化产出阶段。今年上半年,生鲜屠宰业务考核利润突破1500万元;2026年黑猪计划出栏不低于4.5万头,中期产能目标定在每年50万头。
优质的种源培育出来了,如何把它变成更高的利润?
凭借屠宰加工产能,公司直接打通了通往消费端的销售网络。公司将高端黑猪肉等产品全面铺进大型商超、生鲜电商及自有品牌门店等多元化渠道,甚至把猪油等副产品开发成网红单品,全面提升一头猪的整销率和附加值。
降本回答的是“一头猪能少花多少钱”,而品牌建设要解决的是“同一头猪能多卖多少钱”。
从源头选育到终端销售,新希望正在将竞争焦点转移到全产业链的变现能力上。
结语
猪价反弹给行业带来了久违的喘息,但供给真正收缩、企业利润修复仍需时间。
眼下的新希望,一边依靠饲料和海外增长撑起现金流底盘,一边减少出栏、死磕造肉成本;再通过底层的育种改良和下游的终端拓展,将降本延伸到肉品价值。
不是坐等周期反转,而是沿着饲料—养殖—屠宰—食品这条链,把每一环的效率做深。
说到底,猪价涨跌决定短期利润,而产业链效率决定长期身位。