会员
 下载APP
10月12日晚间,坤彩科技(603826.SH)发布2026年前三季度业绩预增公告。
如果只看前三季度,坤彩科技交出了一份足以让市场兴奋的答卷:归母净利润预计1.70亿-2.00亿,同比增长178%-227%;扣非净利润预计1.60亿-1.90亿,同比增长188%-242%。
但把镜头拉近到第三季度,画面骤然反转,按上半年数据和预告区间倒算,Q3单季归母净利润约在-0.06亿至0.24亿之间,扣非后甚至可能小幅亏损。
前三季度业绩整体暴增、单季失速,哪个数据更有参考意义?
一、会计弹性,不是经营弹性
坤彩科技的业务版图并不复杂,凭借珠光材料起家,向氯化钛白及氧化铁领域延伸,形成“珠光材料+氯化钛白+氧化铁”三大业务板块。
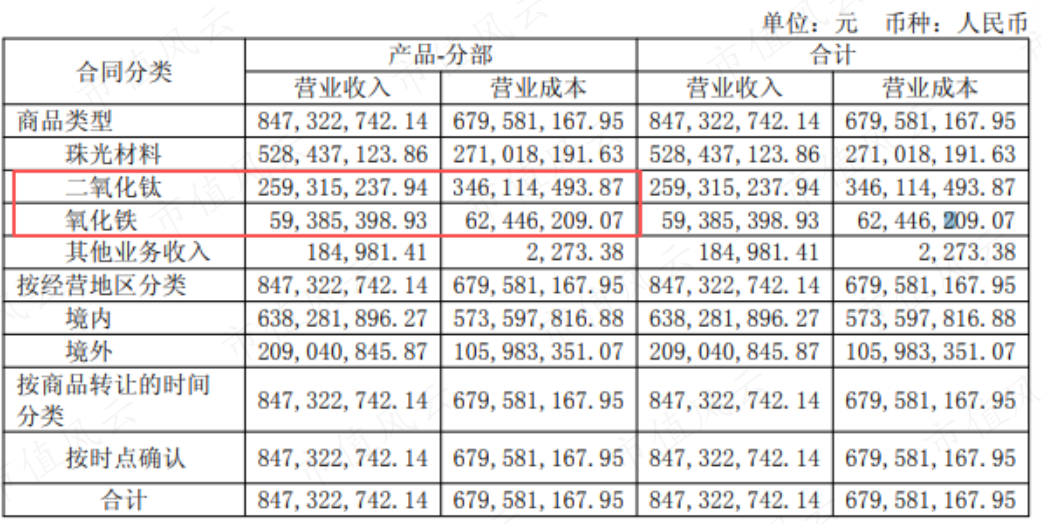
2025年,公司主营业务收入12.59亿,其中珠光材料9.40亿,占比74.62%;二氧化钛2.74亿,占比21.72%;氧化铁0.29亿,占比2.27%。
珠光材料是坤彩科技的基本盘,它是以天然云母或合成材料为基材、表面包覆金属氧化物制成的无机颜料,其价值在于赋予产品珍珠般的闪烁光泽与色彩表现力,下游横跨涂料、塑料、油墨、汽车、化妆品、高端消费电子外观件等多领域。坤彩科技目前珠光材料产能为3万吨/年,产销量全球第一。
2021年前,受益下游需求全面扩张,坤彩科技珠光材料营收从4亿升至8亿。但随着涂料见顶、地产拖累、塑料下滑、化妆品负增长等多因素影响,2021年来增长停滞。
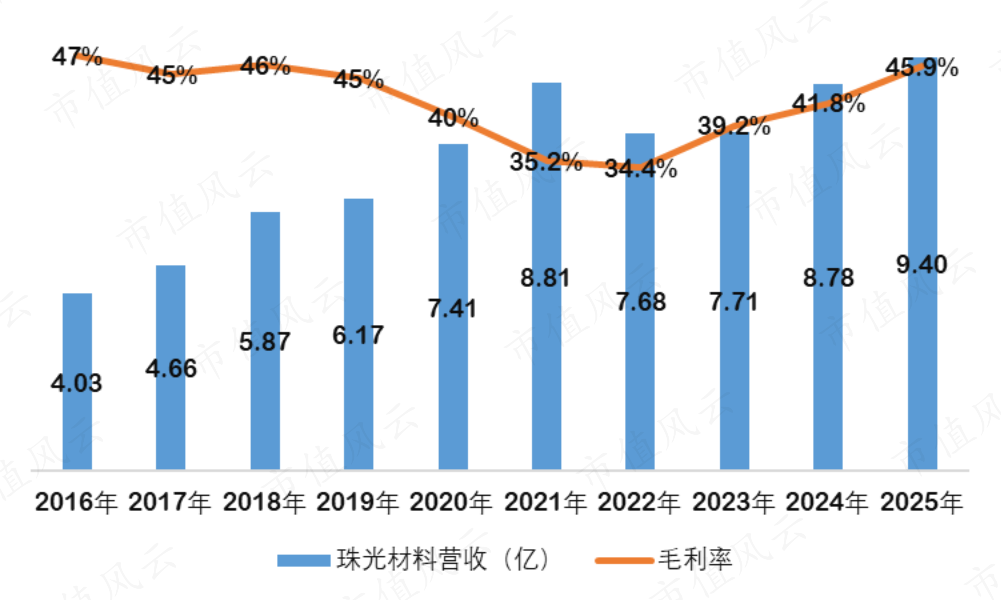
今年上半年,坤彩科技珠光材料营收5.29亿,同比增长17.5%,主要来自汽车级和高端化妆品级等领域,也在毛利率上得到了反馈。
但很明显,珠光材料营收增速平缓、毛利率稳定,对利润的边际贡献是线性且可预期的,它解释不了坤彩科技利润的大幅波动,真正的变量来自钛白粉板块。
2025年,坤彩科技钛白粉业务营收2.74亿,规模首次破亿,同比增长259%,副产品氧化铁营收2,859万,同比增长317%,增长亮眼,但是连续两年深度亏损。
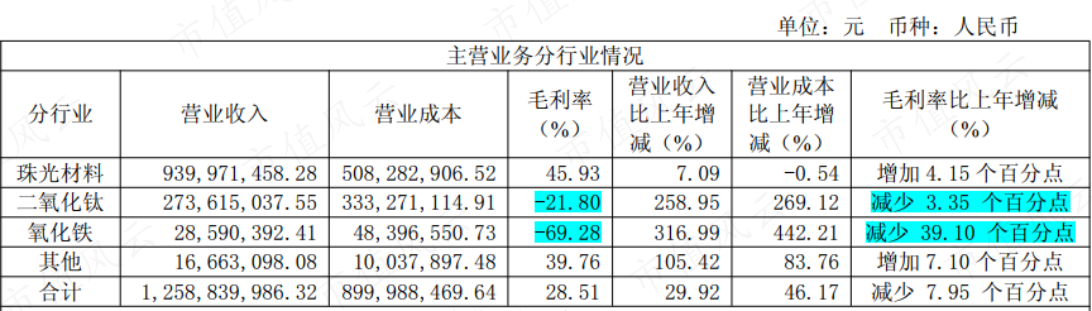
当时,受地产行业拖累,钛白粉价格低迷,坤彩科技针对钛白粉及氧化铁存货一次性计提约2.1亿存货跌价准备,直接导致2025年亏损近1个亿。
进入2026年,尤其是上半年,钛白粉价格大幅回暖,年内6次调价,坤彩科技又转回及转销了高达2.2亿的存货跌价准备,是上半年业绩大幅增长的主要原因。
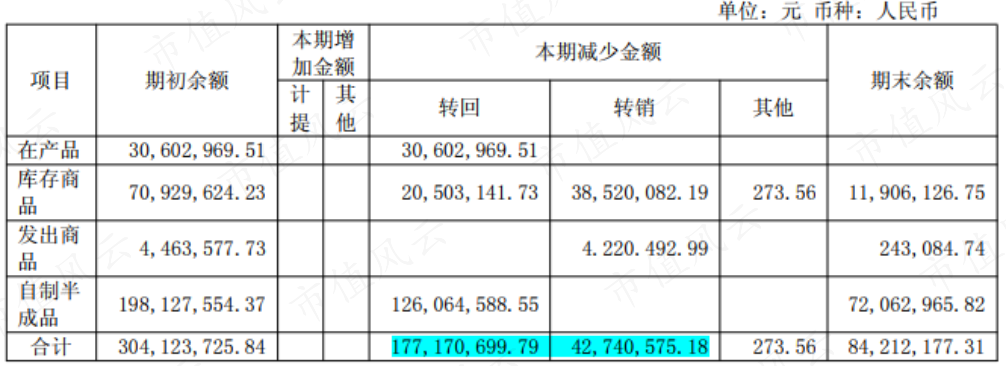
总的来说,钛白粉价格波动带来的存货跌价准备的大额转回是坤彩科技上半年业绩增长的主要原因。
不过,值得注意的是,虽然价格回暖,坤彩科技钛白粉(二氧化钛)业务毛利率仍然是-33.47%。
二、一样的钛白粉,不一样的命
看到这肯定会有老铁不淡定了,房地产行业不景气不假,但钛白粉龙头龙佰集团这几年一直在盈利,只是赚多赚少的问题,坤彩科技怎么能亏成这样呢?

原因不复杂,首先龙佰集团有矿,坤彩科技没有。钛精矿是钛白粉最大的成本项,龙佰依托攀枝花钒钛磁铁矿,钛精矿自给率约70%,坤彩则完全外购钛精矿。
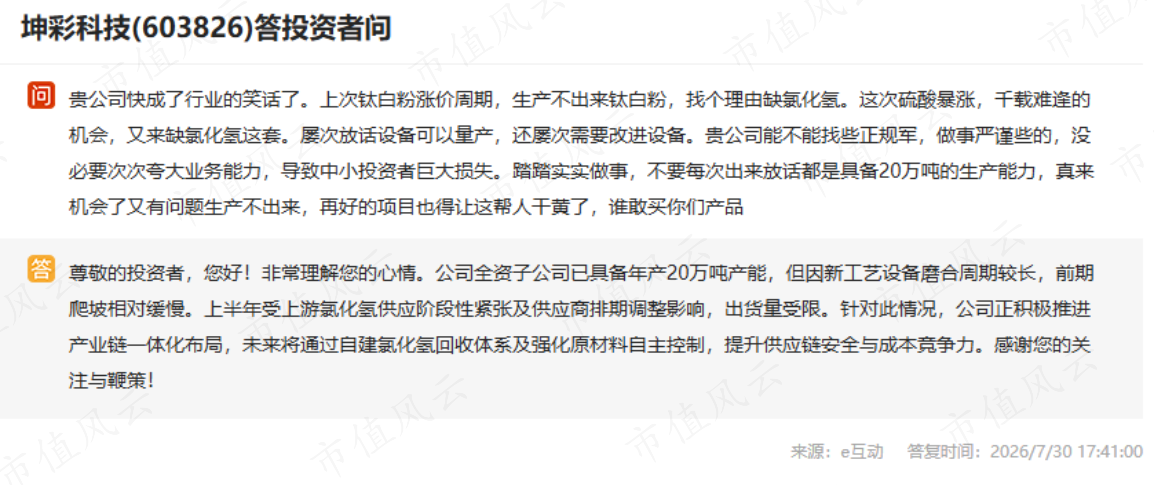
其次是产能差距。龙佰钛白粉产能151万吨/年,全球第一;坤彩科技目前产能20万吨/年,且产能利用率严重不足。曾有投资者表示,其上半年月度产销量仅千吨左右,但规划产能约2万吨/月,公司也承认,前期爬坡进度缓慢。
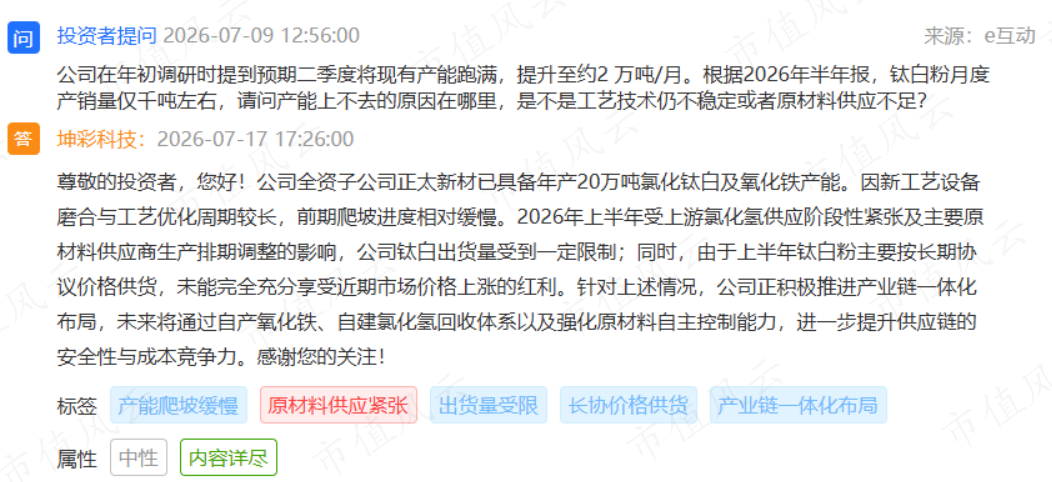
最后,工艺路线不同,产业化阶段不同。
龙佰集团同时掌握成熟的硫酸法和大型沸腾氯化法工艺。坤彩科技走的是全球首套萃取法工艺,理论上可以直接使用国产中低品位钛铁矿,但作为全新装置,产业化磨合期的不确定性本身就是成本。
说到这,肯定会有老板问,坤彩科技为什么非要做钛白粉?
两个原因。一是刚需。四氯化钛是生产珠光颜料的关键原料,其采购成本占总成本的30%左右,自己做钛白粉是为了解决原料自主问题。通过萃取法的中间产物二氯氧钛代替四氯化钛。
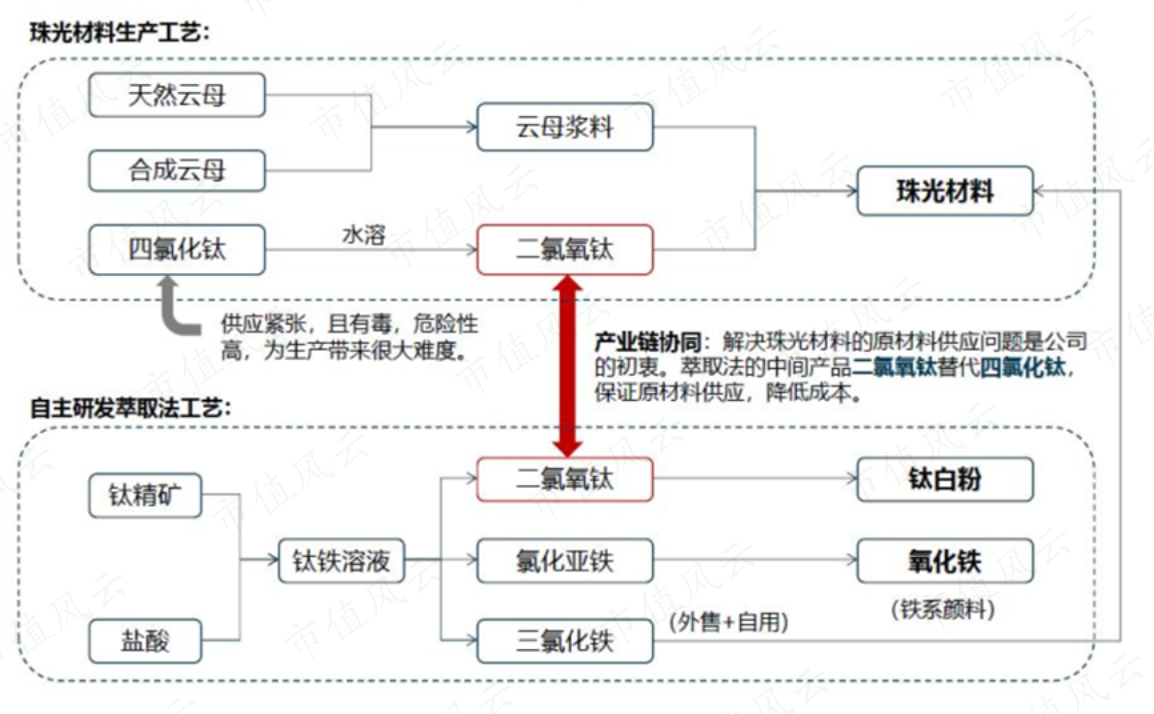
二是市场空间,董事长谢秉昆说得很直接:珠光材料全球年需求约10万吨,钛白粉接近1000万吨,市场规模比例是1:100,意味着公司从细分领域跨入主流大宗材料市场。
问题是,这个百倍空间的市场,本身就是一个饱和市场。
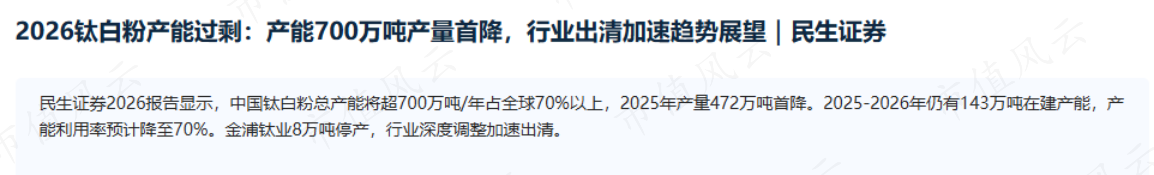
2025年钛白粉均价约13500元/吨,较2023年高点跌超30%,全行业平均产能利用率仅82.8%,处于中等偏下水平。下游约六成流向与房地产深度绑定的涂料行业,需求持续低迷。
另一方面,供给端仍在继续扩张,预计到2027年中国钛白粉总产能将攀升至860万吨,占全球份额70%以上,供大于求的局面短期内看不到逆转的迹象。
更关键的是,2026年这轮钛白粉涨价,本质上是硫磺涨价推动的成本型涨价,而非需求拉动。硫磺价格年内涨幅超210%,突破万元/吨,生产一吨硫酸法钛白粉需消耗3-4吨硫酸,仅硫酸一项每吨成本就增加3000-5000元。
以龙佰集团为例,2026年上半年营收144.17亿,同比增长8.15%,但归母净利润仅8.44亿,同比下降39.08%,钛白粉板块毛利率仍从上年同期的27.11%骤降至17.53%,涨价并没有带来盈利改善。
而鲁北化工虽然上半年净利润1.72亿,同比增长119.46%,但增长主要来自6万吨/年氯化法钛白粉扩建项目投产。
坤彩科技的萃取法工艺同样不耗用硫酸,本来是有希望抓住这波机会的,奈何产量不给力,虽摆脱了硫酸的成本传导,却又面临上游氯化氢供应紧张的新约束。
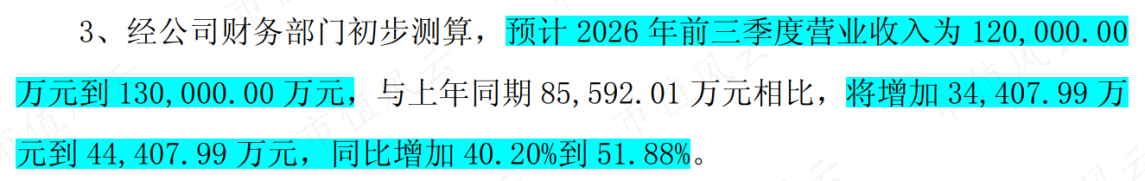
结合三季度业绩预告,2025年四季度至今,坤彩科技的单季度营收基本维持在4亿左右,也侧面说明2026年三季度钛白粉销量仍无明显变动。
值得注意的是,如果以全年为视角,2026年钛白粉价格的净涨幅是有限的:9月中旬,主流硫酸法金红石型钛白粉出厂价降至14500-15500元/吨,较年初累计涨幅收窄至约2000元/吨。10月中旬进一步下探至12800-15200元/吨,低端价位已接近甚至低于年初水平。
三、四年未达产,债务已逼近门口
坤彩科技20万吨萃取法氯化钛白及氧化铁项目是2022年4月正式投产的,至今已超过4年,但产能释放仍远未达到设计水平。
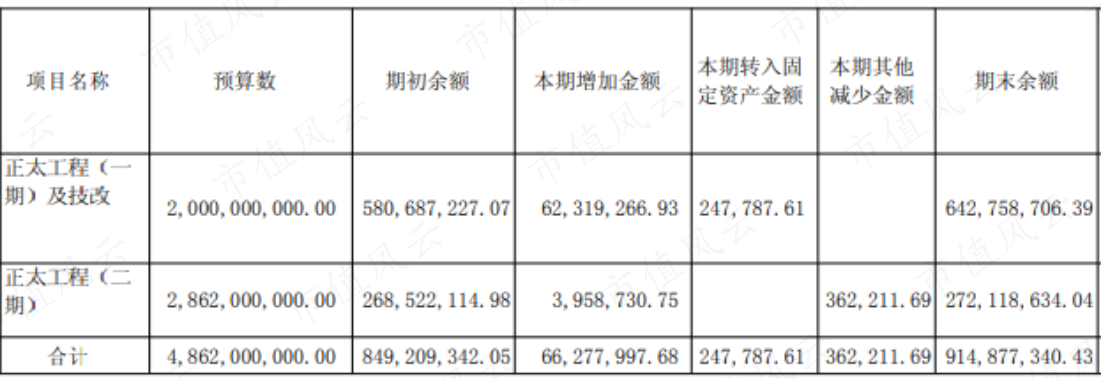
截至2026年半年末,坤彩科技在建工程账面价值10.8亿,主要是正太工程一期及二期项目,一期项目在达产后仍留有6.4亿在建余额,说明工艺优化和配套完善尚未收尾;二期60万吨项目工程进度仅23.83%,距投产仍有相当距离。
除此之外,坤彩科技有息负债高企,截至2026年上半年末,短期借款10.5亿,一年内到期非流动负债4.66亿,长期借款4.93亿,但账面现金只有1.69亿。
在珠光材料板块遭遇需求收缩困境后,坤彩科技的战略方向是对的,但迟迟未能达产,而债务已逼近家门口。
从全球珠光材料龙头到钛白粉玩家,坤彩科技的方向没错,错在节奏。四年未满产的产能、靠减值转回撑起来的利润、账上1.69亿现金对20亿有息负债,都在提醒大家,坤彩的故事还没走出PPT。