会员
 下载APP
 铀价创18年新高!中国铀业:周期弹性与资源短板共振

全球天然铀市场正从库存消化型紧平衡转向结构性硬缺口。
短期看,WNA(世界核协会)口径下2025年一次供应缺口约15-20百万磅,约相当于全球反应堆一个月的耗用量。此时,市场还能通过二次供应和库存释放填补。
但缓冲垫正在变薄,且不可逆。机构预计2028年后二次供应调节能力加速衰减。可调节商业库存释放量已从2021年峰值约65百万磅降到2024年约18百万磅,预计2030年前后基本枯竭,二次供应总量也将回落到8–18百万磅区间。
矿山端更紧。
存量矿山2030年后进入平台期,新矿从发现到投产要15-20年。今天不投,2035年前就等不到料。高盛测算2025-2035年累计缺口扩大到3.66亿磅,相当于全球核电两年的燃料需求。
由此,当前全球铀矿的产能格局、扩产节奏和项目储备,是判断缺口能否弥合的第一个落脚点。
一、五巨头拿走60%,铀供给的硬约束在哪儿?
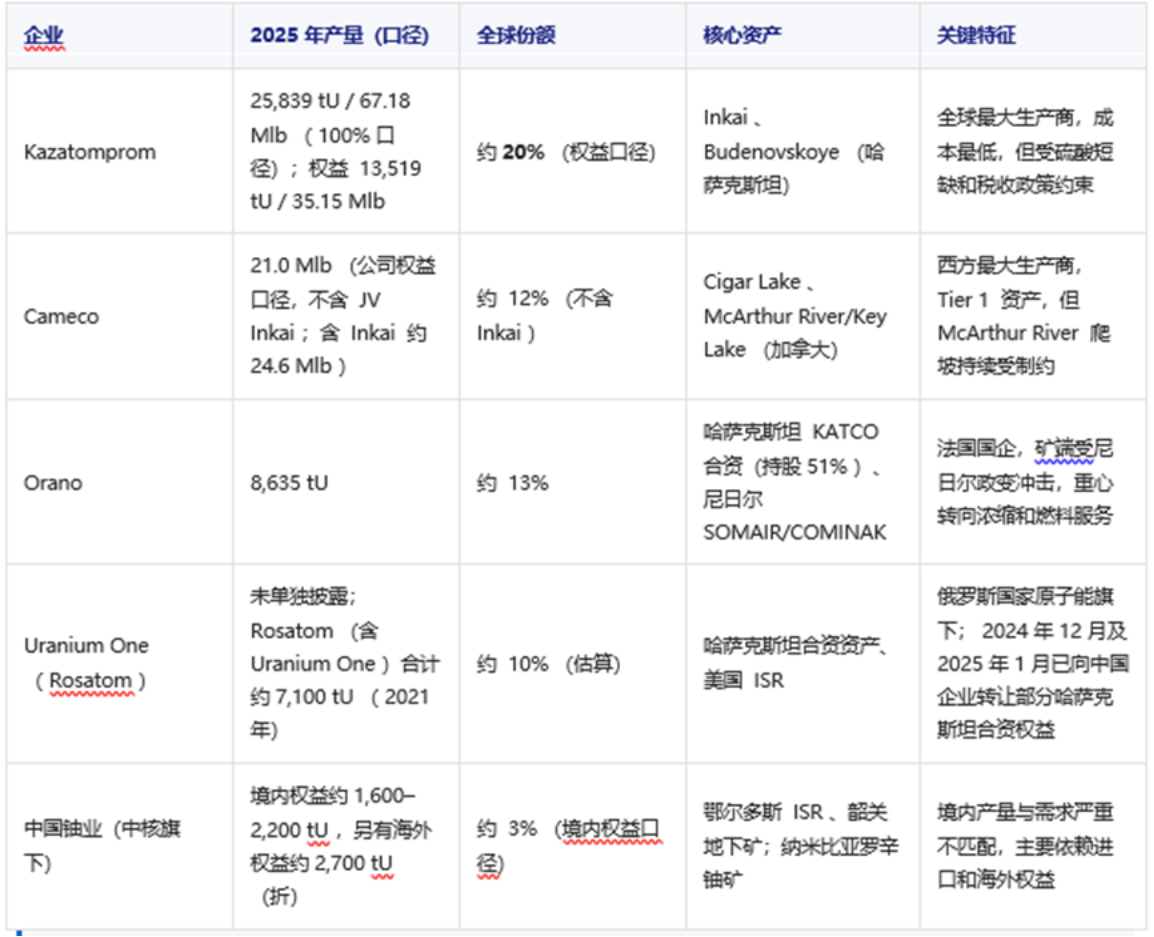
2025年全球天然铀产量约6.5万吨铀,其中前五大生产商按权益口径合计份额约60%。哈萨克斯坦国家原子能公司(Kazatomprom)的产量超过第二至第四名之和,且是前五大生产商中唯一给出明确产量增长指引的一家。
不过,Kazatomprom增产有个前提,硫酸得跟得上。公司明确表示产量目标能否实现取决于硫酸供应。而其TQZ硫酸厂因发现古生物化石暂停建设,这座厂原本要降低哈萨克斯坦铀矿对进口硫酸的依赖。
其他四家,加拿大企业Cameco CEO在2026年Q2电话会上明确表示,扩产与否取决于“市场需求的合理性”,有空间无意愿,待价而沽;法国企业Orano受尼日尔政变影响,战略重心已转向浓缩和燃料服务,矿端短期无增量。
俄罗斯企业Uranium One有资产但不可用,俄乌冲突后西方减少对俄铀依赖,且其坦桑尼亚Mkuju River项目预计2029年才投产。
中国铀业(001280.SZ)作为中核集团旗下核心平台,2025年海外产量约2,700吨铀、国内产量估算约1,700吨铀,而我国当年天然铀需求已突破1万吨,中国铀业并没有余量供应全球市场。
前五大之外,Paladin Energy、Boss Energy、Energy Fuels等中等规模企业合计产量虽不足全球5%,但构成了2027–2028年增量最现实的来源,然而并不足以改变供给端的结构性偏紧格局。
二、五层需求叠加,铀不够烧,也不够囤
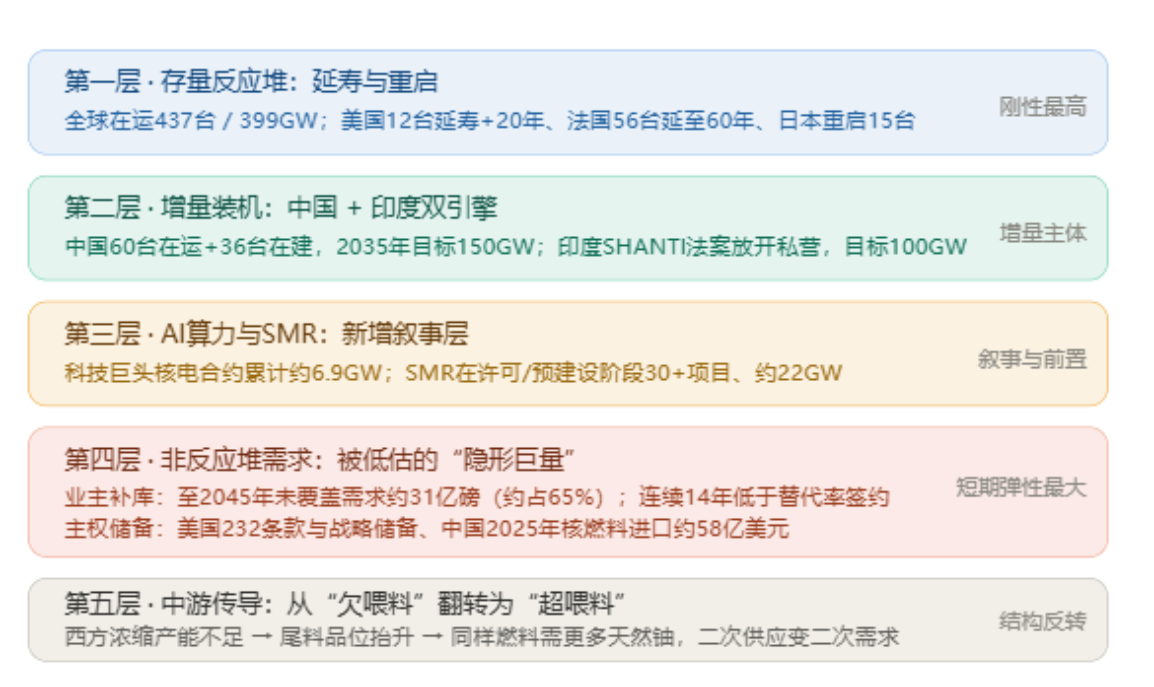
需求端常被核电复兴一笔带过,但真正的结构是五层叠加。
第一层是存量反应堆。全球在运437台、399GW,美国12台延寿20年,法国56台延至60年,日本已重启15台。延寿不需要新建,却直接锁定未来二三十年的燃料需求。
第二层是中印新增装机,也是新增需求的主要来源。中国商运60台、在建36台,2035年目标150GW;印度目标从9GW扩至100GW,2026年已签长协锁燃料。
第三层是AI与SMR。科技巨头核电合约6.9GW,SMR在许可或预建设阶段约22GW。这一层制造叙事,也前置需求。
第四层最容易被低估:补库、主权储备与金融囤货。至2045年未覆盖需求约31亿磅,占预测需求65%;SPUT与YellowCake合计约1亿磅退出流通。这些不烧铀,却抽走现货。
第五层在中游。俄罗斯占全球浓缩产能约43%,西方脱钩后尾料品位抬升,2026-2035年累计需求多出约4亿磅。过去的合成供应,正在变成额外真实需求。
五层同时收紧,现货稀薄、长贸坚挺,需求刚性远高于表面认知。
三、定价权大迁徙:金融点火、地缘加柴、长贸掌舵
2021至2026年,铀价走完了一轮定价权切换:从金融资金点火,到地缘政治加柴,再到实物基本面接手,最终长贸合同掌舵。