会员
 下载APP
杰瑞股份(002353.SZ)的门口,最近有点挤。
九月以来,这家山东公司总部大楼的会议室就没空过。七十多家机构从全球各地赶来,BlackRock、Fidelity、Point72、国寿资产、瑞银集团......名单长得像一份华尔街通讯录。
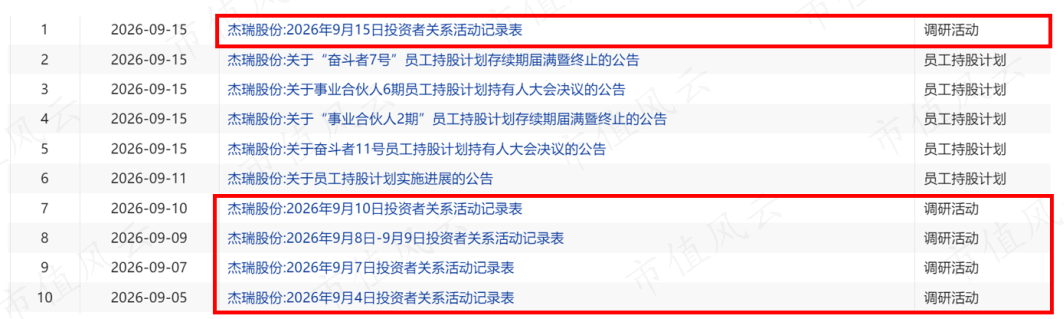
他们围着同一张桌子,问着同一个问题:那笔折合人民币近百亿的燃气轮机大单,到底能不能变成真金白银?
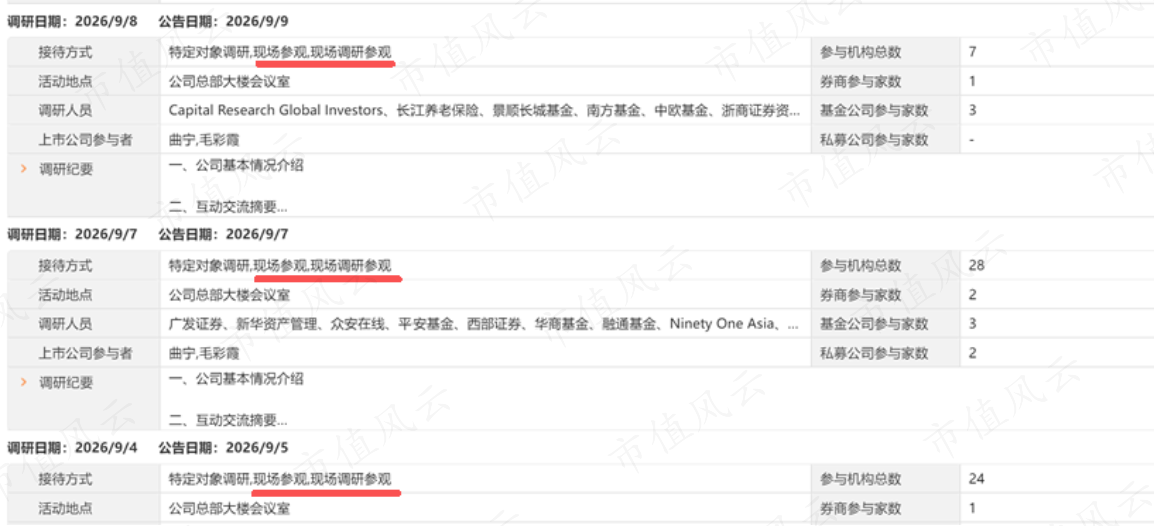
风云君翻了翻日历,这已经是杰瑞股份今年第N次被机构“踏破门槛”了。六月份那会儿,264家机构“六度叩门”的场面还历历在目。一家卖油田设备的公司,怎么就成了资本市场的香饽饽?
一、被200亿订单砸中,填补北美算力的电力黑洞
机构们之所以踏破门槛,是因为杰瑞股份接连抛出的重磅订单,精准踩中了全球AI算力基建的风暴中心。
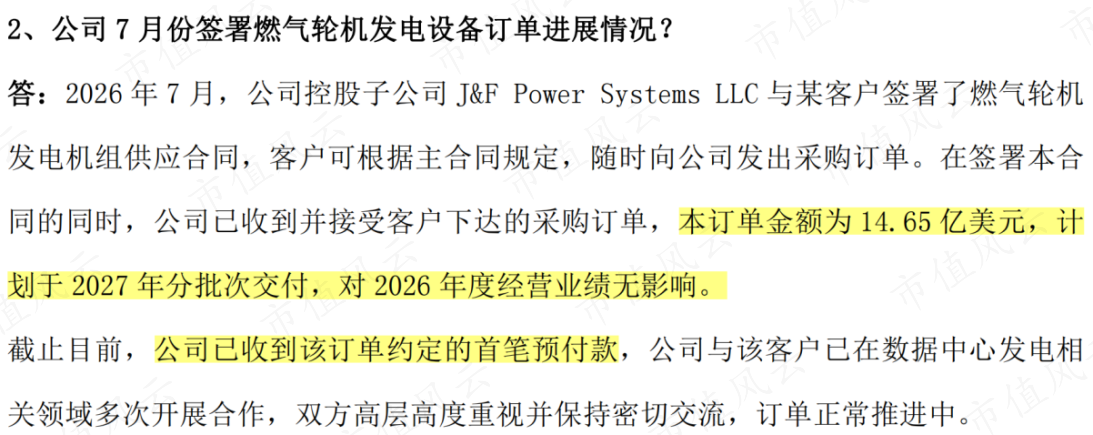
据统计,自2025年11月首次切入北美数据中心供电市场以来,杰瑞股份已累计斩获相关订单超31亿美元(约209亿元)。
其中,今年7月刚签下的14.65亿美元(折合人民币约99.5亿元)供应合同,单笔就相当于公司2025年全年营收的六成。按照规划,这批大单将于2027年分批次交付,对2026年业绩不造成影响,目前首笔预付款已安稳落袋。
这笔天量订单的背后,是北美AI数据中心正面临的一场“电力荒”。
当下,AI大模型的军备竞赛正从抢芯片演变为抢电力。北美大量数据中心规划负荷高达数百兆瓦,但当地老旧电网扩容审批动辄需要5到10年。服务器买来了,电却接不上。云厂商等不起,只能选择“离网”自建电源。
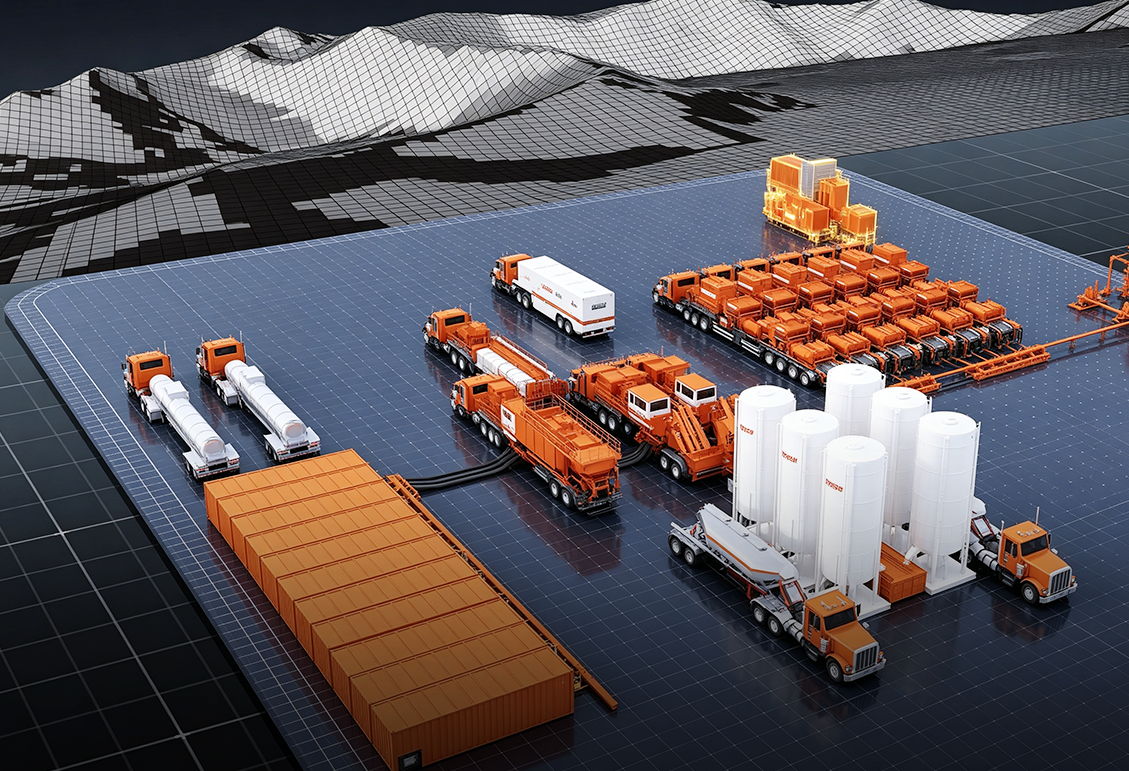
燃气轮机凭借模块化部署、即插即用的优势,成了填补电力缺口的最优解。
需求爆发,供给却跟不上。全球重型燃机三巨头的产能已排到2029年以后。在巨头产能挤兑的窗口期,公司凭借差异化的打法虎口夺食,不硬磕机头研发,而是与西门子、贝克休斯等巨头深度绑定外采核心机头,发挥自身在撬装集成上的老本行优势。
公司35MW移动式机组在无需吊机的情况下,8小时即可完成现场组装。叠加北美休斯顿的本地化装配工厂,这种“机头外采+快速集成+属地交付”的模式,精准击中了云厂商用钱换时间的痛点。
二、增收不增利背后,老牌油服龙头底色尚可
抛开这场破天富贵,杰瑞股份本身的主营业务是高端装备制造与油气工程技术服务,其压裂设备国内市占率稳居第一梯队,更是国内唯一具备全套涡轮压裂装备自研制造能力的本土厂商。
近年来,公司在电驱压裂、涡轮压裂等核心技术上屡获突破,不仅实现了高端油服装备的国产替代,更在北美、中东等高端市场与斯伦贝谢等国际巨头同台竞技。2026年上半年,公司海外收入占比首次突破50%,全球化战略进入收获期。
然而,公司上半年交出的成绩单却有些“拧巴”:营收同比增长10.8%至76.5亿元;但归母净利润却同比下降3.6%至12亿元,增收不增利。
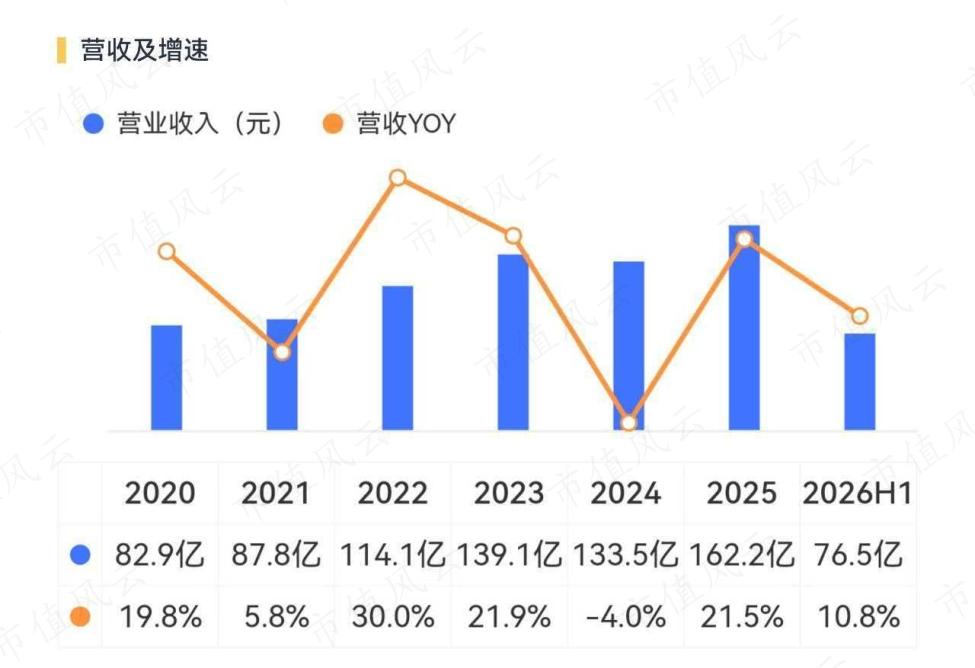
事实上,这种局面是多重因素交织的结果。
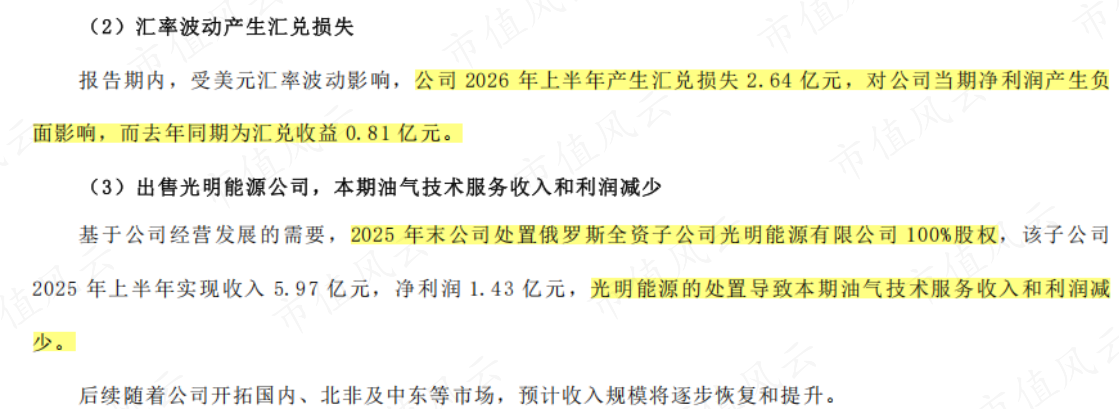
首先是中东地缘冲突拖累了部分油气工程项目的交付节奏;其次是美元汇率波动,上半年产生汇兑损失2.64亿元,而去年同期是收益0.81亿元,里外里吞噬了约3.45亿元利润;再者,公司去年底处置了俄罗斯子公司,导致本期油气技术服务收入和利润减少。
最关键的是,那200多亿的燃机大单履约周期较长,大部分要在2027年才能确认收入。当期不仅没贡献利润,反而因为提前锁定机头产能,导致预付款项暴增125.5%至26.43亿元,经营现金流阶段性转负至-7.48亿元。
至于今年7月新签下的百亿合同所收到的首笔预付款,因签约时间晚于中报截止日,还尚未体现在上半年的财务数据中。
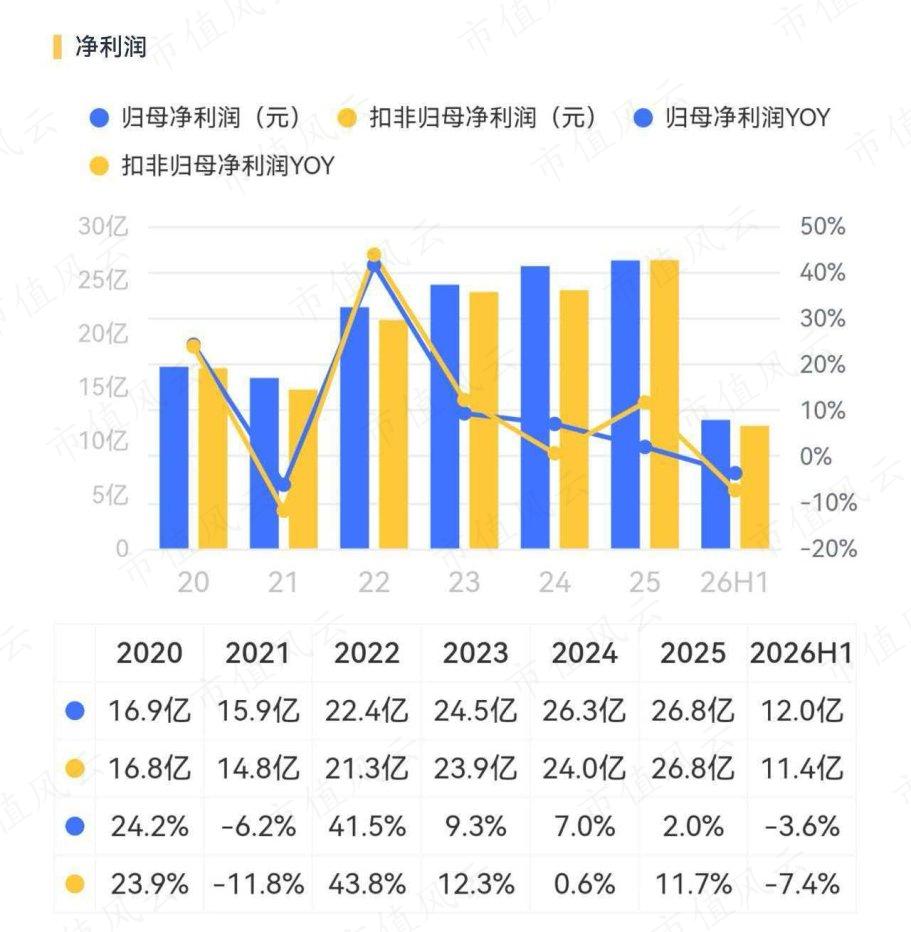
若剔除汇兑损益和资产剥离的影响,公司上半年的核心经营利润其实是正向增长的,粗略测算增幅接近30%。截至今年6月末,公司存量订单接近140亿元,同比增长13%。
在股东回报上,公司推出了半年度每10股派1.5元的分红方案,合计派发分红1.53亿元,并完成了1.51亿元的股份回购,高管团队还真金白银增持了超930万元。
结语
三十年的时间,杰瑞股份把生意从地下的石油做到了云端的算力。
209亿的燃气轮机订单让它站上了AI基建的风口,但风口之上更需要站稳脚跟。预付款已经落袋,但真正的考验在2027年的交付线上。当潮水褪去,杰瑞股份能否将账面订单转化为充沛的现金流,市场正拭目以待。