会员
 下载APP
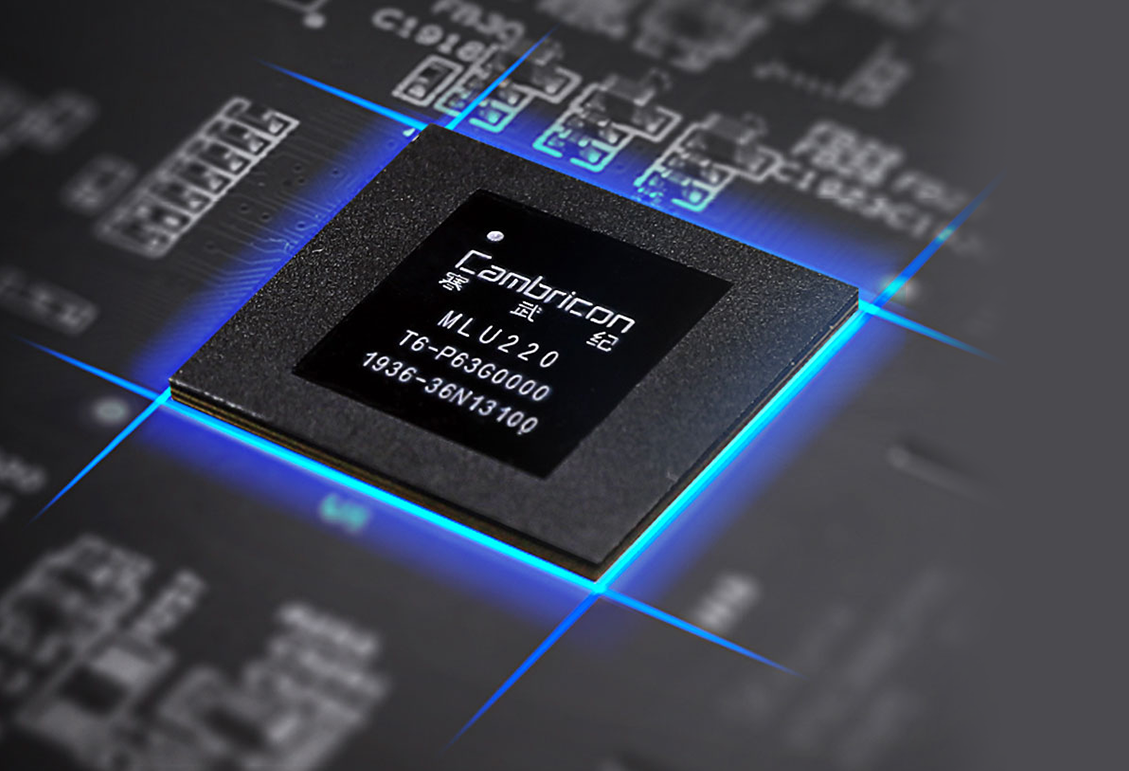
10月23日晚,寒武纪(688256.SH)交出2026年第三季度报告:单季营业收入35.31亿元,同比增长104.47%;归属于上市公司股东的净利润14.04亿元,同比增长147.74%;扣非归母净利润13.58亿元,同比增长168.13%。
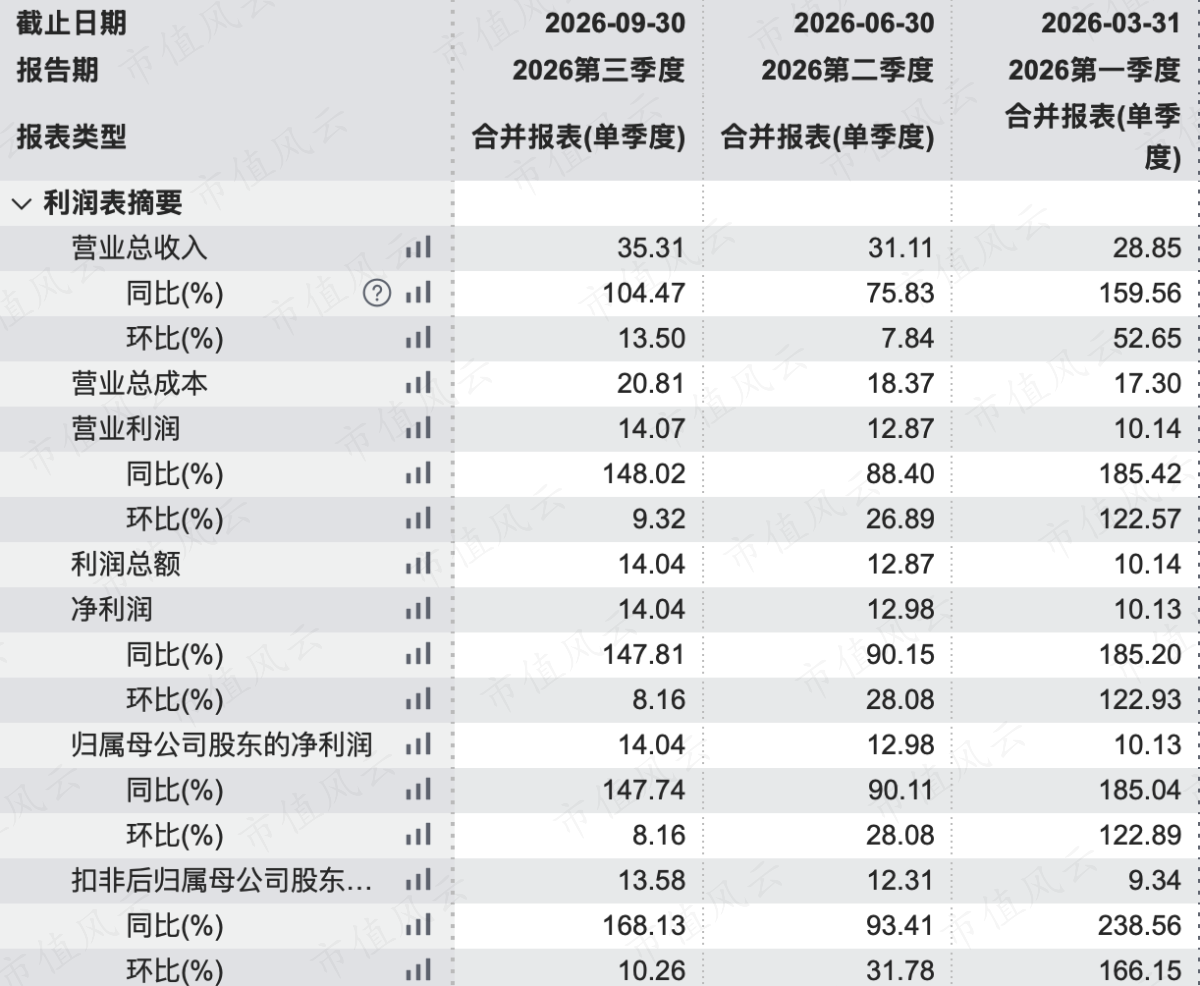
坦诚地说,同比来看业绩增速非常亮眼,但环比增速只有8.16%,在寒武纪6000亿市值面前,估计很多投资者会大失所望。
所以才会出现“公司明年芯片出货量超过100万颗”的市场传闻,而公司在10月26日三季报业绩说明会上,寒武纪董事长、总经理陈天石进行了辟谣。
一、AI逻辑兑现业绩,走上良性循环之路
2026年以来,AI产业如火如荼,而寒武纪作为芯片行业的核心公司,依托在人工智能芯片产品、基础系统软件平台以及集群软件工具链的技术积淀与迭代升级,已在金融、互联网等诸多行业进行了规模化商用部署。
旺盛市场需求、充沛客户订单带来收入和盈利的增长,公司可以不断投入研发迭代硬件和软件,从而形成良性的循环,带来国产芯片的替代,最关键是技术生态的繁荣,这是目前可以看到寒武纪最大的利好与价值。
寒武纪第五代产品(思元590,7nm、Chiplet异构集成、MLU-Link八卡互联)已经商用,2025年年报中提到硬件方面正在研发新一代智能处理器微架构和指令集,截至三季报目前还没出来。
2026年前三季度,累计营业收入95.26亿元,同比增长106.76%;归母净利润37.15亿元,同比增长131.49%;扣非净利润35.23亿元,同比增长148.30%。
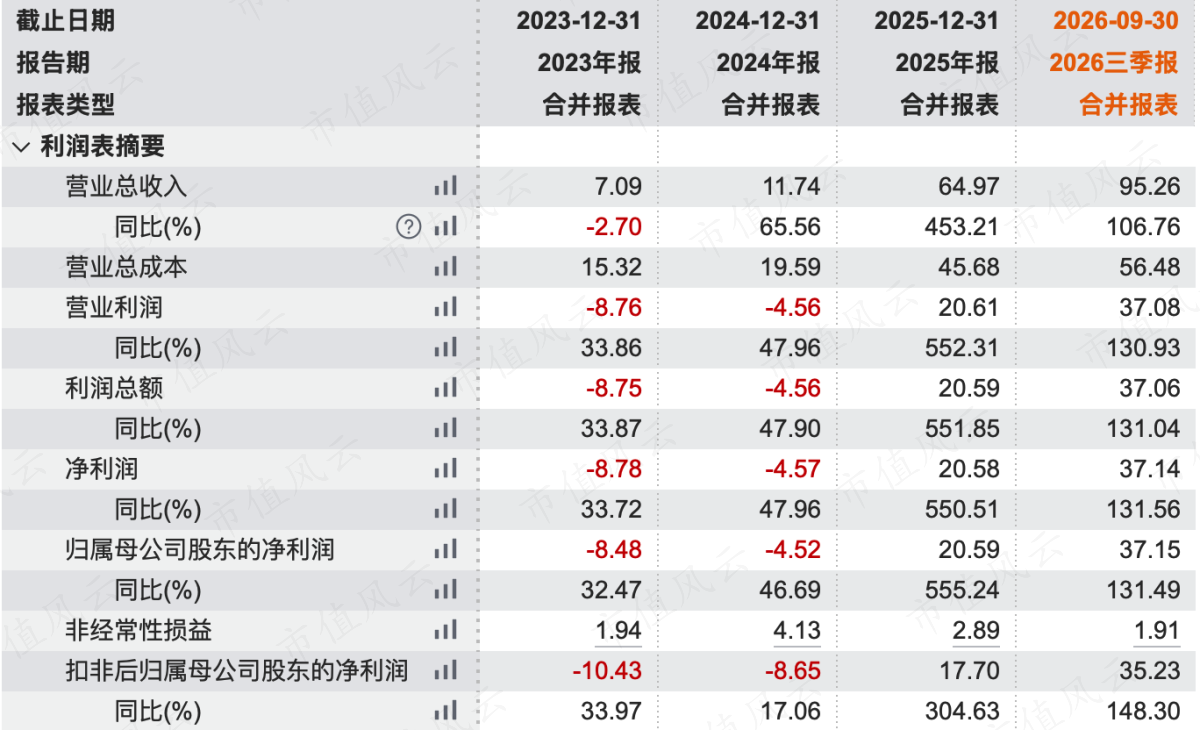
扣非净利润增长略高于归母净利润增长,说明寒武纪的增长不是靠政府补助、理财收益或公允价值变动撑起来的,而是自己挣出来的。
扣非净利润增长远高于营业收入增长,原因是营收翻倍的同时毛利率还在往上走:2026年一季度54.33%,二季度56.10%,三季度58.70%。连续两个季度抬升,累计4.37个百分点;与去年三季度约54.26%相比,同比提高4.44个百分点。
毛利率为什么能升?
首先是用料成本有前置优势,2025年就已经开始大规模锁定上游产能,这批早期锁价的晶圆与封测,构成了当期交付的成本底座。
其次是结构优化,上半年云端产品线收入59.94亿元,占总收入99.98%,边缘产品线与IP授权已接近于零。产品组合高度集中在单价与毛利都更高的云端智能芯片、板卡与智能整机,这是毛利率抬升的结构基础。
二、研发投入加码,最大成本是错过迭代周期
第三季度利润创了新高,靠的是收入规模继续放大,而不是利润率继续扩张——单季净利率从二季度的41.71%回落到39.75%。
回落有两个原因:研发费用率从12.16%跳升到14.80%,以及单季1.05亿元资产减值对利润的侵蚀。
2026年寒武纪研发投入的节奏,在第三季度明显变了。一季度3.24亿元,二季度3.78亿元,三季度5.23亿元,环比增长38.1%,同比增长73.66%。研发费用率同步从11.23%、12.16%抬升到14.80%。
前三季度研发费用合计12.25亿元,同比增长45.35%,已经超过2025年全年的11.69亿元。按当前节奏,全年研发投入将落在17亿元至18亿元之间,较2025年增长五成上下。
钱花在哪?
半年报的在研项目表给了答案:云端智能芯片本期投入3.48亿元、累计投入32.36亿元;基础系统软件本期投入1.97亿元、累计投入27.01亿元;硬件平台本期投入1.24亿元、累计投入7.54亿元。
方向写得很明确:新一代智能处理器微架构及指令集,重点优化自然语言处理大模型、视频图像生成大模型与垂直类大模型的训练推理;配套的训练软件栈与推理软件平台同步迭代。
研发人员也在增加,上半年1007人,较上年同期的792人增加27.1%,占员工总数80.62%,其中82.03%拥有硕士及以上学历。
这意味着,公司未来的利润率弹性,将更多来自毛利率,而不是费用端。
但研发加码是必须的,因为一家芯片公司真正的成本不是当期研发费用,而是错过下一代架构的机会成本。
三、116.65亿存货,现金流压力显现
如果把寒武纪三季报的资产负债表摊开,会看到一幅与利润表完全不同的图景。
存货从2025年末的49.44亿元,走到一季度末的44.97亿元、二季度末的82.48亿元、三季度末的116.65亿元,两个季度增加了71.68亿元。预付款项从7.45亿元升到30.44亿元。
两项合计147.09亿元,占总资产223.64亿元的65.8%。
钱从哪来?
部分是经营性占款:应付票据从年初的3.51亿元增至49.66亿元,应付账款从7.65亿元增至18.27亿元,两项合计67.93亿元,几乎对冲掉存货增量。
虽然资产负债率从11.9%升到32.4%,但短期借款、长期借款、应付债券三项全部为零,有息负债只有租赁相关的1897万元,因此这是一次完全依靠经营性负债完成的扩表。
代价体现在现金流上。一季度经营活动现金流净额8.34亿元,二季度转为-5.23亿元,三季度-0.84亿元,前三季度合计2.28亿元。同期归母净利润37.15亿元,经营现金流对净利润的比值只有0.06。
需要说清的是,这不是收不回钱。前三季度销售商品、提供劳务收到的现金106.71亿元,对95.26亿元营收的收现比是1.12;期末应收账款仅9.38亿元,占营收不到一成。客户在付钱,问题出在钱进来之后立刻又流出去了。
真正值得琢磨的是合同负债。三季度末只有1.41亿元。116.65亿元存货,没有对应的客户预付款背书。这说明备货是“按预测生产”,不是“按订单生产”。
存货是订单的影子,也可能是需求的回声。116亿元堆在那里,一半是备战的粮草,一半是要还的账。
结语
寒武纪这份三季报,是中国算力产业第一次把规模跑通的样本。
单季35.31亿元收入、14.04亿元利润、58.70%毛利率,三年前还是不可想象的数字。更难得的是,这些利润来自云端芯片与整机的真实交付,为技术迭代与生态位提升留出了空间。
但它同时也标出了这条路的新代价。当一家芯片公司开始用116亿元存货去赌未来四个季度的需求,它面对的就不再只是技术问题,而是周期问题。
技术问题可以用研发投入回答——前三季度12.25亿元、全年17亿元以上,这是答案的一部分。周期问题只能靠时间回答:存货变成收入,收入变成现金,现金再变成下一代架构的研发投入。
这个循环能不能闭合,2027年上半年的财务报表会告诉我们答案。