会员
 下载APP
10月29日,一家做锂电池负极材料的小公司,交出了一份让人意外的答卷。
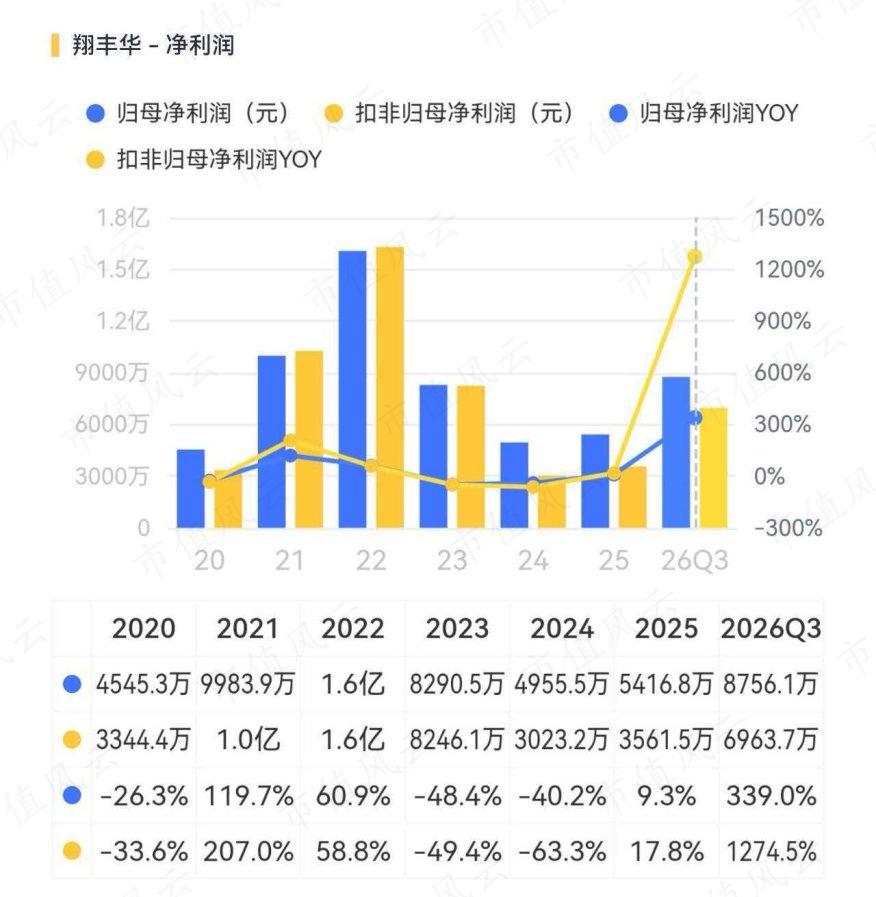
翔丰华(300890.SZ),2026年前三季度实现营收16.78亿元,同比增长48.36%;归母净利润0.88亿元,同比增长338.96%;扣非净利润0.7亿元,同比更是暴增1274.54%。
营收涨了不到五成,扣非净利润却能飙出12倍,到底发生了什么?
一、基数效应与行业回暖,扣非暴增12倍
12倍的增速,首先是一个数学题。
2025年前三季度,翔丰华的扣非净利润仅为506.62万元,几乎贴在盈亏平衡线上。在如此微薄的基数上,只要公司主业回归正常的盈利轨道,同比增速在数学上就会被放大至十倍乃至百倍量级。
换句话说,12倍增长里绝大部分来自基数的“坑底反弹”。
更值得看的是季度数据的边际变化。2026年第三季度,公司单季营收5.82亿元,同比增长31.37%;归母净利润3665万元,同比增长60.09%;扣非净利润2829万元,同比增长42.42%。
环比来看,第三季度归母净利润较第二季度增长约33%,扣非净利润也增长21.51%。第二季度相较第一季度的归母净利润、扣非净利润也分别增长了17.22%、28.88%。
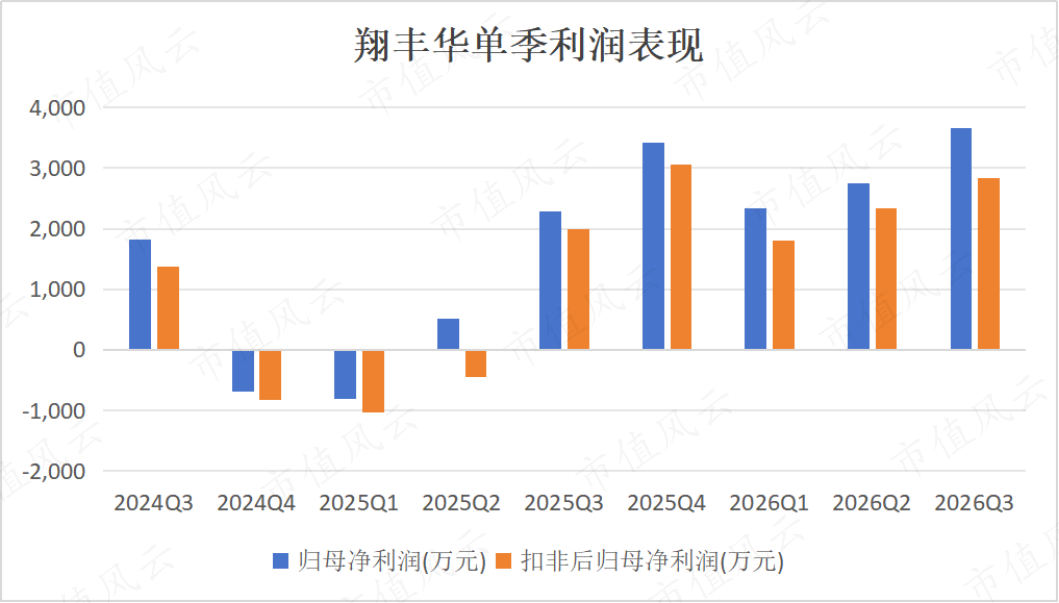
这说明公司的盈利修复确实在发生,呈现明显的逐季改善态势,这更像是一次从谷底回到地面的爬升,而不是从地面起飞12倍的加速。
说到这里,不得不问的一个问题是,翔丰华爬升的动力来自哪里?
翔丰华的业务很简单,99%以上的收入来自石墨负极材料,这是锂电池四大主材之一,成本占电池不到15%,却直接影响充电速度和循环寿命。
它的产业链地位不算强势,上游是石油焦、针状焦等焦类原料,价格跟着大宗商品走;下游是国轩高科、LG新能源、比亚迪这些电池巨头,议价权在对方手里。说白了,这是一门夹在中间的加工生意,赚的是制造效率和规模效应的钱。
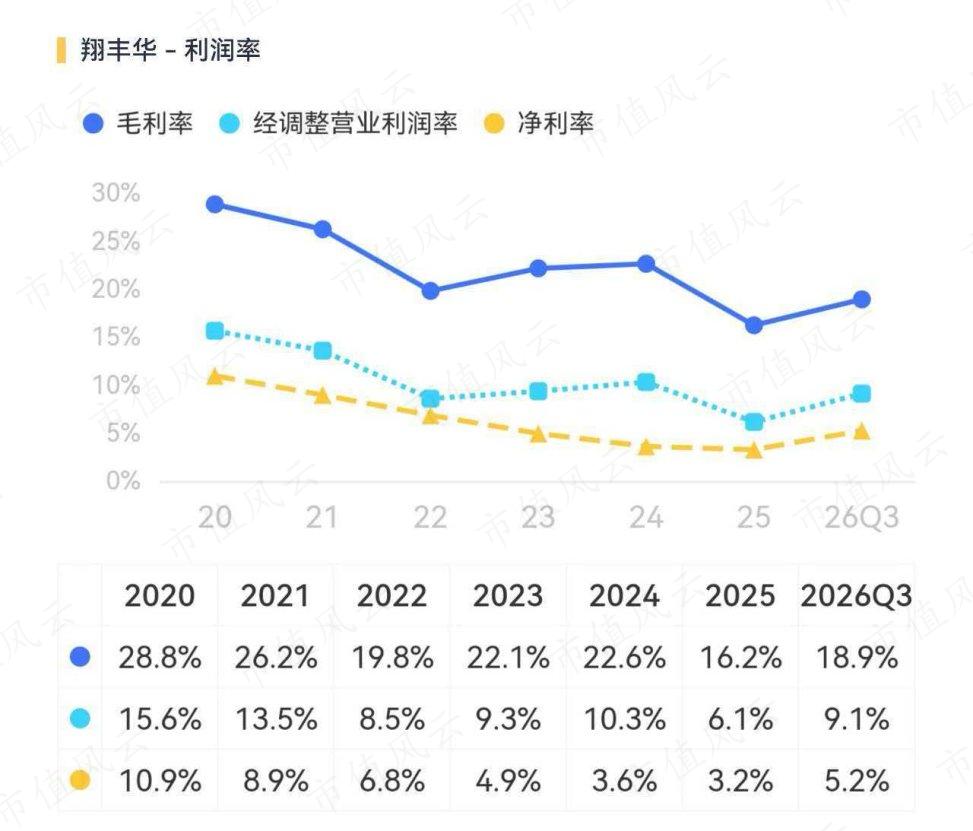
近两年,锂电负极行业经历了一轮惨烈的价格战。2025年上半年,翔丰华营收6.88亿元,同比还下降了2.8%,毛利率只有12.4%,扣非净利甚至转负。那段时间,原材料价格高企,产品价格却一直在跌,整个行业都在喊苦。
但到了2026年,局面变了。
中国汽车动力电池产业创新联盟的数据显示,2026年前三季度,国内动力和储能电池累计销量1681.7GWh,同比增长57.6%。
拆开来看,动力电池累计销量1086.4GWh,同比增长38.2%;储能电池更猛,累计销量595.4GWh,同比增长111.8%,储能这条线几乎是翻着跟头往上走,而储能电池恰恰是翔丰华石墨负极的重要下游。
但这里必须插入一个更冷静的追问:翔丰华放在整个行业里,只能算是第二梯队,截至2025年末产能只有11.47万吨,市占率仅个位数,前面站着贝特瑞、杉杉股份、璞泰来这些第一梯队,行业CR3接近50%,且第一梯队仍在持续扩产。
在一个集中度极高、头部仍在扩产的格局中,二线厂商当前毛利率的修复,究竟是行业窗口期的水位抬升,还是公司议价能力的结构性提升?
从数据看,答案更倾向于前者。
下游需求起来了,公司的产能利用率跟着上去,从2025年的72.76%升至今年上半年的90.17%。销量同步上涨,规模效应开始释放,单位固定成本被摊薄,毛利率得以修复。今年前三季度,公司毛利率回调至18.89%。
二、卡位新赛道,利润兑现尚需时日
真正的α,要看下一章的新赛道。
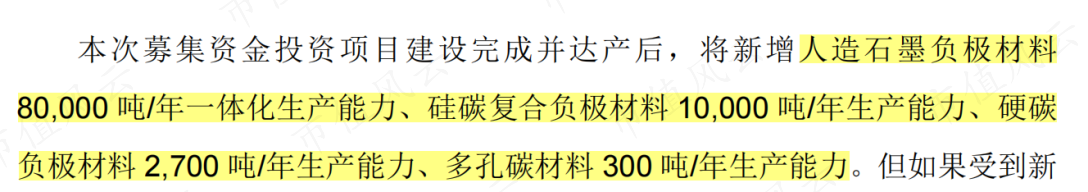
面对头部企业的规模碾压,翔丰华深知“不扩产即出局”的道理,目前正在推进募投项目:年产9.3万吨新能源电池负极材料项目,总投资13.6亿元,其中包含募资资金6亿元。
这个项目除了新增8万吨石墨产能,还囊括1万吨硅碳复合负极、2700吨硬碳和300吨多孔碳。
8万吨人造石墨是基本盘,用来保现金流、保客户;硅碳和硬碳则是瞄准未来的“新赛道”。这背后,是行业需求结构与技术路线的重构。
过去两年,传统石墨负极被产能过剩压得喘不过气,但2026年的需求结构在撕裂:储能电池要的是长循环、低成本的人造石墨;动力电池则往快充和高能量密度走,硅碳负极的渗透率正从边缘往主流挪;硬碳则对应正在崛起的钠离子电池市场。
翔丰华在这两条新赛道的布局进度如何?
公开信息显示,目前公司硅碳负极已经向LG新能源、SK On、国轩高科、比亚迪送样测试,硬碳负极也通过了国轩高科、维科技术的验证并小批量出货。
不过,与行业头部企业相比,翔丰华在这一领域的进度并不算快,尚不能贡献多少实质性利润。贝特瑞硅碳负极已批量应用于动力电池,现有硅基负极产能12500吨/年;杉杉股份已实现硅碳产品出货,宁波4万吨产能一期已试产;璞泰来年产1.2万吨项目已小批量试产。
结语
翔丰华这份三季报,讲的是一个二线厂商在行业回暖窗口里,靠产能利用率修复把利润拉回正常水平的故事。扣非12倍的增长看着唬人,但基数低也是重要原因。
真正值得盯住的指标,是硅碳负极什么时候从送样走向批量供货,那才是这家公司从“活着”到“活好”的分水岭。