会员
 下载APP
4月敲钟,8月交卷。
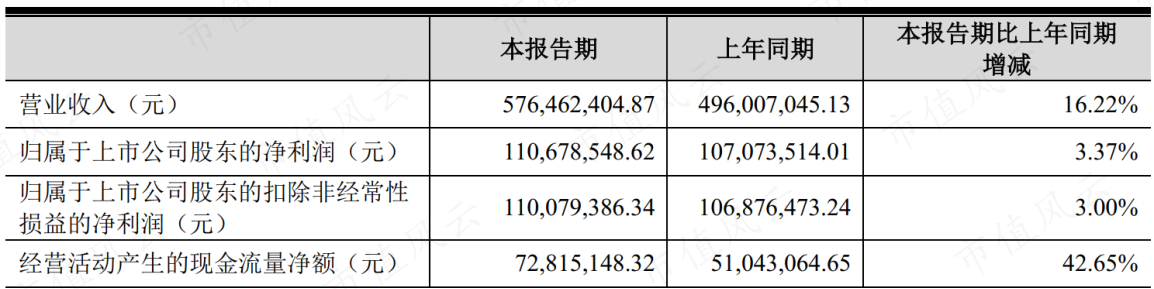
慧谷新材(301683.SZ,公司)登陆创业板后的首份半年报,数字看起来有点“拧巴”:营收5.76亿元,同比增长16.22%;净利润1.11亿元,只涨了3.37%。典型的“增收不增利”。
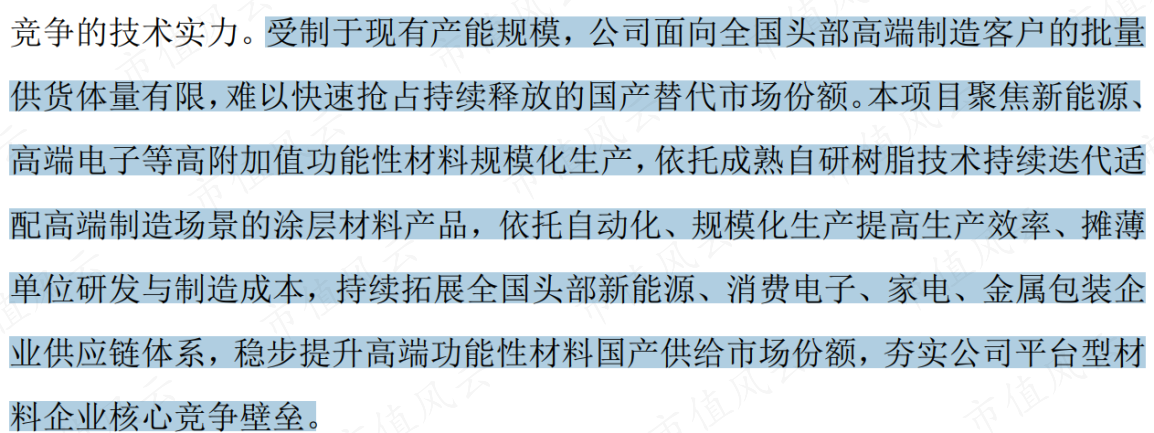
但就在半年报发布的同一天,公司甩出一个重磅炸弹——掏4.5亿元在珠海建新厂。理由是:产能不够了。
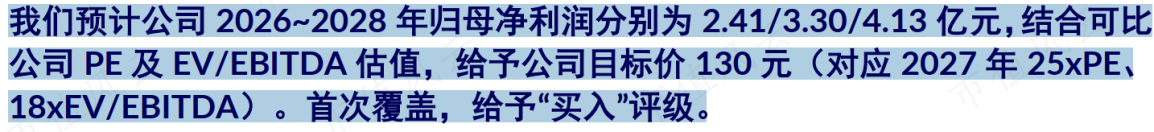
随后,中信证券9月17日火速出了首份覆盖报告,直接给“买入”评级。这背后到底是一盘什么棋?今天我们就来拆一拆这家“功能性涂层材料小巨人”的半年报,到底值不值得细品。
一、半年报的“表”和“里”
先说结论:这份半年报,表面看是利润没跟上收入,骨子里却是业务结构在发生质变。
公司利润为什么跑输?两个主要原因:一是上半年国际油价上涨,公司的主要原材料——树脂单体、溶剂等——跟着涨价,直接材料成本被推高了,导致公司的毛利率同比有所下降。
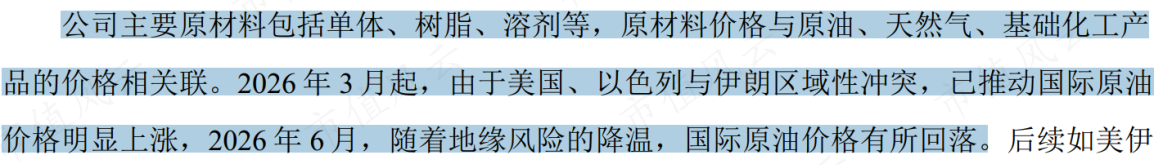
二是公司持续加大了研发投入并加强了销售能力的建设,上半年,公司研发费用4030万元,同比增长了25%;销售费用2717万元,同比增长了15%,主要期间费用的增长,压缩了公司的利润规模。
如果我们只盯着利润增速看,就可能错过真正重要的东西,拆开公司四大业务板块,画风完全不一样:
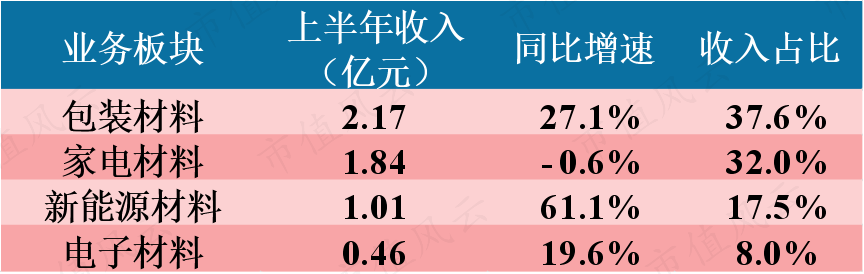
上半年,公司新能源业务同比大增61%,收入1.01亿元,要知道2024年全年这个板块收入不到9000万,2025年全年收入1.48亿元。按这个增长节奏,2026年全年公司新能源业务收入有望达到2亿元。
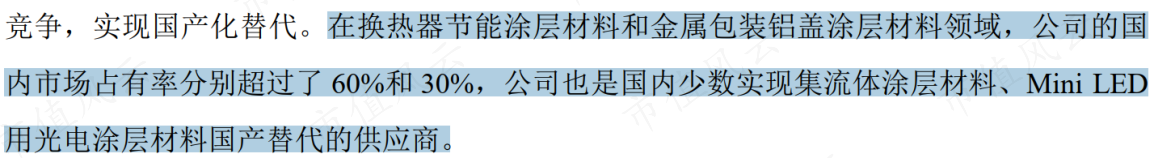
包装材料业务收入也不声不响同比增长了27%,一举超过家电成为第一大收入来源。背后的逻辑是食品饮料罐化率提升,以及公司在铝盖涂层这个细分赛道的统治力——国内市占率超过30%。
家电业务收入同比微降0.6%,看似拖了后腿,但要知道公司在换热器节能涂层这个领域国内市占率超过60%,基本盘稳如磐石。短期波动更多是下游空调厂的排产节奏问题。
所以公司这份半年报的真正看点不是利润增速个位数,而是新能源+包装+电子三大板块合计贡献了超过68%的收入,且增速都在双位数以上。两年前,公司的家电和包装收入还占近80%的收入。如今,可以看到公司业务结构的“换挡”正在加速。
二、从“涂料厂”到“平台型企业”:一家国家制造业单项冠军企业的进化论
如果你把慧谷新材当成一家普通的涂料厂,那就完全看走眼了。中信证券在研报里给了一个精准的定义:“基于自主研发驱动的平台型功能性涂层材料企业”。
什么意思?大多数涂层材料企业做的是“配方复配”——从外面买树脂,加点助剂调一调,卖给客户。这种模式的命门在于:上游树脂被卡脖子,配方调整空间有限,同质化竞争严重。
公司走的是另一条路。它从分子结构设计做起,自己合成核心树脂,再往下游做成涂层材料。有机硅、聚氨酯、聚酯、丙烯酸、环氧——五大树脂体系公司全部掌握,核心树脂自研自产率较高。
公司把这种模式总结为“1+1+N”:一个树脂技术平台+一个涂层技术平台=N个下游应用场景。家电换热器涂层、金属包装铝盖涂层、集流体涂层、Mini-LED光电涂层、航空航天耐高温涂层……同一个技术底座,可以延伸出五个不同的应用领域。
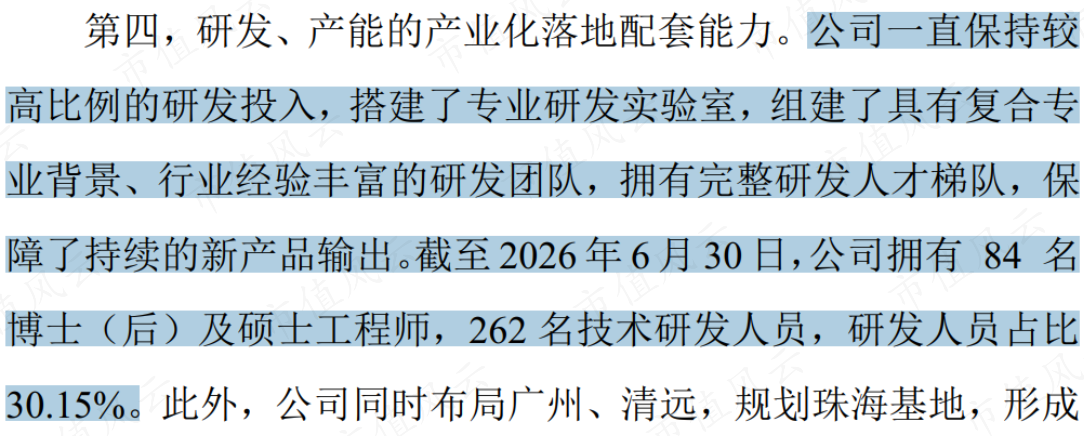
在2026年9月18日披露的机构调研记录里,管理层透露了一个细节:公司现有研发人员262人,占员工总数30.15%,其中博士和硕士工程师84人。一家制造业企业,近三分之一的员工是搞研发的,这个比例放在A股制造业里相当能打。
如果说家电和包装是公司业务的“压舱石”,那新能源涂层材料就是它的“推进器”。这块业务目前增速最快,想象空间更大。
公司的核心产品是集流体涂层材料——涂覆于锂电池铝箔表面的功能性材料。涂覆之后,铝箔和正极材料的接触电阻降低,耐腐蚀性提升,电池的整体性能和寿命都会改善。在磷酸铁锂电池上,这已经是主流技术路线。
智研咨询的数据显示,2025年中国集流体涂层材料市场规模71.8亿元,同比增速超过38%,预计2026年将接近百亿。行业的驱动力也很清晰——2025年中国锂电池出货量达到1888.6GWh,同比增长55.5%,磷酸铁锂凭借安全性和成本优势渗透率持续攀升,而磷酸铁锂电池几乎离不开集流体涂层。
公司是国内少数实现集流体涂层国产替代的供应商,核心树脂自己合成,全链条技术闭环。早期这个市场被外资企业垄断,近几年国内企业进步很快,但真正能做到树脂自研+涂层自产、且已经进入头部电池企业供应链的,屈指可数。
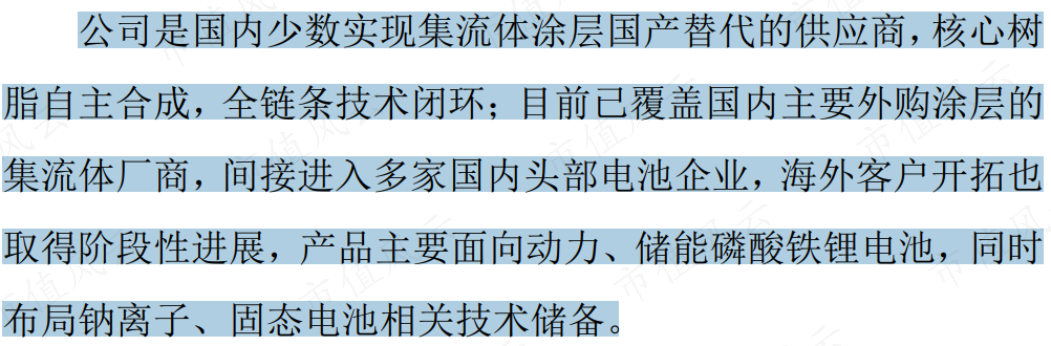
公司目前已经覆盖了国内主要外购涂层的集流体厂商,间接进入多家头部电池企业。海外客户的开拓也取得了阶段性进展。在固态电池、钠离子电池等下一代技术路线上,公司也做了技术储备,处于小试阶段。
除了集流体涂层,还有一个容易被忽略的业务板块——航空航天涂层。这类产品应用在航天器外壳表面,耐热超过1000℃,在极端环境下保持绝缘和防护性能。虽然航空航天涂层业务的体量还小,但毛利率较高,而且受益于国内商业航天产业的快速增长,发展空间不容小觑。
涂层材料是一个容易被投资者忽视的大市场。2024年中国涂层材料市场规模约4637亿元,其中工业涂层约2731亿元。虽然行业规模较大,但格局高度分散,宣伟、PPG、阿克苏诺贝尔等外资巨头盘踞中高端,本土企业“多而不强”——典型的“大行业、小公司”。
公司的策略是在细分功能涂层领域“各个击破”:换热器节能涂层市占率65%以上,金属包装铝盖涂层约32%,均做到国内第一,实现对外资的国产替代;集流体涂层、Mini LED光电涂层是国内少数实现国产替代的供应商。
如今,公司的成长已不依赖单一品类的份额扩张,而依赖树脂平台的横向复用,不断把技术平移到电池、显示、航天等新场景。
管理层在调研中透露,珠海超募项目规划的7.5万吨电子专用材料,既包含已量产的光电涂层、消费电子树脂的规模化扩产,也涵盖面向高端电子、新型显示、新能源的研发转化类产品——这家平台型企业的“N”正在扩容。
三、财务透视:稳增长、高毛利、低杠杆
IPO之前,慧谷新材就是一家财务稳健的公司。2022-2025年,公司营收从6.6亿元增至9.9亿元,年复合增长14%;同期,归母净利润从0.3亿元增至2.1亿元,年复合增速高达90%。

2022-2025年,公司的销售毛利率从30%一路提升至45%,净利率从4.5%提升至21%。公司盈利能力的跃升来自两个驱动力:一是新能源、电子等高毛利板块收入占比提升,二是核心树脂自产自供带来的成本优势。

IPO之后,公司的资产负债表更是干净得罕见。截至6月末,公司的资产负债率仅12.1%,有息负债为0。
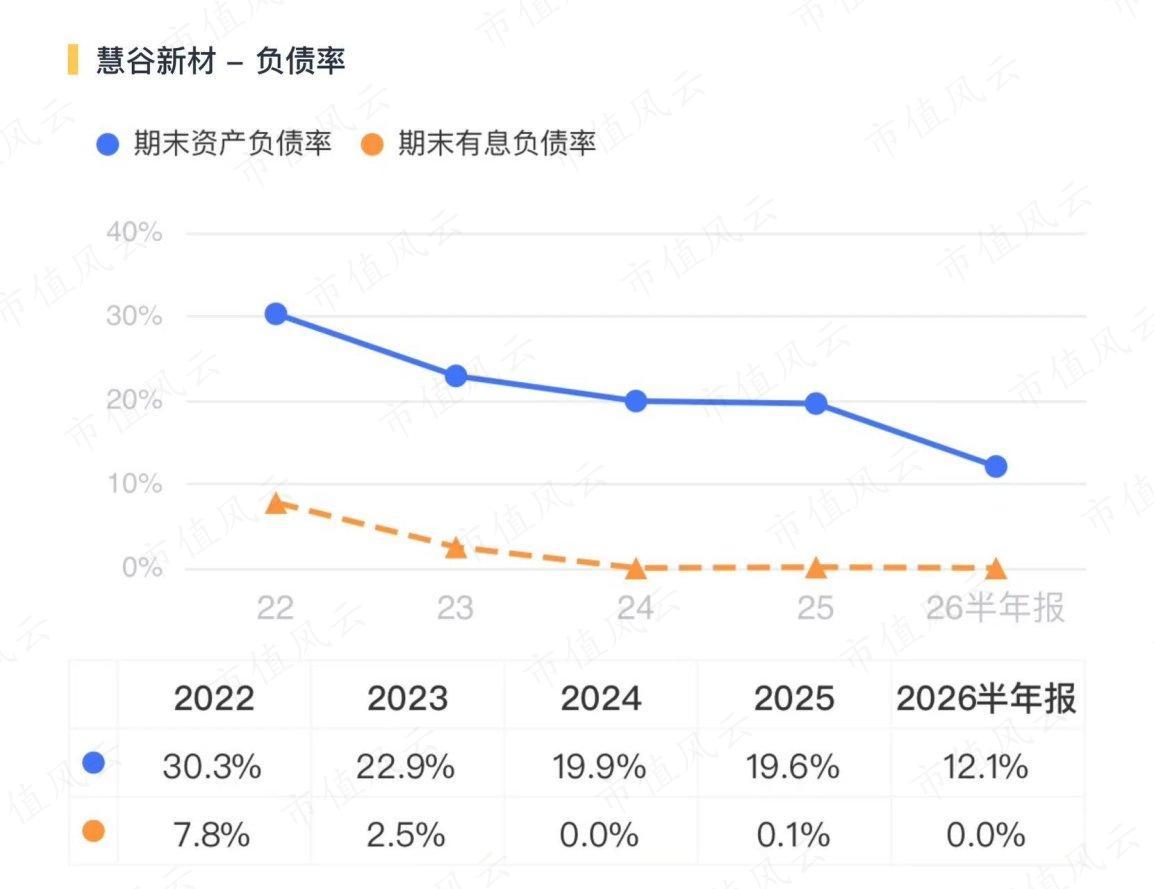
与此同时,公司的货币资金达到14.6亿元,占总资产的比重达到54%。而固定资产占比10%左右。
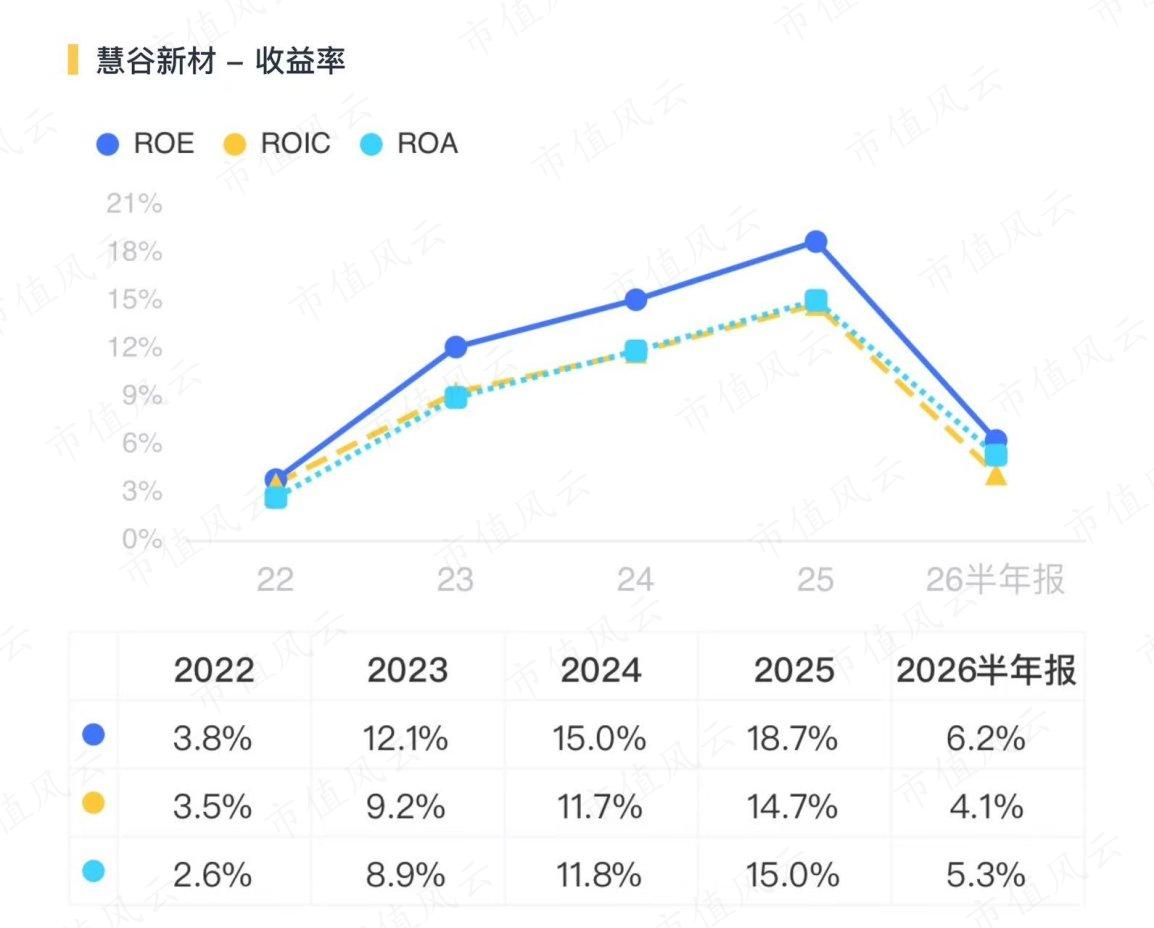
2025年,公司的ROE达18.4%,即便2026年因净资产翻倍而摊薄至个位数,随着募投产能爬坡,回报率回升也是大概率事件。可以说,目前公司呈现出来的是一家“轻资产、重研发、高回报”的材料平台型企业的特质。
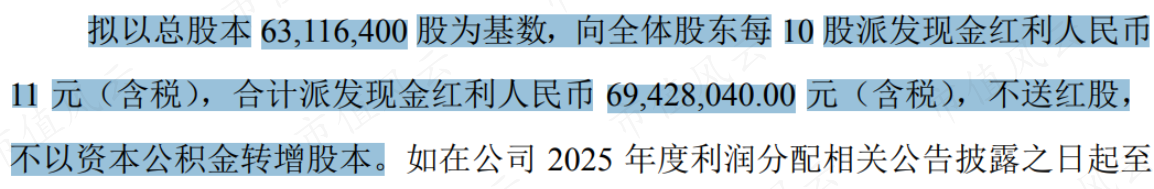
公司2025年度还分了红,每10股派11元,合计派了近7000万。刚上市就分红,诚意满满。
结语
慧谷新材是一家典型的“慢就是快”的公司。
它不像互联网公司那样一年翻几倍,也不像资源股那样跟着周期大起大落。它做的事情有些“笨”——从分子结构开始搞研发,一个树脂一个树脂地突破,一个客户一个客户地认证,一个细分市场一个细分市场地啃下来。
但正是这种“笨功夫”,让它在家电换热器涂层和金属包装铝盖涂层做到了市占率领先,在集流体涂层成为国产替代的排头兵,在航空航天涂层做出了耐1000摄氏度高温的过硬产品。
透过2026年的这份半年报,我们看到了这家公司正处在一个“旧引擎稳健、新引擎点火”的关键节点上。从这份半年报来看,公司的故事可能才刚刚开始。