会员
 下载APP
文丨于基 编辑丨张桔
从2026年内地公募基金中报观察可见,主动管理人的持仓在向亚太AI产业链分散,而零售端资金仍更多流向美股科技龙头。
北京时间2026年9月17日凌晨,美联储将联邦基金利率目标区间上调25个基点至3.75%—4.00%,为2023年7月以来首次加息。对全球市场而言,这既是“靴子落地”,也是新问题的开始:点阵图指向年内或仍有加息,美债收益率与美元指数上行,黄金与美股同步承压。
加息引发的连锁反应沿着利率、汇率与风险偏好三条链条向外传导,公募QDII基金所处的外部环境随之改变。叠加地缘局势与AI产业风向的转变,第四季度公募QDII基金的配置思路正在被重新书写。
靴子落地:
区域暴露或将成为QDII基金胜负手
加息本身已被市场充分预期,会议之后的市场反应更多来自路径信息。
最新点阵图显示,2026年末政策利率预期中值由3.75%上调至4.1%附近,提交预测的官员中绝大多数认为,2026年年内至少还有一次加息,无人预计降息;2027年末利率预期维持在4.1%左右,此前隐含的降息预期已被抹去。
对公募QDII基金而言,真正的含义在于定价的锚从“事件”转向“路径”。当政策利率的高点不确定、停留时间被拉长,估值分母就不再稳定。美债收益率上行压制长久期资产,美元走强改变非美资产的相对吸引力,权益资产的回报来源或更多依赖盈利兑现而非估值扩张。
这也意味着四季度QDII基金的收益差异未必来自选股能力,区域暴露程度的不同或将成为投资者四季度收益的胜负手。
地缘冲突扰动:QDII基金投资
要重视资产的“共同暴露”风险
本轮加息的特殊之处,在于它并非单纯由需求过热驱动。中东局势升级推动国际油价走高,布伦特原油一度冲击110美元/桶,能源价格通过通胀预期反向影响货币政策。
美联储主席沃什在发布会上明确表示,联储无法直接影响油价与食品价格,但要确保价格上涨不会向更广泛领域传导。这番表态实质上把地缘变量纳入了利率框架。
对QDII基金而言,这导致“加息—衰退”的简单叙事失效。高油价推高通胀,通胀支撑利率,利率压制估值,链条的每一环都可能因局势变化而反转。资产之间的相关性因此变得不稳定:传统意义上相互分散的资产,可能因为共同的能源敏感度而同向波动。在这样的环境中,理解资产的“共同暴露”,或比判断单一市场的涨跌更为关键。
AI定价逻辑切换:QDII基金
内部持仓与业绩显著分化
而AI是本轮美国经济的另一条主线。沃什将近期美债收益率上行归因于经济强劲、资本开支激增与地缘政治三方面,其中资本开支的重要来源正是AI相关投资。加息重启后融资成本抬升,市场开始重新审视这些投资的回报周期:算力、电力与设备的投入能否转化为可持续的现金流,正在取代“故事”成为定价的核心。
这一转向已经在公募QDII基金内部显现出分歧。从2026年内地公募基金中报观察可见,主动管理人的持仓在向亚太AI产业链分散,而零售端资金仍更多流向美股科技龙头。两者对“AI暴露”的理解并不相同:前者看的是产业链位置与成本结构,后者看的是龙头公司的确定性。不同的理解自然导向不同的波动来源。
值得注意的是,上半年QDII基金品类内部的业绩首尾分化已超过160个百分点,亏损主要集中于高集中度的单一赛道产品。分化本身不说明对错,但它提示了一个事实:在利率环境变化的过程中,行业集中度对最终回报的影响或高于市场方向本身。
区域再平衡:QDII基金视角下
美股、港股与亚太的格局变迁
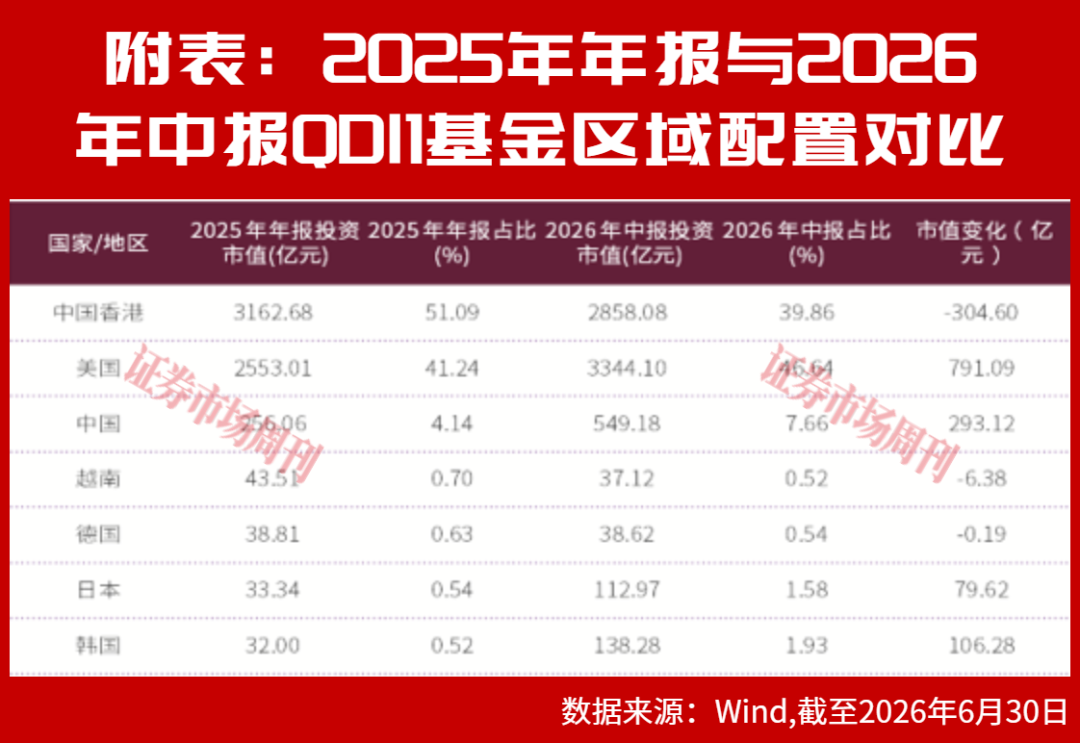
区域配置的变化更能说明问题。Wind数据显示,截至2026年6月30日,QDII基金投资市值中美国占比升至46.64%,中国香港降至39.86%;与2025年年报相比,美股QDII规模扩张超过791亿元,港股QDII则缩水逾304亿元。日本、韩国的投资市值分别增至112.97亿元和138.28亿元,占比升至1.58%和1.93%,绝对规模仍然有限,但边际变化最为明显。
三个区域面对的约束并不相同。美股的核心变量是利率高位的停留时间,在估值并不便宜的背景下,回报或更多来自盈利兑现;港股同时受外部流动性与本地基本面双重因素影响,美元流动性收紧时弹性受限,上半年的资金流向已部分反映这一压力;日韩市场的增量受益于AI产业链的分散化配置,但容量与流动性决定了它们更可能是补充而非替代。
区域再平衡的意义,不在于寻找“最强市场”,而在于降低单一市场的政策与情绪冲击对组合的影响。
四季度布局:公募QDII
基金配置的三条主线与三个误区
基于上述变化,今年第四季度的公募QDII基金配置或许可以从三个角度来理解。
首先,以区域分散替代方向押注。当利率路径与地缘局势都不确定时,把判断集中于单一市场的方向,风险收益比并不理想;宽基型的区域暴露或更适合作为底仓。
其次,以资产类别应对路径风险。权益、债券与黄金在“再加息”与“不加息”两种情景下的表现并不相同,理解各类资产对利率的敏感度,比预测利率本身更具可操作性。
再次,以成本与波动为约束。加息周期尾部往往伴随波动放大,分批参与、控制单一区域与单一行业的集中度,是比择时更容易执行的纪律。
同样值得警惕的是三个常见误区:把“靴子落地”等同于“利空出尽”——点阵图显示路径未定,加息终点仍取决于就业数据;把短期涨幅当作配置依据——QDII基金内部业绩分化显著,短期排名并不构成对未来回报的可靠指引;忽视交易成本与汇率波动——跨境投资涉及申赎确认时滞、汇率折算与场内外价格偏离等因素,这些成本在波动放大的环境中会被放大。
综上所述,投资者要把QDII基金当作配置工具,而非时机工具。加息重回视野,意味着低成本资金的时代正在过去,全球资产的定价锚也随之改变。对持有人而言,第四季度的核心问题或许不是“哪只QDII基金最强”,而是“我买入的究竟是哪一类暴露”——是利率敏感还是盈利驱动,是美股科技还是亚太产业链,是单一赛道还是区域分散。
而QDII基金的价值,从来不在于替投资者捕捉某一个市场的最高收益,而在于提供一种在境内资产之外分散风险的工具。理解成本、控制集中度、接受分化的存在,或许比判断四季度“剑指何方”更为重要。
(本文已刊发于9月26日出版的《证券市场周刊》。作者系内地某公募基金公司QDII基金经理。文中基金仅为举例分析,不作买卖推荐。)