会员
 下载APP
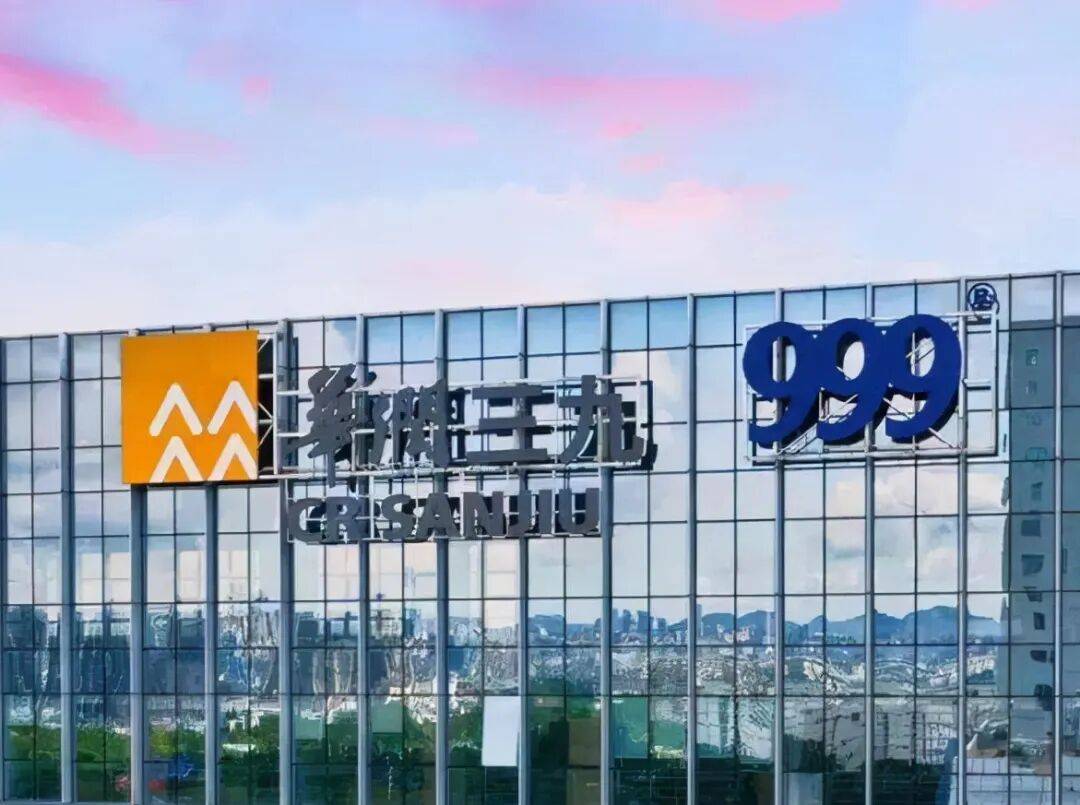
消化库存、渠道调整、集采降价的三重因素共振之下,中药板块上市公司短期内承压态势明确。
在华润三九(000999.SZ)23日披露的三季报中,公司营收与扣非净利润均出现同比个位数下滑,现金流也有走弱的迹象。
但业绩指标的表象之外,真正考验这家OTC龙头公司的问题在于如何构建可持续的增长路径。
板块失重、院内承压、OTC分化……这些是现实环境,上市公司能做的就是在不确定的市场中,找到确定性的增长因素。
事实上,另一些财务数据的变化,揭示了华润三九未来增长动能的脉络正在开始浮现。
从近五个完整会计年度的数据变化看,华润三九持续加码创新研发。2021年至2025年,公司研发投入从6.31亿元提升至17.34亿元,年复合增长率约28.75%。
相比短期业绩的波动,持续研发投入背后的经营支撑,以及这些投入能否成功转化,或许更值得关注。
那么华润三九以加码研发投入换取创新驱动增长的新叙事,究竟成色几何呢?
壹|定力
坚定投研发
在业绩承压之下,华润三九依然保持着显著高于行业均值的研发投入强度。
2026年上半年,华润三九7.31亿元的研发投入居于中药上市公司首位,领先行业(排名第二的以岭药业为3.45亿元);4.87%的研发投入强度显著高于中药板块2.63%的均值水平(申万中药Ⅱ/Wind 统计口径,68家全样本)。
截至今年上半年,华润三九拥有55项创新药/改良新药管线项目,覆盖中药、化药、生物药等多个领域,为未来创新成果转化和长期发展积累了项目储备。
从行业费用结构来看,OTC药品与处方药的风险模型与成本结构有着显著的差异。
前者是营销驱动型,销售费用率大约在25%-30%(数据取自A股20家OTC样本公司2025年年报数据,算术平均值为27.6%,中位数为29.8%)区间,是研发费用率的8-10倍(综合Wind/上市公司财报数据)。
这在一些老牌OTC/中药上市公司中更为明显,如同仁堂、云南白药、达仁堂、太极集团等,销售研发费用比在9-12倍,而华润三九销售研发费用比则为6.89倍(2026年H1数据),显著低于同业。
在全行业增速放缓的当下,华润三九还能在大基数上持续大力投入研发,其战略定力可见一斑。
贰|管线
研发价值转化
回到那份55项创新药/改良新药的管线清单上,这是影响华润三九未来增长弹性的关键所在。
覆盖心脑血管、感冒呼吸、消化代谢、神经精神、抗肿瘤以及皮肤骨科等治疗领域,横跨中药、化药、生物药三大条线且不乏重点项目“点睛”的在研管线布局。
显然,这是一个覆盖完整、结构均衡的布局。
中药创新药/改良新药仍是“定海神针”,化药不断拓展新的治疗领域和市场空间,生物药及其他前沿疗法则负责着眼更长远的技术布局。
值得关注的是,今年中报中,华润三九披露了21个重点管线列表:
9个1.1类创新药、1个1类天然药物、1个2.3类改良新药组成中药矩阵,4个1类创新药与2个2.3类、3个2.4类改良新药组成化药方阵,再加上1个1类治疗用生物制品,共同构成华润三九目前管线池中最具价值转化潜力的管线阵列。
中药创新是华润三九已形成优势的领域,这不仅体现在新药数量上,也是目前创新成果转化较为明确的方向。
此前,2025年1月益气清肺颗粒获批上市,成为华润三九首个3.2类(古代经典名方转化)新药,聚焦呼吸道感染康复期的临床需求。
这是首个获国家药监局批准、专门针对疫病后康复期综合症状治疗的中药新药,华润三九藉此抢占了一个每年约3亿人次(国投证券根据国内年均呼吸道感染就诊人次估算)需求盲区的市场。
值得关注的是,益气清肺颗粒通过多中心、随机、双盲、平行对照临床试验研究,14天主症消失率显著高于对照组。2025年获批当年便进入国家医保目录,其核心专利保护期至2041年5月。
今年6月,华润三九旗下天士力的中药1.1类创新药枣仁宁心滴丸获批上市。这又是一款切入空白潜力市场的中药创新药。
该产品聚焦失眠药与安神类中成药市场中睡眠维持困难这一细分人群,并通过多中心、随机、双盲、安慰剂对照临床试验积累了循证医学证据。
市场机构给出的保守预测其峰值销售额可能在5亿-10亿元区间。
左手经典名方转化,右手中药创新循证。两类中药新药的相继获批,不仅体现了华润三九在不同中药创新路径上的研发能力,也为后续中药创新管线的临床开发与成果转化积累了经验。
如果说中药创新更多体现的是传统优势领域的成果转化,那么化药领域的布局,则进一步打开了华润三九在新治疗市场的增长空间。
一直以来,华润三九中药龙头的印象盖住了其在化药领域的拓展。但在2025年8月初,一纸与博瑞医药的《合作研发协议》落笔,意味着华润三九的化药管线有望凭借BGM0504触达百亿级市场。
布局减重与降糖双适应症的GLP-1/GIP双靶点激动剂BGM0504,已是国内1类化药领域备受关注的创新药。
目前,其减重适应症上市申请已获CDE受理,2型糖尿病适应症正推进国内Ⅲ期临床研究。
尽管已上市和排队上市中的同类新药不少,但从BGM0504的Ⅲ期临床数据结果看,其减重效果跻身第一梯队,同时应答率、代谢多重获益以及耐受性方面展现出积极结果,研究中还观察到“减重不流失骨密度”优势。
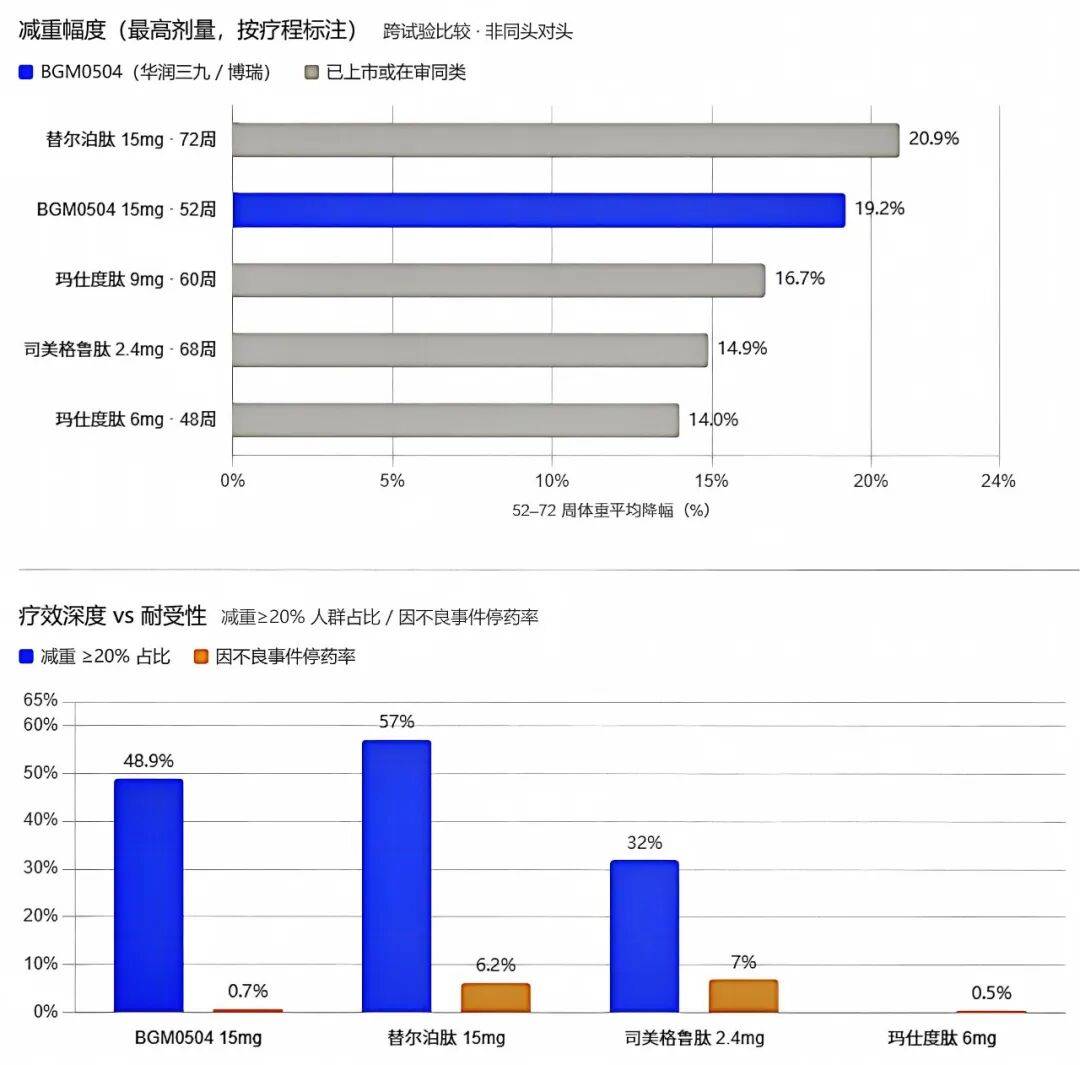
以上数据根据公开信息整理
(注:玛仕度肽6mg减重≥20%人群占比数据并未有官方披露的准确信息)
跨试验比较,BGM0504不逊色替尔泊肽和司美格鲁肽两大全球销量“药王”。按照目前减重适应症NDA的进度推算,其上市窗口期应已不远。
据《2026中国减重药物市场全景洞察报告》显示,国内减重适应症市场2026年全渠道约178亿元,这意味着BGM0504将拥有巨大的远期市场空间。
相比中药创新成果逐步落地、化药新药推进注册申报,生物药领域以CGT(细胞与基因治疗)为代表的先进疗法布局,则更多体现华润三九对长期前沿技术的探索,同样值得期待。
去年华润三九与南京艾尔普再生医学达成联合开发协议,iPSC来源心肌细胞疗法HiCM-188被纳入麾下。
聚焦严重慢性缺血性心力衰竭的HiCM-188项目,针对的是一个巨大的未满足临床需求缺口——心衰终末期患者一年死亡率23%、移植供体不到千分之一、现有手段无法修复坏死心肌。
HiCM-188是目前全球唯一在中美两国同时获批临床默示许可的iPSC来源心衰再生治疗创新药。
而以HEAL-CHF早期试验数据看,随访12个月无致瘤、无致恶性心率失常风险,6分钟步行距离和心肌静息灌注显著改善的试验结果表明,其在解决iPSC 心肌细胞疗法的安全性问题上有突出且明确的价值表现。
按照日本iPSC疗法定价的情景测算,这一细分潜在市场达百亿元量级。目前HiCM-188已在国内推进至确证性临床试验阶段,同步推进美国、新加坡、泰国等全球多中心的临床研究,进度处于全球iPSC同类产品的领先之列。
虽然仍需较长的临床研究过程,但HiCM-188在高壁垒前沿技术领域的探索之于华润三九的价值,在于向上求索源头创新的开启。
值得注意的是,华润三九控股子公司天士力近年也在持续布局CGT赛道,其中双靶点CAR-T细胞注射液已进入临床研究阶段,间充质干细胞产品亦围绕心血管疾病、神经系统疾病等领域持续推进。
依托天士力已有的研发积累,华润三九在CGT领域的创新储备得到进一步丰富,夯实了华润三九在先进治疗领域的创新基础。
叁|节奏
入市时间窗
在相对明确了华润三九管线布局与价值转化之后,另一个问题就是这些创新资产的入市节奏如何把握了。
中报披露的信息中,截至2026年6月末,华润三九在研创新药和改良新药55项,其中处于NDA/Pre-NDA阶段的有7项,此外有21项处于临床Ⅱ、Ⅲ期阶段。
以此推算,这些在研管线中约13%的项目将会在较短的时间周期内形成公司新增量的来源。
其中,作为重磅创新药的BGM0504若能顺利打开市场局面,则有望为华润三九拓展代谢疾病治疗领域、培育新的业务增长点提供重要支撑。
2028年-2030年则是当前处于临床Ⅱ、Ⅲ期阶段在研管线项目集中上市的窗口期。当然,在这个阶段,还有不少古代经典名方、创新中药以及化药新药形成更有层次的增量加持。
笔者预计2030年后,随着CGT创新资产布局进入成熟期,以HiCM-188项目为代表的原创新药开始入市,彼时华润三九才能真正放言开启创新驱动增长的新阶段。
从近三五年的战略谋划中,能看到华润三九是通过“自主自研+资产并购+联合开发”这种在中药行业中鲜见的多维模式打开创新局面的。其横跨中药、化药、生物药领域的管线储备也将是公司抵御行业周期波动的牢靠岸堤。
对于上市公司业绩的短期承压,也应该看到更多积极因素。就三季报的内容来看,天士力利润的稳健增长与昆药集团的环比减亏,至少说明华润三九的资产整合效应开始显现。
这将为华润三九继续加码研发投入、加速创新资产的价值转化带来更大的空间。