会员
 下载APP
投资日历:周一资本市场大事提醒
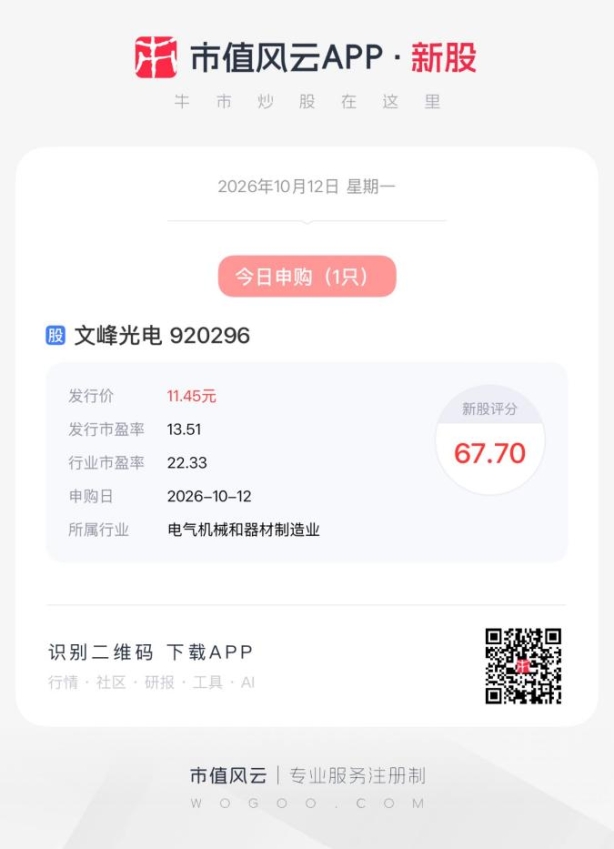
1、今日共有1只新股申购,为北交所的文峰光电(920296)。
2、第37届世界运河大会将于10月12日至15日在广西桂林举行。
3、第二十六届中国国际工业博览会将于10月12日至16日举办。
4、京东“双11”活动将于10月12日全面开启。
5、小鹏集团董事长何小鹏:新车将于10月12日在法国巴黎举办全球上市发布会。
6、马士基:将紧急燃油附加费(EFS)上调至20%,10月12日起生效。
7、今日有3000亿元14天期逆回购到期。
下周资本市场大事提醒: 中国9月CPI和PPI数据将公布 阿斯麦和台积电财报验证AI基础设施投资的增长势头能否延续
1、国家统计局将于10月14日09时30分公布9月CPI,8月同比上涨0.8%。同日一并公布9月PPI,8月同比3.8%。此外,9月金融数据或将在下周公布。
2、海关总署将于10月14日中午公布9月进出口数据,8月出口同比增长25%、进口增长28.2%。
3、本轮成品油调价窗口为10月15日24时,国内汽柴油零售价预计下调270元/吨。
4、下周(10月12日-10月16日)共有37家公司限售股陆续解禁,解禁总市值为426.1亿元。解禁市值居前三位的是:陕西能源(238.56亿元)、首药控股-U(30.08亿元)、大普微-UW(26.73亿元)。
5、下周将有1只新股发行。文峰光电正式启动北交所公开发行程序,确定发行价格为11.45元/股,网上申购日为10月12日。
6、美国劳工统计局将于10月14日20时30分公布9月CPI,前值同比3.4%。机构预计整体通胀上升,部分受能源价格上涨推动。10月15日(周四),美联储将公布经济状况褐皮书。
7、2026年诺贝尔经济学奖,定于10月12日(周一)北京时间17:45公布。
8、第140届广交会将于10月15日(周四)至11月4日在广州举办。64%的参展企业应用工业互联网、人工智能等新技术。
9、第二十六届中国国际工业博览会将于10月12日至16日(周一至周五)在上海举办;2026年第十届国际工业互联网大会、太空算力产业技术应用生态论坛等也将同期举办。
10、2026人工智能产业大会将于10月14日至16日(周三至周五)在济南举办。大会吸引细分赛道优质企业3000余家,英伟达、华为、中兴、海尔、百度、宇树科技等50余家国内外行业龙头将集中亮相。
11、京东2026年“双11”活动定档10月12日(周一)启动,淘宝天猫“双11”活动将于10月15日(周四)启动。
12、苹果公司宣布,将于10月13日举办「欢迎回家」主题活动,预计推出新一代Apple TV 4K、HomePod mini,以及一款全新的家庭中枢设备。iPhone Duo将于10月16日开启预售,10月23日正式上市。
13、Anthropic将于10月14日与潜在投资者举行Pre-IPO投资者日,最快可能在11月9日当周启动IPO正式营销。
14、英国议会商业、创新、科学与贸易委员会已致函 Meta、谷歌、OpenAI 和 Anthropic,邀请其出席10月13日的AI安全证据听证会。
15、特斯拉在X平台发帖称,Roadster活动改期至10月15日举行;新车可能搭载来自SpaceX的冷气推进系统。
16、阶跃星辰10月15日正式开源Step 5 Preview,13日阶跃终端发布首款智能体手机STEPX Neo;千问AI眼镜13日现货发售。传闻Gemini 4.0、Claude Opus 5.2、GLM-5.4将发布,官方均未官宣。
17、美股Q3财报季拉开帷幕,摩根大通、高盛、花旗集团和富国银行将于周二率先公布业绩,美国银行、摩根士丹利和贝莱德则将在周三接力。科技巨头阿斯麦和台积电也将于15日和16日相继发布财报。
英伟达据悉正就收购Reflection AI或增加投资进行磋商
据报道,英伟达正与美国开放权重模型开发商Reflection AI进行初步谈判,讨论收购这家初创公司或进一步增加投资。报道称,目前仍有许多投资方式正在考虑之中。潜在的交易结构包括“收购式招聘”,即英伟达聘用Reflection AI员工并获得其技术许可,还有与该公司达成协议向其提供更多芯片,或者增加英伟达对Reflection AI的股权投资。
需求持续回暖,9月中国物流业景气指数发布
中国物流与采购联合会今天(11日)发布9月份中国物流业景气指数。指数继续保持在扩张区间,较上月有所回升,物流需求持续回暖,企业经营韧性不断显现。9月份,中国物流业景气指数为51.5%,较上月回升0.6个百分点,连续5个月处在扩张区间。新订单指数为51.2%,环比回升0.4个百分点,连续7个月回升。12个分项指数中,有10个分项指数环比回升。从三季度以来的数据变化看,物流业务需求增长,微观经营趋稳,为四季度物流景气平稳运行奠定基础。
国家发改委:推动“十五五”规划、“六张网”建设实施方案等明确的重大工程项目尽早开工建设,激发释放内需潜力
国家发展改革委主任郑栅洁10日主持召开民营企业座谈会,围绕准确把握三季度经济形势、积极应对国际供需情况变化,与来自石油化工、天然气供应、农业机械、人工智能应用等领域的盛虹控股、东明石化、新奥集团、吉峰三农、晶泰科技等企业负责人深入交流,听取意见建议。郑栅洁表示,四季度是全年收官之季,也是巩固经济回升向好的关键窗口期,国家发展改革委将认真贯彻落实党中央和国务院决策部署,加大逆周期调节力度,加强宏观政策取向一致性评估,强化存量政策和增量政策协同发力;推动“十五五”规划、“六张网”建设实施方案等明确的重大工程项目尽早开工建设,激发释放内需潜力;推动科技创新与产业创新深度融合,进一步提升产业链供应链韧性,提高能源资源安全保障水平,夯实国家粮食安全根基;及时谋划更多带动性强的政策工具、工作抓手,推动经济持续向新向优向好发展,努力完成全年目标任务。
新式浮动费率基金扩大参与范围
财联社记者从业内获悉,监管部门近日发布机构监管通报,对新模式浮动费率产品注册安排作出优化,按照“分类监管、稳步推进”的原则,将参与机构范围拓展至主动权益类基金管理规模居前的中型基金管理人。调整后,按照基金管理人类型实施差异化申报安排:一是头部基金管理人发行的新模式浮动费率产品数量,原则上不低于其主动管理权益类基金发行数量的60%,延续此前试点要求;二是新纳入的中型基金管理人,原则上不低于30%;三是支持中小基金管理人结合自身实际,主动布局新模式浮动费率产品。
多部门:汽车生产企业不得作虚假、夸大或引人误解的宣传,不得诱导驾驶人忽视安全驾驶责任
工业和信息化部等四部门联合发布了关于进一步加强汽车产品创新设计和研发测试验证有关管理工作的通知(征求意见稿),拟规范营销宣传活动。汽车生产企业应当真实客观开展营销宣传活动,如实宣传产品创新设计的使用边界、限制条件和研发测试验证等情况,不得作虚假、夸大或引人误解的宣传,不得使用违反道路交通法规的场景来宣传产品功能,不得诱导驾驶人忽视安全驾驶责任,确保消费者正确理解和使用汽车产品创新设计相关功能。
加强汽车产品创新设计等方面管理 四部门征求意见:禁止配备全隐藏式门把手,不得采用折叠显示屏、柔性显示屏等
今天(10日),工业和信息化部等四部门联合发布了关于进一步加强汽车产品创新设计和研发测试验证有关管理工作的通知(征求意见稿),这将进一步提升产品安全性能,推动汽车产业高质量发展。记者从工业和信息化部了解到,征求意见稿针对部分生产企业跟风推出新产品、测试验证不充分等问题,提出了多方面的要求。
我国将开展适应人工智能发展促就业行动
记者从国新办10月10日举行的“开局起步‘十五五’”系列主题新闻发布会上获悉,我国将开展适应人工智能发展促就业行动、“技能照亮前程”培训行动、农民工就业促进行动、高品质就业公共服务供给行动以及“人力资源服务+”融合发展行动。
今年1至9月我国城镇新增就业1052万人
国务院新闻办公室今天(10月10日)上午举行“开局起步‘十五五’”系列主题新闻发布会,人力资源社会保障部相关负责人介绍推进就业和社会保障高质量发展有关情况。今年1至9月,城镇新增就业1052万人、完成全年目标任务的87.7%,前8个月城镇调查失业率均值为5.2%,就业形势总体稳定。接下来,我国还将实施高校毕业生等青年就业支持计划、灵活就业和新就业形态劳动者就业质量提升计划,开展适应人工智能发展促就业行动、“技能照亮前程”培训行动、农民工就业促进行动、高品质就业公共服务供给行动以及“人力资源服务+”融合发展行动。实施就业优先战略,促进高质量充分就业。
美财长:美国国债已攀升至约41万亿美元规模
美国财政部长贝森特9日在华盛顿出席一个政策论坛时表示,目前美国的国债已经攀升至约41万亿美元的规模。他透露说,美国政府正制定一项财政整顿计划,以削减美国政府日益加剧的财政赤字,降低发行国债的压力,这一计划预计将在中期选举之后公布。
美光科技12月将股票回购计划规模扩大至350亿美元
美光科技董事会批准扩大股票回购计划,将于12月起生效。美光在10-K文件中表示,董事会“批准将自2026年12月9日起可酌情回购的普通股最高金额上调至351.6亿美元”。美光此前批准了一项100亿美元的股票回购计划,其中约22亿美元额度尚未使用。美光股价周五下跌1%,今年以来累计上涨约260%。
行业资讯
1、《关于发展新质生产力的意见》印发
中共中央、国务院印发《关于发展新质生产力的意见》(以下简称《意见》)。《意见》围绕5方面创新,提出19项重点举措。其中包括:全面实施“人工智能+"行动。推进人工智能对传统产业的改造,加快推进智能网联新能源汽车、人工智能手机和电脑、人形机器人等新一代智能终端场景应用。加快人工智能等数智技术创新,突破基础理论和核心技术,强化算力、算法、数据等高效供给。国金证券研报认为,AI应用正从单点工具走向全场景深度渗透,在办公、医疗、制造等领域持续释放效率红利。多模态交互能力的突破,让AI从被动响应转向主动预判用户需求,大幅降低了技术使用门槛。未来随着端侧算力普及与行业数据合规体系完善,AI将进一步融入生产生活的细微环节,催生更多轻量化、个性化的创新场景,成为数字经济增长的核心新引擎。国金证券看好AI应用赛道,包括帮助企业AI agent落地的企业AI、AI办公、AI影视(短剧漫剧)、AI营销、AI社交、AI电商等领域。$彩讯股份(sz300634)$构建了覆盖从智算基础设施底座、大模型训推平台、一站式AI应用开发平台到垂直行业大模型应用解决方案的AI全栈服务体系,助力客户实现基于AI技术的智能化转型。$值得买(sz300785)$持续深化"全面AI”战略,重点推进 AIUC、AIGC、Agent三大引擎的能力升级与业务落地,AI创新业务持续加速成长。
2、第四季度稀土精矿交易价格环比上涨
10月9日晚,北方稀土与包钢股份共同发布第四季度稀土精矿关联交易价格,确认价格调整为不含税38769元/吨,较三季度的38565元/吨上涨204元,环比上涨0.53%。在第三季度短暂回调后,稀土精矿价格重新回到上行通道。回溯近两年稀土市场价格走势,2024年第二、第三季度,市场行情仍整体偏弱,原料价格长期在1.67万元/吨至1.68万元/吨区间徘徊。此后,随着全球AI伺服电机、新能源车驱动磁材、工业自动化设备订单集中释放,稀土精矿长协报价连续七个季度稳步上行。其中,2026年第二季度受永磁材料需求拉动,单季大涨44.61%至38804元/吨。随后于第三季度结束七连涨,下调0.62%至38565元/吨。中信证券认为,从供给端看,国内稀土管理政策执行力度趋严,进口及回收出现明显减量,行业供给持续偏紧;从需求端看,新能源汽车及机器人产量环比提升,出口订单强势增长,伴随后续机器人规模化出货落地,稀土需求有望延续增长趋势。$北方稀土(sh600111)$可生产各类稀土产品11个大类、100余种、上千个规格,营收、利润、产值、市值保持稀土行业第一。$中稀有色(sh600259)$为中国稀土集团的核心上市公司,是广东省内稀土资源的唯一合法开采企业。
3、两大巨头财报将至, 半导体设备板块或迎催化
10月14日,全球光刻设备龙头ASML将公布2026年第三季度业绩;10月15日,台积电将公布第三季度财报并举行法人说明会。此前,台积电披露第三季度营收约1.49万亿新台币,同比增长约51%,创历史新高。 ASML则于7月将全年营收指引上调至430亿至450亿欧元,较年初指引中值提高约20.5%。从产业趋势看,AI算力需求持续带动先进逻辑芯片及存储芯片制造投资。台积电已将2026年资本开支指引上调至600亿至640亿美元,反映出先进制程扩产需求。ASML新增订单则是观察全球晶圆厂设备采购周期的重要指标。随着先进制程不断演进,刻蚀、薄膜沉积等关键设备需求也受到关注。对国内设备企业而言,全球晶圆厂投资景气提供行业参考,实际订单增长仍取决于本土晶圆厂资本开支及设备国产化进程。$北方华创(sz002371)$披露,新一代 Bevel刻蚀设备获得逻辑及存储领域头部客户批量订单,进入量产应用阶段;12英寸PVD设备累计交付量突破千台。$中微公司(sh688012)$上半年钨系列薄膜沉积设备获得客户重复量产订单,减压外延设备持续推进先进制程客户验证。
(注:资讯与相关个股全部来自市场公开信息,只为给投资者多一个分析参考的角度,完全不代表甚至可能有违市值风云的观点,请勿轻信,以免被割韭菜。投资有风险)
今日新股上市与申购