会员
 下载APP
高毅资产基金经理冯柳,以“弱者体系”投资框架在国内资管市场独树一帜。所谓弱者体系,是假定自己在信息、深度、精力、情绪控制等方面都处于市场最差水平,因此不追求在信息和研究上超越市场,而是依靠时间、赔率与常识来获利。
冯柳重仓海康威视(002415.SZ,海康/公司),便是他“弱者体系”投资框架在一次极端市场情境下的实践。
2019年,海康威视被美国列入实体清单,此后制裁层层加码(FCC禁售、潜在SDN清单等),引发了市场对其海外业务前景的恐慌,短时间内股价腰斩,大量悲观预期被计入价格。
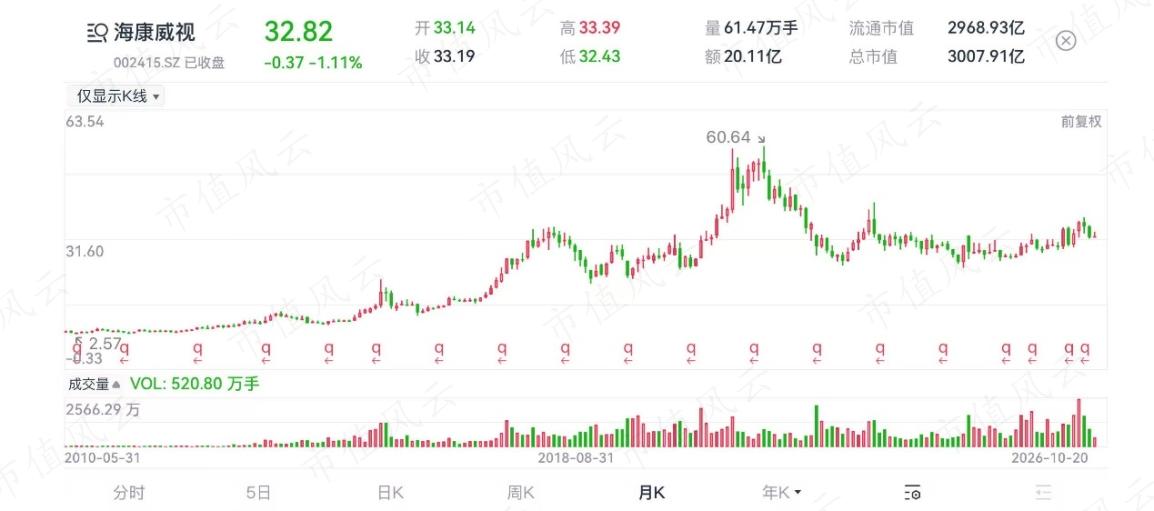
在冯柳看来,这些冲击的边界相对清晰,而市场的恐慌情绪往往将其放大为对公司整体竞争力和长期价值的否定。这种“基本面瑕疵”与“极端悲观定价”之间的裂口,正是赔率的来源。
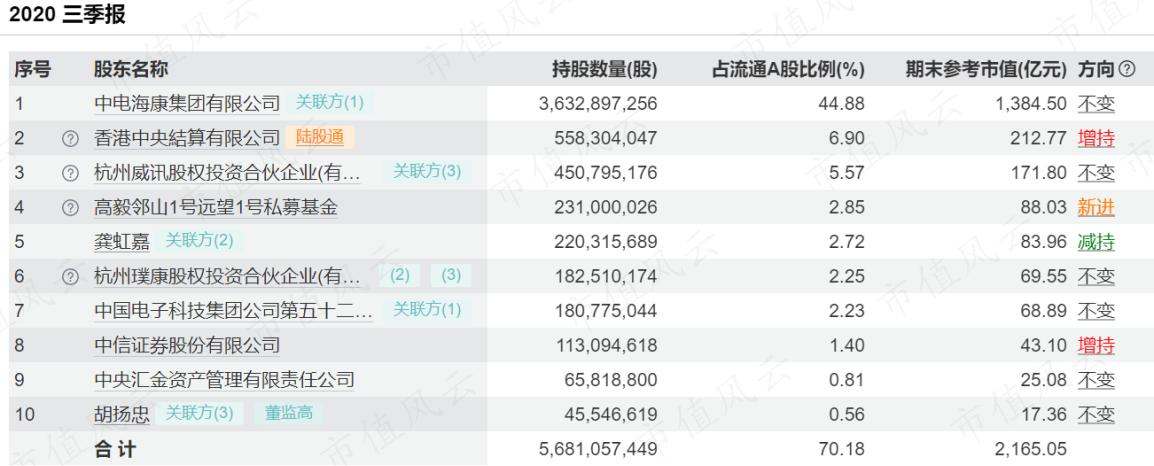
2020年三季度,冯柳管理的“邻山1号远望1号”重仓进入海康前十大流通股东,持股比例2.85%。此后,随着股价继续向下调整,该基金继续增持,在2023年三季度持股比例一度达到4.78%。
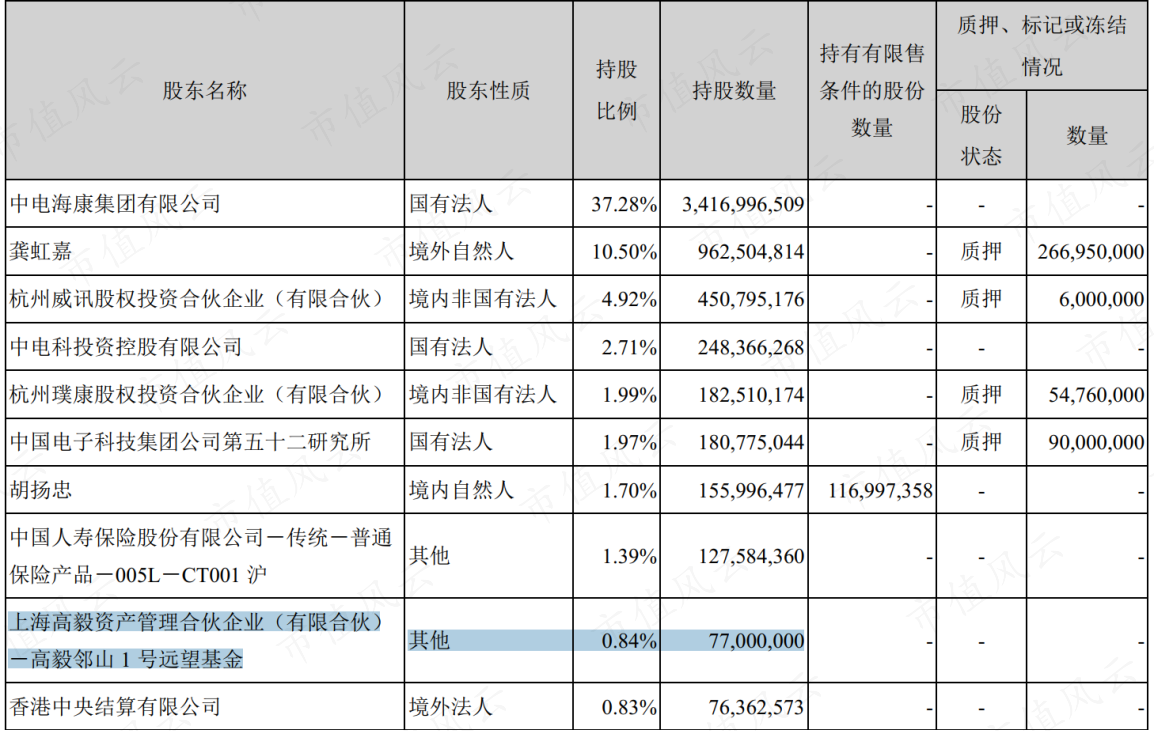
2023Q3至今,“邻山1号远望1号”持续减持海康,截至今年三季报,持股比例已降至0.84%。自冯柳2020年买入海康已过去了6年,6年间海康的业务发生了哪些变化呢?让我们以海康2026年三季报为切入口,探究一番。
一、收入提速,利润高增,盈利改善
2026年前三季度,海康营收740.4亿元,同比增长12.6%;归母净利润129亿元,同比增长39%;扣非归母净利润127亿元,同比增长42%。利润增速接近收入增速的三倍,这是海康最新财报中的一个亮点。
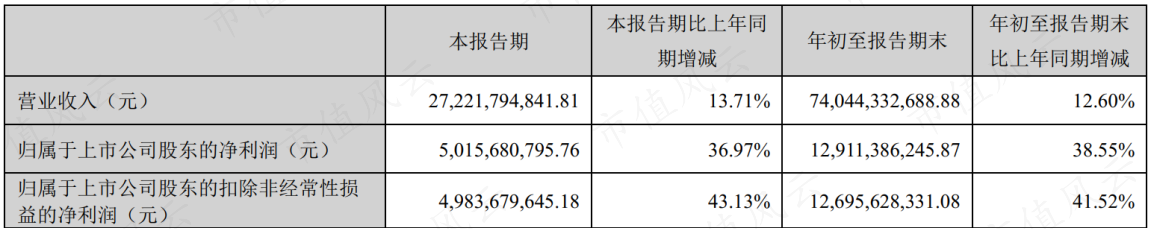
公司利润增速显著跑赢收入增速,背后原因在于费用端仅小幅增长的同时,毛利额大幅扩张,直接放大了净利润弹性。
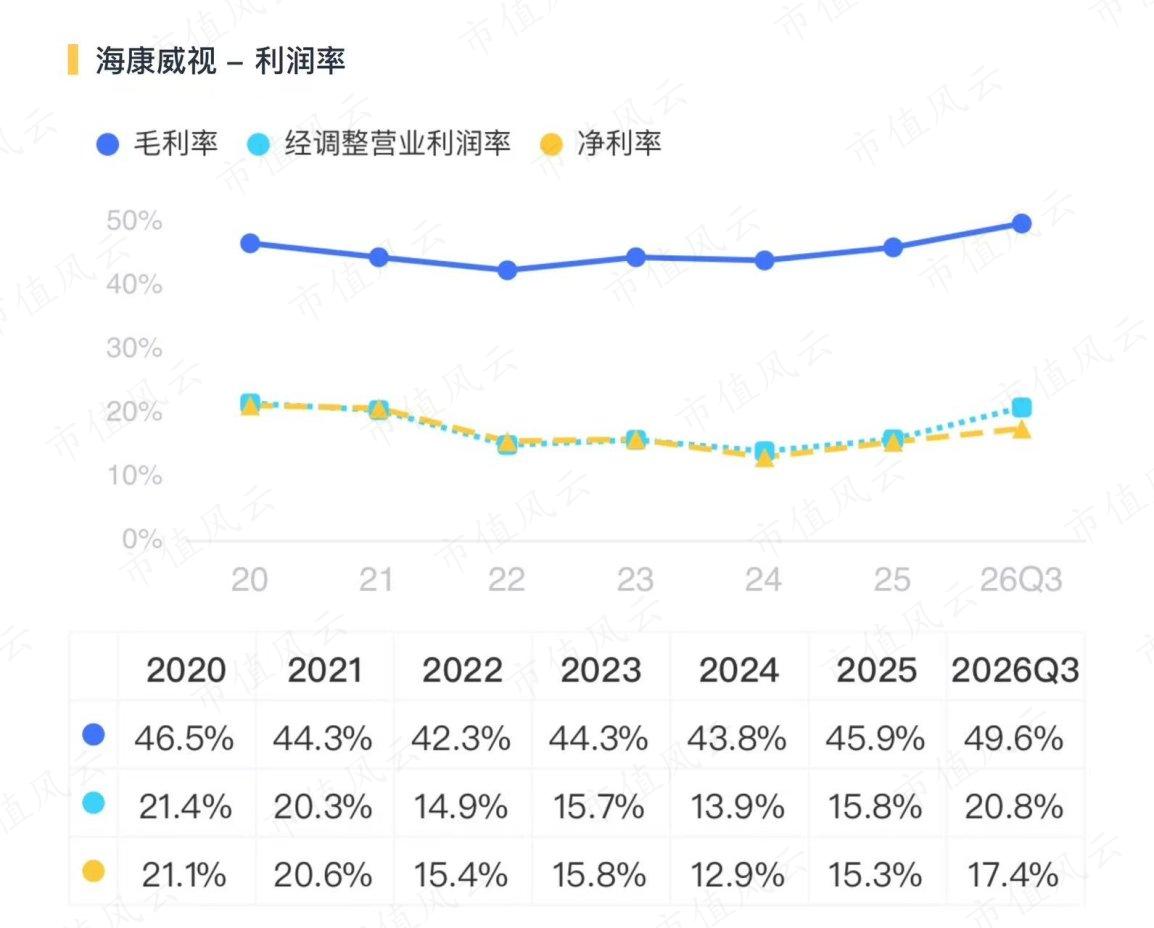
更值得关注的是公司毛利率的跃升,今年前三季度毛利率同比提升4.3个百分点至49.6%,连续三个季度稳定在49%以上,而此前几年海康的毛利率中枢长期徘徊在42%—46%区间。净利率同步提升4.3个百分点至17.4%,盈利能力持续提升。
单季维度同样印证了这一趋势。2026Q3公司单季营收272亿元,同比增长14%,扣非归母净利润49.84亿元,同比增长43%,收入与扣非利润增速均较Q2继续加速,扣非利润增速创下近5年以来新高。
2026Q3,公司归母净利润环比Q2小幅回落约1.9%,这主要源于Q2投资收益基数较高,剔除该波动后两季基本持平,并无结构性变化。
把时间轴拉长到五年,海康的财务轨迹呈现出鲜明的“V型”特征,而2024年正是那个底部拐点。
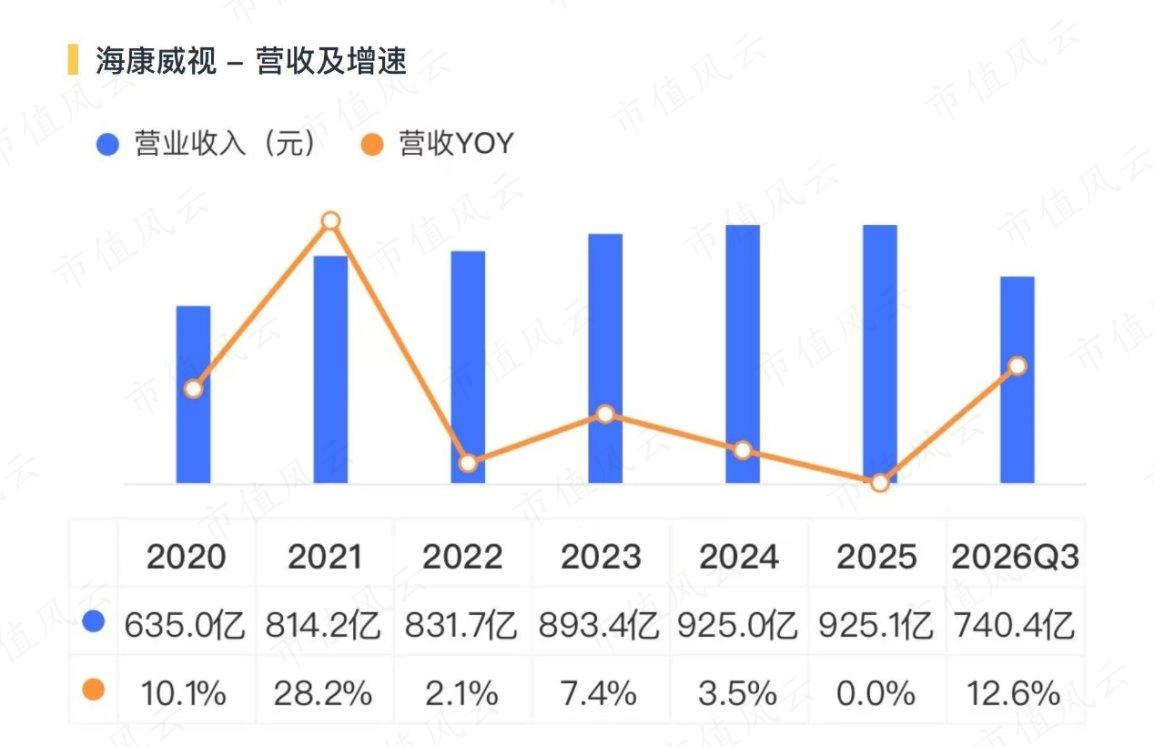
收入端,海康从2021年的814亿元稳步增至2025年的925亿元,但2025年几乎零增长,传统安防主业已进入成熟期。
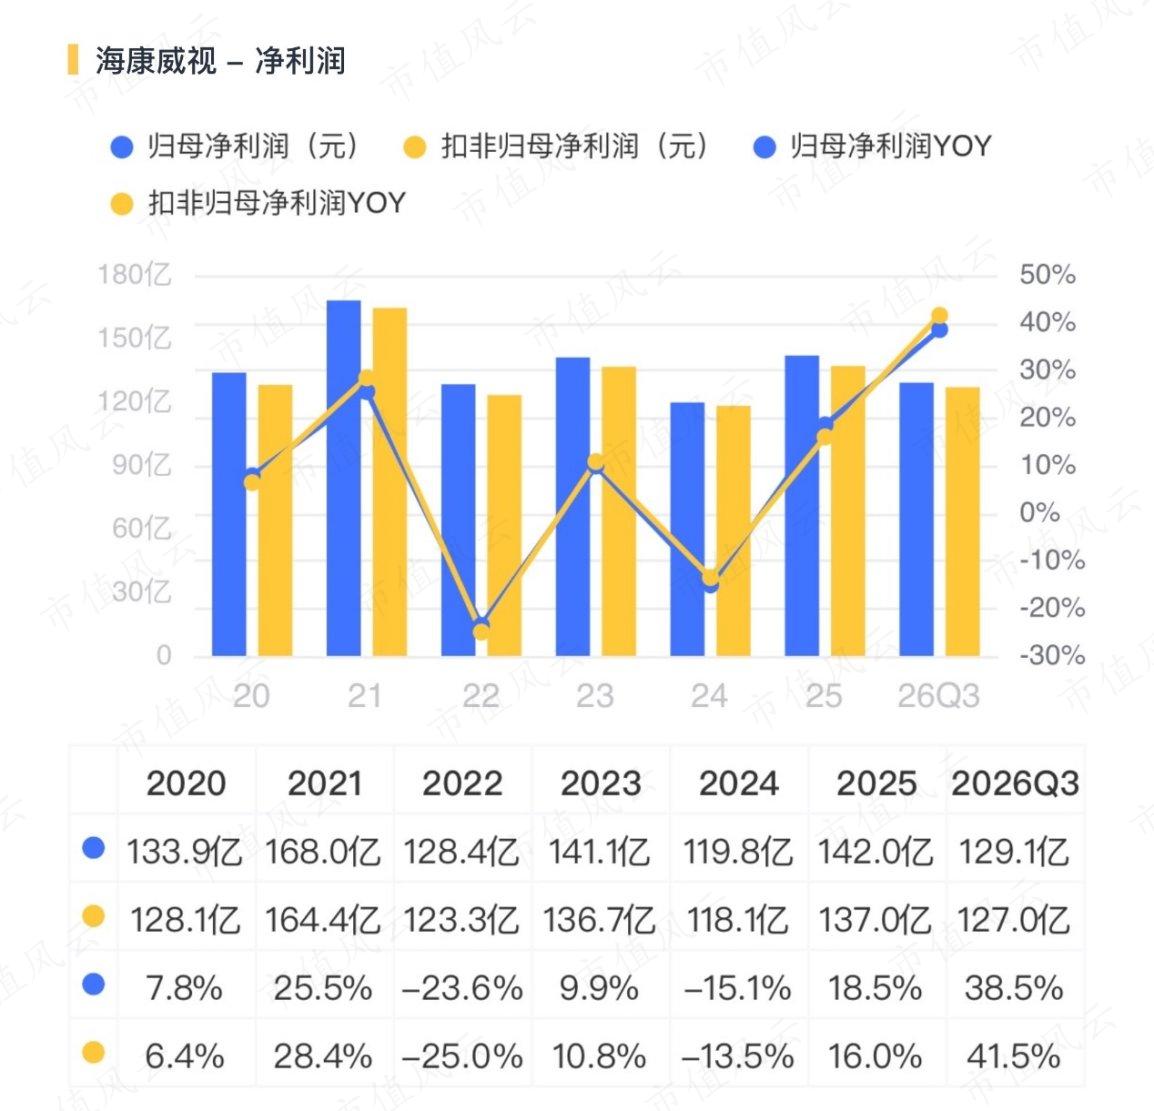
利润端则经历了更剧烈的波动。2021年公司归母净利润168亿元一个阶段峰值,随后2022年回落至128亿元,2023年修复至141亿元,2024年再度下探至120亿元的五年最低点,2025年又回升至142亿元。
据公司在今年10月份的投资者交流中披露,目前公司已正式退出美国市场,而在除此以外的其他海外市场表现良好。
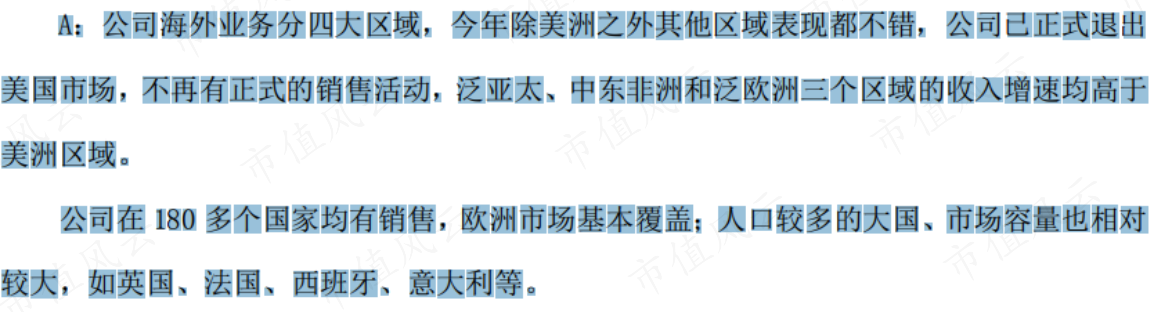
公司还表示:从2022年开始的国内安防行业需求下降已基本触底,一方面更新需求占比上升,另一方面技术升级也拓展和催生了新的应用场景。可以说,2022年开始行业需求开启缓慢修复,公司面临的外部经营环境不确定性大大降低。
二、创新业务占比突破三成
如果说主业的修复是“深蹲起跳”,那么业务结构的变化,才是海康真正的重塑力量。
海康早已不是那家卖摄像头的安防公司,其境内主业、境外主业、创新业务三驾马车并驱,创新业务收入占比从2023年的20.8%一路攀升至2026年上半年的32.4%,成为增长的核心引擎。
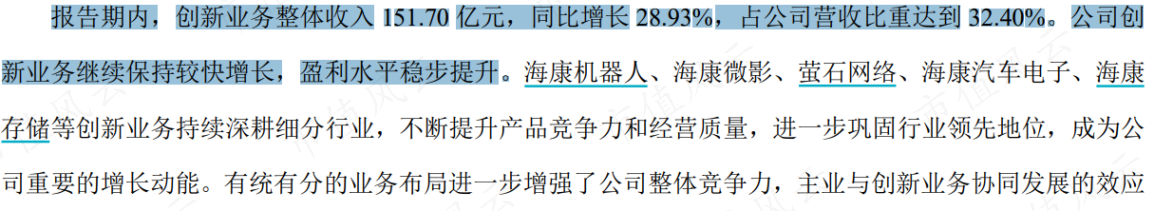
2026年上半年,公司的创新业务收入152亿元,同比增长29%,增速显著高于整体营收。其中存储业务收入同比大增88%、热成像业务收入同比增长47.6%、机器人业务收入同比增长28%。
海康旗下的萤石网络已独立上市,海康机器人IPO排队中,其创新业务正从培育期进入收获期。
公司的国内主业三大事业群在2026年上半年收入增速同步转正,其中中小企业事业群反弹最显著(同比增长13.6%)。海外方面,公司已正式退出美国市场,泛亚太、中东非洲和泛欧洲区域保持稳健增长,地缘敞口风险相对可控。
市场关注的第二曲线,最珍贵的不是增速有多快,而是盈利的持续性。海康的创新业务,正在跨过这道门槛。
海康所处的行业,正经历一场由AI大模型驱动的价值链重构。根据Omdia数据,2025年全球视频监控市场规模约270亿美元,同比增长4.3%;更广义口径下,全球市场预计到2030年达1162.3亿美元,年复合增长率约11.2%。
竞争格局上,海康与大华形成“双寡头”,海康以约26%的全球份额和约40%的国内份额稳居第一,连续多年蝉联全球安防冠军。
更重要的是,2025年被视为安防大模型规模化应用的元年,多模态大模型、云边端协同架构、多传感器融合正在推动行业从被动防御向主动预警转型,商业模式也从一次性硬件销售向“硬件+软件+算法+服务”的多元收入模式演进。
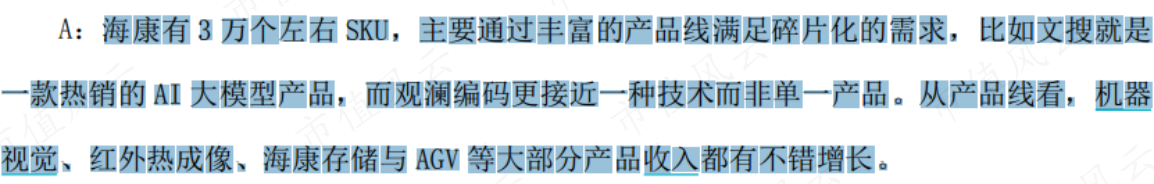
海康的“观澜大模型”已进入规模化落地阶段,公司通过3万个左右的SKU,将业务边界从安全防范延伸至生产提效、质量检测、设备管理等场景数字化领域。
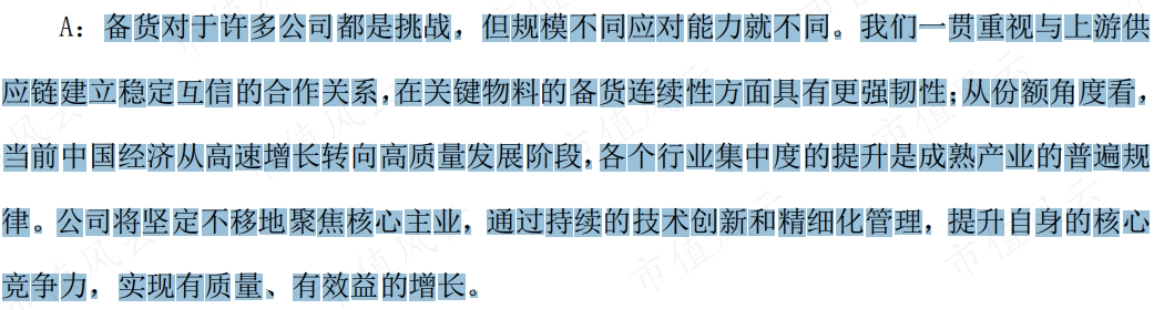
硬币都有两面。看到财报中的正面信息,我们也需要了解代价和隐患。近两年,受存储等原材料涨价周期影响,公司成本端压力显著上升,为应对涨价和保障供应,海康采取了积极备货的供应链策略,其代价是存货规模大幅攀升。
截至2026年9月末,公司存货已增至333.3亿元,较2025年末的205亿元激增约六成。大量资金被沉淀在库存中,直接导致经营活动现金流净额由上年同期的137亿元骤降至72亿元,同比大幅下降47%。
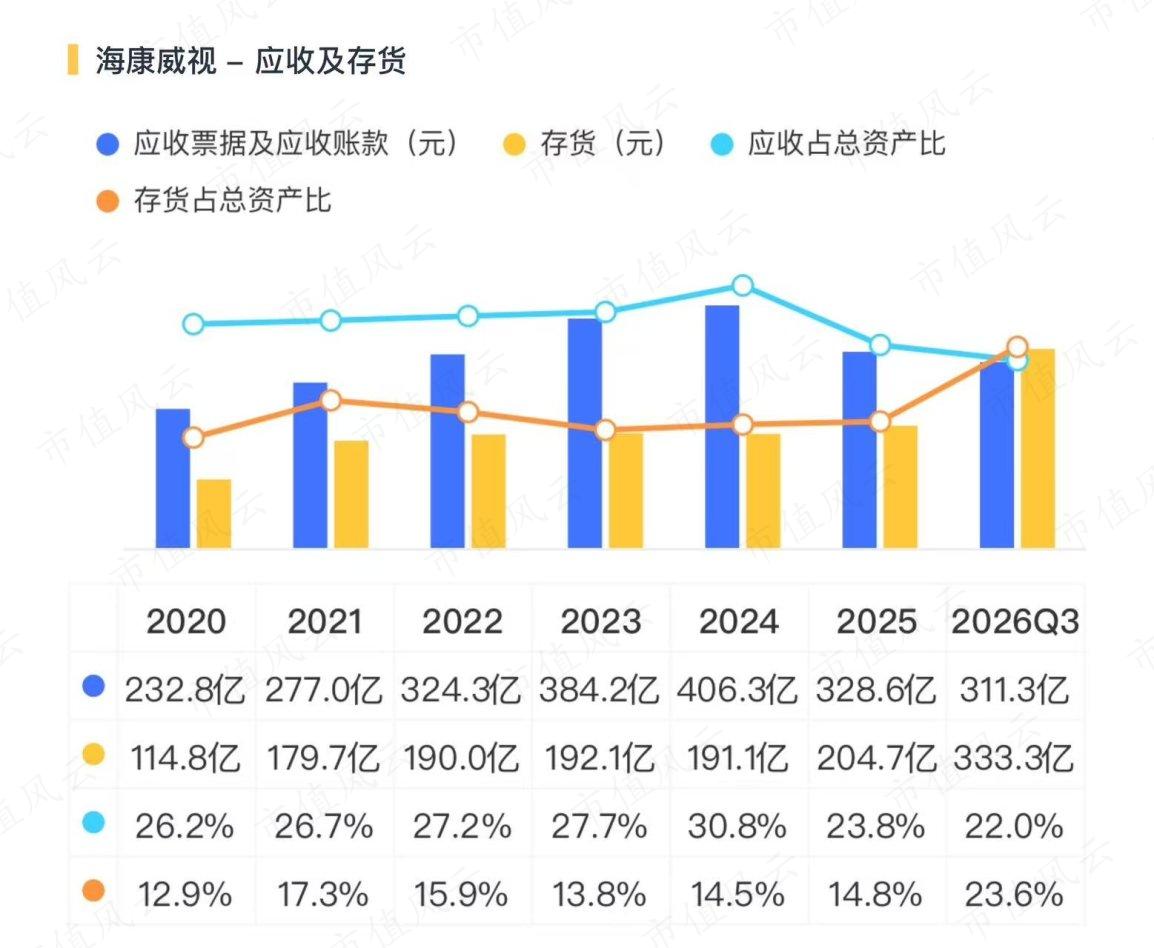
虽然公司解释主因是采购备货支出增加,属于主动而为,但如此大规模的存货堆积仍然构成双重风险:一方面,若原材料价格回落或下游需求不及预期,高企的存货可能面临跌价减值的压力;另一方面,现金流的大幅收缩会阶段性削弱公司的资金运用效率和分红腾挪空间。
结语
六年前,冯柳在实体清单制裁引发的恐慌中重仓海康威视,赌的是基本面瑕疵与极端悲观定价之间的裂口。
六年过去,答案逐步揭晓:海康没有被制裁击垮,反而走出了一条清晰的V型曲线——2024年归母净利触底后,2026年前三季度同比增长39%,毛利率站上49%并连续三个季度站稳,创新业务收入占比突破32%。
但赔率也在变化。冯柳自2023年三季度起持续减持至0.84%,存储涨价推高存货、经营现金流同比下滑,传统主业增长近乎见顶——这些代价提示我们,转型红利与高增长并非免费。
对今天的海康而言,旧故事(恐慌错杀后的修复)已经讲完,新故事(创新与AI的兑现)正在验证。基本面与市场预期能否收敛,最终取决于创新业务的持续性和毛利率的韧性。不妨让三季度的利润曲线,再飞一会儿。