会员
 下载APP
投资日历:周一资本市场大事提醒
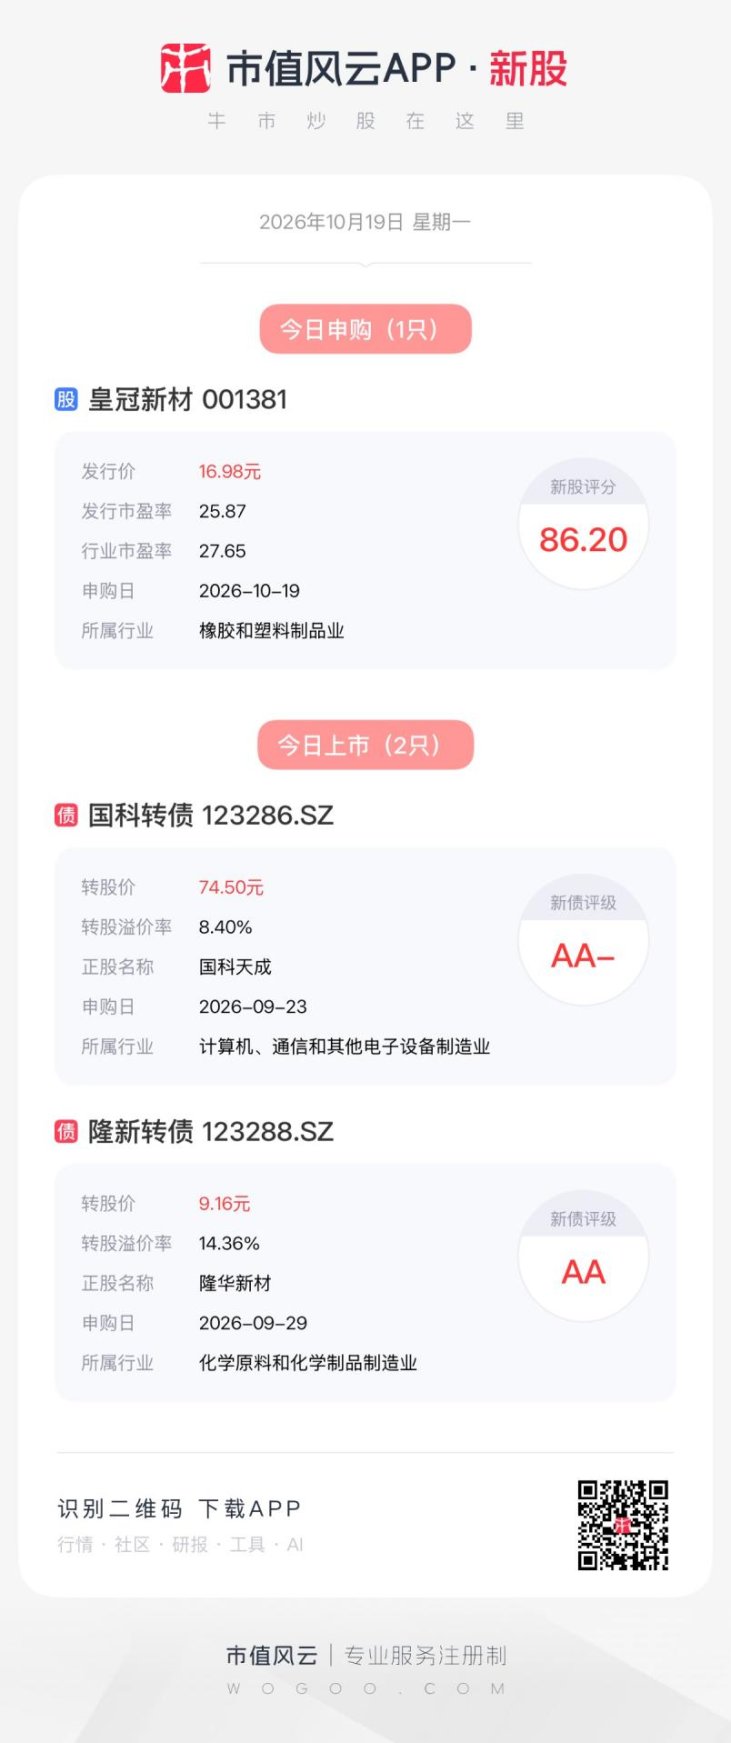
1、今日共有1只新股申购,为深主板的皇冠新材(001381)。
2、国新办就国民经济运行情况举行新闻发布会。
3、国新办将于10月19日举行新闻发布会,介绍加快推进科技兴商有关情况。
4、国家统计局公布70个大中城市住宅销售价格月度报告。
5、2026金融街论坛年会将于10月19日至22日在北京金融街举办。
6、2026中国汽车供应链大会将于10月19日至21日召开。
7、科大讯飞、海光信息、三维化学等股将披露2026年三季报。
8、今日有500亿元7天期逆回购到期。
9、今日将公布中国第三季度GDP等数据。
下周资本市场大事提醒: 金融街论坛明日开幕 潘功胜、丁向群、吴清、朱鹤新将作主题演讲
1、国家统计局将于10月19日公布三季度GDP、9月工业增加值、固定资产投资、社零等经济数据。同日,国家统计局还将发布70个大中城市商品住宅销售价格指数月度报告。
2、10月20日,1年、5年期贷款市场报价利率(LPR)将公布。9月1年期LPR为3.0%,5年期以上LPR为3.5%,已连续16个月保持平稳运行。
3、下周(10月19日-10月23日)共有46家公司限售股陆续解禁,合计解禁24.89亿股,按10月16日收盘价计算,解禁总市值为1004.25亿元。解禁市值居前三位的是:中船特气(595.58亿元)、颀中科技(109.89亿元)、润本股份(60.88亿元)。
4、下周将有2只新股发行,其中深交所1只,北交所1只。具体来看,10月19日发行的是皇冠新材,10月20日发行的是天元重工。
5、2026金融街论坛年会定于10月19日至22日在北京金融街举办。中国人民银行行长潘功胜、国家金融监督管理总局局长丁向群、中国证券监督管理委员会主席吴清、国家外汇管理局局长朱鹤新将出席2026金融街论坛年会并作主题演讲。
6、第33届亚太经济合作组织(APEC)财长会将于10月20日至21日在中国香港举行。中国财政部部长蓝佛安将率中国代表团出席并主持会议,副部长廖岷代表中方发言。
7、第十九届中国—欧盟投资贸易科技合作洽谈会于10月21日至23日在成都中国—欧洲中心举办。
8、世界智能网联汽车大会10月21日召开,与欧洽会同日,聚焦自动驾驶与车路云一体化,关注高阶智驾落地与标准动态。
9、英伟达官网显示GTC AI大会10月20—22日在柏林举行,黄仁勋21日发表主题演讲;此外,德国总理默茨将于10月19日晚与黄仁勋会面,议题指向德国AI工业算力合作,关注新架构与欧洲合作规模。
10、RISC-V中国峰会10月18–20日在深圳举行,关注开源指令集生态与国产替代进展。
11、全球开发者先锋大会暨具身智能技能大赛10月23–25日在上海张江举办,汇聚300余家机器人本体企业、200余支赛队。
12、Moderna与默沙东将于24日公布个体化mRNA癌症疫苗联合Keytruda治疗术后黑色素瘤的三期详细数据。
13、欧洲多国开始实施冬令时,欧洲金融市场的交易时间和经济数据的公布时间将较夏令时延后1个小时。
14、SpaceX将于下周二盘后公布上市后的第二份财报,市场预期其调整后每股收益有望首次转正。Meta将在当地时间下周三盘后公布三季度业绩,成为观察大型科技公司AI投资回报的重要窗口。
15、泛林集团和德州仪器也将在下周三盘后披露业绩,西部数据随后于下周四盘后登场。三家公司分别提供观察晶圆厂设备投资、工业及汽车芯片需求,以及数据存储市场的窗口。下周四、周五登场的宝洁和美国运通,则将为观察消费韧性提供线索。
16、下周宁德时代披露三季报,动力电池与储能出货是验证全球新能源景气的锚;寒武纪、海光信息、平安银行、天齐锂业接棒。港股侧,中国移动、中国电信周内放榜。
17、韩国三季度业绩期将于10月19日当周正式启动,存储芯片股近期的大幅回撤正在创造中期买入机会。三星电子第三季度完整财报及电话会议时间定于10月29日,SK海力士第三季度财务报告及法说会预计将于10月28日登场。
台积电日本JASM二厂获准转向3nm芯片生产
据日本经济产业省官方网站近日公示消息,由台积电控股的日本合资企业JASM第二晶圆厂转产3纳米芯片的相关计划,已正式获得日本经济产业省批准。据了解,JASM第二晶圆厂此前规划生产40纳米、12纳米、6纳米工艺芯片,设计总月产能6.3万片晶圆。
今年前三季度全国铁路发送旅客37.1亿人次,创历史同期新高
从国铁集团获悉,今年前三季度,全国铁路累计发送旅客37.1亿人次,同比增长4.8%,创历史同期新高。
美科技股遭抛售:本周市值万亿美元以上的科技股仅苹果一家收涨 光通信、存储板块成重灾区
本周美股人工智能相关科技股再次遭到抛售,费城半导体指数周跌超11%,创下2025年4月以来最大单周跌幅。本周市值万亿美元以上的科技股合计市值缩水近1.1万亿美元。SpaceX跌超10%,博通跌超9%,特斯拉跌超7%,英伟达跌超6%;仅苹果一家收涨。光通信、存储板块成重灾区,存储概念指数周跌超17%,也创下2025年4月以来最大单周跌幅。美光科技、SK海力士退出市值万亿美元队伍;Coherent、Coherent、Ciena、铠侠均大跌超25%。
对于人工智能股票最近一轮大跌,英伟达公司首席执行官黄仁勋表现出乐观态度,称这项技术带来的好处很快就会化解投资者的担忧。
马斯克:正在开发专用议价机器人,每年可为全球节省6万亿美元
马斯克发文称:我们正投入大量资源开发面向商业场景的专用议价机器人(Hagglebot),我们认为该产品能够将企业成本效率提升5%乃至更高。如果放到全球GDP的维度测算,每年可节省的成本规模最高可达6万亿美元;凡是使用Grok的企业,都能获得立即可量化的竞争优势。
美国9月制造业产值反弹,半导体生产表现强劲
美国9月制造业产值在前一个月下滑后反弹,符合今年制造业在资本投资推动下的回升趋势。美联储周五公布的数据显示,制造业产值增长0.3%,8月数据经修正后为下降0.2%。包括采矿业和公用事业的整体工业产值增长0.7%,创五个月最大增幅。公用事业产值增长3.5%,可能反映出有记录以来最热9月带来的强劲电力需求。采矿业产值也增长。BMO Capital Markets高级经济学家Sal Guatieri在报告中表示:“在AI热潮和健康消费者需求的推动下,美国工厂继续实现温和的商品产出增长。”
十余家A股上市公司盘后披露回购或增持计划公告,豪威集团拟最高5亿元回购股份
截至发稿,据财联社不完全统计,盘后包括豪威集团、山东黄金、胜宏科技、景旺电子、罗博特科、温氏股份、卓胜微、江丰电子、合合信息、瑞可达、凯旺科技、壹石通、九州一轨、美湖股份在内的14家A股上市公司披露回购或增持计划公告。具体来看,13家公司披露回购计划公告。其中,豪威集团拟2.5亿元-5亿元回购A股股份,胜宏科技实控人提议1.5亿元-3亿元回购A股股份。
市场对10月会议按兵不动的预期升温,加息概率从27%左右降至15%以下
市场已削减对美联储在10月27日-28日政策会议上加息的预期。在美联储主席沃什“鸽派”发言后,相关加息概率从27%左右降至15%以下。
首批基金2026年三季报披露,基金经理看好权益资产长期表现
公募基金2026年三季报披露大幕正式拉开。近日,金信基金、南方基金、东财基金等基金公司率先披露旗下部分基金三季报。整体来看,在三季度的震荡行情中,多只基金调整了持仓结构,部分次新基金则快速建仓。在季报中,多位基金经理对权益资产持乐观态度,看好企业盈利质量向好与产业长期发展空间广阔的公司。
行业资讯:
1、国常会听取“人工智能+”行动进展情况汇报
16日召开的国务院常务会议,听取“人工智能+”行动进展情况汇报。会议指出,人工智能是影响未来发展的关键变量,要从我国产业体系完备、应用场景丰富、工程化能力强等实际出发,注重以落地应用牵引技术创新,不断深化拓展“人工智能+”行动。要夯实发展底座,加强技术攻关和算法创新,促进算电协同,增加高质量数据供给,着力补短板、锻长板。要突出赋能应用,以实体经济为重点强化供需衔接,鼓励联合研发,推进中试验证,加大场景培育力度,让人工智能技术更好转化为现实生产力。中金公司认为,2026-2027年主流性能的国产算力芯片有望通过64卡超节点形式作为10T-20T参数大模型的算力底座,带来强劲的需求支撑和基本面展望。在国产龙头存储厂商、互联芯片厂商持续的技术突破、供货能力不断增强背景下,整体国产算力产业链有望继续迎来基本面的快速增长,进入新的正循环。相关公司方面,浪潮信息(000977)是国产服务器龙头,自身超节点等布局领先于行业,有望受益于国产算力行业景气度提升。海光信息(688041)持续优化“CPU+DCU”业务布局,围绕通用计算和人工智能计算市场,加大研发投入力度、迭代优化产品性能,市场竞争力不断增强。
2、加快煤矿复产增产保供工作,推进会在山西召开
10月16日,国家发展改革委、国家能源局会同有关部门在山西太原召开加快煤矿复产增产保供工作推进会。会议要求山西省加快停产煤矿复工复产,在确保安全的基础上全力增加煤炭供应,促进煤炭市场平稳运行。国金证券认为,从供给端看,山西9月底以来加快推进复产达产,主力矿井产能利用率由9月初的87.9%回升至10月上旬的91%左右。但在全国安监常态化背景下,增量产能释放受限,供给端紧平衡格局未变,库存可用天数仍处近年同期偏低水平。从需求端看,10月上旬六大发电集团日均耗煤同比回升约4%,迎峰度冬需求预期正逐步兑现。同时,煤化工延续高景气,AI数据中心、充换电服务业等用电也延续高速增长,为电力用煤提供长期增量。相关公司方面,中煤能源(601898)煤炭主业规模居于全国前列,煤矿规模化、低成本竞争优势突出。中国神华(601088)是煤炭行业龙头,成本优势显著,“煤电运化”全产业链一体化构筑能源护城河。
3、我国户外运动相关产业总规模约3.17万亿元
2026中国户外运动产业大会10月16日晚在北京市昌平区开幕,会上发布了《中国户外运动产业发展报告(2025-2026)》。截至2025年底,我国户外运动参与人数超过5亿,户外运动相关产业总规模约3.17万亿元。此外,截至2026年4月,全国户外运动相关存续企业超过37.5万家,今年前4月即新增注册相关企业1.7万余家。国盛证券研报认为,预计未来运动鞋服行业或将进入总量稳健增长、需求结构分化的阶段,投资上重点关注集团化公司和垂类品牌。一方面,具备多品牌运营能力的集团化公司可通过收购、合资或孵化品牌切入具有增长潜力的细分赛道,并利用集团在供应链、渠道、零售运营及人才等方面的资源,提高新品牌的成长效率。另一方面,在专业领域具备突出产品力和较强品牌影响力的垂类品牌,有望在行业红利减弱后继续提升细分市场份额,通过拓展品类及生活方式场景实现破圈。相关公司方面,探路者(300005)参股的北京探路智装科技有限公司已确立“多关节产品矩阵+AI智能体生态+新场景拓展”发展主线,下一步将从髋关节外骨骼向膝、踝、腰背等多关节产品拓展。三夫户外(002780)通过研发销售优质户外运动用品、组织户外赛事团建活动,以“户外产品+户外服务”业务板块经营人和链接人,打造以经营用户为核心的户外生态平台。
(注:资讯与相关个股全部来自市场公开信息,只为给投资者多一个分析参考的角度,完全不代表甚至可能有违市值风云的观点,请勿轻信,以免被割韭菜。投资有风险)
新股申购与上市